Способ долевого участия: учёт инвестиций и пример
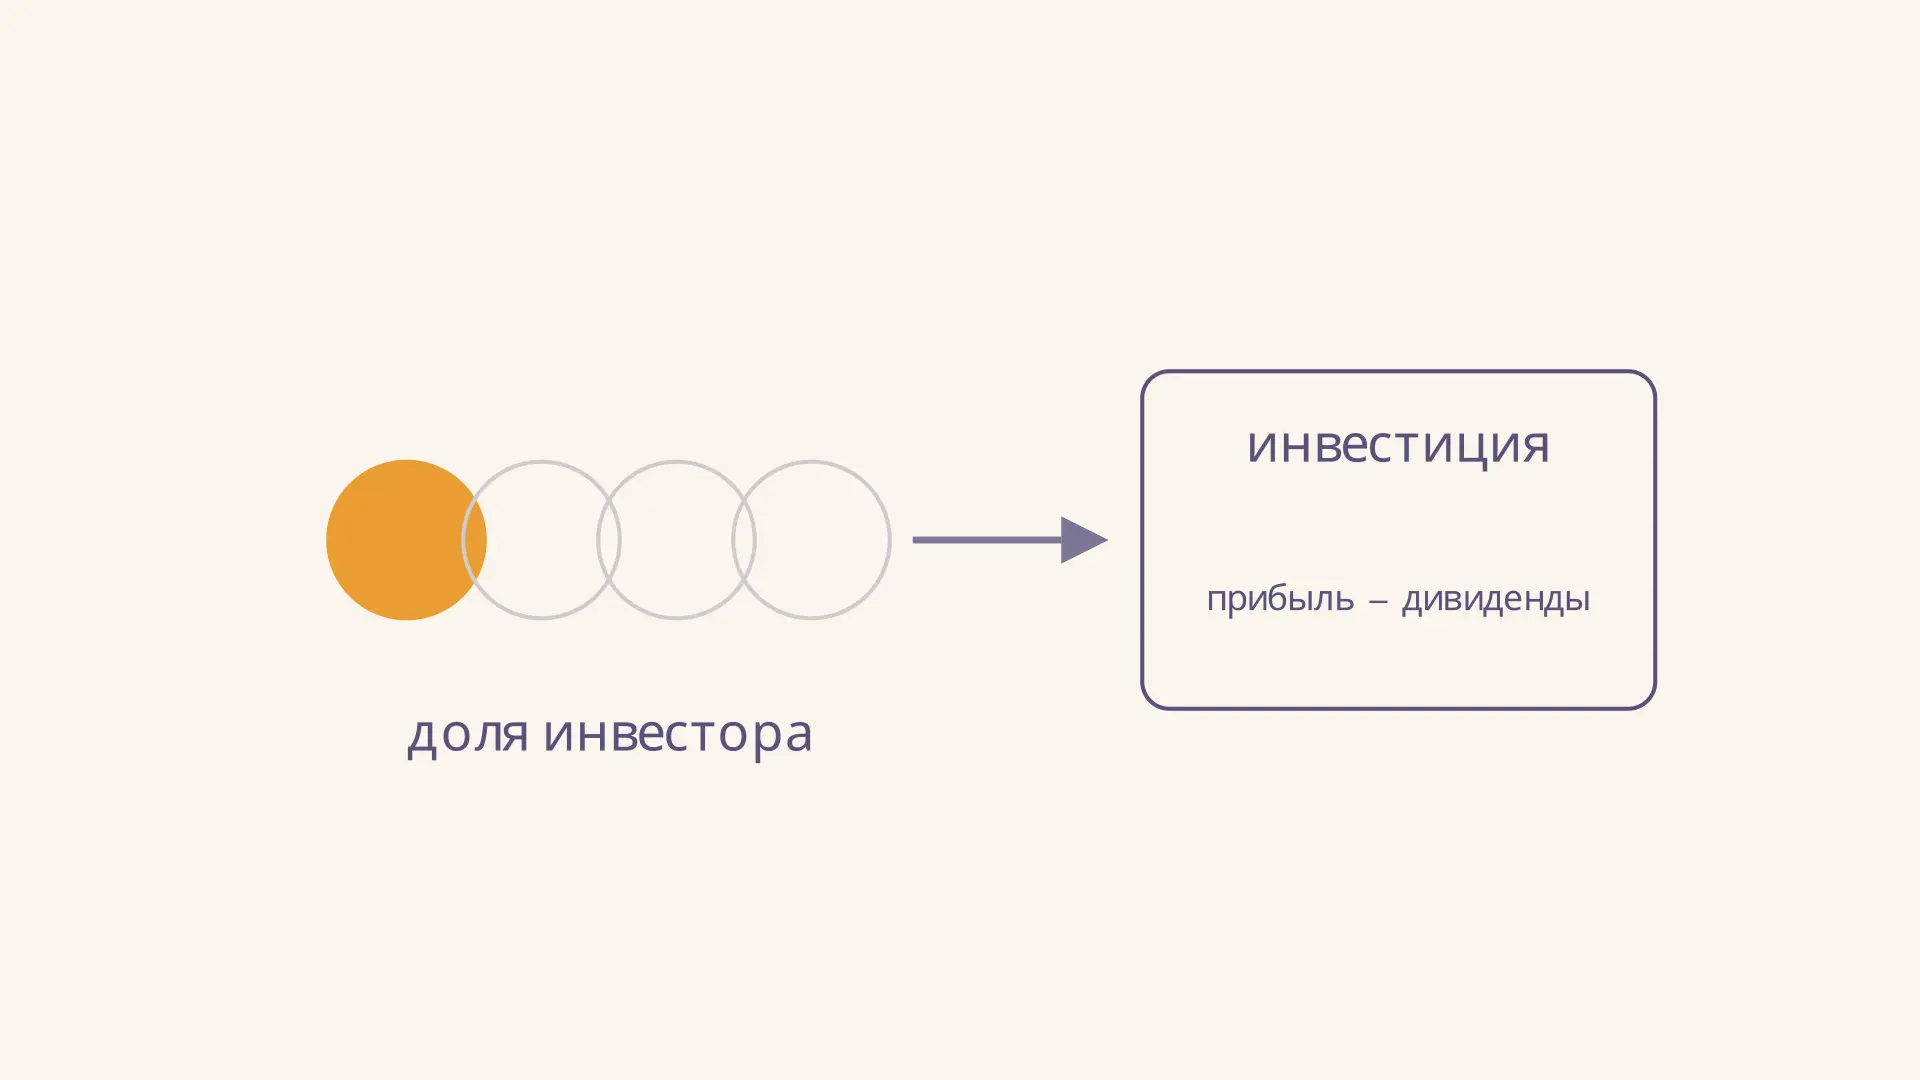
Способ долевого участия - метод учёта инвестиции, при котором первоначальную стоимость вложения затем корректируют на долю инвестора в изменениях чистых активов объекта инвестиции. Важнейшие изменения связаны с прибылью или убытком объекта и с дивидендами. Для учебного примера достаточно трёх действий: записать стоимость покупки, прибавить долю прибыли и вычесть причитающиеся инвестору дивиденды. В калькуляторе можно менять исходные величины и сразу видеть каждый шаг.
Что отражает способ долевого участия
Инвестор может владеть частью другой компании и участвовать в её решениях, не контролируя её единолично. Для такого случая в отчётности по МСФО применяется метод долевого участия при наличии существенного влияния на ассоциированную организацию; им также учитывают интересы в совместных предприятиях с учётом предусмотренных исключений. Основа метода изложена в МСФО (IAS) 28.
При первоначальном признании инвестицию учитывают по стоимости приобретения. После покупки доля инвестора в прибыли объекта увеличивает балансовую стоимость инвестиции и признаётся в прибыли или убытке инвестора. Доля убытка обычно уменьшает стоимость. Распределения, полученные от объекта, тоже уменьшают стоимость: выплата выводит часть чистых активов из объекта к собственнику.
Это не построчное включение всех активов и обязательств объекта в отчётность инвестора. В упрощённом примере видна одна стоимость инвестиции и отдельная доля результата. Где она находится в общей структуре отчёта, помогает понять статья про бухгалтерский баланс.
Когда возникает существенное влияние
Существенное влияние - возможность участвовать в принятии решений о финансовой и операционной политике объекта без контроля или совместного контроля этой политики. По IAS 28 владение как минимум 20 % голосов создаёт презумпцию влияния, которую можно опровергнуть доказательствами. При доле менее 20 % влияние, напротив, обычно не предполагается, но может быть доказано.
Поэтому процент - отправная точка, а не автоматическое решение. Важны, например, представительство в совете директоров, участие в определении политики и дивидендов, существенные операции между сторонами, обмен руководителями или предоставление важной технической информации. Нужно оценивать совокупность обстоятельств, включая реальные права голоса. Наличие крупного собственника само по себе не исключает влияния другого инвестора. Права участников и порядок их согласования подробнее разобраны в статье про корпоративный договор акционеров.
Совместное предприятие отличается от ассоциированной организации: стороны совместно контролируют деятельность и имеют права на её чистые активы. Если инвестор контролирует объект, сначала рассматривают правила консолидации. Вид отчётности и исключения тоже важны: нельзя по одной доле выбрать метод для каждого случая.
Формула для учебной задачи
При постоянной доле, без прочего совокупного дохода, обесценения и дополнительных корректировок удобно записать:
где - первоначальная стоимость инвестиции; - доля инвестора в виде десятичной дроби; - прибыль объекта после приобретения за рассматриваемый период; - сумма дивидендов всем собственникам; - итоговая балансовая стоимость. Все денежные величины выражают в одинаковых единицах. Если дана сумма дивидендов самому инвестору, умножать её на долю повторно не нужно.
Формула показывает упрощённую сверку стоимости, а не рыночную оценку акций и не денежный поток инвестора. В реальном расчёте важно установить дату приобретения, период признания результата и другие изменения чистых активов. Калькулятор выше намеренно исключает эти детали, чтобы было видно основной механизм.
Пример расчёта: прибыль и дивиденды
Пусть компания приобрела 25 % объекта за 100 млн руб. За период после покупки объект получил прибыль 40 млн руб. и распределил собственникам дивиденды 16 млн руб. Предположим, доля в прибыли и распределении совпадает с долей владения, других корректировок нет, а метод применим.
- Переводим долю в дробь: .
- Находим долю прибыли: млн руб.
- Находим долю дивидендов: млн руб.
- Корректируем инвестицию: млн руб.
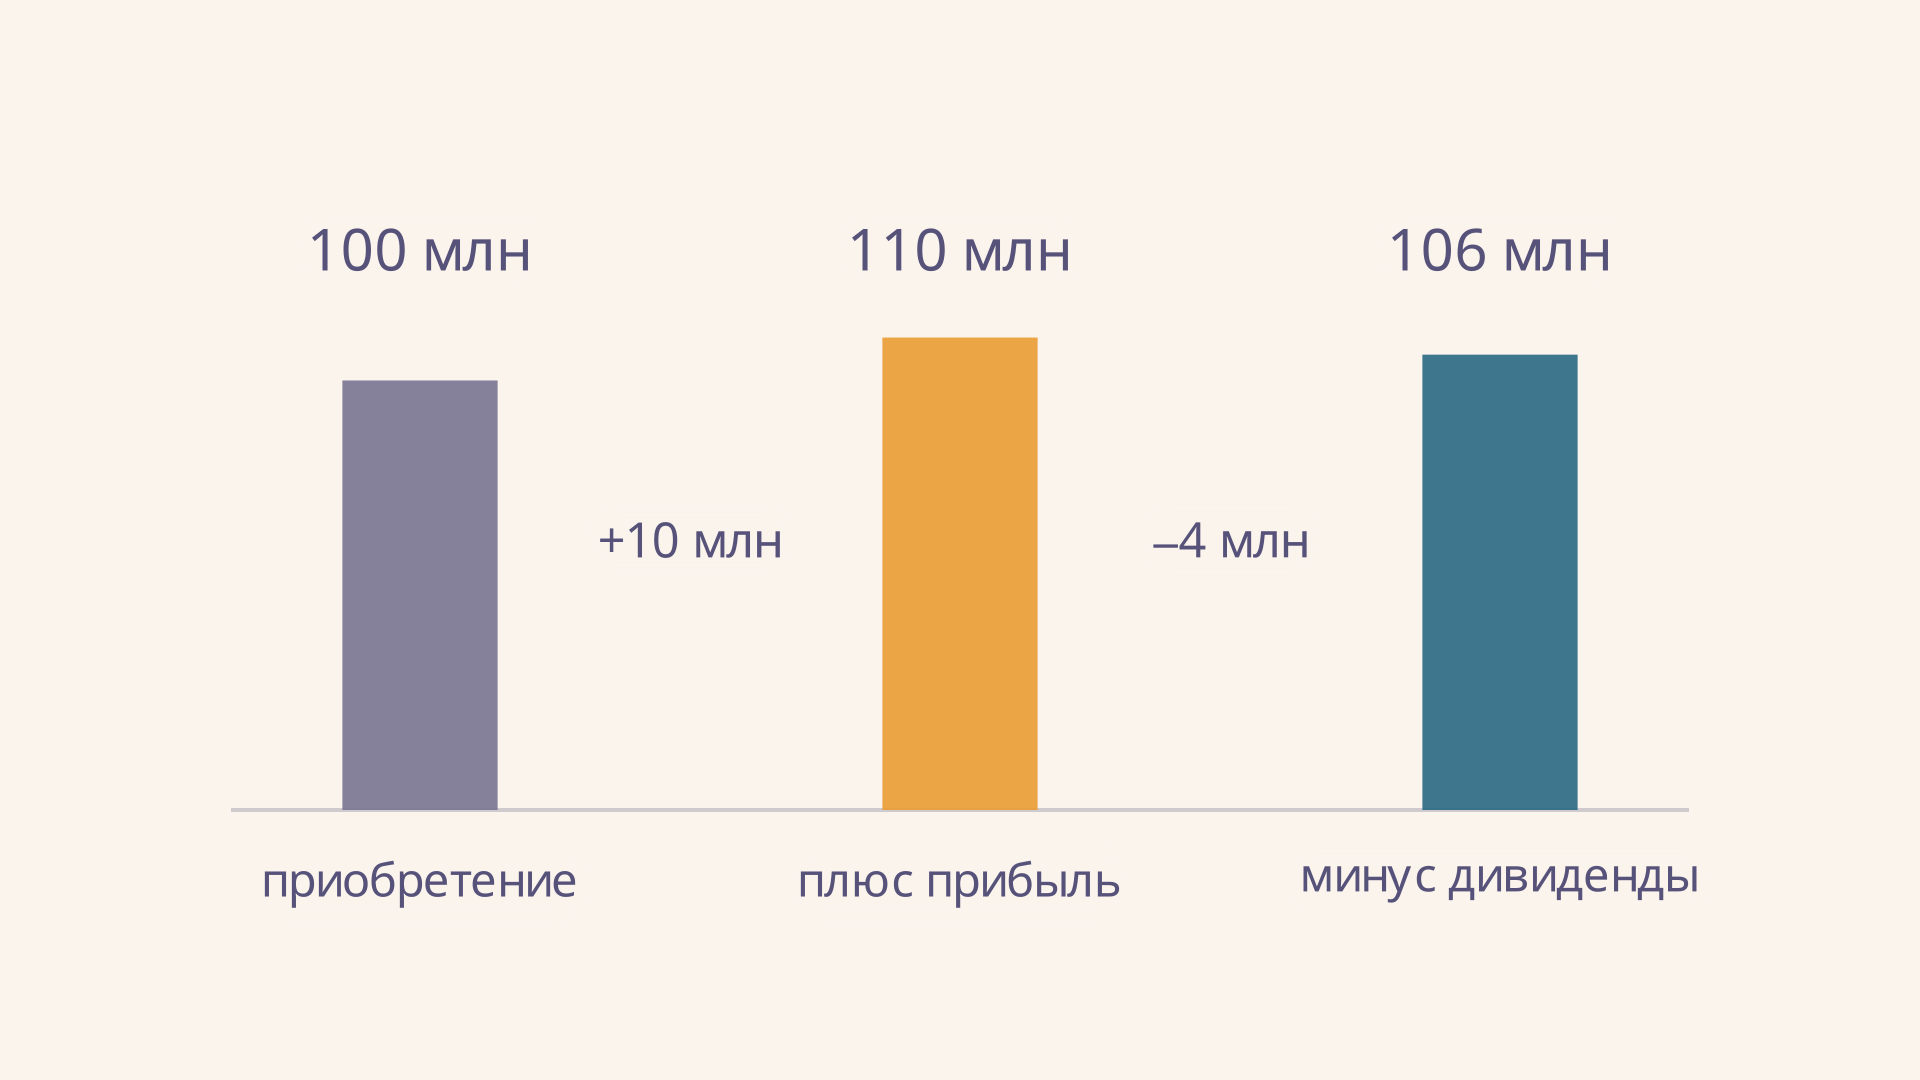
Десять миллионов отражают долю в заработанной прибыли, а четыре миллиона - распределение инвестору. Если прибыль уже увеличила стоимость инвестиции, второе признание тех же дивидендов как новой прибыли исказило бы учебный расчёт. При этом деньги действительно поступают инвестору: уменьшение стоимости вложения не означает, что денежного поступления нет. Для сравнения, модель Гордона использует ожидаемые дивиденды для оценки акции, а не для такой сверки балансовой стоимости.
Убытки и предел простой модели
Если вместо прибыли объект получил убыток, в базовой формуле долю убытка вычитают. Допустим, стоимость инвестиции - 50 млн руб., доля - 30 %, а убыток объекта - 20 млн руб. При отсутствии других корректировок инвестор признаёт 6 млн руб. доли убытка, и стоимость становится 44 млн руб. Расчёт относится именно к убытку за период после приобретения.
Нельзя бесконечно продолжать вычитать убытки из одной строки инвестиции, получая отрицательную стоимость по простой формуле. IAS 28 предусматривает особый порядок, когда доля убытков достигает или превышает интерес инвестора, включая определённые долгосрочные интересы. Дополнительные убытки и обязательства рассматривают с учётом юридических или конструктивных обязанностей и платежей за объект. Последующие прибыли тоже требуют учёта ранее непризнанных убытков. Для такой задачи нужны полные данные, а не только три числа калькулятора.
Какие корректировки остаются за рамками примера
Стоимость инвестиции не обязана равняться доле в балансовой стоимости чистых активов объекта. На дату покупки существенны цена сделки и оценка приобретённой доли в идентифицируемых чистых активах по справедливой стоимости. Разницы при приобретении и последующее потребление соответствующих активов могут влиять на долю результата инвестора. Поэтому умножение опубликованной прибыли на процент владения иногда даёт лишь первый шаг.
Кроме прибыли, изменения прочего совокупного дохода объекта могут потребовать соответствующего отражения доли инвестора. При операциях между инвестором и объектом учитывают правила исключения нереализованных прибылей и убытков; проверяют согласованность учётных политик и отчётных дат. Отдельно оценивают признаки обесценения и, когда это требуется, возмещаемую сумму. Эти вопросы описаны в тексте IAS 28.
Для анализа важно также не смешивать бухгалтерскую стоимость с доходностью проекта. Индекс рентабельности инвестиций сопоставляет приведённые денежные потоки с вложениями и отвечает на другой вопрос. Стоимость по долевому методу сама по себе не говорит, сколько покупатель заплатил бы за долю сегодня.
Как решить задачу по шагам
Сначала определите, какую отчётность составляет инвестор и есть ли основание применять метод. Затем выделите дату покупки и долю результата объекта именно после этой даты. Если условие содержит годовую прибыль, а вложение приобретено в середине года, распределение прибыли по времени нельзя безоговорочно считать равномерным: это дополнительное предположение, которое нужно обозначить.
Далее выпишите начальную стоимость, долю прибыли или убытка и распределение инвестору. Проверьте, указаны дивиденды для всех владельцев или уже для инвестора. После базовой сверки отдельно найдите указанные в условии корректировки и объясните их влияние. В ответе полезно показать не только итог, но и промежуточную стоимость после признания результата: так легко увидеть, не вычтены ли дивиденды дважды.
Частые ошибки
- Считать 20 % безусловным правилом. Это опровержимая презумпция; реальные права и обстоятельства важны.
- Умножать цену покупки на процент владения ещё раз. Если цена указана за приобретённую долю, она уже является начальной стоимостью инвестиции.
- Прибавлять все дивиденды к прибыли повторно. В базовой модели доля прибыли уже признана, а распределение уменьшает стоимость инвестиции.
- Включать прибыль до приобретения. Для корректировки требуется результат после даты покупки.
- Принимать стоимость инвестиции за рыночную цену. Это разные показатели, рассчитанные для разных целей.
FAQ
Всегда ли доля 25 % означает применение метода?
Нет. Такая доля голосов создаёт презумпцию существенного влияния, но её можно опровергнуть. Кроме того, нужно учесть характер отношений, вид отчётности и применимые исключения.
Уменьшают ли дивиденды признанную долю прибыли?
В учебном расчёте долю прибыли признают отдельно, а дивиденды уменьшают балансовую стоимость инвестиции. Это разные операции: первая отражает результат объекта, вторая - распределение его активов.
Можно ли применить метод при доле менее 20 %?
Да, если существенное влияние доказано другими обстоятельствами, например участием в управленческих решениях. Само представительство нужно оценивать вместе с остальными фактами.
Коротко
Способ долевого участия связывает стоимость инвестиции с долей инвестора в результатах и других изменениях чистых активов объекта. В базовой задаче к цене покупки прибавляют долю прибыли и вычитают причитающиеся дивиденды. Для реальной отчётности дополнительно проверяют влияние, дату покупки, корректировки и ограничения IAS 28.
Читайте также
Эндогенный рост: модели и источники развития
Эндогенный рост объясняет долгосрочное развитие решениями внутри экономики. Разбираем модель AK, роль знаний и человеческого капитала, расчёт темпа и ограничения теории.
Кривая хайпа Гартнера: стадии и применение
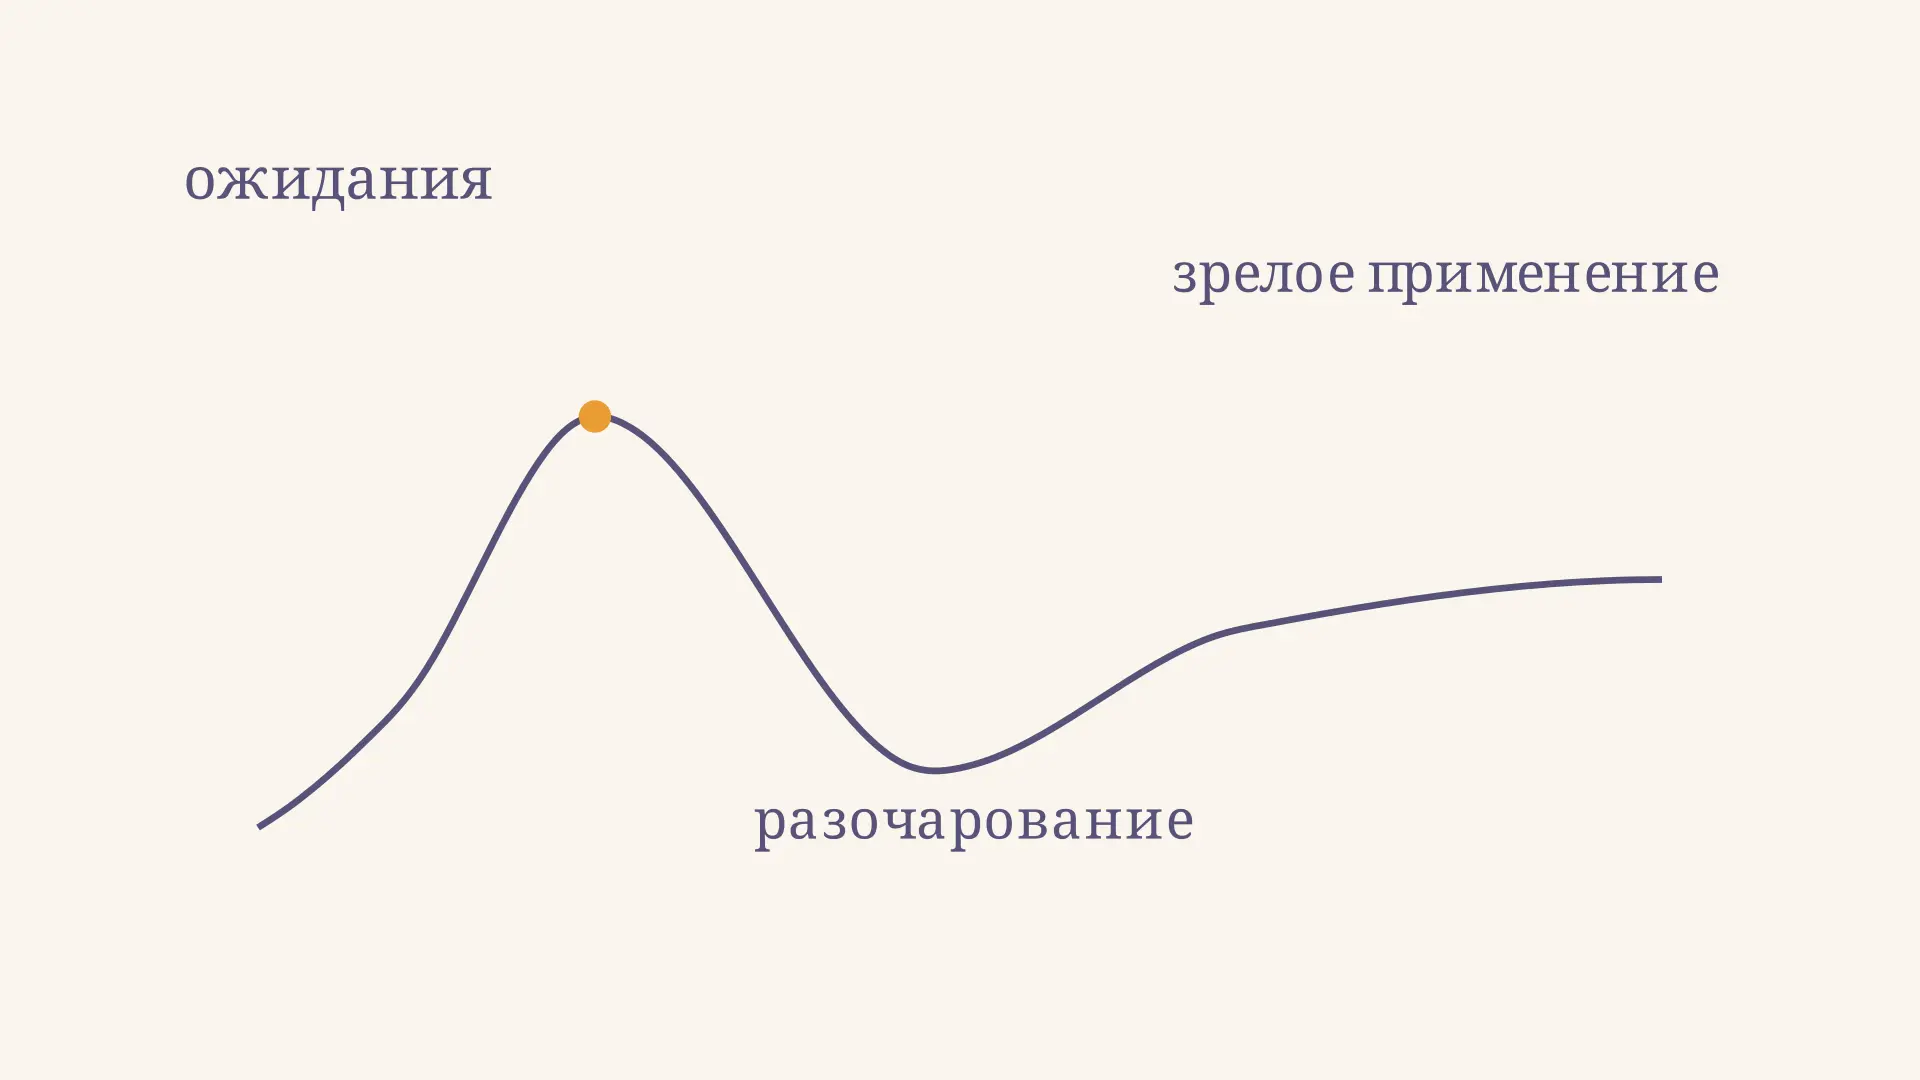
Кривая хайпа Гартнера объясняет смену ожиданий вокруг инновации. Разбираем пять стадий, отличия от диффузии и ограничения модели для инвестиционных решений.
Метод реальных опционов: оценка гибкости проекта
Метод реальных опционов помогает оценить управленческую гибкость инвестиционного проекта. Разбираем виды опционов и расчёт права ждать на числовом примере.
Теория жизненного цикла Вернона: торговля и производство
Теория жизненного цикла Вернона объясняет, как новизна и стандартизация товара меняют размещение производства, экспорт и международные инвестиции фирм.
Валовое накопление капитала: состав и расчёт
Валовое накопление капитала в системе национальных счетов: основные фонды, изменение запасов и ценности, формула расчёта и отличие валового показателя от чистого.
Капитальные вложения предприятия: состав и расчёт
Капитальные вложения предприятия: состав затрат, источники финансирования и оценка эффективности. Пример расчёта NPV и срока окупаемости оборудования.