Коэффициент обновления продукции: формула и расчёт
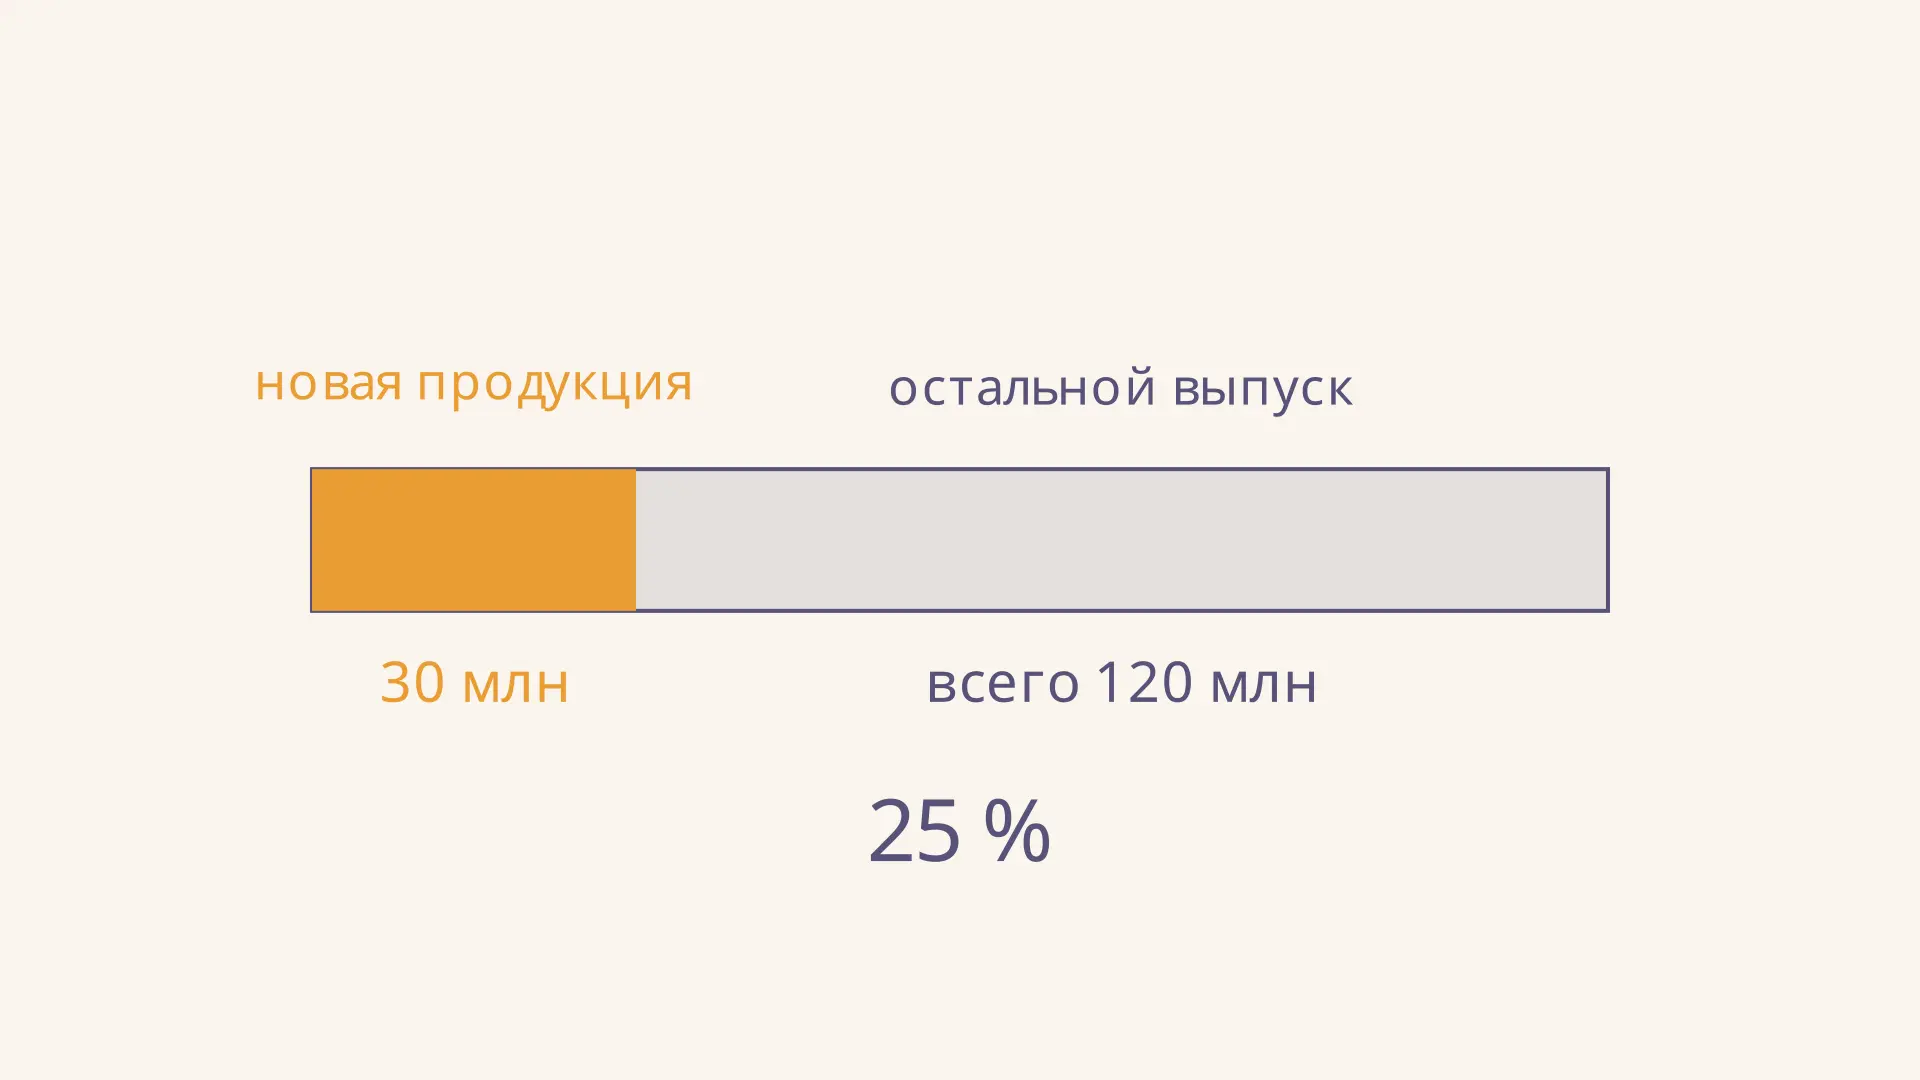
Коэффициент обновления продукции показывает, какую часть общего выпуска занимает продукция, которую предприятие освоило за выбранный период. Если за год выпущено товаров на 120 млн руб., а на новые изделия приходится 30 млн руб., доля составляет 25 %. Это показатель структуры выпуска: он помогает оценить масштаб обновления, но сам по себе не говорит о прибыльности новых изделий. В калькуляторе можно изменить обе суммы и увидеть, как часть соотносится с целым.
Что показывает коэффициент
Предприятие может выпускать и давно освоенные изделия, и модели, производство которых только началось. Коэффициент отвечает на вопрос: сколько приходится на вторую группу в каждом рубле общего выпуска? При значении 0,25 это 25 копеек на рубль, если обе величины оценены в одной и той же базе цен.
В этой статье новой считаем продукцию, освоенную в рассматриваемом году, и измеряем её выпуск в деньгах. В учебной литературе встречается именно такое определение коэффициента, наряду с более широкой долей новой продукции; это различие видно в таблице показателей подготовки производства. В конкретной задаче сначала проверьте её условие: предприятие может использовать другой срок новизны или включать модернизированные изделия по собственным правилам.
На схеме увеличивается только доля нового выпуска, а остальная часть сокращается на ту же величину. Это учебное сравнение составов одного и того же общего объёма, а не прогноз того, как предприятие заменит продукцию в действительности.
Формула и единицы измерения
Для принятого определения расчёт выглядит так:
Здесь - стоимость выпуска продукции, освоенной в выбранном периоде, а - стоимость всего выпуска за тот же период, включая новую продукцию. - безразмерная доля; - та же величина в процентах. Запись 0,25 и запись 25 % обозначают один результат.
Числитель должен быть частью знаменателя: выпуск одного завода нельзя делить на выпуск другого, а годовой объём - на квартальный. Подойдут рубли, тысячи или миллионы рублей, если единица и принцип оценки одинаковы. Например, использование цен с НДС для одной части и без НДС для другой исказит долю. При корректной постановке . Если общий выпуск равен нулю, делить нельзя: коэффициент за такой период не определён.
Пример расчёта по стоимости выпуска
Допустим, предприятие за год выпустило продукции на 120 млн руб. В эту сумму входят новые изделия, освоенные в текущем году, на 30 млн руб.; остальной выпуск равен 90 млн руб. Суммы условные и приведены для учебного расчёта.
- Выделяем числитель: млн руб.
- Берём весь выпуск, не исключая новую часть: млн руб.
- Делим: .
- Переводим в проценты: .
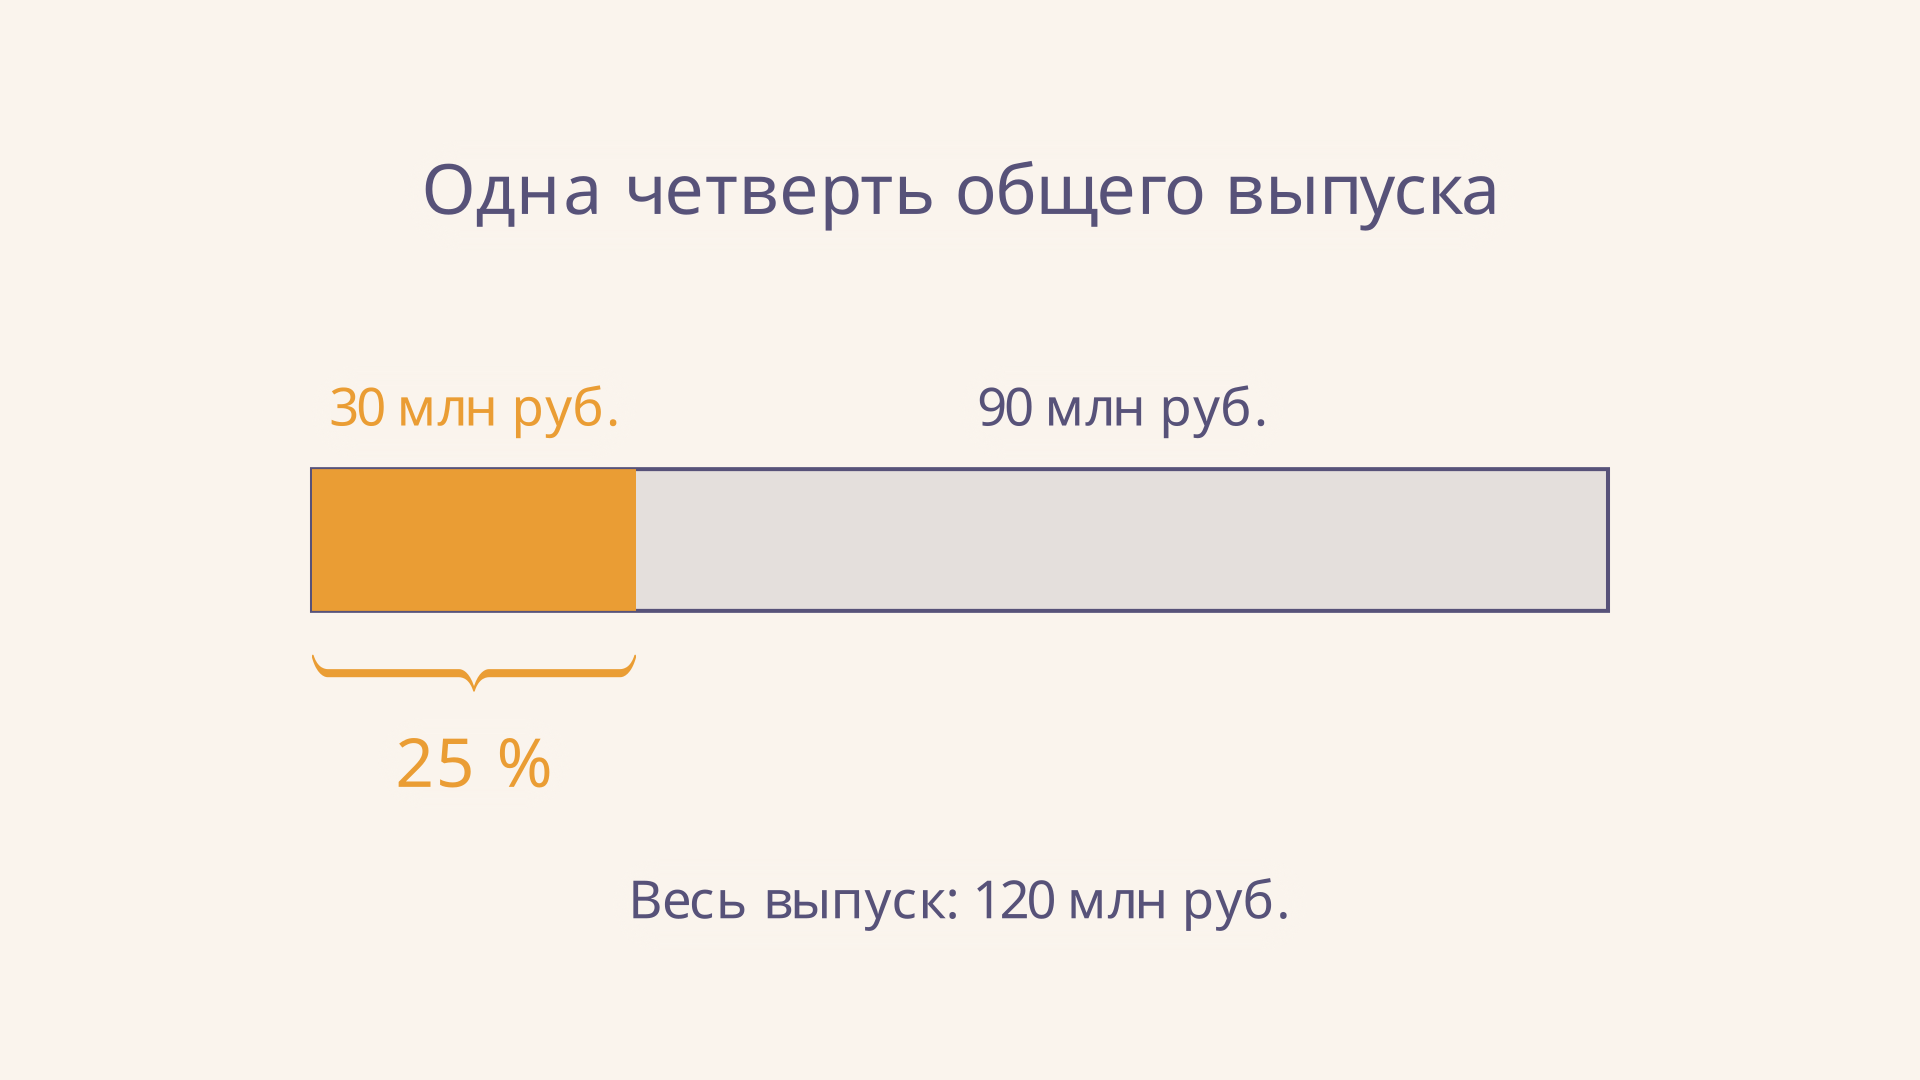
Следовательно, четверть стоимости выпуска приходится на продукцию, освоенную в этом году. Деление 30 на 90 дало бы 33,3 % - отношение новой продукции к остальной, а не её долю в общем выпуске. Для обратной задачи умножаем общий выпуск на долю: при 25 % и 120 млн руб. получаем млн руб.
Как определить новую продукцию
До вычисления составьте перечень изделий и закрепите критерий новизны: например, первое освоение производства в отчётном году. Затем по производственным данным соберите стоимость выпуска каждого подходящего изделия. Если одно изделие попало в несколько групп, учитывайте его только один раз. Сумму сопоставьте с общим выпуском за тот же год и в той же оценке.
Важно различать новое для предприятия изделие, улучшенную модель и продукт, новый для рынка. Эти категории могут пересекаться, но не обязаны совпадать. Изменение упаковки, например, может считаться обновлением по внутреннему правилу компании и не отвечать критерию технологической новизны другой методики. Поэтому в ответе полезно указать не только число, но и правило включения продукции в числитель.
Официальная статистика использует отдельную методику. В методике Росстата показатель относится к отгруженным инновационным товарам, работам и услугам, а определение охватывает соответствующие новые или технологически изменённые продукты за последние три года. Его нельзя автоматически приравнять к доле продукции, освоенной в текущем году и измеренной по выпуску: различаются и период новизны, и база наблюдения.
Как сравнивать периоды
Пусть в прошлом году новая продукция составила 15 млн руб. из общего выпуска 100 млн руб., а в текущем - 30 млн руб. из 120 млн руб. Доли равны соответственно 15 % и 25 %. Разница составляет процентных пунктов. При этом относительный рост самой доли равен . Это разные способы описать изменение, их нельзя подменять друг другом.
При сравнении проверьте состав предприятия, критерий новизны, период и оценку в ценах. Стоимостная доля меняется не только из-за количества: например, повышение цены новой модели может увеличить её вес в выпуске. Для анализа физического изменения нужны сопоставимые цены или дополнительные натуральные данные. При смешанном ассортименте штуки разных товаров не всегда сопоставимы по значимости.
Увеличение доли не обязательно означает, что новых изделий стало больше: общий выпуск старой продукции мог сократиться быстрее. Поэтому рядом с процентом приводите оба абсолютных объёма. Аналогично снижение процента может сопровождаться ростом нового выпуска, если остальной выпуск растёт ещё быстрее.
Чем показатель отличается от соседних
Доля новых наименований рассчитывается как число новых видов, делённое на выбранное общее число видов. Каждая позиция там весит одинаково, независимо от стоимости выпуска. В нашем примере по стоимости 25 % нельзя восстановить долю наименований: для неё нужны отдельные данные о количестве видов. Правило подсчёта видов и период также следует назвать.
Коэффициент обновления выпуска не равен и доле новой продукции в продажах. Выпущенный товар может остаться на складе, поэтому для показателя продаж нужно брать новую и общую реализованную продукцию на единой основе. Разницу между потоками и остатками помогает проследить материал про позаказный учёт затрат при разборе конкретных заказов, хотя себестоимость и стоимость выпуска не тождественны.
Наконец, обновление выпуска отличается от обновления оборудования: в первом случае оценивают продукцию, во втором - основные средства. Сам коэффициент не измеряет ни отдачу инвестиций, ни рентабельность. Для оценки проекта можно дополнительно рассмотреть индекс рентабельности инвестиций, а для оценки бизнеса - модель Дюпона.
Как использовать результат в анализе
Начните с динамики за несколько сопоставимых периодов и проверьте, какие изделия формируют числитель. Затем изучите затраты, качество, спрос и загрузку производства: высокая доля может сопровождаться как успешным запуском, так и дорогим переходом на новую линейку. Универсального оптимального процента для всех предприятий из формулы не следует.
Для управления нужны и дополнительные вопросы: укладывается ли новая модель в целевую себестоимость, достаточно ли мощностей и есть ли устойчивый спрос? О подходе к затратам на этапе разработки рассказывает таргет-костинг, а об устранении потерь в потоке - бережливое производство. Вместе эти показатели дают больше контекста, чем одна доля выпуска.
Частые ошибки
- Делят новую продукцию на старую. Для доли в выпуске знаменатель включает обе части.
- Смешивают периоды и оценки. Числитель и знаменатель должны относиться к одному периоду и использовать согласованные цены и единицы.
- Считают 0,25 равным 0,25 %. Доля 0,25 соответствует 25 %.
- Называют разницу процентов процентным ростом. Разность 25 % и 15 % - 10 процентных пунктов; относительный рост здесь около 66,7 %.
- Принимают высокий показатель за доказательство прибыли. Для вывода нужны данные о затратах, продажах и результате.
FAQ
Может ли коэффициент быть больше единицы?
Если числитель действительно является частью положительного общего выпуска и измерен на той же основе, нет. Результат выше единицы указывает на несовпадение баз или ошибку исходных данных.
Можно ли считать показатель в штуках?
Можно, когда изделия сопоставимы и условие задачи задаёт натуральную базу. Тогда это доля количества новых изделий в общем количестве, а не доля стоимости; для разнородных товаров результат может быть менее содержательным.
Что делать, если новой продукции нет?
При положительном общем выпуске числитель равен нулю, а коэффициент - 0 %. Если же выпуск тоже равен нулю, отношение не определено; его не следует автоматически заменять нулём.
Коротко
Коэффициент обновления - отношение выпуска новой продукции к общему выпуску в одной базе за один период. В примере , или 25 %. Для содержательного вывода зафиксируйте критерий новизны и рассмотрите абсолютные объёмы, цены и экономические результаты вместе с долей.
Читайте также
Коэффициент ритмичности производства: расчёт
Как рассчитать коэффициент ритмичности производства по плану и факту: формула зачёта, пример по декадам, отличие от выполнения плана и ограничения показателя.

ABC-анализ запасов: расчёт и пример
ABC-анализ запасов по стоимости годового расхода: формулы, пример с накопленными долями, правило границ групп A, B и C и применение результатов на складе.

Анализ деловой активности предприятия: формулы и пример
Как провести анализ деловой активности предприятия: рассчитать оборачиваемость активов, запасов и долгов, определить финансовый цикл и объяснить результаты на примере.
Анализ использования материальных ресурсов: пример
Как провести анализ использования материальных ресурсов: рассчитать расход на единицу, материалоёмкость и отклонение от нормы, разобрать причины и резервы экономии.
Анализ рентабельности предприятия: формулы и пример
Как провести анализ рентабельности предприятия: рассчитать показатели продаж, затрат, активов и капитала, сопоставить периоды и объяснить изменения на примере.

Экономия от снижения себестоимости: формула и расчёт
Как рассчитать экономию от снижения себестоимости единицы и всего выпуска, выбрать сопоставимую базу, учесть несколько изделий и расходы на внедрение.