Ямайская валютная система: принципы и особенности
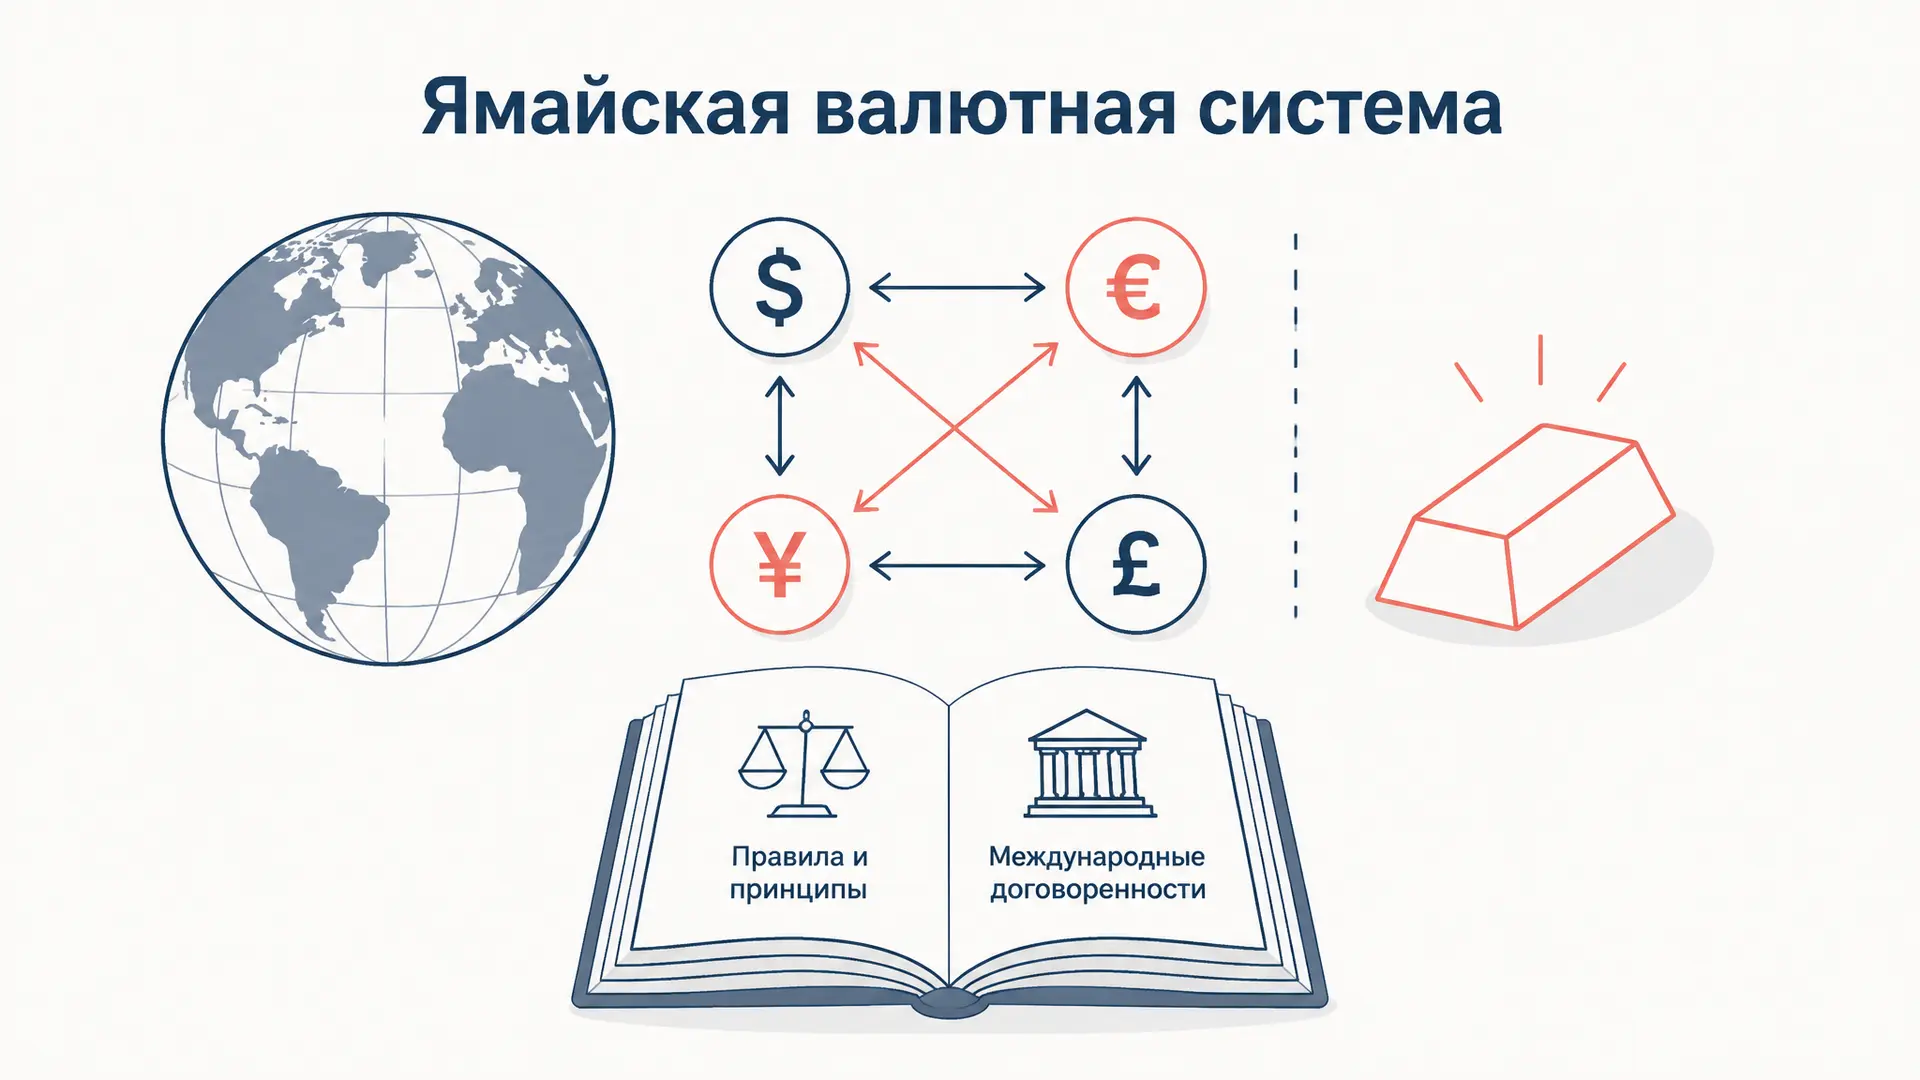
Почему одна страна позволяет валюте колебаться, а другая поддерживает её привязку, хотя обе участвуют в мировой экономике? Ответ связан с устройством международной валютной системы, сложившимся после краха послевоенных паритетов. Ямайская валютная система - условное название порядка, закреплённого решениями МВФ после встречи в Кингстоне в 1976 году. Он допускает разные режимы валютного курса и не связывает мировые деньги обязательным обменом на золото. Разберём, что изменилось, какую роль получили специальные права заимствования и почему свобода выбора не устранила валютные риски.
Почему прежняя система перестала работать
После Второй мировой войны Бреттон-Вудская система строилась на регулируемых паритетах: страны поддерживали стоимость своих валют относительно доллара, а США обменивали официальные долларовые резервы иностранных денежных властей на золото по установленной цене. Это давало ориентир для расчётов, но требовало доверия к способности США выполнить обязательство.
Мировой торговле были нужны долларовые резервы. По мере накопления долларов за пределами США росли и требования на американское золото, тогда как золотой запас не рос тем же темпом. Защищать неизменную цену становилось всё труднее. В августе 1971 года США приостановили обмен долларов на золото для иностранных официальных держателей. Попытка сохранить систему с новыми паритетами оказалась недолгой: к 1973 году основные валюты перешли к плаванию относительно доллара. Историю перехода описывает Федеральная резервная система.
Это был процесс, а не одномоментная замена одной конструкции другой. Рыночная практика изменилась до того, как международные правила окончательно привели в соответствие с ней.
Кингстон: соглашение и вступление правил в силу
В январе 1976 года Временный комитет МВФ встретился в Кингстоне на Ямайке и согласовал ключевые элементы реформы: новые положения о валютных режимах, изменение роли золота и меры в отношении резервных активов. Поэтому в учебниках говорят о Ямайских соглашениях и Ямайской системе. Сам МВФ рассматривает встречу как важный этап подготовки второй поправки к его Уставу (история МВФ).
Две даты нельзя смешивать: 1976 год - согласование реформы и утверждение проекта поправки, 1 апреля 1978 года - вступление второй поправки в силу после принятия странами. К тому времени многие курсы уже плавали. Поправка не создала валютный рынок заново, а закрепила возможность разных режимов и новые обязанности по сотрудничеству.
Валютные курсы: выбор вместо единого паритета
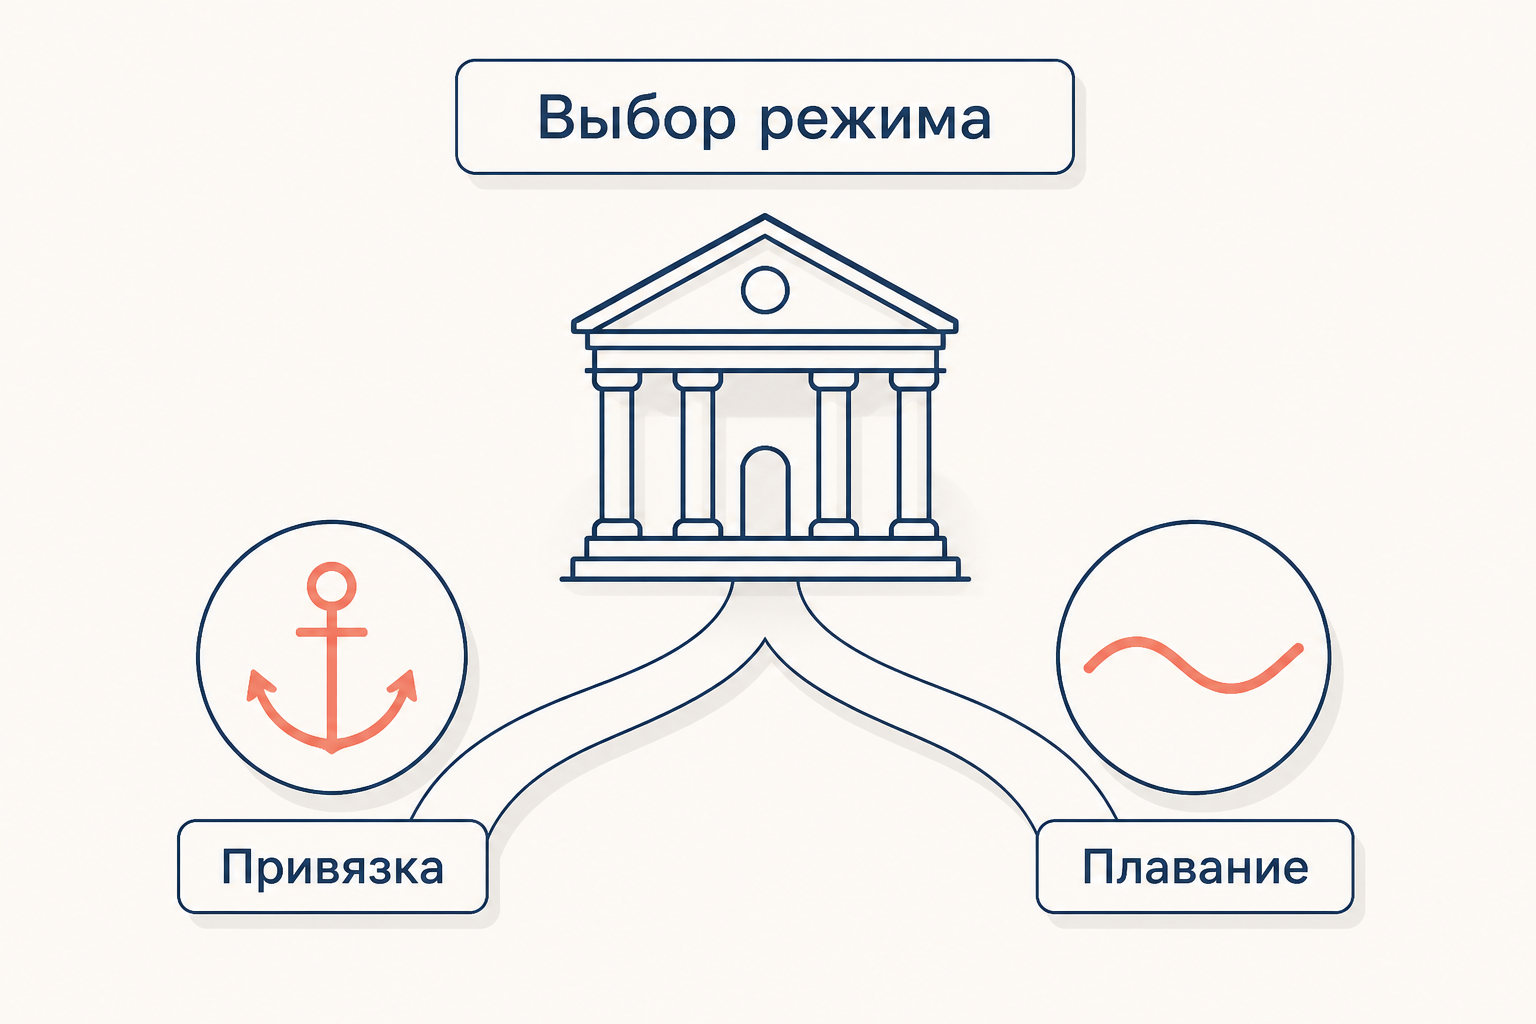
Главное изменение состояло в отказе от прежней общей системы обязательных паритетов. Страна может применять плавающий курс, привязку к другой валюте или корзине, а также другие допустимые варианты. Подробности и компромиссы отдельных вариантов разобраны в статье про режимы валютного курса.
Свобода выбора не означает свободу от обязательств. Устав МВФ предусматривает сотрудничество стран ради упорядоченных валютных отношений; фонд наблюдает за валютной политикой участников. Страна также не должна выбирать золото в качестве единицы, к которой выражает стоимость своей валюты в рамках предусмотренного Уставом режима. Надзор не означает, что МВФ ежедневно устанавливает национальные курсы.
Представим две условные страны. Первая позволяет курсу изменяться вместе со спросом и предложением; вторая поддерживает привязку к валюте торгового партнёра. Обе могут находиться в рамках системы. В первом случае курс способен смягчать внешний шок, но его колебания усложняют планирование импортёрам. Во втором предсказуемость курса требует готовности защищать привязку и может ограничивать денежную политику. Разница касается правила формирования курса, а не уровня благосостояния страны.
Золото: конец официального якоря
До реформы золото занимало формальное место в определении паритетов и операций МВФ. Вторая поправка упразднила официальную цену золота в системе фонда и его прежнюю роль общего знаменателя валют. Больше нет общего обязательства обменивать национальные деньги на золото по фиксированной цене.
Это называют демонетизацией золота, но термин требует оговорки. Золото не исчезло из финансовой системы: центральные банки могут держать его в резервах, а рыночная цена меняется. Отказ от официального якоря не равен запрету владеть металлом или торговать им. Для сравнения полезно вспомнить, как действовал золотой стандарт в России: там связь денег с золотом была частью самого денежного устройства, а не просто выбором резервного актива.
SDR: международный резервный актив
Специальные права заимствования, или SDR, МВФ создал ещё в 1969 году как дополнительный международный резервный актив. После отказа от фиксированных курсов их стоимость стали определять через корзину валют. По описанию МВФ, в неё входят доллар США, евро, китайский юань, японская иена и фунт стерлингов; состав и веса периодически пересматриваются.
SDR не являются наличной мировой валютой для покупок в магазине. Они учитываются у участников системы и могут обмениваться на свободно используемые валюты через предусмотренные МВФ механизмы. SDR также служат расчётной единицей фонда. Это отличается от банковской валютной корзины, которую частное лицо может купить как набор активов.
При реформе страны поставили цель повысить значение SDR в международных резервах. Однако цель не означала автоматической замены доллара: национальные валюты и другие активы продолжили использоваться в расчётах и резервах. В учебном ответе важно различать нормативное стремление и фактическую структуру мировой финансовой системы.
Что система меняет для экономики
Изменение курса влияет на цены внешней торговли, стоимость зарубежных активов и валютного долга. Например, если национальная валюта дешевеет, импорт в её выражении может стать дороже; одновременно экспортёр при прочих равных получает больше национальной валюты за ту же иностранную выручку. Итог зависит от контрактов, реакции цен и структуры производства: автоматического выигрыша для всей экономики нет. О том, почему одного номинального курса недостаточно для оценки конкурентоспособности, см. номинальный и реальный валютный курс.
Разные валютные режимы по-разному распределяют нагрузку от внешнего шока. При плавании меняется цена валюты; при жёсткой привязке власти могут расходовать резервы и менять политику, защищая курс. Операции с внешним миром и движение резервных активов отражаются в платёжном балансе. Он помогает изучить источник давления, но сам по себе не предсказывает будущий курс.
Преимущества и ограничения
Гибкость правил позволяет странам выбирать режим с учётом структуры экономики и её институтов. Плавающий курс способен приспосабливаться к изменениям спроса на экспорт без пересмотра официального паритета. У государства остаётся возможность предпочесть привязку, если оно готово принять связанные с ней ограничения.
Вместе с тем колебания курсов создают неопределённость для торговли и расчётов. Долг в иностранной валюте может стать тяжелее после ослабления национальной. Даже при плавании крупные трансграничные потоки капитала и решения ведущих центральных банков влияют на другие экономики. А привязка при недостаточных резервах может оказаться трудной для защиты. Поэтому свобода выбора режима не гарантирует ни стабильности курса, ни отсутствия кризисов.
Частые ошибки
- Считать, что все курсы обязаны плавать. Система допускает разные режимы, включая привязки.
- Называть 1976 год датой вступления поправки в силу. Соглашение достигнуто в 1976 году, поправка вступила в силу в 1978-м.
- Говорить, что золото полностью утратило ценность. Оно лишилось прежней официальной роли, но остаётся активом.
- Представлять SDR как замену доллару или обычные деньги. Это дополнительный международный резервный актив и расчётная единица.
FAQ
Что стало причиной перехода к Ямайской системе?
Кризис доверия к обмену долларов на золото и трудности поддержания фиксированных паритетов. После приостановки обмена в 1971 году и распространения плавания понадобились правила, учитывающие новую практику.
Какую роль играет МВФ?
Фонд осуществляет надзор за международной валютной системой и политикой участников, предоставляет площадку для сотрудничества и управляет механизмом SDR. Он не устанавливает всем странам единый курс.
Чем Ямайская система отличается от Бреттон-Вудской?
Вместо общей системы паритетов, связанной с долларом и золотом, действуют разные допустимые валютные режимы; золото больше не служит официальным общим якорем. При этом международная роль национальных валют сохранилась.
Коротко
Ямайская валютная система оформилась через соглашение 1976 года и вторую поправку к Уставу МВФ, действующую с 1978 года. Её признаки - разнообразие режимов курса, изменение официальной роли золота, использование SDR и надзор МВФ. Она даёт странам выбор, но не избавляет их от валютных колебаний и внешних шоков.
Читайте также
Бреттон-Вудская валютная система: устройство и крах
Бреттон-Вудская валютная система простыми словами: как работали доллар и золото, зачем нужны были МВФ и паритеты, почему система распалась в 1971-1973 годах.
Валютный курс номинальный и реальный: формулы и пример
Чем номинальный валютный курс отличается от реального: прямая и косвенная котировка, формула ε = e·P*/P, реальный эффективный курс, пример расчёта и связь с чистым экспортом.
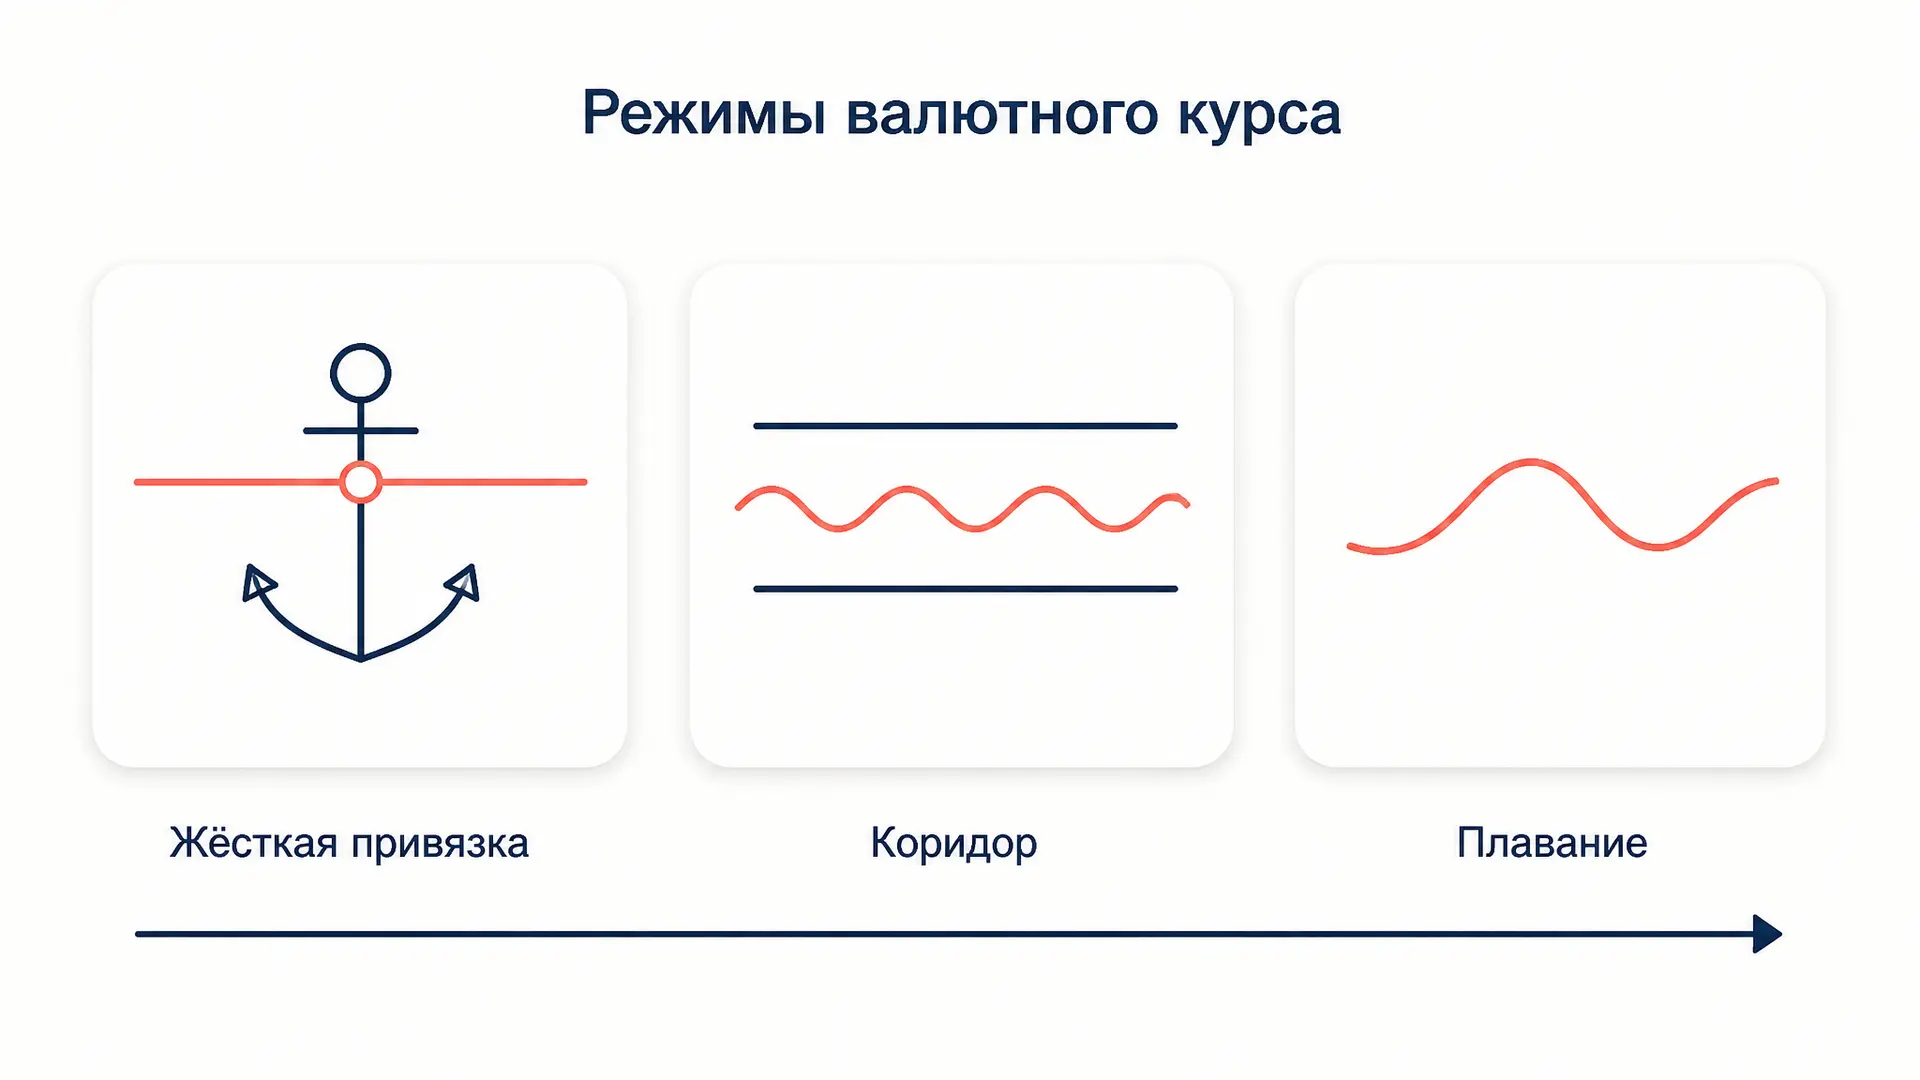
Режимы валютного курса: от привязки до плавания
Режимы валютного курса: чем свободное плавание отличается от фиксации, валютного правления и коридора, как работает невозможная троица и по каким критериям страна выбирает режим.
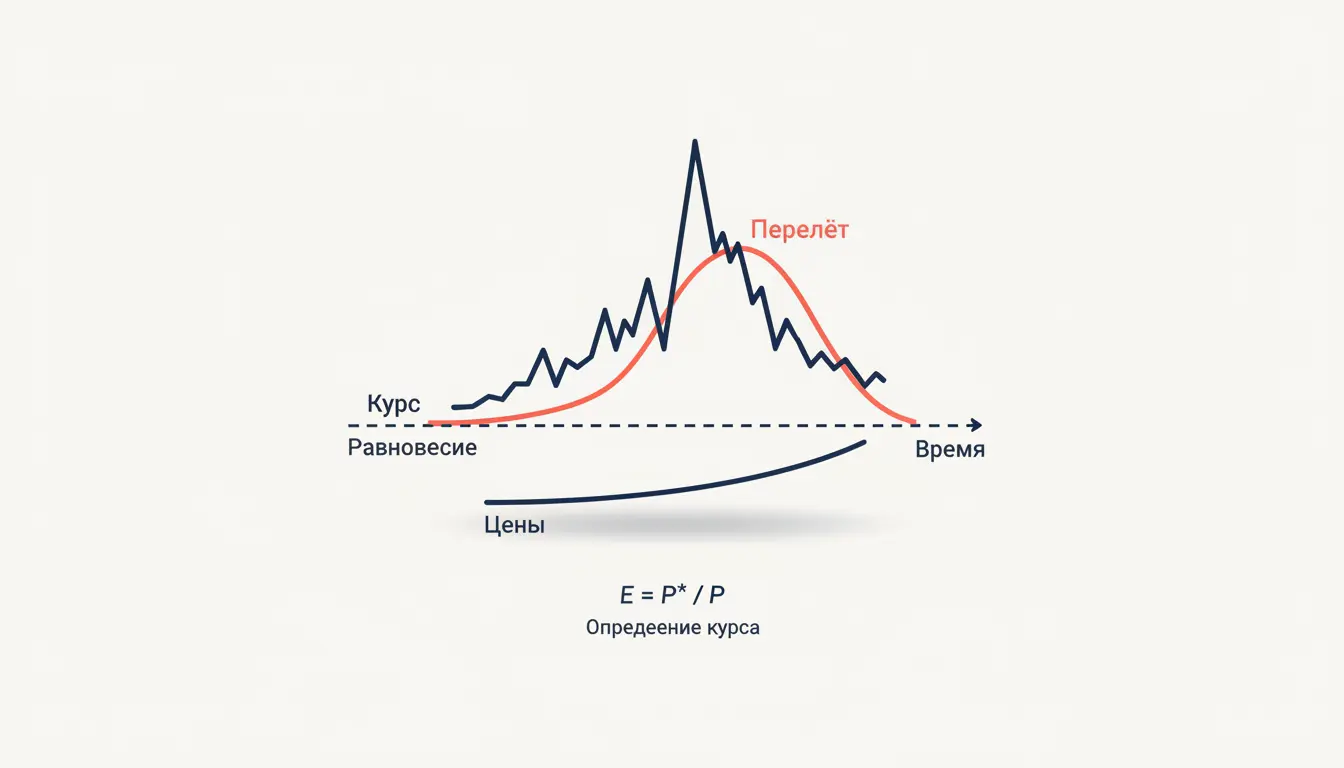
Модель Дорнбуша: overshooting обменного курса и жёсткие цены
Модель Дорнбуша (overshooting обменного курса): почему при денежном шоке валютный курс перелетает долгосрочное равновесие. Жёсткие цены, паритет ставок и фазовая динамика.
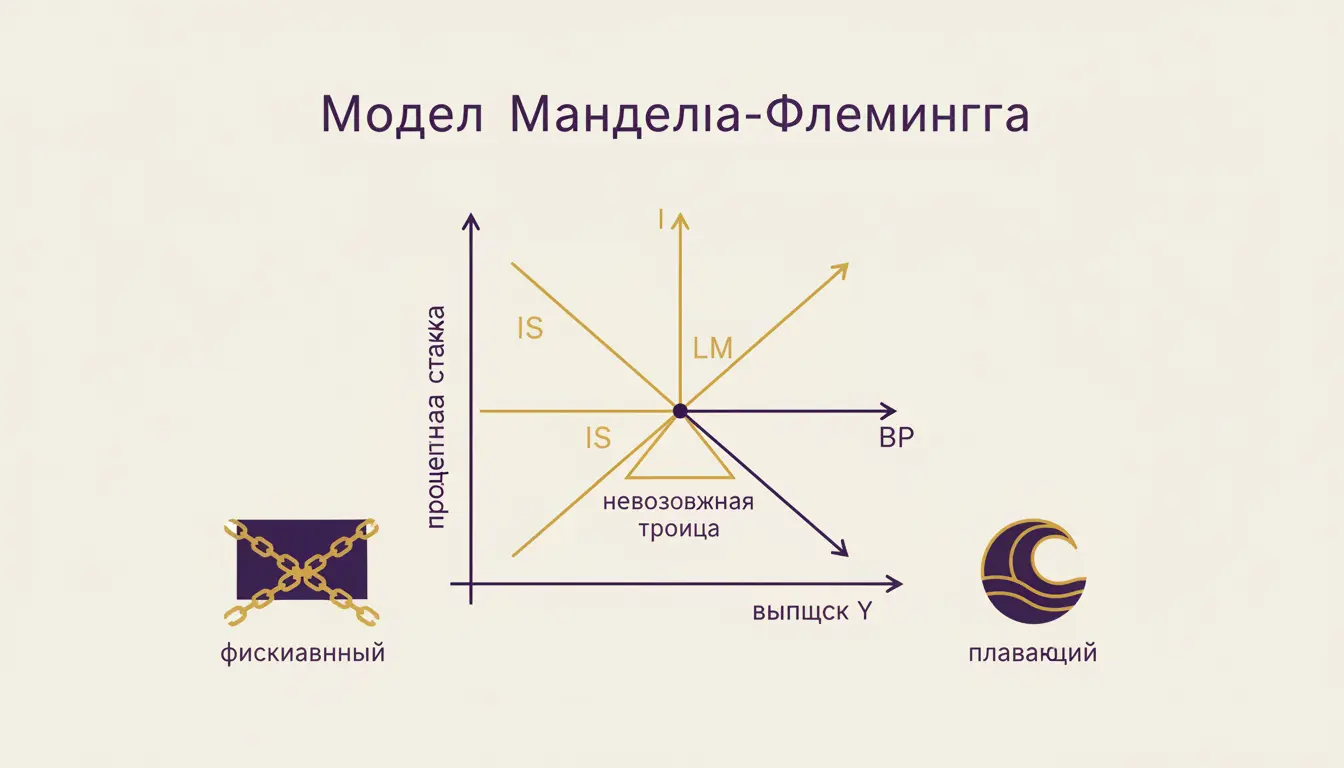
Модель Манделла-Флеминга: курсы и невозможная троица
Модель Манделла-Флеминга: расширение IS-LM на открытую экономику. Кривые IS, LM, BP, фиксированный и плавающий курс, эффективность фискальной и монетарной политики, невозможная троица.

ABC-анализ запасов: расчёт и пример
ABC-анализ запасов по стоимости годового расхода: формулы, пример с накопленными долями, правило границ групп A, B и C и применение результатов на складе.