Бреттон-Вудская валютная система: устройство и крах
Бреттон-Вудская валютная система - послевоенный порядок международных расчётов, основанный на согласованных валютных паритетах и особой роли доллара США. Большинство стран поддерживали курсы своих валют к доллару, а США обменивали официальные долларовые резервы на золото по установленной цене. Правила должны были дать торговле предсказуемость, но оставляли возможность изменить паритет при серьёзном дисбалансе. Разберём механизм, его ограничения и причины распада.
Откуда появилась система
В межвоенные годы депрессия, торговые ограничения и валютные кризисы подорвали международные расчёты. Страны стремились защитить собственную экономику, в том числе меняя курсы и ограничивая обмен валют. После Второй мировой войны понадобились общие правила, которые помогли бы восстановить торговлю и снизить неопределённость.
В июле 1944 года представители 44 стран собрались в Бреттон-Вудсе, штат Нью-Гэмпшир. По данным архива Всемирного банка, конференция подготовила соглашения о Международном валютном фонде и Международном банке реконструкции и развития. Среди главных разработчиков будущего порядка были британский экономист Джон Мейнард Кейнс и представитель США Гарри Декстер Уайт.
Кейнс предлагал международный клиринговый союз и расчётную единицу банкор; замысел Уайта предполагал фонд с более ограниченными ресурсами. Итоговый МВФ отличался от обоих первоначальных проектов. Название системы происходит от места конференции, а не от названия валюты. Соглашение 1944 года задало рамку, но полноценная работа системы сложилась постепенно: восстановление и переход к конвертируемости заняли годы.
Золото, доллар и национальные валюты
В основе был паритет - официально согласованная стоимость валюты, выраженная через золото или доллар установленного золотого содержания. На практике большинство участников поддерживало курс к доллару. США, в свою очередь, обеспечивали официальную конвертацию долларов в золото по цене 35 долларов за тройскую унцию. Так национальные валюты были косвенно связаны с золотом через доллар. Правила паритетов и официальную цену золота описывает исторический обзор МВФ.
Это не означало, что любой человек в любой стране мог предъявить доллары американскому казначейству и получить металл. Ключевую роль играли официальные денежные власти и их резервы. Доллары использовались для международных платежей и хранения резервов, поэтому положение США было особым: доллар служил одновременно национальной и международной валютой.
При классическом золотом стандарте связь валют с золотом строилась иначе; исторический пример его применения в России рассмотрен в статье о денежной реформе Витте. В Бреттон-Вудсе золото оставалось якорем системы, но между большинством валют и металлом находился доллар.
Как центральный банк удерживал курс
По правилам участники должны были поддерживать рыночный курс в пределах около 1% от паритета. Допустим, учебный паритет составляет 10 условных единиц за доллар. Тогда ориентир для курса - примерно от 9,9 до 10,1 единицы за доллар. Это условный пример, а не исторический курс конкретной страны; котировка здесь выражена в национальных единицах за доллар.
Если спрос на доллары рос и национальная валюта слабела к верхней границе, центральный банк мог продавать доллары из резервов и покупать собственную валюту. При противоположном давлении он мог покупать доллары, увеличивая предложение национальной валюты. Так интервенция поддерживала выбранный курс, но расходовать резервы бесконечно было нельзя.
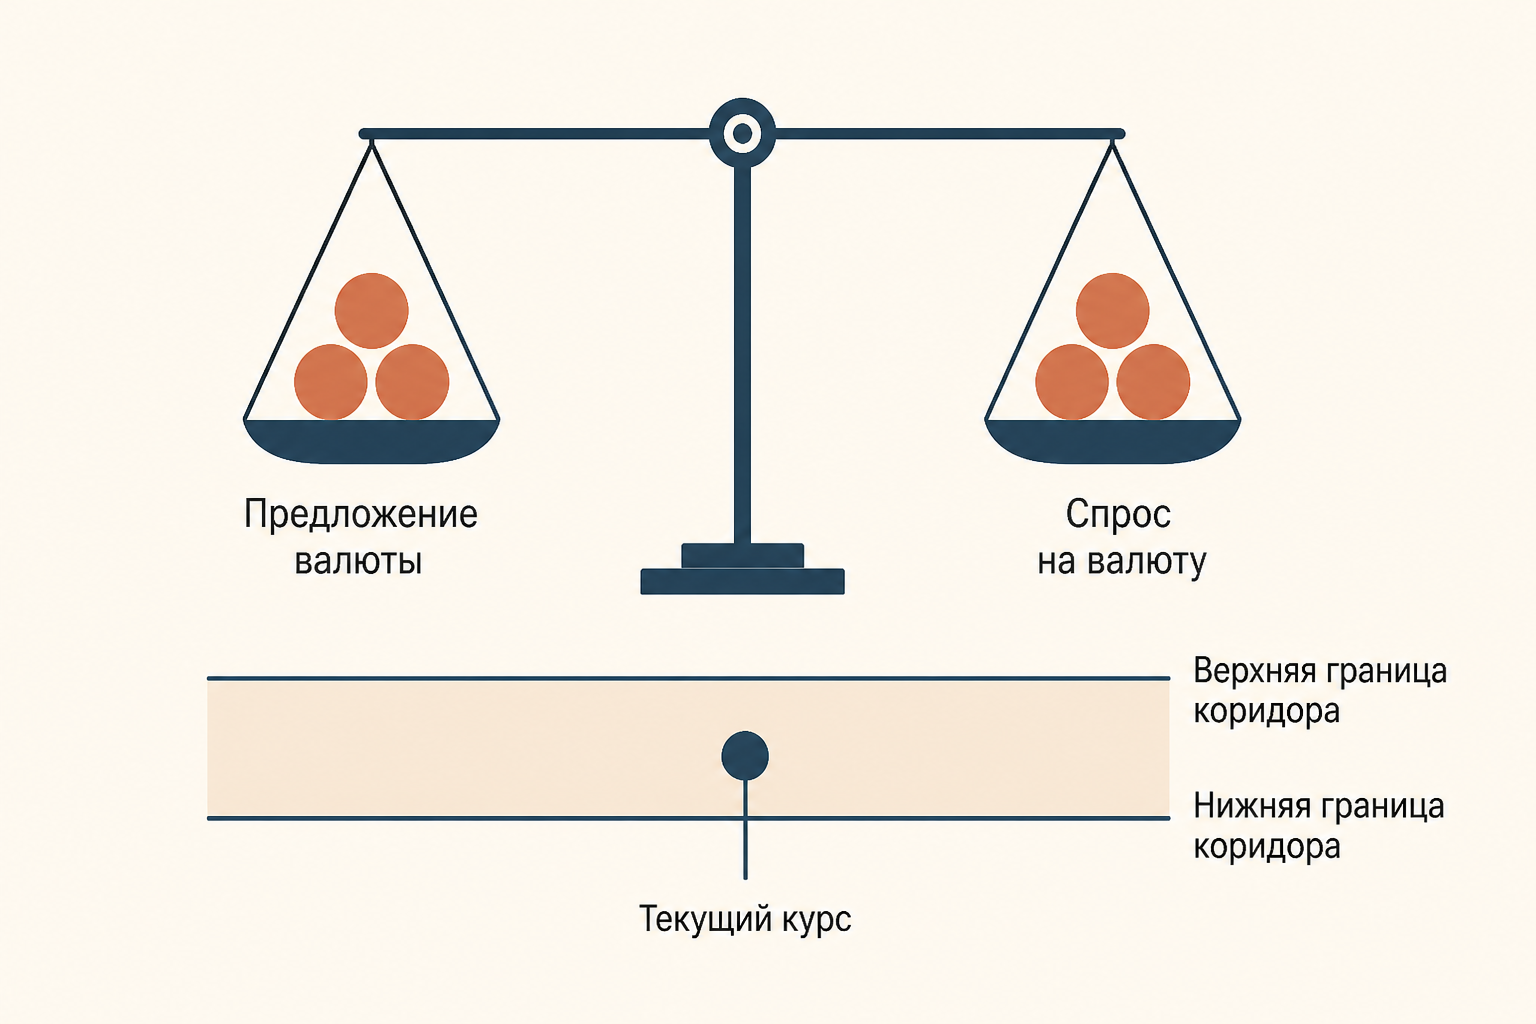
Интервенция решала непосредственную задачу на рынке, но её последствия выходили за пределы обменного пункта. Например, при длительном дефиците внешних платежей продажа долларов сокращала международные резервы страны. Если участники рынка ожидали скорой девальвации, они могли заранее обменивать национальную валюту на доллары, усиливая давление на курс. Поэтому устойчивость паритета зависела не только от объявленного числа, но и от доверия к экономической политике и наличия ресурсов для его защиты.
Фиксация не была абсолютно жёсткой. При фундаментальном неравновесии платёжного баланса страна могла предложить изменение паритета по процедурам МВФ. Девальвация означала снижение официальной стоимости валюты; ревальвация - повышение. Так система пыталась совместить стабильность с возможностью приспособления. Разницу между фиксированными и плавающими курсами подробнее показывает обзор режимов валютного курса.
Зачем нужны были МВФ и Всемирный банк
МВФ должен был следить за международными валютными правилами и предоставлять странам ресурсы при трудностях с платёжным балансом. Временное финансирование помогало не менять паритет сразу из-за краткосрочного оттока валюты и не прибегать к разрушительным ограничениям. Ресурсы фонда не устраняли автоматически причины долговременного дефицита: стране всё равно приходилось корректировать политику или, при необходимости, паритет.
Международный банк реконструкции и развития получил другую задачу: помогать финансировать восстановление и развитие. Эти учреждения возникли из одной конференции, но не были одним банком и не выполняли одну функцию. МВФ занимался прежде всего валютной стабильностью и платёжными трудностями, а банк - долгосрочным финансированием проектов.
Порядок также опирался на экономический вес США и доверие к доллару. Вопрос о том, насколько мировой порядок зависит от сильного лидера, рассматривается отдельно в теории гегемонистской стабильности; она помогает обсуждать политические условия системы, но не заменяет её валютный механизм.
Почему система оказалась под давлением
После войны миру требовались доллары для торговли и восстановления. Со временем долларовые обязательства перед иностранными держателями росли, а золотой запас США не мог бесконечно увеличиваться вместе с ними. Возникало противоречие: международной экономике нужны были долларовые резервы, но чем больше их накапливалось за пределами США, тем острее становился вопрос, хватит ли золота для обмена официальных долларовых требований. Эту проблему связывают с дилеммой Триффина.
Давление создавали и различия в инфляции, экономической политике и внешних балансах стран. Когда участники рынка ожидали изменения паритета, краткосрочные капиталы могли ускорить движение к нему. Защита старого курса требовала интервенций и резервов, а изменение курса затрагивало торговлю и внутреннюю политику. Поэтому кризис нельзя объяснить одной причиной или представить как внезапную техническую ошибку.
Власти пытались выиграть время через международную координацию и валютные операции. Но доверие к обещанию обмена долларов на золото слабело. По мере роста давления прежнее сочетание фиксированных курсов, свободно используемого доллара и официальной золотой конвертации становилось всё труднее поддерживать.
От закрытия золотого окна к плавающим курсам
15 августа 1971 года президент США Ричард Никсон объявил о приостановке обмена официальных долларовых резервов на золото. МВФ описывает это решение как закрытие «золотого окна»: исчезла опора, связывавшая доллар с металлом по прежней официальной цене. Однако 1971 год не означает, что все валюты немедленно и окончательно перешли к свободному плаванию.
В конце 1971 года Смитсоновское соглашение установило новые паритеты и расширенные пределы колебаний для основных валют. Попытка восстановить устойчивую систему оказалась недолгой. В начале 1973 года основные валюты перешли к плаванию относительно доллара и друг друга. История МВФ различает закрытие золотого окна в 1971 году и прекращение сотрудничества на основе паритетов основных валют в 1973-м.
Последующие реформы закрепили более разнообразный выбор валютных режимов и изменили официальную роль золота. Эти изменения разбирает статья о Ямайской валютной системе. Доллар при этом сохранил важную международную роль: прекращение золотого обмена не означало его исчезновения из мировой торговли.
Частые ошибки
- Считать все курсы неизменными. Паритеты поддерживались интервенциями, но при фундаментальном неравновесии могли пересматриваться.
- Приписывать обмен золота всем владельцам долларов. Речь шла об официальных иностранных долларовых резервах, а не о праве любого частного лица.
- Путать функции МВФ и банка. Первый помогал с валютными и платёжными трудностями, второй финансировал восстановление и развитие.
- Называть 1971 годом мгновенного перехода к плаванию. После закрытия золотого окна ещё последовала попытка установить новые паритеты; основные валюты перешли к плаванию в 1973 году.
FAQ
Почему доллар стал центром системы?
США обладали крупными золотыми резервами и экономической мощью, а доллар был нужен для международных расчётов. Его официальная связь с золотом сделала его удобным резервным активом для других стран.
Что означали фиксированные, но регулируемые курсы?
Страны удерживали рыночные курсы около согласованных паритетов, но при фундаментальном неравновесии могли предложить их изменение по правилам МВФ. Это отличалось как от постоянной неизменности курса, так и от свободного плавания.
Существует ли МВФ после распада системы?
Да. Распад режима паритетов не упразднил фонд: его задачи и инструменты изменялись вместе с международной валютной системой.
Коротко
Бреттон-Вудский порядок соединил регулируемые валютные паритеты, доллар как главный резервный посредник и его официальный обмен на золото. МВФ помогал странам переживать платёжные трудности, но накопление долларовых обязательств и разногласия в экономической политике усилили давление. Закрытие золотого окна в 1971 году и переход основных валют к плаванию в 1973-м обозначили конец прежнего механизма.
Читайте также
Ямайская валютная система: принципы и особенности
Ямайская валютная система: как возникла после Бреттон-Вудса, как страны выбирают режимы валютного курса и какую роль в международных расчётах играют золото, SDR и надзор МВФ.
Валютный курс номинальный и реальный: формулы и пример
Чем номинальный валютный курс отличается от реального: прямая и косвенная котировка, формула ε = e·P*/P, реальный эффективный курс, пример расчёта и связь с чистым экспортом.
Режимы валютного курса: от привязки до плавания
Режимы валютного курса: чем свободное плавание отличается от фиксации, валютного правления и коридора, как работает невозможная троица и по каким критериям страна выбирает режим.
Модель Дорнбуша: overshooting обменного курса и жёсткие цены
Модель Дорнбуша (overshooting обменного курса): почему при денежном шоке валютный курс перелетает долгосрочное равновесие. Жёсткие цены, паритет ставок и фазовая динамика.
Модель Манделла-Флеминга: курсы и невозможная троица
Модель Манделла-Флеминга: расширение IS-LM на открытую экономику. Кривые IS, LM, BP, фиксированный и плавающий курс, эффективность фискальной и монетарной политики, невозможная троица.

ABC-анализ запасов: расчёт и пример
ABC-анализ запасов по стоимости годового расхода: формулы, пример с накопленными долями, правило границ групп A, B и C и применение результатов на складе.