Режимы валютного курса: от привязки до плавания
Курс рубля к доллару меняется каждую секунду торгов, а курс гонконгского доллара к тому же доллару США держится в узком коридоре с 1983 года. Разница не в силе экономики и не в размере резервов, а в правилах: страны выбирают разные режимы валютного курса и берут на себя разный объём обязательств перед рынком. Ниже разберём всю шкалу режимов от долларизации до свободного плавания, механику валютного правления и коридора, невозможную троицу и критерии выбора, по которым в курсовой обычно и просят обосновать вывод. Чтобы собрать разбор под свою формулировку задания, начните с конструктора ниже.
Что такое режим валютного курса
Режим валютного курса - это набор правил, по которым определяется цена национальной валюты в иностранной и по которым центральный банк вмешивается в её движение. Чтобы опознать режим, достаточно ответить на три вопроса: объявлен ли целевой уровень курса, обязан ли регулятор его удерживать и чем это обязательство обеспечено - резервами, ставкой или ничем.
Курс при этом важно отделять от его реального аналога. Номинальный курс - это то, что видно в обменнике, а реальный курс учитывает разницу цен внутри страны и за рубежом:
где - уровень цен за границей, - внутри страны. Режим управляет номинальным курсом, но не отменяет подстройку реального: если курс заморожен, а инфляция внутри выше зарубежной, реальный курс всё равно укрепится и экспорт потеряет конкурентоспособность. Просто подстройка пойдёт не через котировку, а через цены и зарплаты - медленно и болезненно.
МВФ ведёт официальную классификацию режимов в ежегодном обзоре AREAER и с 2009 года различает две версии: де-юре, то есть объявленную страной, и де-факто, восстановленную по фактическому поведению курса и резервов. Расхождение между ними - отдельный сюжет, к нему вернёмся ниже.
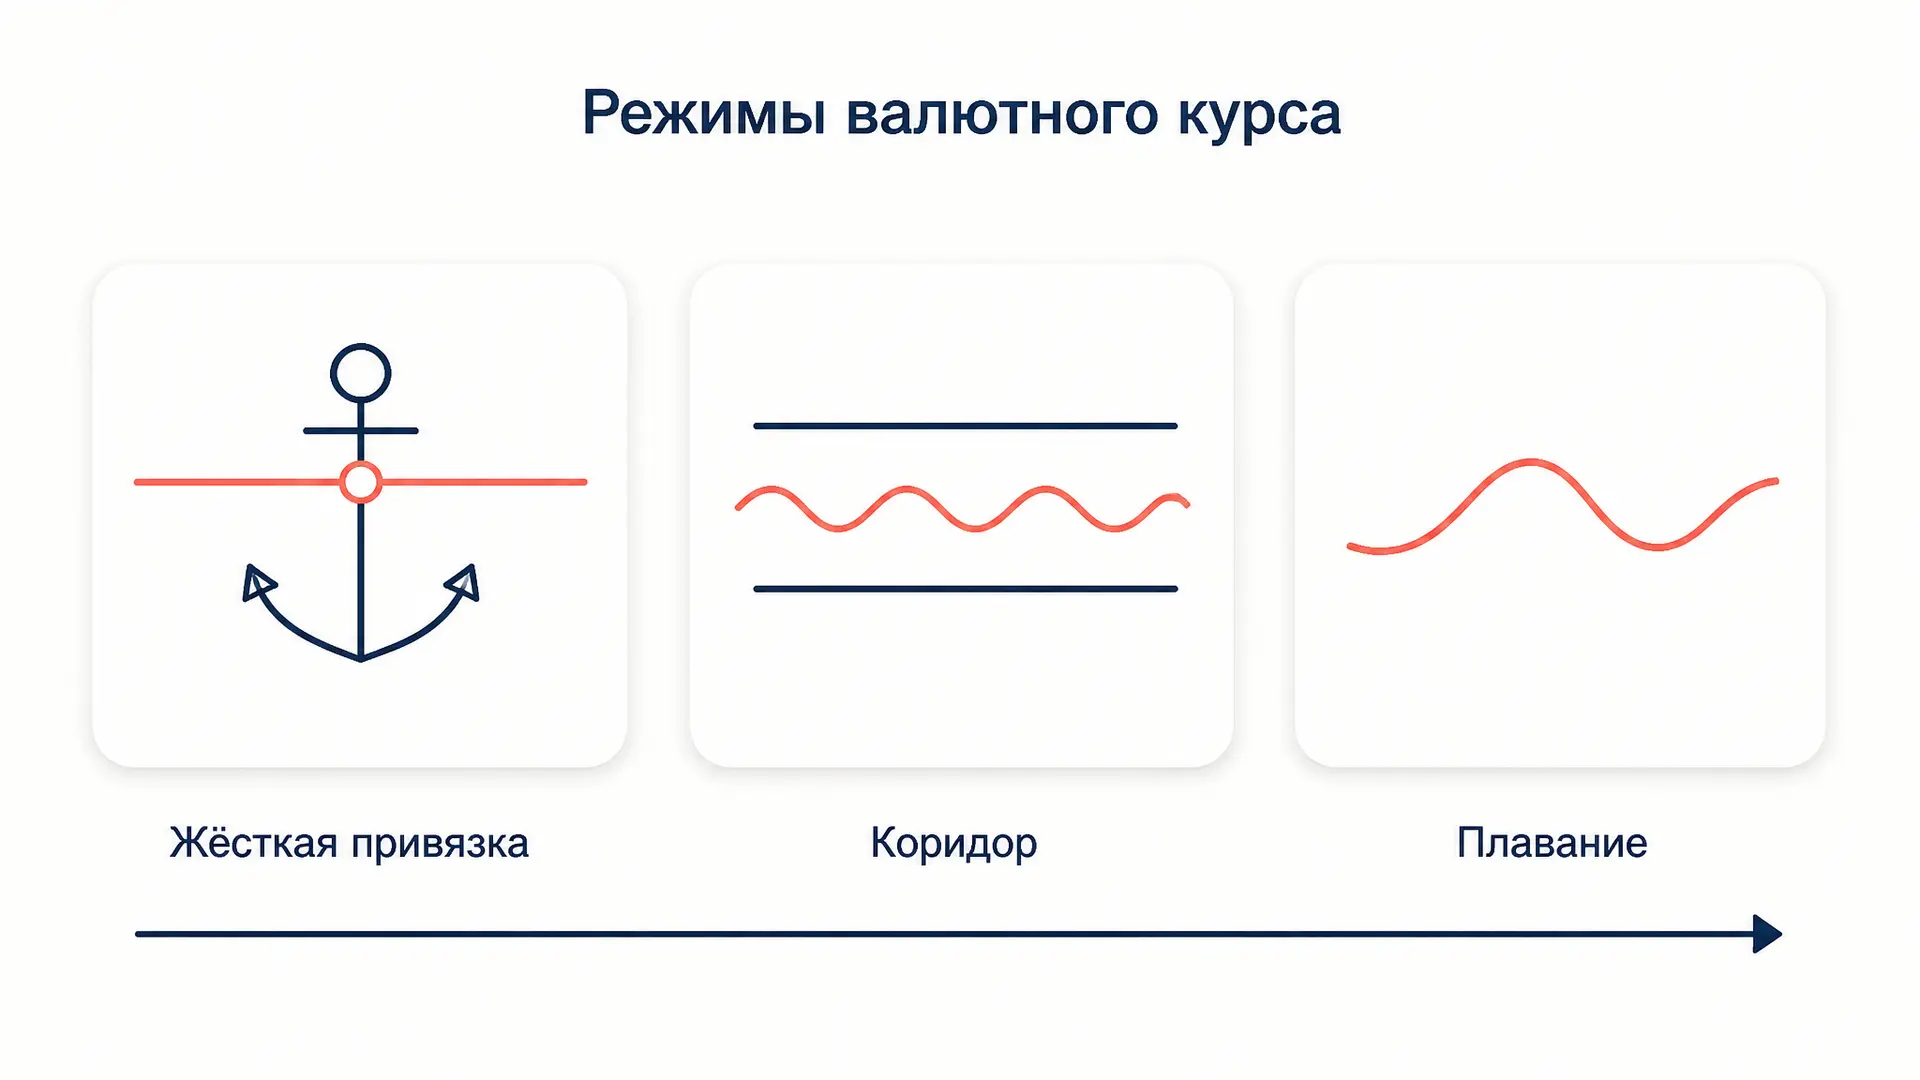
Шкала режимов: от долларизации до свободного плавания
Режимы удобно представлять не списком, а непрерывной шкалой жёсткости обязательства. На одном конце государство вообще отказывается от собственной денежной политики, на другом - полностью отпускает курс.
- Жёсткие привязки. Официальная долларизация (Панама, Эквадор), членство в валютном союзе (зона евро), валютное правление.
- Промежуточные режимы. Обычная фиксация к валюте или корзине, валютный коридор, ползущая привязка, ползущий коридор.
- Плавающие режимы. Управляемое плавание и свободное плавание.
Ключевая закономерность шкалы: чем жёстче обязательство по курсу, тем меньше у центрального банка свободы в ставке и тем больше нагрузка на резервы. Свобода в одном месте всегда оплачивается ограничением в другом - формально это и описывает невозможная троица.
Жёсткие привязки: когда курс перестаёт быть инструментом
Валютное правление (currency board) - самый строгий из режимов, сохраняющих национальную валюту. Регулятор обязуется обменивать её на резервную по фиксированному курсу и эмитировать только под приток иностранной валюты, так что денежная база полностью покрыта резервами:
где - резервы в иностранной валюте, - денежная база. Печатать деньги «под бюджет» или под кредиты банкам при таком правиле невозможно физически: любая эмиссия требует поступления валюты в резервы. Так устроены денежные системы Гонконга и Болгарии.
Плата за такую конструкцию высока. Страна импортирует чужую денежную политику вместе с чужой ставкой, теряет кредитора последней инстанции для банков и лишается курсового амортизатора. Внешний шок при жёсткой привязке гасится не котировкой, а внутренней девальвацией - падением зарплат и занятости. Зато режим даёт то, чего слабым институтам не хватает: мгновенное доверие и низкую инфляцию, импортированную из страны-якоря.
Промежуточные режимы: фиксация, коридор, ползущая привязка
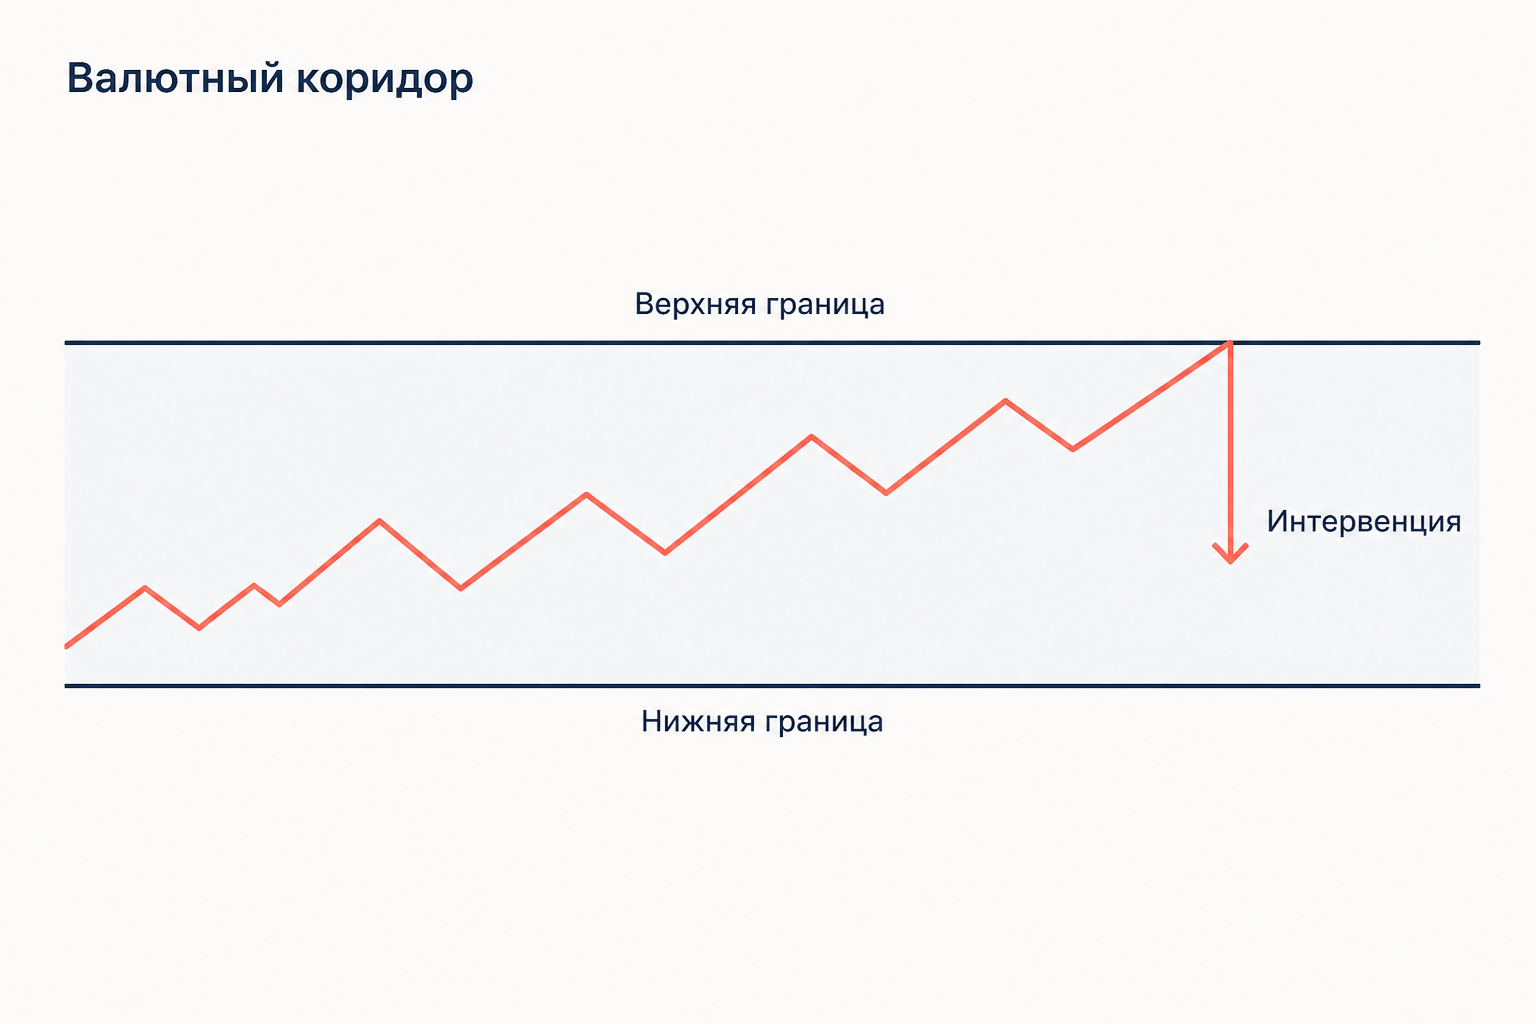
Промежуточные режимы пытаются взять от привязки предсказуемость, а от плавания - гибкость. Обычная фиксация задаёт центральный паритет , вокруг которого допускаются колебания на :
Пока курс внутри полосы, регулятор не вмешивается; у границы он обязан выйти на рынок с интервенцией. Чем шире коридор, тем ближе режим к плаванию.
Ползущая привязка (crawling peg) добавляет к паритету плановое движение: центральный уровень сдвигают маленькими шагами, обычно на разницу инфляций внутри страны и у якоря, чтобы реальный курс не укреплялся:
Российская практика прошла по этой части шкалы почти целиком: валютный коридор середины девяностых, затем бивалютная корзина из долларов и евро с плавающими границами и регулярными интервенциями, и только в ноябре 2014 года - переход к плавающему курсу одновременно с введением таргетирования инфляции.
Слабое место всех промежуточных режимов - уязвимость к спекулятивной атаке. Объявленный уровень превращает решение регулятора в бесплатную ставку для рынка: если резервы выглядят недостаточными, инвесторы играют против валюты, и защита коридора обходится либо в резервы, либо в резкий рост ставки.
Плавание: свободное и управляемое
При свободном плавании курс определяют спрос и предложение, а центральный банк выходит на рынок редко и только для сглаживания расстройства торгов, а не ради уровня. Курс становится амортизатором: при падении цен на экспортный товар валюта дешевеет, доходы экспортёров и бюджета в национальной валюте поддерживаются, а импорт автоматически сжимается.
Управляемое плавание - та же схема без объявленного целевого уровня, но с регулярными интервенциями и операциями, сглаживающими динамику. Формальных обязательств нет, фактическое влияние есть.
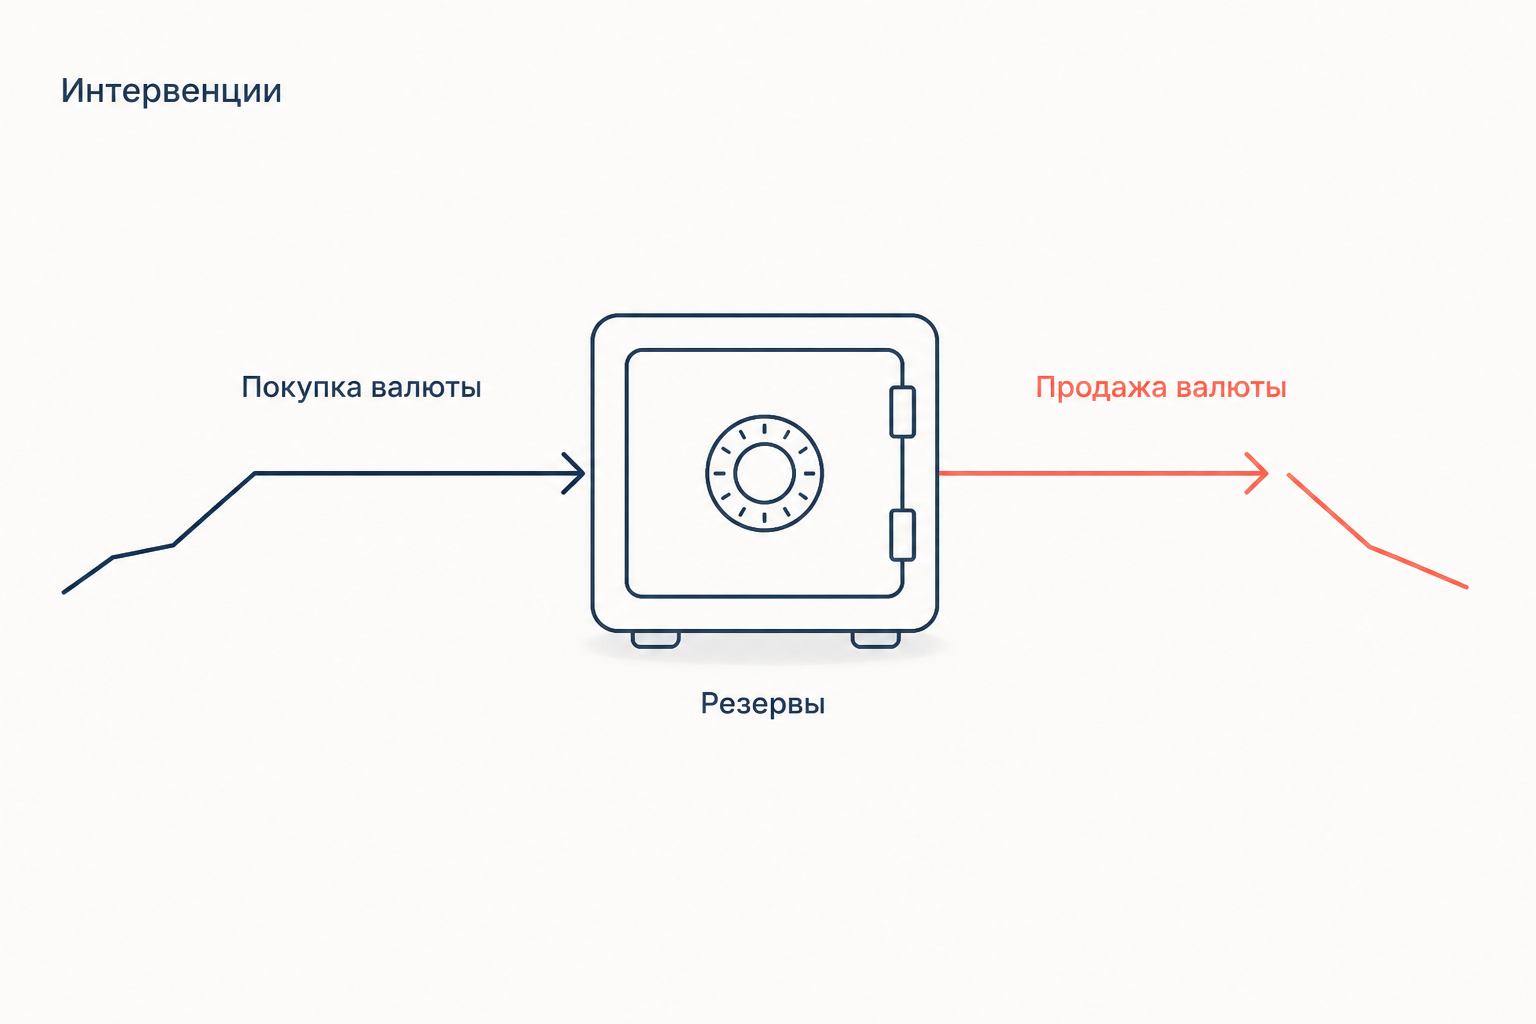
Частое заблуждение: при плавании регулятор якобы не влияет на курс вовсе. Влияет, только косвенно - через ключевую ставку, которая меняет доходность активов в национальной валюте и приток капитала. Разница в том, что курс здесь следствие политики, а не её цель.
Невозможная троица
Выбор режима ограничен жёстче, чем кажется. Трилемма открытой экономики утверждает: фиксированный курс, свободное движение капитала и независимая денежная политика одновременно недостижимы - доступны любые два элемента из трёх.
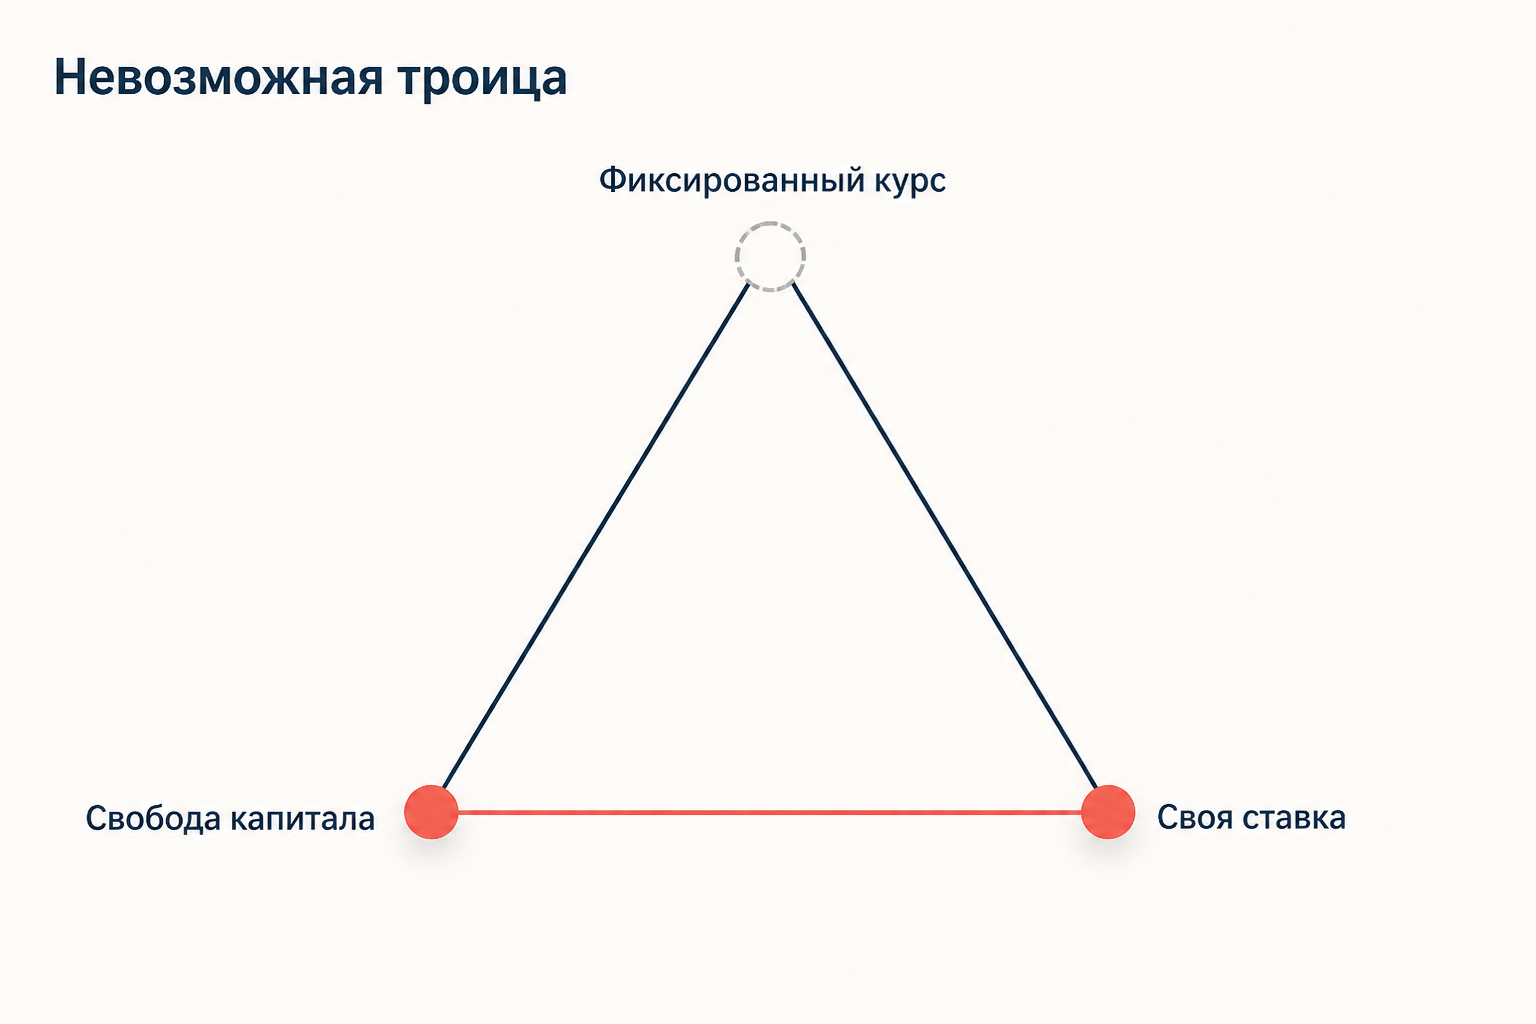
Механику показывает непокрытый паритет процентных ставок: при свободном движении капитала внутренняя ставка привязана к внешней и ожидаемому изменению курса,
Если курс зафиксирован, ожидаемое изменение равно нулю и ставка обязана повторять зарубежную - своей политики нет. Хотите свою ставку при открытом счёте капитала - отпускайте курс. Хотите и фиксацию, и свою ставку - вводите ограничения на движение капитала. Третьего варианта уравнение не оставляет.
Де-юре и де-факто: почему классификации расходятся
Объявленный режим часто не совпадает с фактическим. Кальво и Райнхарт описали это явление как «страх плавания»: страна декларирует плавающий курс, но на практике гасит колебания резервами и ставкой, потому что боится инфляционного переноса и переоценки валютного долга. Встречается и обратное - объявленная привязка, которую фактически регулярно пересматривают.
Для учебной работы отсюда следует практическое правило: режим определяют не по заявлению регулятора, а по данным. Смотрят на волатильность курса, изменчивость резервов и частоту вмешательств - устойчиво низкая волатильность курса при скачущих резервах означает фактическую привязку, как её ни назови.
Как выбирают режим
Универсально лучшего режима нет, есть соответствие структуре экономики. Работают четыре критерия.
- Характер шоков. Модель Манделла - Флеминга даёт ориентир: при реальных шоках (цены на сырьё, спрос на экспорт) выгоднее плавание, при денежных - фиксация.
- Структура экспорта. Сырьевой экономике плавающий курс служит встроенным стабилизатором бюджета и паритет покупательной способности здесь работает лишь как долгосрочный ориентир.
- Долларизация долга. Если обязательства компаний и государства номинированы в чужой валюте, девальвация бьёт по балансам сильнее, чем помогает экспорту.
- Доверие к институтам. При слабой репутации регулятора жёсткая привязка импортирует чужое доверие; при сильной - плавание в связке с инфляционной целью даёт больше свободы.
Частые ошибки
- Путают режим и уровень курса. «Курс вырос» - это не смена режима; режим меняется, когда меняются правила вмешательства.
- Любую фиксацию называют валютным правлением. Правление требует полного покрытия денежной базы резервами и запрета на дискреционную эмиссию, обычная привязка - нет.
- Считают, что при плавании регулятор бессилен. Он действует через ставку и канал ожиданий, просто не берёт обязательств по уровню.
- Берут де-юре классификацию как факт. Без проверки волатильности курса и резервов вывод о режиме недоказан.
- Приписывают девальвации автоматическую пользу. Эффект переноса в цены и валютный долг могут перевесить выигрыш экспортёров.
FAQ
Чем валютное правление отличается от обычной фиксации? Объёмом обязательства. При обычной привязке регулятор защищает курс интервенциями, но сохраняет право девальвировать и печатать деньги. При валютном правлении эмиссия законодательно привязана к резервам, поэтому обещание подкреплено механикой, а не намерением.
Может ли страна одновременно таргетировать инфляцию и валютный курс? Устойчиво - нет: инструмент один, ставка, и при конфликте целей придётся выбирать. На практике режимы совмещают частично, сглаживая резкие движения курса, но приоритет остаётся за инфляционной целью.
Бивалютная корзина - это плавающий курс? Нет, это промежуточный режим: границы операционного интервала объявлялись и защищались интервенциями. Плавающим курс становится тогда, когда регулятор перестаёт держать какой-либо уровень.
Коротко
Режимы валютного курса выстраиваются в шкалу от долларизации и валютного правления через фиксацию, коридор и ползущую привязку к управляемому и свободному плаванию. Чем жёстче обязательство по курсу, тем меньше остаётся собственной денежной политики: невозможная троица не позволяет удержать фиксацию, открытый счёт капитала и свою ставку одновременно. Промежуточные режимы дают предсказуемость ценой уязвимости к спекулятивной атаке, плавание - амортизатор внешних шоков ценой волатильности. Выбор определяют характер шоков, структура экспорта, валютный долг и доверие к регулятору, а проверять режим нужно по фактическому поведению курса и резервов, а не по декларации.
Читайте также
Модель Манделла-Флеминга: курсы и невозможная троица
Модель Манделла-Флеминга: расширение IS-LM на открытую экономику. Кривые IS, LM, BP, фиксированный и плавающий курс, эффективность фискальной и монетарной политики, невозможная троица.
Валютный курс номинальный и реальный: формулы и пример
Чем номинальный валютный курс отличается от реального: прямая и косвенная котировка, формула ε = e·P*/P, реальный эффективный курс, пример расчёта и связь с чистым экспортом.
Модель Дорнбуша: overshooting обменного курса и жёсткие цены
Модель Дорнбуша (overshooting обменного курса): почему при денежном шоке валютный курс перелетает долгосрочное равновесие. Жёсткие цены, паритет ставок и фазовая динамика.
Адаптация первокурсников к вузу
Адаптация первокурсников к вузу: виды трудностей, этапы вхождения в учебную и социальную среду, роль куратора и тьютора, методы оценки и практические рекомендации.
Адвербиализация: как слова становятся наречиями
Адвербиализация в русском языке: переход существительных, прилагательных и деепричастий в наречия, критерии, спорные случаи и правила слитного написания.
Акт о супрематии 1534: церковь и власть
Акт о супрематии 1534 года: почему Генрих VIII стал главой церкви Англии, как присяга привела к казни Мора и Фишера, роспуску монастырей и появлению англиканства.