Таргетирование инфляции: как ЦБ удерживает цель
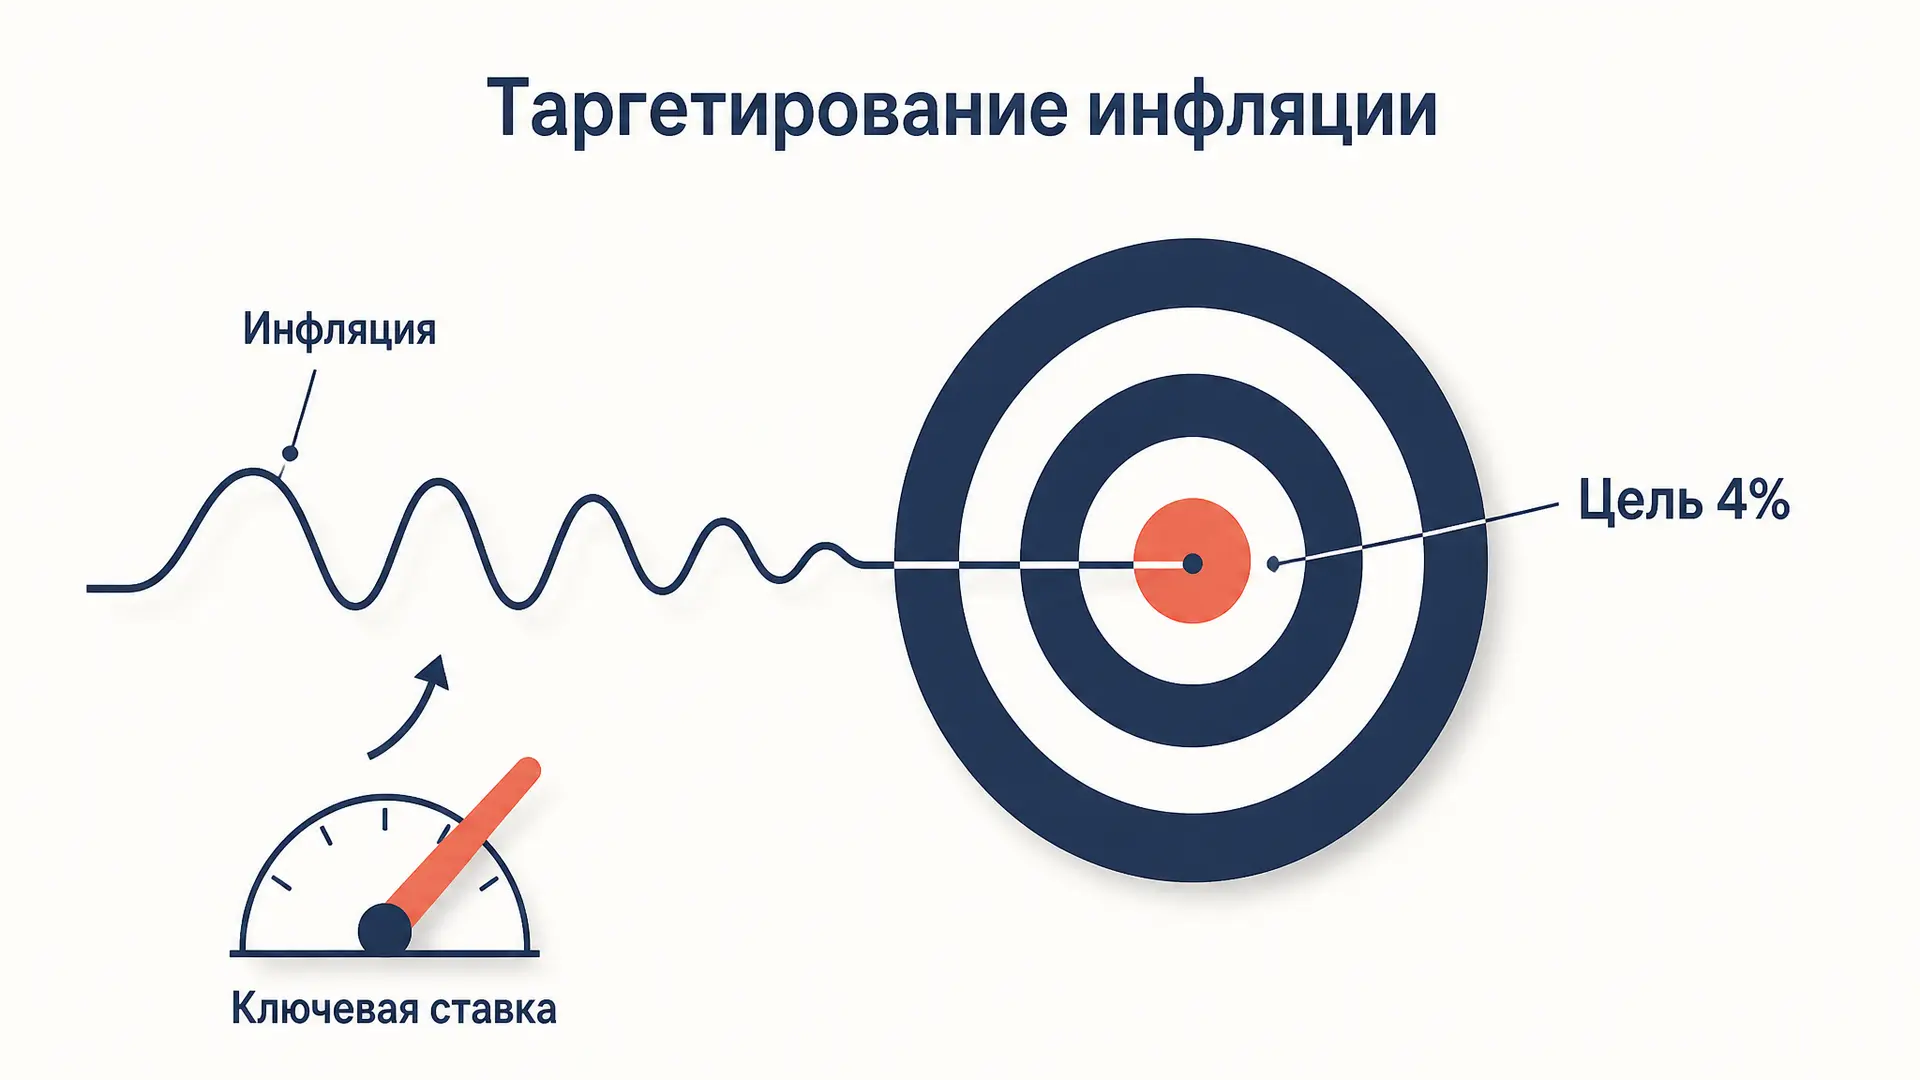
Когда центральный банк объявляет цель «инфляция вблизи 4%», это не прогноз погоды и не пожелание, а публичное обязательство, под которое подстроена вся денежно-кредитная политика. Таргетирование инфляции - режим, при котором регулятор выбирает одну числовую цель по росту цен, отвечает за неё перед обществом и подчиняет ей главный инструмент, ключевую ставку. Разберём, из чего складывается режим, как решение по ставке доходит до цен, чем жёсткий вариант отличается от гибкого и почему всё в итоге держится на ожиданиях людей и бизнеса. Если нужно быстро собрать разбор под конкретный вопрос семинара или курсовой, начните с конструктора ниже.
Что такое таргетирование инфляции
Таргетирование инфляции - режим денежно-кредитной политики, при котором центральный банк публично объявляет количественную цель по инфляции, признаёт ценовую стабильность своим приоритетом и меняет ставку так, чтобы прогнозная инфляция сходилась к цели на горизонте одного-двух лет. Первой режим ввела Новая Зеландия в 1990 году, сегодня по нему работают несколько десятков стран, включая Россию.
Принципиальных отличий от прежних подходов два. Во-первых, цель ставится по конечному результату - по индексу потребительских цен, а не по промежуточному показателю вроде темпа роста денежной массы. Во-вторых, регулятор реагирует не на текущую инфляцию, а на её прогноз: между решением по ставке и реакцией цен проходят кварталы, поэтому политика по определению работает «на опережение». Отсюда второе название режима - таргетирование инфляционного прогноза.
Формально задачу центробанка описывают функцией потерь, которую он минимизирует:
где - фактическая инфляция, - цель, - разрыв выпуска, а - вес, с которым регулятор учитывает состояние экономики. Квадраты означают, что отклонения в обе стороны одинаково нежелательны: дефляция для режима такой же провал, как и перегрев цен.
Из чего состоит режим
Полноценное таргетирование инфляции - это не одна объявленная цифра, а связка из пяти элементов.
- Числовая цель. Точка (4%), диапазон (2–4%) или потолок («не выше 2%»). Точечная цель яснее для коммуникации, диапазон честнее отражает неточность управления.
- Горизонт достижения. Обычно среднесрочный: 4–8 кварталов. Требовать попадания «месяц в месяц» бессмысленно - разовые скачки цен на овощи или топливо регулятор не контролирует.
- Операционный инструмент. Ключевая ставка, через которую банк удерживает краткосрочные ставки денежного рынка рядом с объявленным уровнем.
- Плавающий валютный курс. Одновременно таргетировать инфляцию и курс невозможно: у регулятора один инструмент, а привязка курса заставила бы тратить ставку на её удержание.
- Независимость, подотчётность и коммуникация. Решения не подчинены задаче финансировать бюджет, а каждое из них объясняется публично: пресс-релиз, среднесрочный прогноз, сигнал о будущей траектории ставки.
Проверяйте, все ли пять элементов есть в стране, о которой пишете. Объявленная цель без плавающего курса и без независимости регулятора - это не таргетирование инфляции, а декларация о намерениях.
Трансмиссионный механизм: путь от ставки до цен
Центральный банк не назначает цены в магазинах. Он меняет одну ставку, а дальше импульс расходится по экономике - это и есть трансмиссионный механизм.
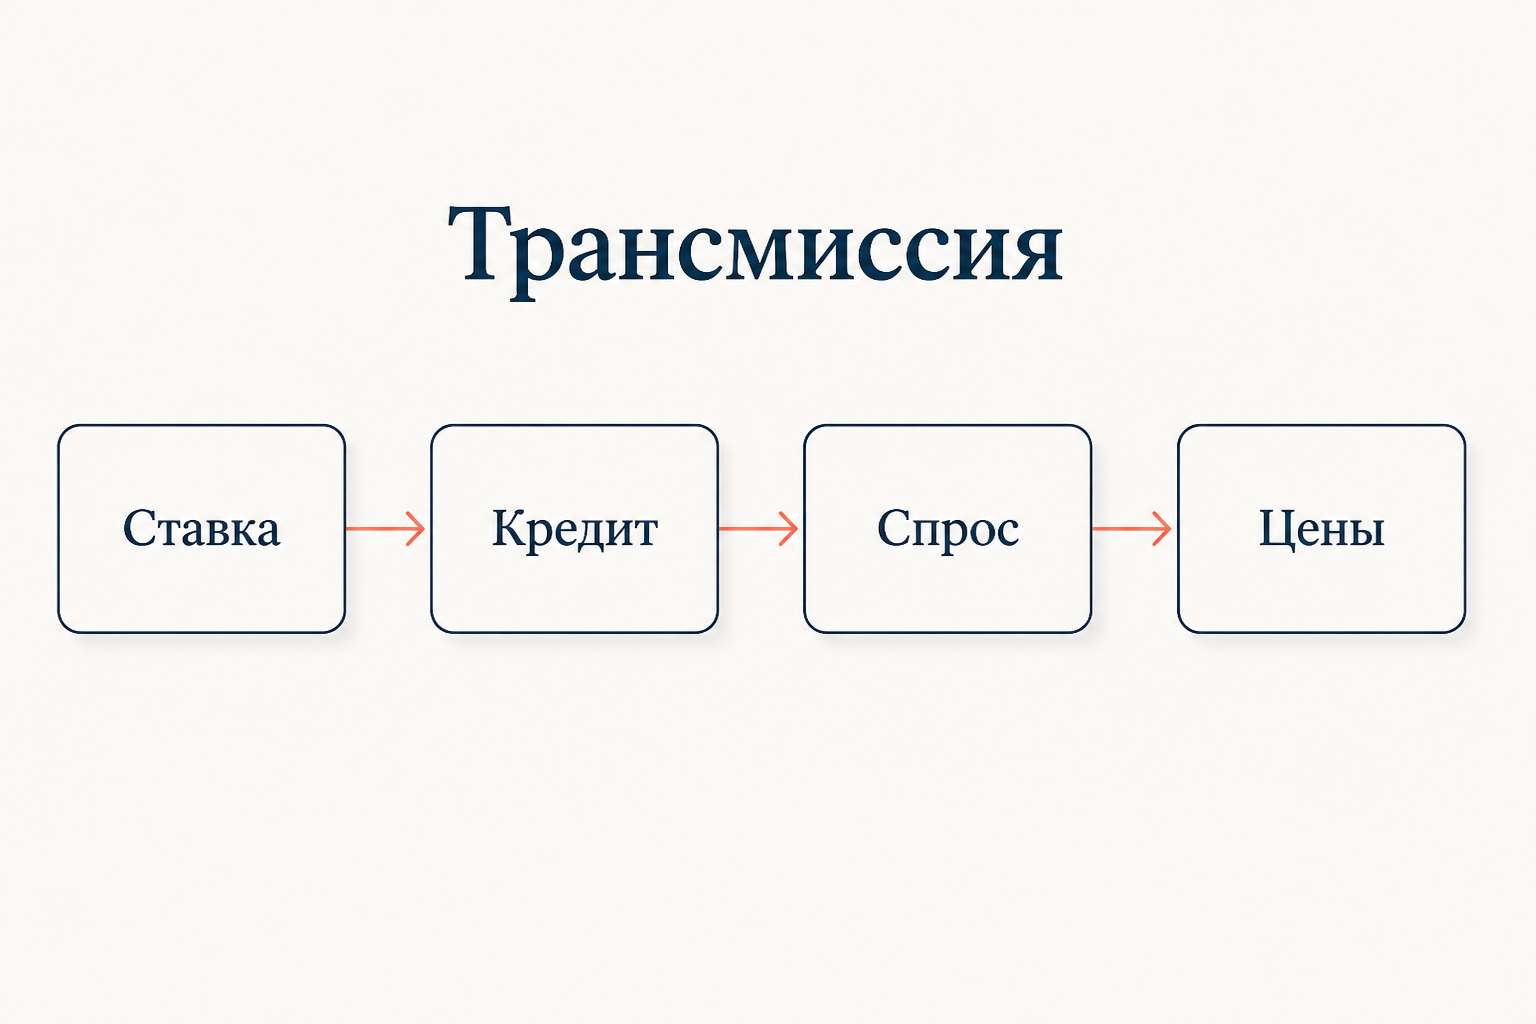
Работают четыре основных канала:
- Процентный. Рост ключевой ставки поднимает ставки по кредитам и депозитам. Сберегать выгоднее, занимать дороже - потребление и инвестиции сжимаются, спрос охлаждается, темп роста цен замедляется.
- Кредитный. Банки ужесточают требования к заёмщикам, объём выдач падает даже у тех, кто готов платить более высокую ставку.
- Валютный. Более высокая ставка делает рублёвые активы привлекательнее, курс укрепляется, импорт дешевеет и тянет цены вниз.
- Канал ожиданий. Решительное повышение ставки убеждает рынок, что цель не будет брошена, и ожидаемая инфляция снижается сама по себе.
Ключевая деталь для любой курсовой: между решением и максимальным эффектом на инфляцию проходит примерно 3–6 кварталов. Поэтому оценивать политику по инфляции текущего месяца некорректно - сегодняшние цены отражают решения годичной давности.
Жёсткое и гибкое таргетирование
Различие задаётся тем самым весом в функции потерь. При жёстком таргетировании : банк смотрит только на инфляцию и возвращает её к цели максимально быстро, ценой глубокого провала выпуска и занятости. При гибком таргетировании : регулятор согласен идти к цели дольше, чтобы не обрушить экономику. На практике почти все центробанки, включая Банк России, применяют именно гибкий вариант.
Из этой логики выводится и практическое правило реакции - ставка отвечает и на инфляционный разрыв, и на разрыв выпуска:
Здесь - нейтральная реальная ставка, а коэффициенты и показывают силу реакции. Условие устойчивости - так называемый принцип Тейлора: , то есть номинальная ставка должна расти быстрее инфляции, иначе реальная ставка при разгоне цен снизится и политика окажется стимулирующей вместо сдерживающей. Пошаговый расчёт по этой формуле разобран в отдельном материале про правило Тейлора процентной ставки.
Чем режим отличается от альтернатив
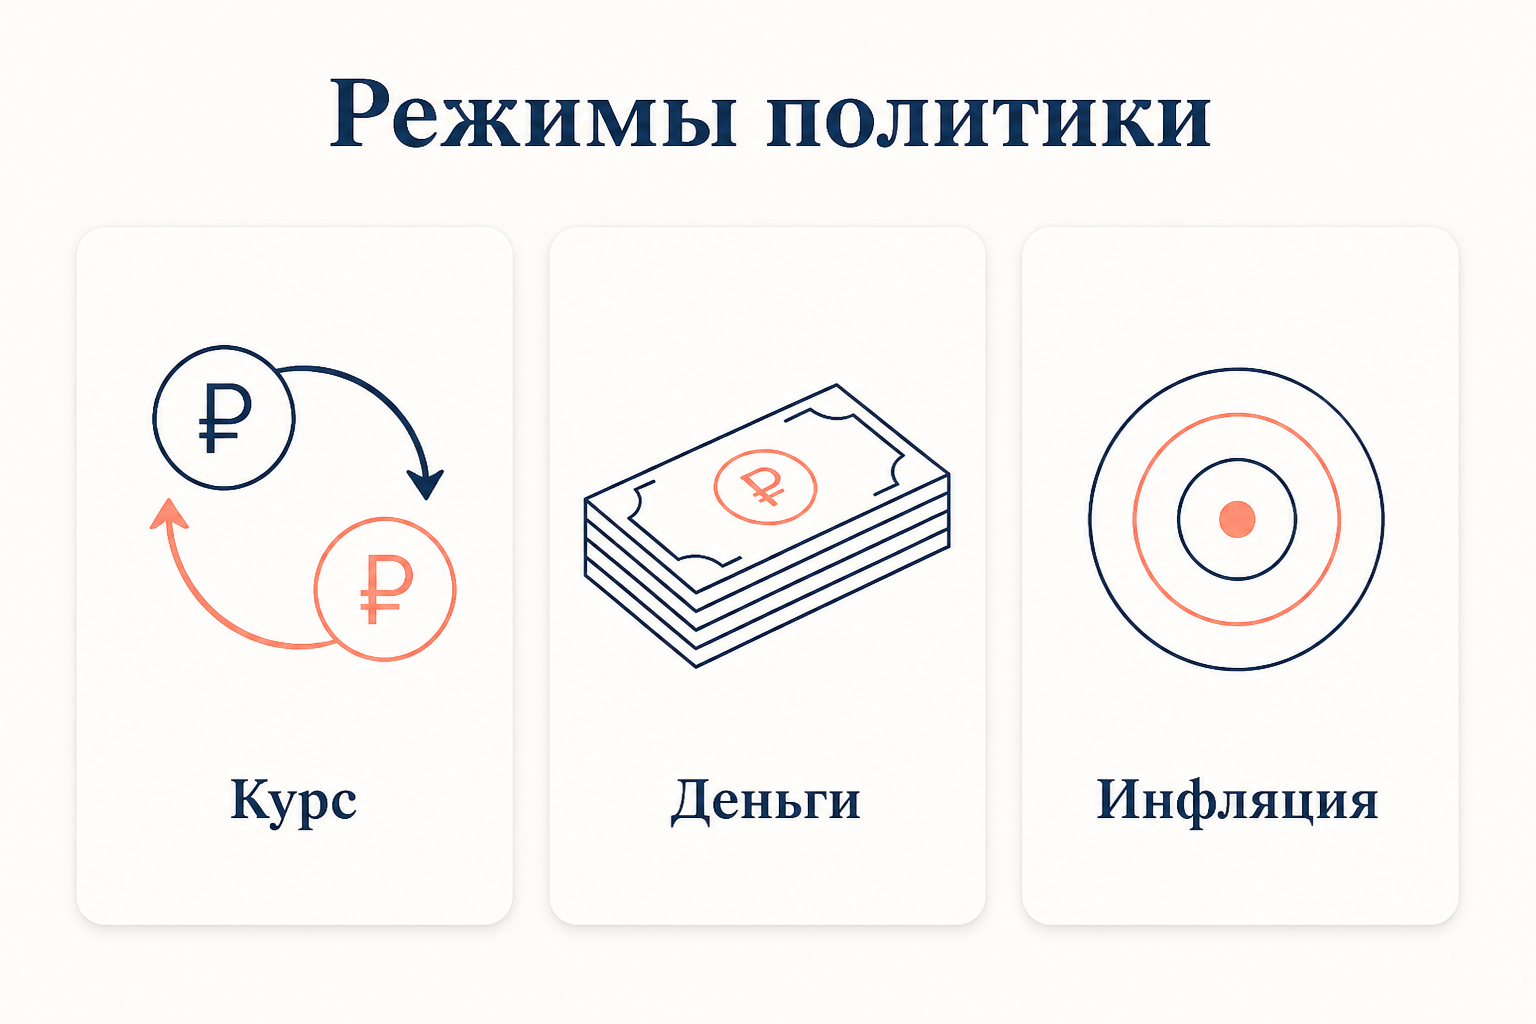
Исторически центробанки пробовали три якоря. Курсовой якорь (привязка к доллару или корзине) даёт быстрый эффект и понятен населению, но импортирует чужую денежную политику и рушится при спекулятивной атаке. Денежное таргетирование - цель по темпу роста агрегата M2 - опирается на стабильность скорости обращения денег, а она с развитием финансовых технологий перестала быть стабильной, и связь между деньгами и ценами разъехалась. Таргетирование инфляции отказывается от промежуточных ориентиров и ставит цель прямо по тому показателю, который волнует людей, оставляя регулятору свободу реагировать на любые шоки.
Плата за эту свободу - сложность. Режим требует качественной статистики, работающего рынка облигаций, доверия к регулятору и умения объяснять свои решения; без этого объявленная цифра не станет якорем.
Инфляционные ожидания и доверие к цели
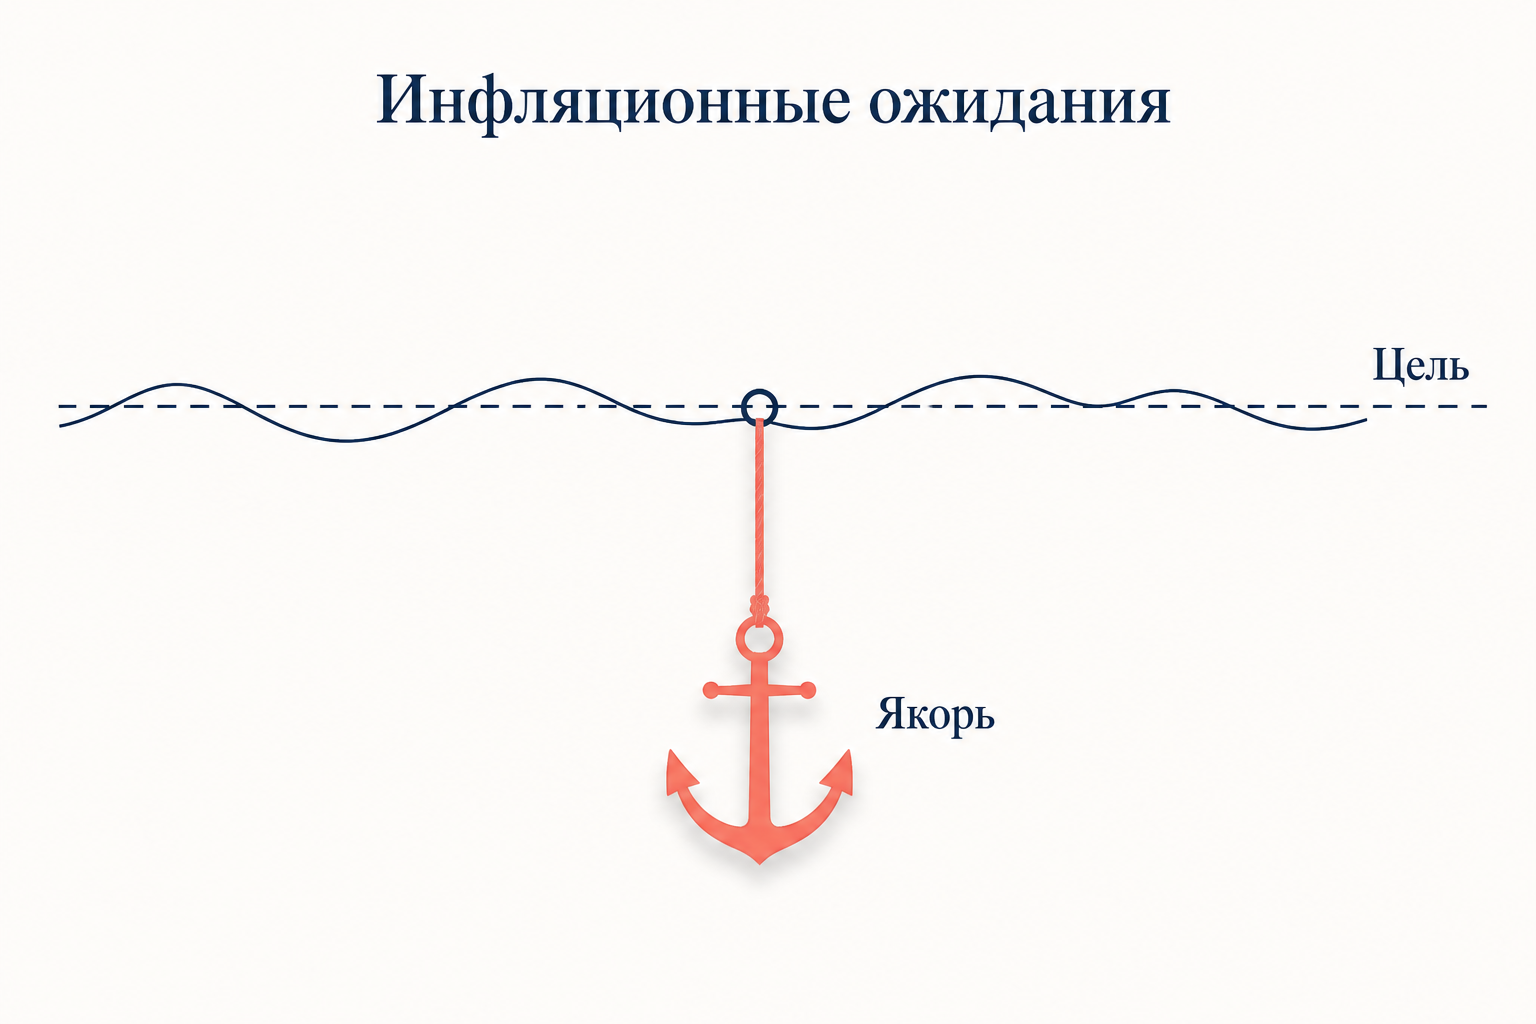
Главный актив режима - заякоренные инфляционные ожидания. Если бизнес верит, что через год инфляция будет около цели, он закладывает в контракты и ценники умеренный рост, работники просят умеренную индексацию - и инфляция действительно оказывается около цели. Ожидания становятся самосбывающимися, а регулятору для удержания цели нужны меньшие движения ставки.
Именно ожидания определяют жёсткость политики в реальном выражении. Экономические решения принимаются по реальной ставке , где - ожидаемая инфляция; связь номинальной и реальной ставок подробно разобрана в статье про эффект Фишера и процентную ставку. При номинальной ставке 16% и ожиданиях 12% реальная ставка всего 4%, и политика вовсе не так жёстка, как кажется по заголовкам.
Обратная ситуация - незаякоренные ожидания: население ориентируется на цены в магазине у дома, воспринимаемая инфляция устойчиво выше официальной, и любой разовый шок сразу переносится в цены. Тогда для того же результата требуется куда более резкое повышение ставки.
Таргетирование инфляции в России
Банк России перешёл к режиму в конце 2014 года: отпустил курс рубля в свободное плавание и сделал ключевую ставку основным инструментом. Публично объявленная цель - годовая инфляция вблизи 4% постоянно, то есть без срока окончания и без пересмотра под текущую конъюнктуру. Решения принимаются по расписанию восемь раз в год, сопровождаются пресс-релизом, среднесрочным прогнозом и прогнозной траекторией средней ключевой ставки.
Сильная сторона российского варианта - техническая: работающий операционный механизм, регулярная коммуникация, измерение ожиданий по опросам. Слабая - как раз ожидания населения, которые остаются чувствительными к курсу и к ценам на отдельные товары, из-за чего Банку России приходится действовать с большим запасом по ставке, чем это потребовалось бы при полном доверии к цели.
Частые ошибки
- Путать цель и прогноз. Цель по инфляции - обязательство регулятора, прогноз - оценка будущего при текущей политике. Расхождение между ними и есть причина менять ставку.
- Считать таргетированием любую заботу об инфляции. Без плавающего курса, независимости и публичной подотчётности это не режим, а лозунг.
- Требовать попадания в цель каждый месяц. Горизонт режима среднесрочный, разовые скачки цен регулятор целенаправленно «смотрит сквозь».
- Сравнивать номинальные ставки разных стран напрямую. Сопоставима только реальная ставка, то есть номинальная за вычетом ожидаемой инфляции.
- Забывать о лагах. Вывод «ставку подняли, а инфляция не упала за месяц, значит режим не работает» игнорирует 3–6 кварталов трансмиссии.
FAQ
Почему цель 4%, а не 0%? Небольшой положительный рост цен создаёт запас до нулевой границы ставок, страхует от дефляции и компенсирует смещение вверх в измерении индекса потребительских цен. У стран с развитыми рынками цель обычно ниже, около 2%, у развивающихся - выше из-за более быстрого роста цен на услуги.
Мешает ли таргетирование инфляции экономическому росту? В гибком варианте регулятор учитывает разрыв выпуска и растягивает возврат к цели, а низкая и предсказуемая инфляция сама по себе улучшает условия для долгих инвестиций. Краткосрочная плата за дезинфляцию (коэффициент потерь выпуска) существует, но она тем меньше, чем выше доверие к политике.
Что происходит при шоке предложения? Рост издержек одновременно поднимает цены и снижает выпуск, и два слагаемых функции потерь тянут ставку в разные стороны. Стандартный ответ - не реагировать на разовое подорожание, но жёстко пресекать его перенос в устойчивую инфляцию и в ожидания.
Коротко
Таргетирование инфляции - режим, где центральный банк объявляет числовую цель по росту цен, отвечает за неё публично и ведёт к ней прогнозную инфляцию с помощью ключевой ставки при плавающем курсе. Импульс от ставки идёт к ценам через процентный, кредитный, валютный каналы и канал ожиданий с лагом в 3–6 кварталов, а гибкий вариант режима позволяет учитывать разрыв выпуска и не жертвовать экономикой ради быстрой дезинфляции. Работает вся конструкция ровно настолько, насколько заякорены инфляционные ожидания: доверие к цели дешевле любого повышения ставки.
Читайте также
Виды монетарной политики: мягкая, жёсткая и по правилу
Виды монетарной политики: чем стимулирующая отличается от сдерживающей, как устроены дискреция и политика по правилу, какие бывают режимы таргетирования и через какие инструменты работает ЦБ.
Правило Тейлора процентной ставки: формула ЦБ
Правило Тейлора процентной ставки: формула связи ключевой ставки центробанка с инфляцией и разрывом выпуска, расчёт по шагам, коэффициенты реакции и типичные ошибки применения.
Адаптация первокурсников к вузу
Адаптация первокурсников к вузу: виды трудностей, этапы вхождения в учебную и социальную среду, роль куратора и тьютора, методы оценки и практические рекомендации.
Адвербиализация: как слова становятся наречиями
Адвербиализация в русском языке: переход существительных, прилагательных и деепричастий в наречия, критерии, спорные случаи и правила слитного написания.
Акт о супрематии 1534: церковь и власть
Акт о супрематии 1534 года: почему Генрих VIII стал главой церкви Англии, как присяга привела к казни Мора и Фишера, роспуску монастырей и появлению англиканства.
Александрийская поэзия: черты и представители
Александрийская поэзия эллинистической эпохи: Мусейон, Каллимах, Феокрит, эпиграмма и учёная работа со старой традицией, повлиявшая на римских поэтов.