Виды монетарной политики: мягкая, жёсткая и по правилу
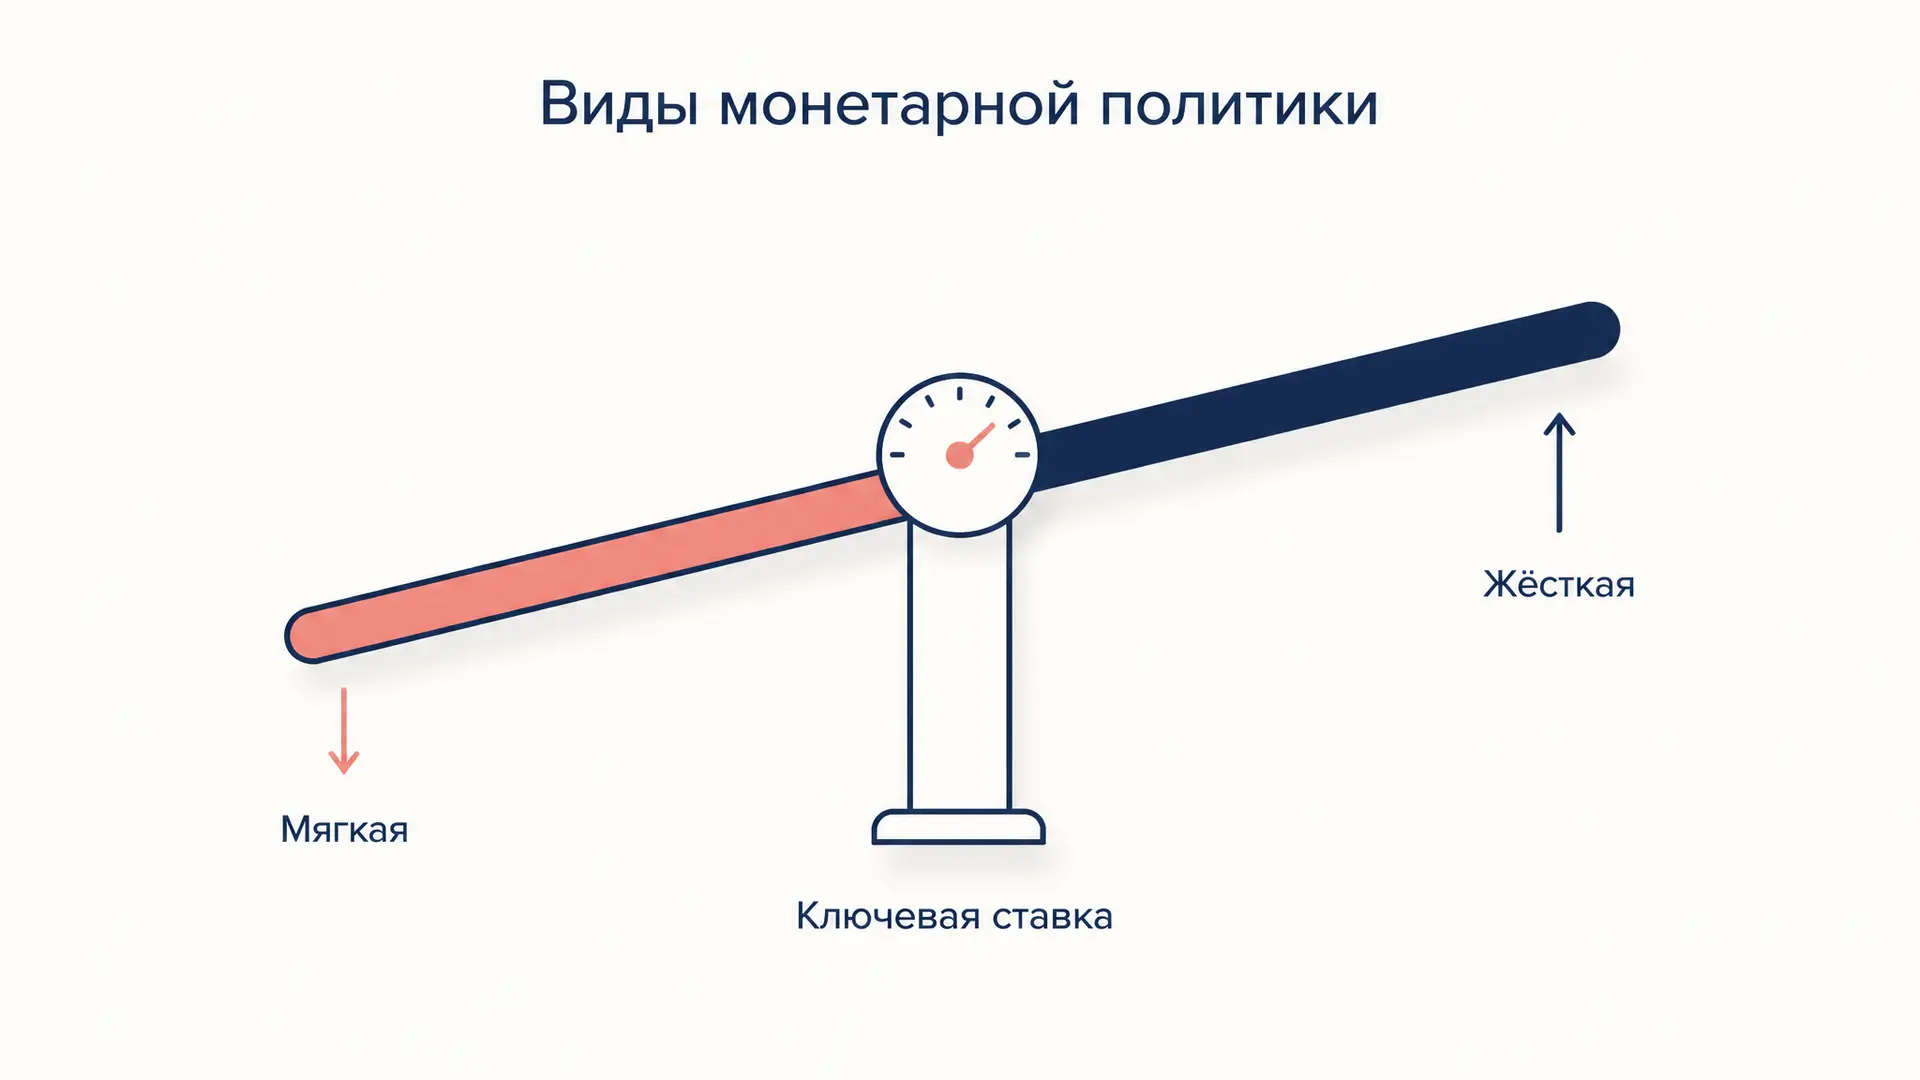
Фраза «центральный банк смягчил политику» звучит в новостях почти каждую неделю, но за ней стоит не одно решение, а целая система классификаций. Виды монетарной политики различают сразу по нескольким независимым осям: по направлению (мягкая или жёсткая), по способу принятия решения (дискреция или правило), по выбранному номинальному якорю (инфляция, денежная масса, курс) и по набору инструментов. Разберём каждую ось отдельно и покажем на числах, как решение регулятора превращается в изменение денежной массы. Начать удобно с калькулятора ниже: он считает денежный мультипликатор и разносит прирост денег по инструментам.
По каким осям вообще делят монетарную политику
Монетарная (денежно-кредитная) политика - это управление стоимостью и количеством денег в экономике ради макроэкономической цели: устойчиво низкой инфляции, а вместе с ней и предсказуемого роста. Субъект здесь один, центральный банк, а вот способов классифицировать его действия несколько, и они не сводятся друг к другу.
Первая ось - направление: расширять денежное предложение или сжимать. Вторая - способ принятия решения: реагировать по обстановке или следовать заранее объявленной формуле. Третья - режим, то есть какую переменную регулятор объявляет своей публичной целью. Четвёртая - инструменты, которыми он эту цель достигает. Путать оси не стоит: политика может быть одновременно мягкой, дискреционной и проводимой в режиме таргетирования инфляции, и это не противоречие, а описание по разным основаниям.
Стимулирующая и сдерживающая: главное деление
Стимулирующая (экспансионистская, мягкая) политика увеличивает денежное предложение и удешевляет кредит. Ключевая ставка снижается, регулятор покупает ценные бумаги у банков, нормативы резервирования могут смягчаться. Цель - вытащить экономику из спада: дешёвый кредит поднимает инвестиции и потребление, разрыв выпуска сокращается. Плата за это - риск разгона инфляции и накопления долговых пузырей.
Сдерживающая (рестрикционная, жёсткая) политика делает ровно обратное: ставка растёт, регулятор изымает ликвидность, кредит дорожает. Так гасят перегрев и инфляционную спираль. Цена вопроса - замедление выпуска и рост безработицы в краткосрочном периоде.
Отдельно стоит нейтральная политика: ставка держится вблизи нейтрального уровня, при котором экономика работает на потенциале, а инфляция стоит на цели. Нейтральная ставка не наблюдается напрямую и оценивается моделями, поэтому спор о том, где она находится, идёт постоянно.
Инструменты: чем именно центральный банк двигает деньги
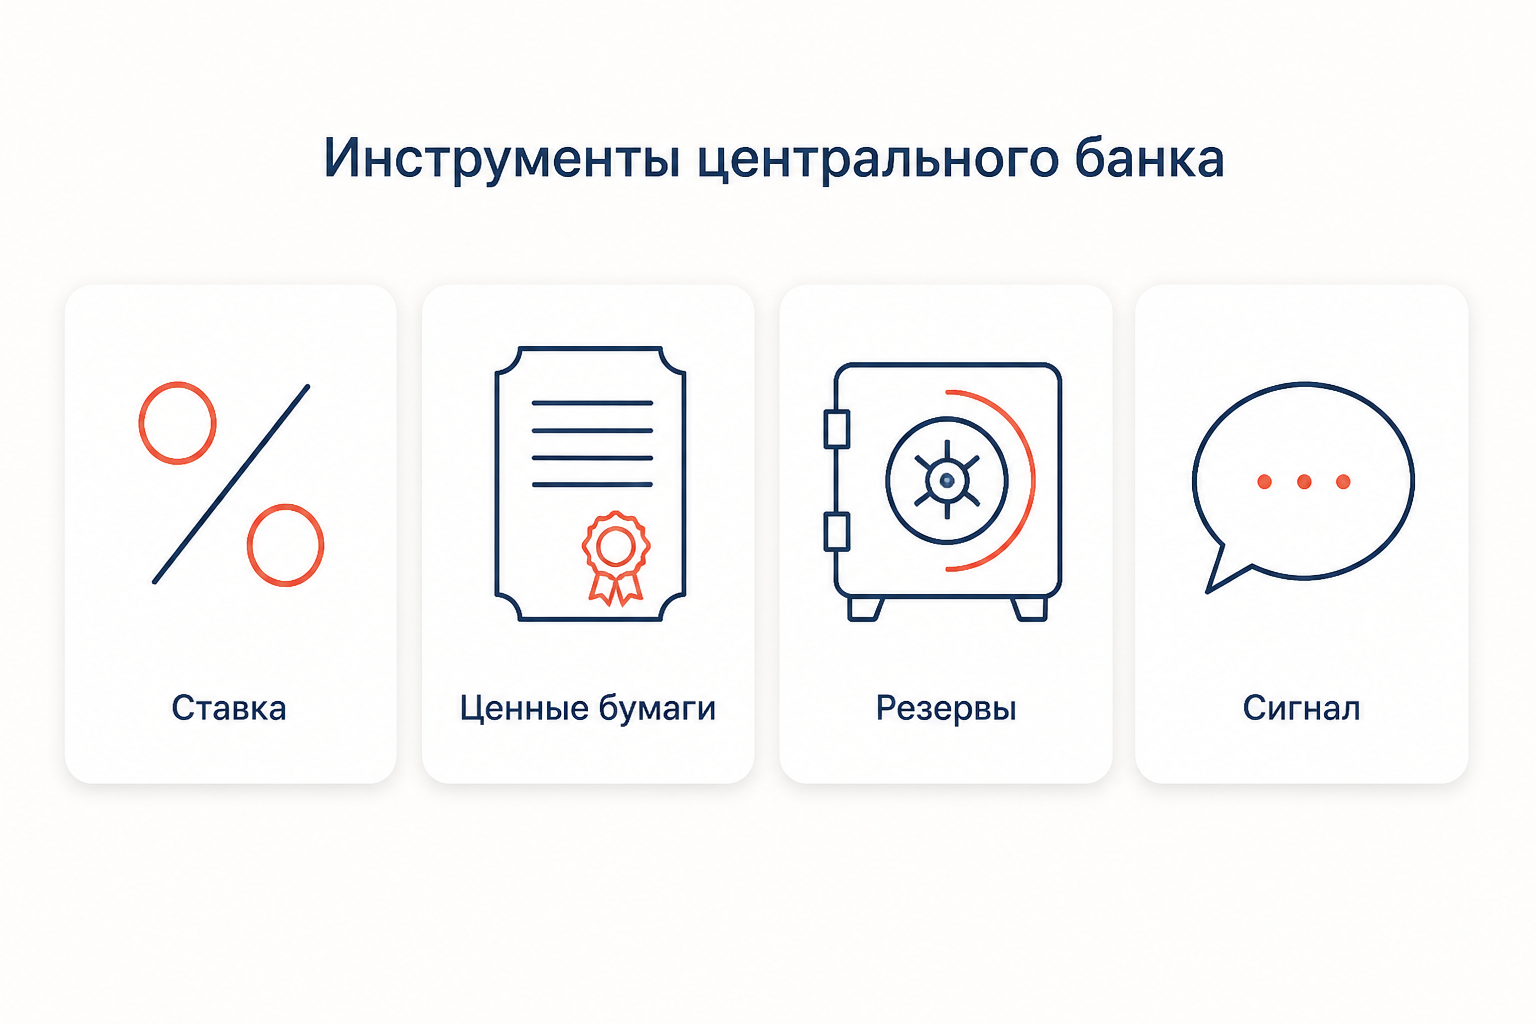
Инструментов в арсенале немного, и они хорошо различаются по силе и точности.
- Ключевая ставка - основной инструмент. Она задаёт стоимость денег для банков, а через неё - ставки по кредитам и депозитам для всех остальных.
- Операции на открытом рынке - покупка и продажа государственных бумаг. Прямо меняют денежную базу: покупка добавляет банкам резервы, продажа изымает.
- Нормативы обязательных резервов - доля привлечённых средств, которую банк обязан держать в ЦБ. Инструмент грубый и редко используемый: сдвиг норматива на четверть пункта бьёт по всей банковской системе разом.
- Коммуникация и сигнал о будущей траектории ставки - самый молодой инструмент. Заявление о намерениях меняет ожидания сегодня, ещё до того, как ставка реально сдвинется.
Как считается эффект: денежный мультипликатор
Количественный каркас для сравнения инструментов даёт денежный мультипликатор. Обозначим - отношение наличных к депозитам, - норму обязательных резервов, - избыточные резервы к депозитам. Тогда
где - денежная база (деньги, выпущенные центральным банком), а - денежная масса. Формула показывает, что регулятор управляет деньгами двумя разными способами: меняя базу (операции на открытом рынке) и меняя сам множитель (нормативы резервов).
Возьмём числа калькулятора выше: трлн руб., , , . Тогда
Пусть ЦБ смягчает политику: снижает норматив на 1,5 процентных пункта и покупает бумаги на 2 трлн руб. Мультипликатор становится , база - 27 трлн, а масса - 129,6 трлн руб. Прирост 16,4 трлн (плюс 14,5%) раскладывается точно: 9,1 трлн дали операции на открытом рынке () и 7,3 трлн - снижение норматива (). Само существование устойчивой связи между количеством денег и уровнем цен - наследие количественной теории денег Фишера, хотя современные ЦБ таргетируют не агрегаты, а ставку.
Дискреция против политики по правилу
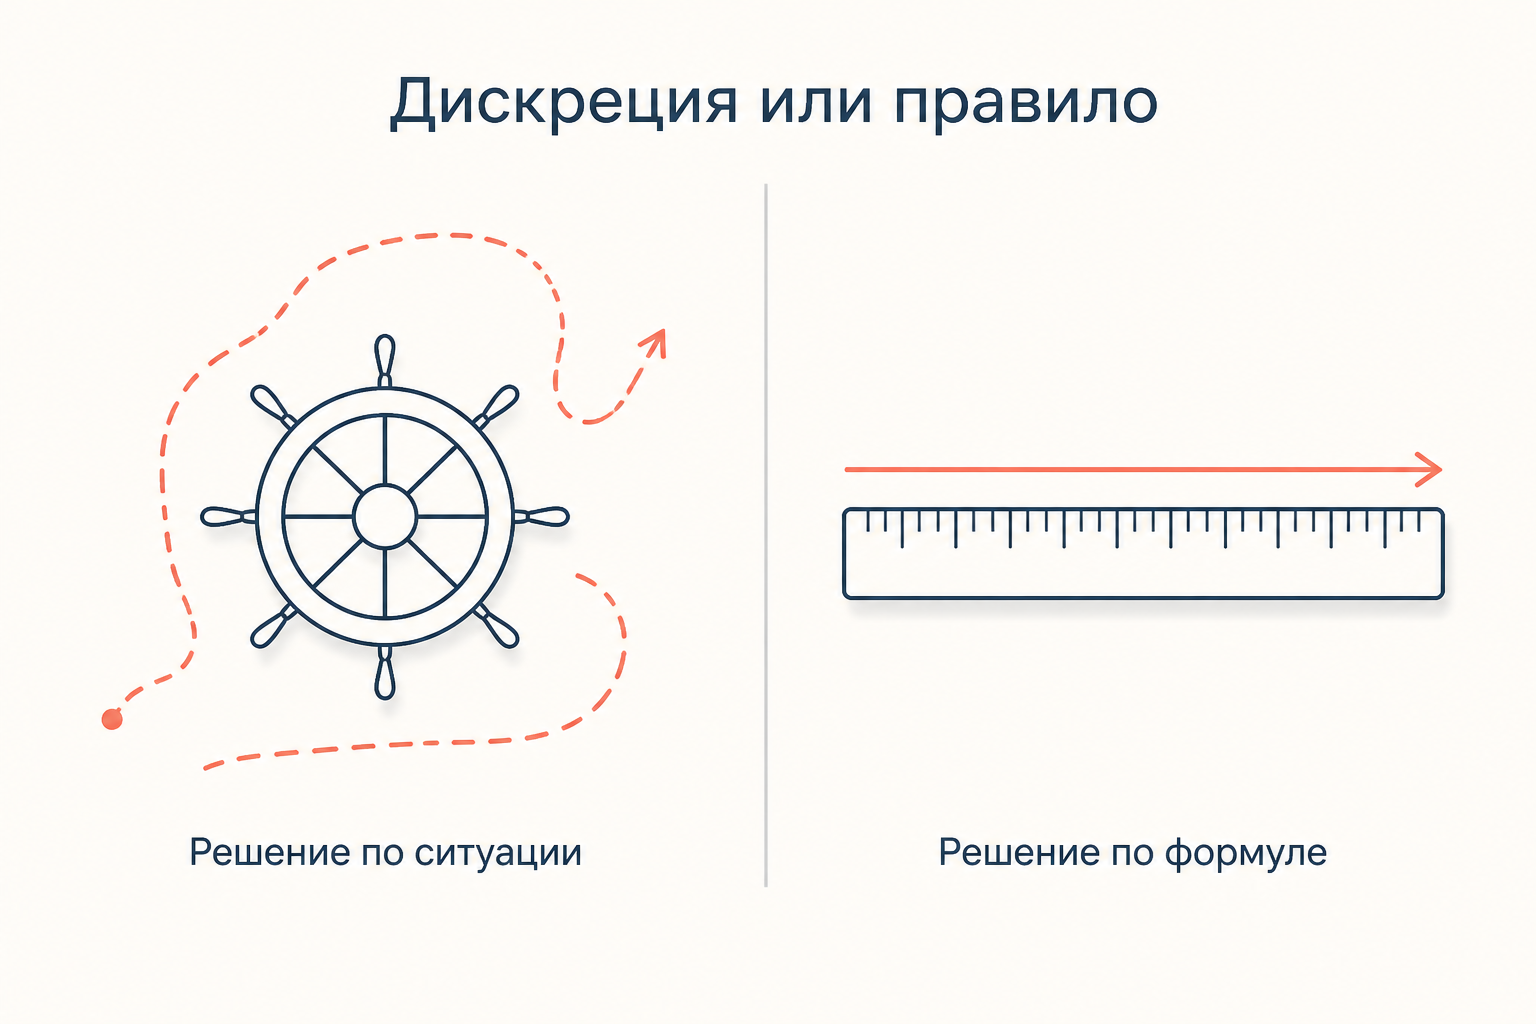
Дискреционная политика означает, что каждое заседание регулятор решает заново, глядя на свежие данные. Плюс - гибкость: нестандартный шок можно отработать нестандартно. Минус описан Кидландом и Прескоттом как проблема временной несогласованности: у регулятора всегда есть соблазн разово подстегнуть выпуск, а раз рынок это понимает, то закладывает более высокую инфляцию заранее. Экономика получает ту же занятость при худших ценах - это инфляционное смещение дискреции.
Политика по правилу связывает руки заранее объявленной формулой. Классический пример - правило Тейлора, задающее ставку как
Ключевое требование к любому такому правилу - принцип Тейлора: номинальная ставка должна реагировать на инфляцию сильнее, чем один к одному, иначе реальная ставка при разгоне цен упадёт и политика окажется стимулирующей вопреки намерению. Разбор коэффициентов и подстановку по шагам мы вынесли в отдельный материал про правило Тейлора процентной ставки. На практике чистых полюсов не бывает: регуляторы используют правила как ориентир и оставляют себе свободу отклоняться, объясняя каждое отклонение публично.
Режимы таргетирования: выбор номинального якоря
Режим отвечает на вопрос, что именно центральный банк обещает обществу удерживать.
Таргетирование денежной массы ставит целью темп прироста агрегата (например, M2). Режим был популярен в 1970-1980-е, но развалился там, где скорость обращения денег стала нестабильной: связь между агрегатом и инфляцией разъехалась.
Таргетирование валютного курса заимствует доверие у чужой валюты. Работает быстро и понятно населению, но требует резервов и отнимает у ЦБ самостоятельность: удерживая курс при открытом счёте капитала, невозможно одновременно вести независимую ставочную политику. Подробная шкала вариантов, от жёсткой привязки до свободного плавания, разобрана в статье про режимы валютного курса.
Таргетирование инфляции - сегодняшний мейнстрим: объявляется числовая цель по росту цен, курс плавающий, главный инструмент - ставка, а решения подробно объясняются. Устройство режима, его жёсткий и гибкий варианты и роль ожиданий описаны в материале про таргетирование инфляции.
Трансмиссионный механизм и лаги
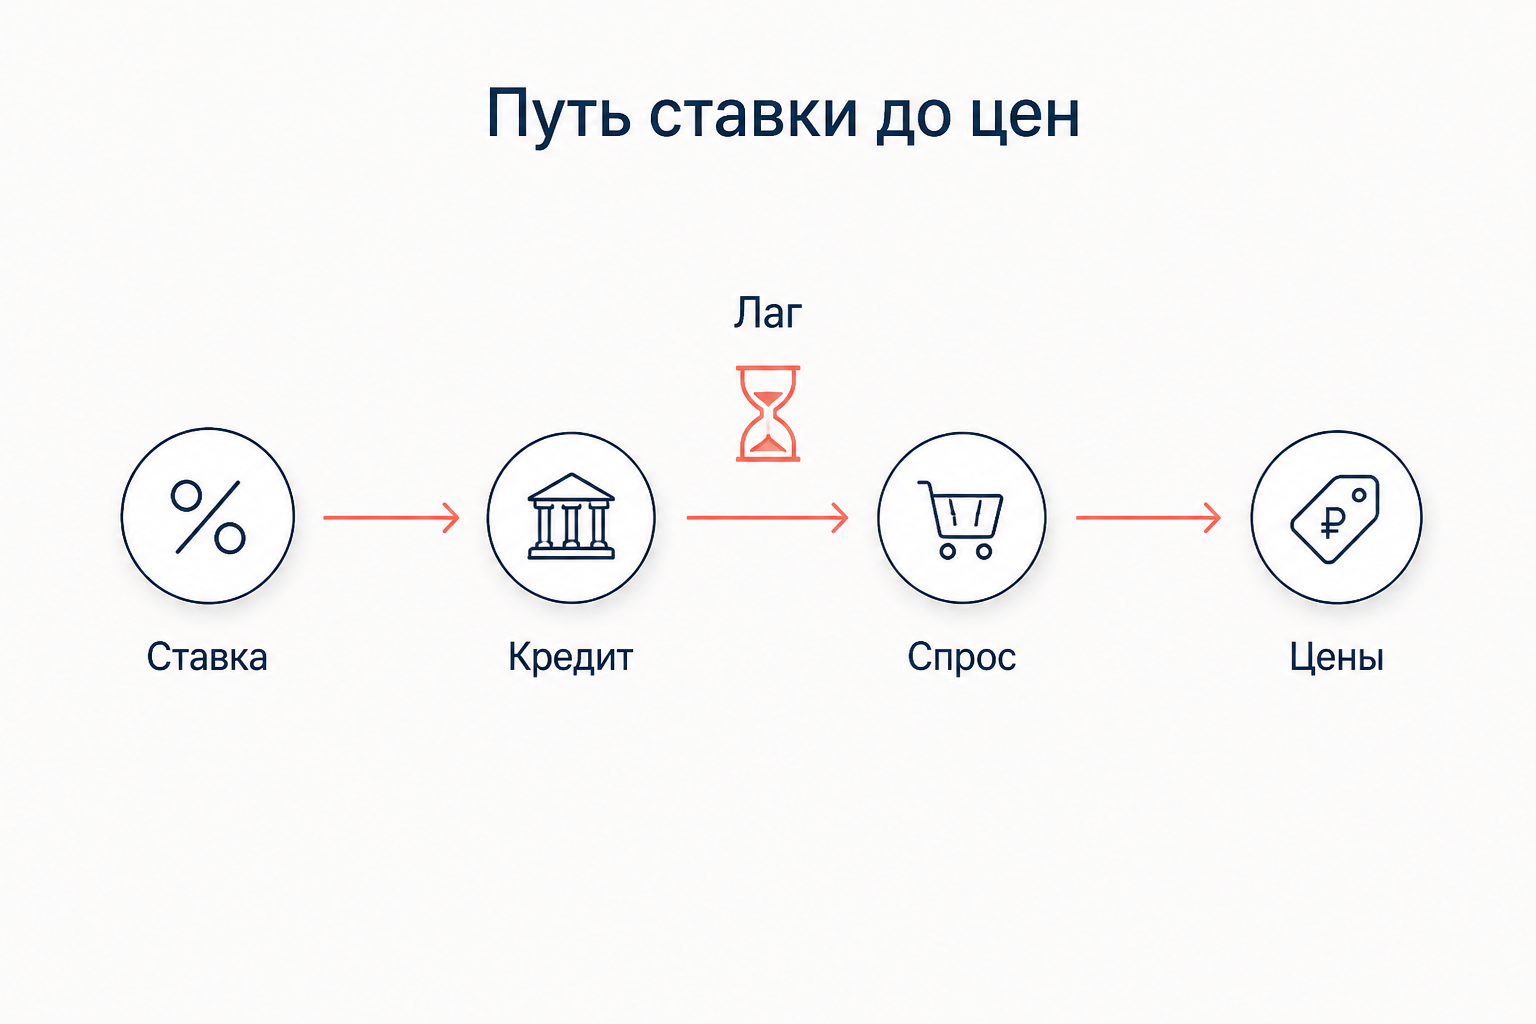
Решение по ставке не действует мгновенно. Оно идёт к ценам по нескольким каналам сразу: процентному (меняются ставки по кредитам и депозитам), кредитному (банки пересматривают готовность выдавать деньги), валютному (меняется курс и цены импорта), балансовому (переоценка активов и залогов) и каналу ожиданий (сигнал регулятора сдвигает планы фирм по ценам ещё до фактических изменений).
Суммарный лаг между решением и полным эффектом на инфляцию оценивают в три-шесть кварталов. Именно поэтому политика упреждающая: регулятор реагирует на прогноз, а не на сегодняшнюю цифру. Лаги делят на внутренние (распознать проблему и принять решение) и внешние (дождаться отклика экономики). Из-за них слишком резкая настройка легко превращается в источник колебаний вместо их сглаживания - этот сюжет разбирают монетарные теории экономических циклов.
Нетрадиционные меры: QE и отрицательные ставки
Когда ставка упирается в нулевую нижнюю границу, обычный инструмент перестаёт работать: снижать дальше некуда. Тогда в ход идут нестандартные виды политики.
Количественное смягчение (QE) - массовая скупка долгосрочных активов, чтобы сбить длинные ставки и премию за срок, когда короткие уже около нуля. Отрицательные ставки по избыточным резервам штрафуют банки за хранение денег в ЦБ. Сигнал о будущей траектории ставки - обещание держать ставку низкой длительное время, чтобы обвалить ожидаемые ставки на весь горизонт. Общая идея всех трёх мер одна: если нельзя опустить текущую цену денег, надо влиять на ожидаемую.
Частые ошибки
- Путать монетарную политику с фискальной. Ставка, резервы и операции с бумагами - инструменты ЦБ. Налоги и госрасходы - инструменты правительства, это уже бюджетно-налоговая политика.
- Считать, что жёсткая политика значит высокую ставку. Жёсткость определяется соотношением ставки и нейтрального уровня, а также реальной, а не номинальной ставкой: ставка 12% при инфляции 15% мягкая.
- Смешивать вид политики и режим. Мягкая или жёсткая - про направление сейчас, таргетирование инфляции - про то, какую цель регулятор обязался держать годами.
- Ждать эффекта немедленно. Через квартал после повышения ставки инфляция может ещё расти: трансмиссия не закончилась.
- Механически применять формулу мультипликатора к современной экономике. При избытке ликвидности банки держат резервы сверх норматива добровольно, и связь базы с массой заметно слабеет.
FAQ
Чем монетарная политика отличается от денежно-кредитной? Ничем: это синонимы. «Денежно-кредитная политика» - официальный термин Банка России, «монетарная» - калька с английского, распространённая в учебниках.
Какая политика лучше: дискреционная или по правилу? Вопрос без универсального ответа. Правило даёт предсказуемость и снимает инфляционное смещение, дискреция позволяет отработать редкий шок. Реальные центробанки берут правило как ориентир, а не как автомат.
Почему рост ставки не сразу останавливает цены? Из-за лагов трансмиссии. Кредитные договоры перезаключаются постепенно, инвестиционные проекты уже запущены, а цены в контрактах зафиксированы. Полный эффект накапливается за три-шесть кварталов, поэтому регулятор смотрит на прогноз инфляции, а не на текущее значение.
Коротко
Виды монетарной политики раскладываются по четырём независимым осям: направление (стимулирующая или сдерживающая), способ принятия решения (дискреция или правило), режим с его номинальным якорем (инфляция, денежная масса, курс) и набор инструментов (ставка, операции на открытом рынке, резервы, коммуникация). Количественно эффект инструментов сводится к денежному мультипликатору и денежной массе , а доходит до цен через трансмиссионный механизм с лагом в три-шесть кварталов. У нулевой нижней границы обычный набор дополняется нетрадиционными мерами: QE, отрицательными ставками и сигналом о будущей траектории.
Читайте также
Таргетирование инфляции: как ЦБ удерживает цель
Таргетирование инфляции: как устроен режим денежно-кредитной политики, зачем нужна числовая цель, как ключевая ставка доходит до цен и почему всё держится на инфляционных ожиданиях.
Правило Тейлора процентной ставки: формула ЦБ
Правило Тейлора процентной ставки: формула связи ключевой ставки центробанка с инфляцией и разрывом выпуска, расчёт по шагам, коэффициенты реакции и типичные ошибки применения.
Адаптация первокурсников к вузу
Адаптация первокурсников к вузу: виды трудностей, этапы вхождения в учебную и социальную среду, роль куратора и тьютора, методы оценки и практические рекомендации.
Адвербиализация: как слова становятся наречиями
Адвербиализация в русском языке: переход существительных, прилагательных и деепричастий в наречия, критерии, спорные случаи и правила слитного написания.
Акт о супрематии 1534: церковь и власть
Акт о супрематии 1534 года: почему Генрих VIII стал главой церкви Англии, как присяга привела к казни Мора и Фишера, роспуску монастырей и появлению англиканства.
Александрийская поэзия: черты и представители
Александрийская поэзия эллинистической эпохи: Мусейон, Каллимах, Феокрит, эпиграмма и учёная работа со старой традицией, повлиявшая на римских поэтов.