Платёжный баланс: структура по методологии МВФ
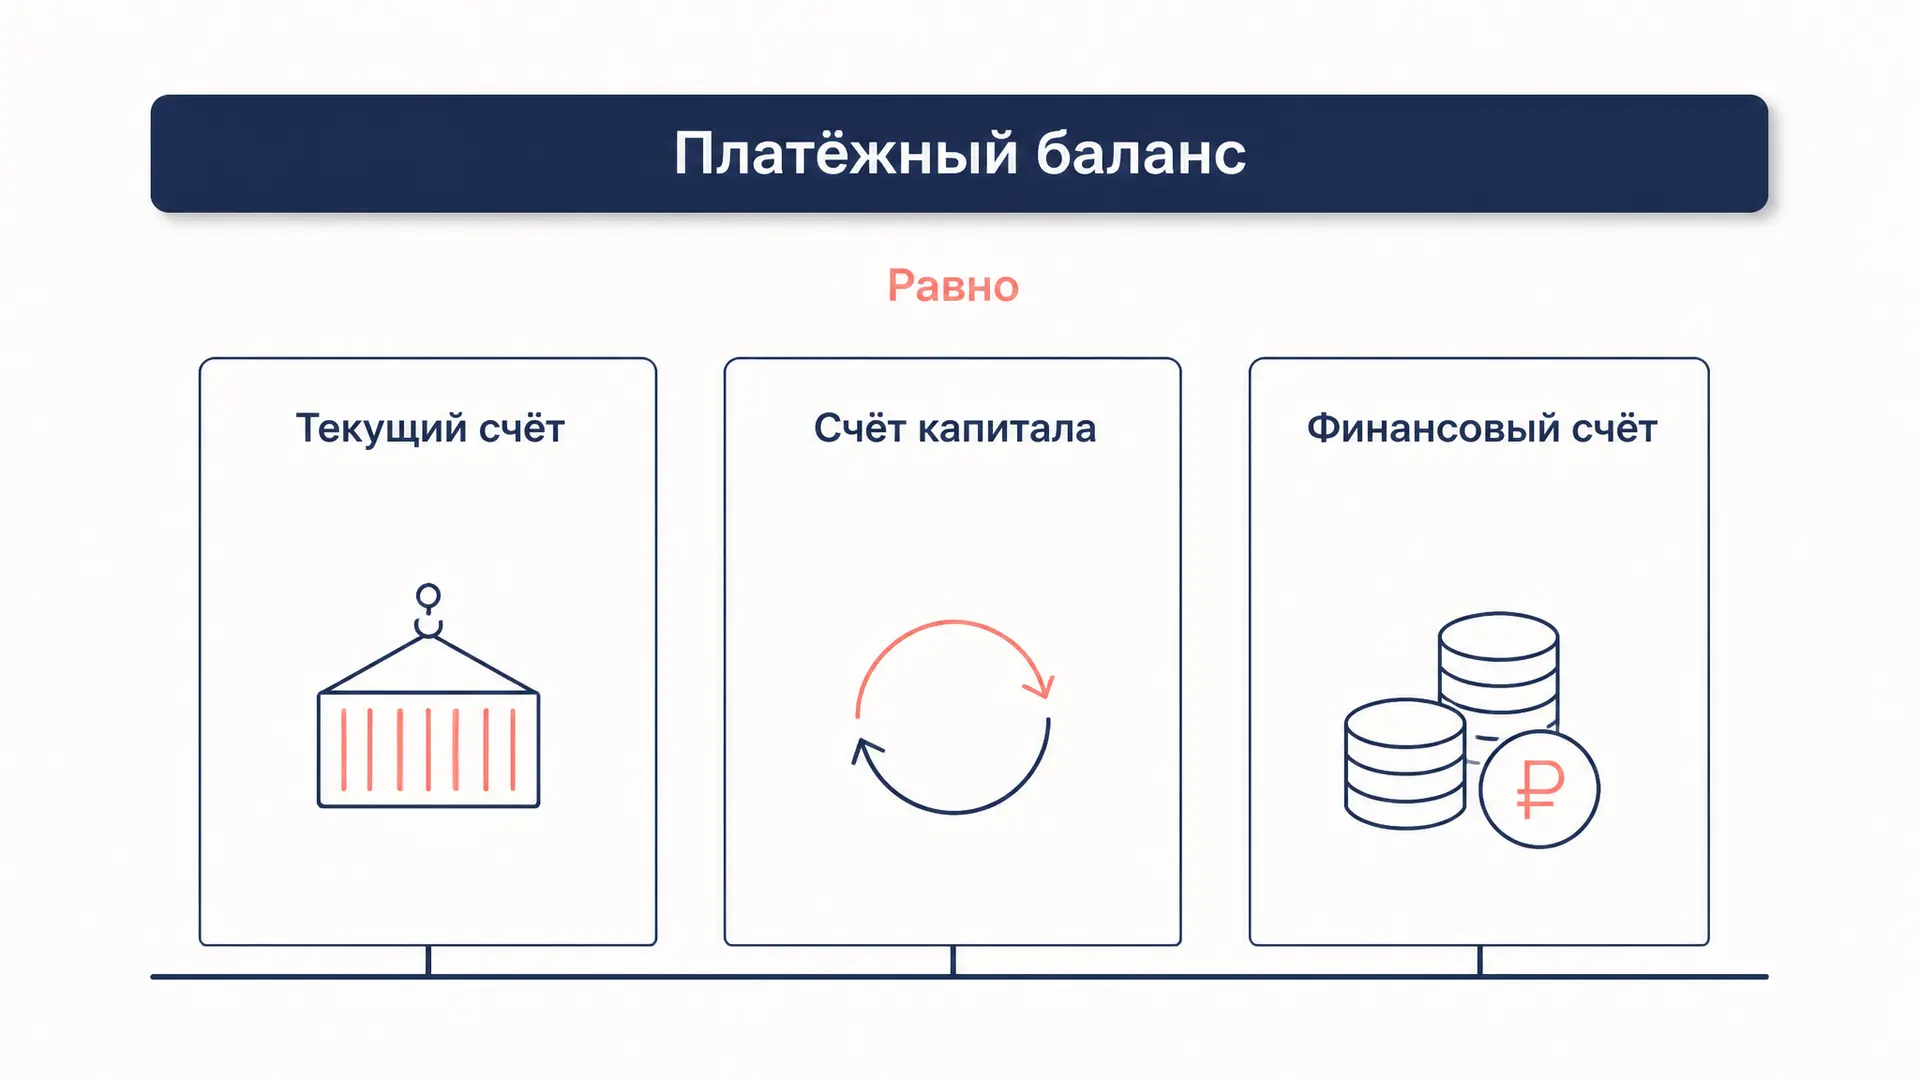
Фраза «дефицит платёжного баланса» звучит в новостях так, будто у страны не сошлись деньги. На самом деле платёжный баланс сходится всегда: он построен на двойной записи, и сумма всех его статей равна нулю по определению. Дефицит и профицит бывают не у баланса целиком, а у отдельных его счетов, и чтобы говорить о них осмысленно, нужно знать структуру: как устроены счёт текущих операций, счёт операций с капиталом и финансовый счёт по методологии МВФ, зачем нужны резервные активы и откуда берётся странная строка «чистые ошибки и пропуски». Разберём каждый уровень и соберём баланс на числах в конструкторе ниже.
Что фиксирует платёжный баланс и кто такие резиденты
Платёжный баланс - статистический отчёт за период (квартал, год), в котором сведены все экономические операции между резидентами страны и остальным миром. Стандарт составления задаёт МВФ: сейчас действует шестое издание «Руководства по платёжному балансу и международной инвестиционной позиции» (BPM6), к нему приведена отчётность почти всех центральных банков, включая Банк России.
Ключевое слово здесь - резидентство, а не гражданство и не происхождение капитала. Резидент - это институциональная единица, у которой центр преобладающего экономического интереса находится в данной стране: завод иностранного концерна в Калуге является резидентом России, а её же дочерняя компания на Кипре - нерезидентом, хотя владелец один и тот же. Из этого правила растут неочевидные следствия: зарплата вахтовика, проработавшего за рубежом менее года, попадает в оплату труда резидента, а вот доход эмигранта - уже нет.
Второй принцип - учёт по факту смены экономической собственности, а не по факту платежа. Товар, отгруженный в декабре и оплаченный в марте, попадает в декабрьский экспорт, а неоплаченная часть отражается встречной записью как торговый кредит. Поэтому платёжный баланс не является отчётом о движении валюты: денежные потоки описывает лишь его часть.
Принцип двойной записи: почему сумма всегда равна нулю
Каждая операция вносится в баланс дважды - как кредит и как дебет равной величины. Кредитом (со знаком плюс) отражают предоставление ресурсов внешнему миру: экспорт товаров и услуг, доходы к получению, принятие обязательств. Дебетом - приобретение ресурсов: импорт, доходы к выплате, приобретение зарубежных активов.
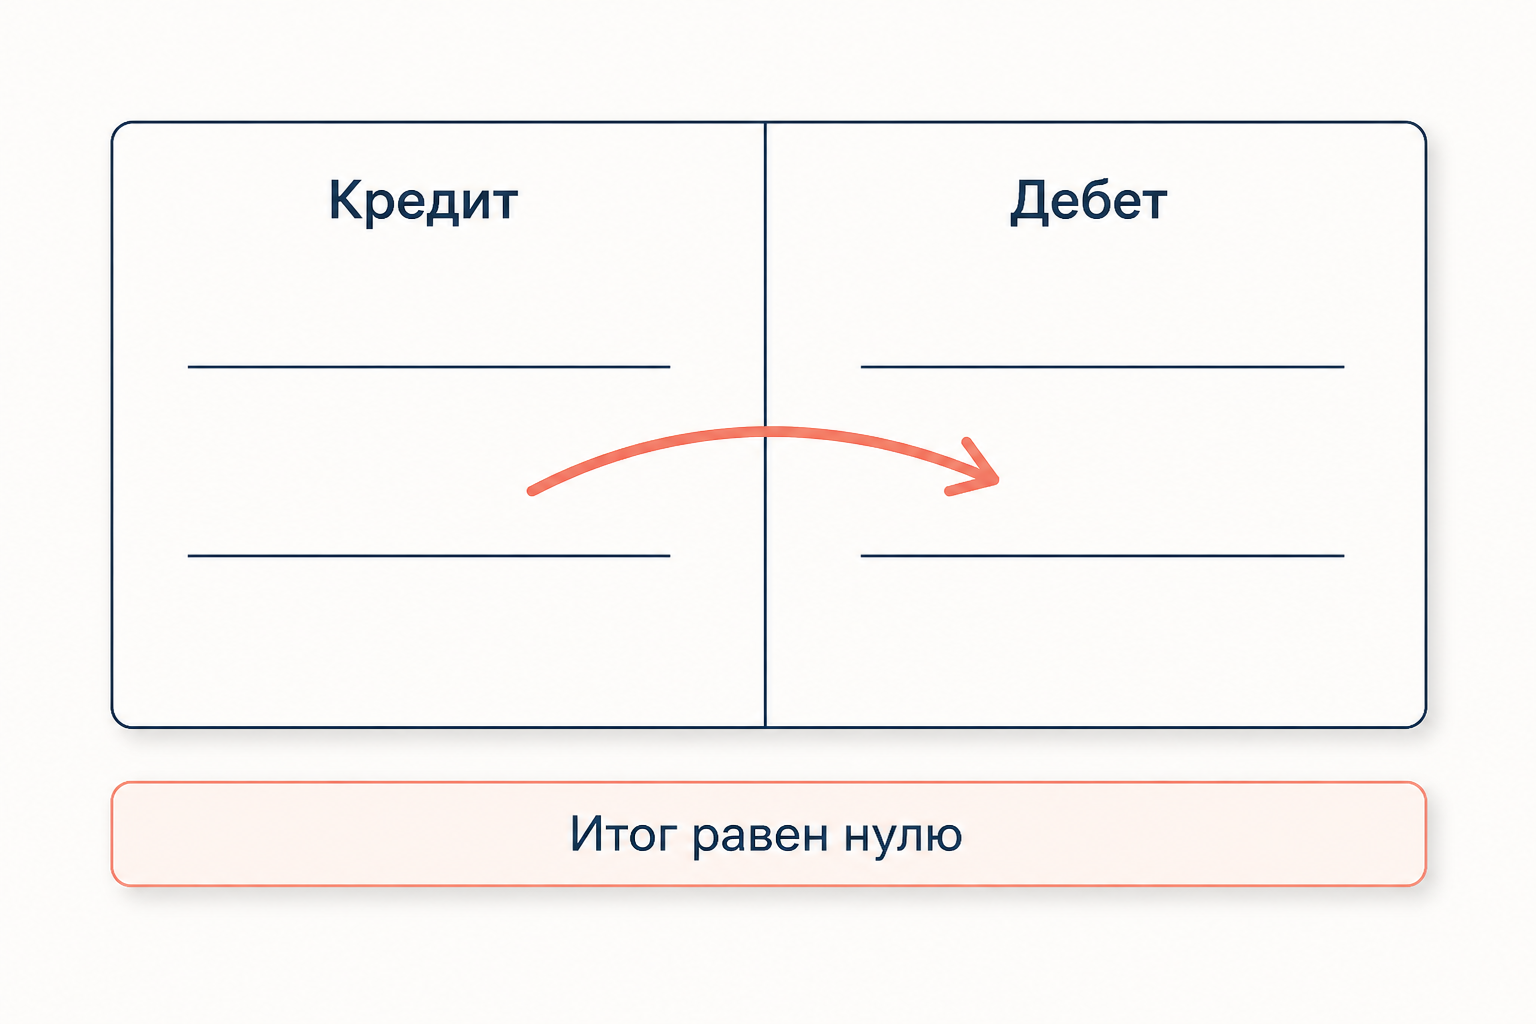
Пример: компания вывезла нефть на 100 млн долларов и получила выручку на счёт в зарубежном банке. Первая запись - кредит по статье «товары» (+100), вторая - дебет по финансовому счёту, поскольку выросли требования резидента к нерезидентам (+100 к приобретению активов). Ровно из-за этой симметрии итог всегда нулевой, а тождество баланса записывается так:
где - счёт текущих операций, - счёт операций с капиталом, - финансовый счёт, - чистые ошибки и пропуски. Минус перед появился в BPM6: там финансовый счёт измеряют как чистое кредитование остального мира, то есть в той же логике, что и текущий счёт, поэтому тождество удобнее читать в виде .
Счёт текущих операций: товары, услуги и два вида доходов
Это самая обсуждаемая часть баланса, и она состоит из четырёх блоков.
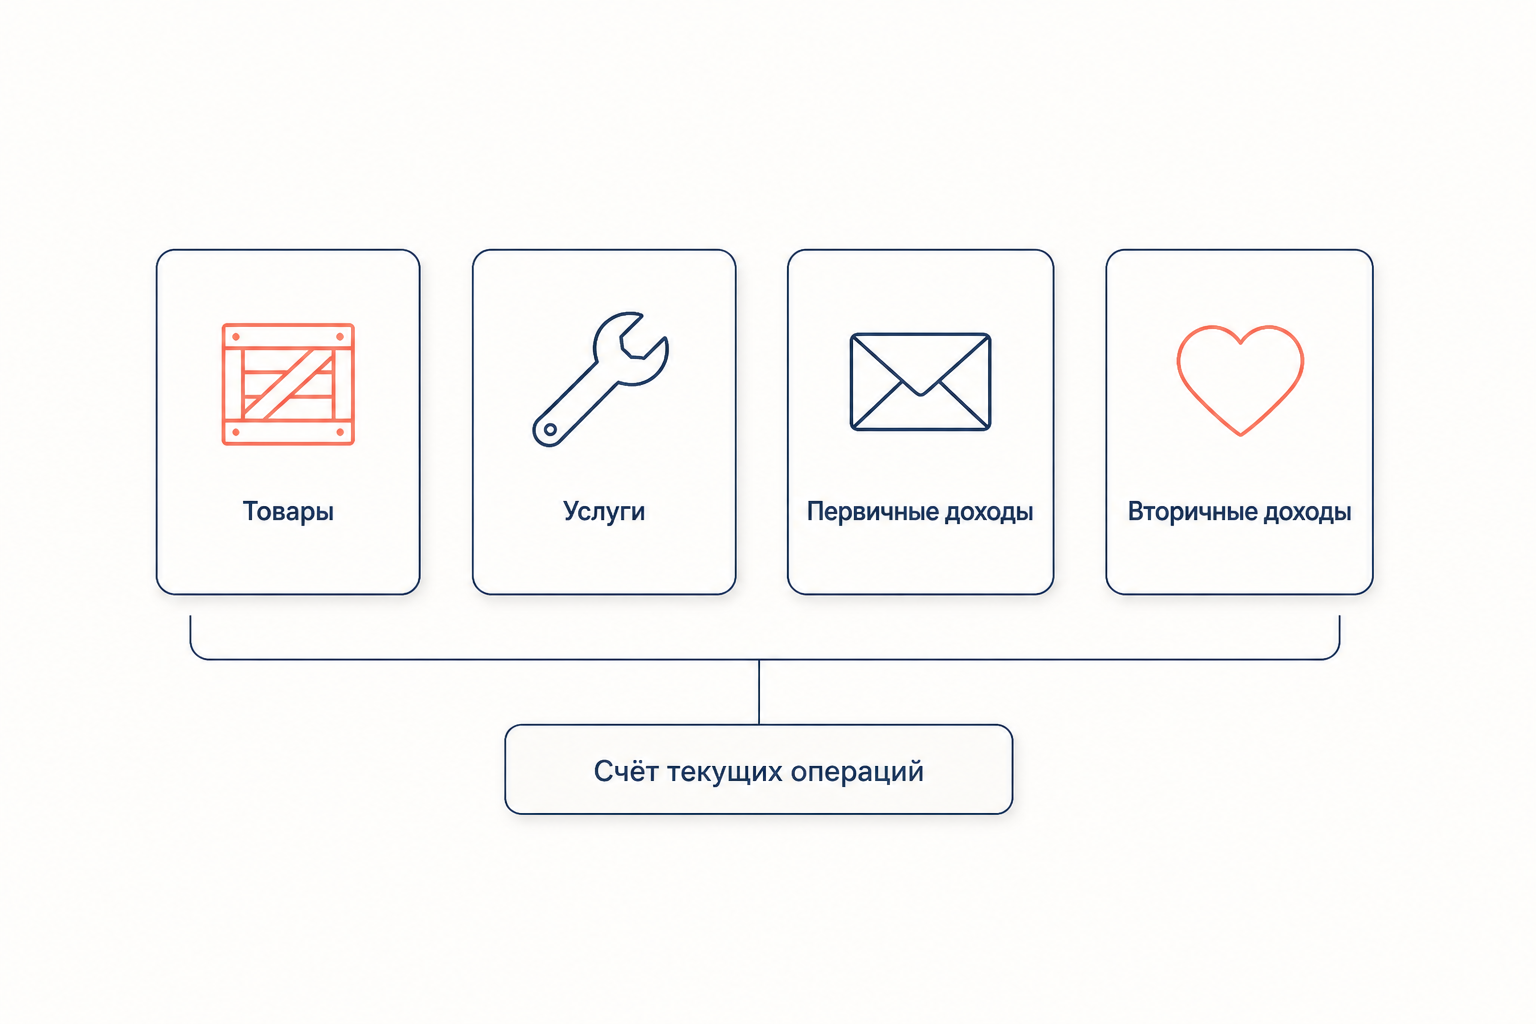
- Товары. Экспорт и импорт в оценке FOB на границе страны-экспортёра; их разность и есть торговый баланс.
- Услуги. Транспорт, поездки (туризм), строительство, страхование, финансовые, телекоммуникационные и деловые услуги, плата за пользование интеллектуальной собственностью.
- Первичные доходы. Оплата труда сезонных и приграничных работников, инвестиционные доходы (дивиденды, реинвестированная прибыль, проценты) и рента. В BPM6 этот блок раньше назывался просто «доходы».
- Вторичные доходы. Текущие трансферты без встречного предоставления: переводы мигрантов домой, гуманитарная помощь, взносы в международные организации, налоги и штрафы, страховые премии по прямому страхованию.
Разделение доходов на первичные и вторичные не формальность: первичные - это плата за предоставленный фактор производства (труд, капитал), вторичные - перераспределение уже полученных доходов. Экономический смысл сальдо счёта текущих операций один: положительное значение означает, что страна произвела больше, чем потребила и инвестировала, и стала чистым кредитором мира.
Счёт операций с капиталом: самая маленькая статья
У большинства стран этот счёт по величине близок к нулю, но по методологии он отдельный. В него входят капитальные трансферты - прощение внешнего долга, безвозмездная передача основных фондов, страховые возмещения по катастрофам, инвестиционные гранты. Второй элемент - приобретение и выбытие непроизведённых нефинансовых активов: прав на землю под посольствами, лицензий на радиочастотный спектр, патентов, торговых марок и других объектов, которые нельзя произвести.
Частая путаница в курсовых: покупка иностранных акций или выдача кредита нерезиденту в счёт операций с капиталом не попадает - это финансовый счёт. В счёт капитала уходит только то, что меняет собственный капитал сторон единовременно и безвозмездно.
Финансовый счёт: как страна размещает свой профицит
Финансовый счёт показывает, как изменились зарубежные активы и обязательства резидентов. По функциональному признаку он делится на пять частей: прямые инвестиции (доля не менее 10% голосующих акций), портфельные инвестиции, производные финансовые инструменты, прочие инвестиции (ссуды, наличная валюта и депозиты, торговые кредиты) и резервные активы.
Профицит текущего счёта не оседает в стране - он обязан быть чем-то профинансирован: покупкой зарубежных облигаций, выдачей кредитов, накоплением валюты на счетах или ростом резервов центрального банка. Именно поэтому в открытой экономике счёт текущих операций и финансовый счёт нельзя рассматривать по отдельности; их совместное равновесие в макромоделях описывает модель Манделла-Флеминга с кривой BP.
Резервные активы и смысл слов дефицит и профицит
Резервные активы - единственная строка баланса, полностью подконтрольная органам денежно-кредитного регулирования: монетарное золото, СДР, резервная позиция в МВФ, валюта, депозиты и ценные бумаги в свободно используемых валютах. Требования к ним жёсткие: высокая ликвидность и доступность в любой момент.
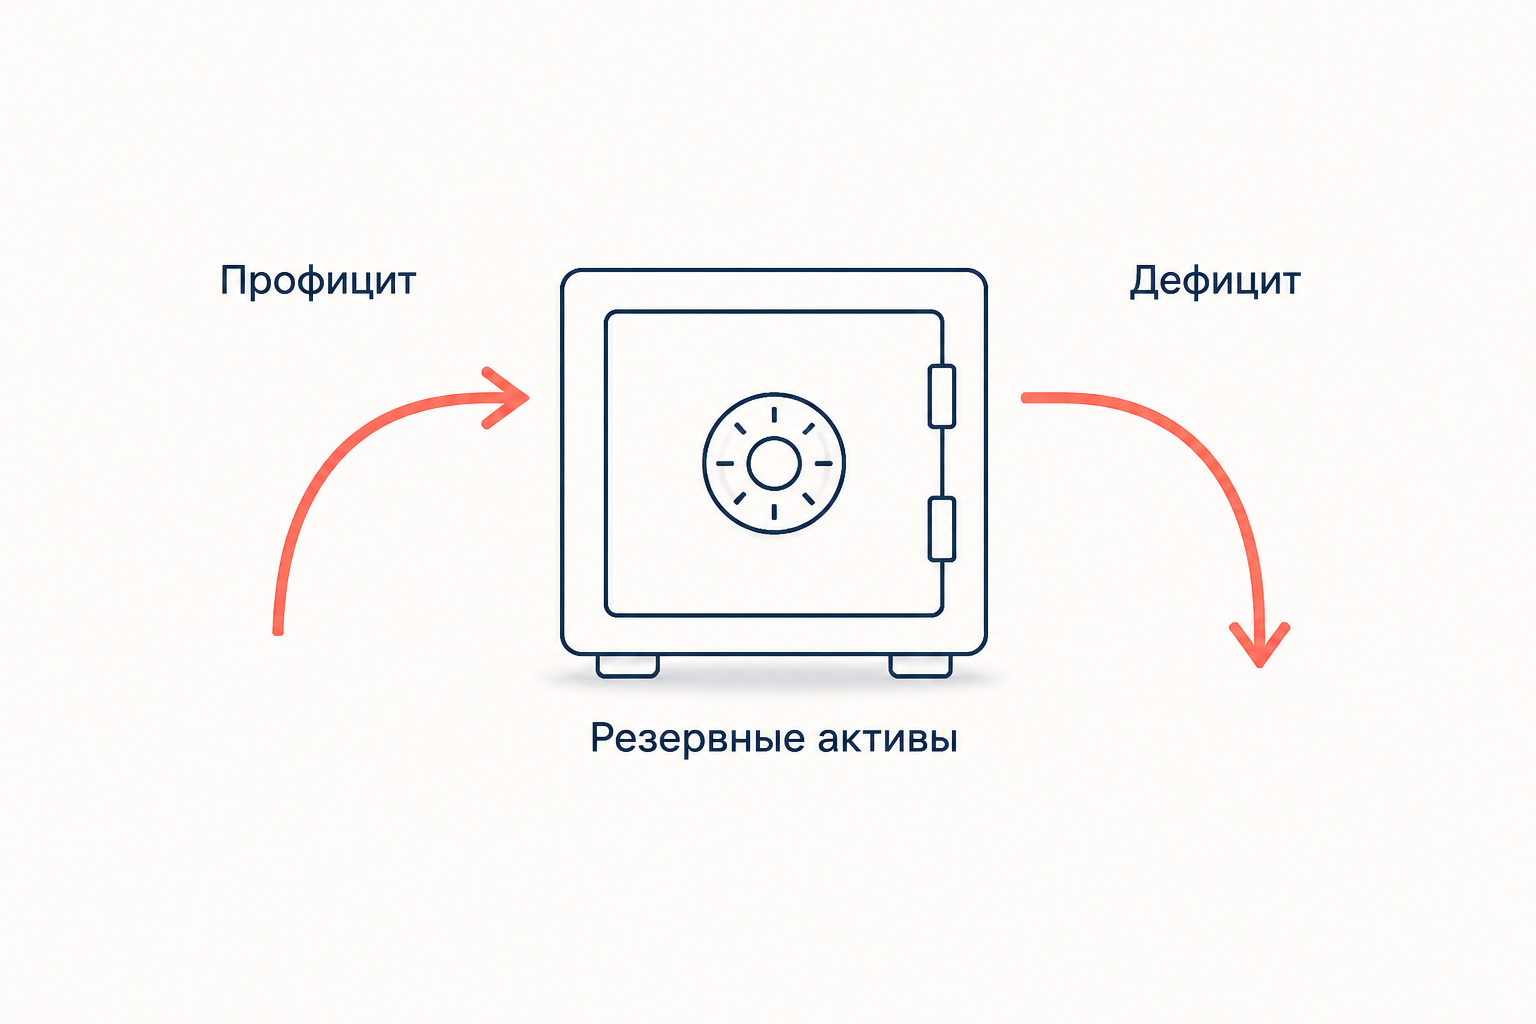
Отсюда и корректный смысл выражения «дефицит платёжного баланса»: имеется в виду не весь отчёт, а сальдо по официальным расчётам, то есть изменение резервов. Если страна тратит резервы, чтобы закрыть разрыв, говорят о дефиците; если накапливает - о профиците. Насколько активно резервы вообще участвуют в этом, зависит от того, какие режимы валютного курса выбрала страна: при свободном плавании изменение резервов близко к нулю, а разрыв закрывает сам курс.
Чистые ошибки и пропуски
Статьи баланса собираются из разных источников: таможенная статистика, банковская отчётность, обследования предприятий, данные платёжных систем. Оценки не совпадают, и разницу сводят в балансирующую статью «чистые ошибки и пропуски», которая по построению равна .
Сама по себе эта строка не свидетельствует о нарушениях. Тревожный признак другой: если она стабильно велика (единицы процентов от оборота текущего счёта и больше) и из года в год имеет один и тот же знак, статистики видят в этом систематически неучтённый вывод капитала или занижение импорта.
Сборка баланса на числах
Возьмём условную открытую экономику, млрд долларов за год: экспорт товаров 425, импорт 285, баланс услуг −25, первичные доходы −40, вторичные доходы −5, счёт операций с капиталом −1, финансовый счёт без резервов +60, прирост резервных активов +7.
\text{торговый баланс} &= 425 - 285 = 140,\\ CA &= 140 - 25 - 40 - 5 = 70,\\ FA &= 60 + 7 = 67,\\ NEO &= FA - CA - KA = 67 - 70 - (-1) = -2. \end{aligned}$$ Проверка тождества: $70 + (-1) - 67 + (-2) = 0$. Читается это так: страна свела текущий счёт с профицитом 70 млрд, вместе со счётом капитала вышла на чистое кредитование мира 69 млрд, разместила за рубежом 60 млрд и пополнила резервы на 7 млрд, а расхождение в 2 млрд ушло в ошибки и пропуски. Те же числа стоят в конструкторе выше по умолчанию: сдвиньте любой ползунок, и балансирующая статья пересчитается сама. ## Частые ошибки - **Путать платёжный баланс с бухгалтерским.** Платёжный баланс - отчёт о потоках за период между резидентами и нерезидентами, а не о запасах актива и пассива на дату. Запасы описывает другой отчёт - международная инвестиционная позиция. - **Считать баланс несведённым.** Сумма всех статей равна нулю всегда; несбалансированным бывает только отдельный счёт. - **Относить покупку иностранных ценных бумаг к счёту операций с капиталом.** Это финансовый счёт; в счёте капитала только капитальные трансферты и непроизведённые нефинансовые активы. - **Смешивать первичные и вторичные доходы.** Дивиденды и проценты - первичные, переводы мигрантов и гуманитарная помощь - вторичные. - **Считать резервные активы частью счёта текущих операций.** Они входят в финансовый счёт отдельной функциональной категорией. ## FAQ **Почему в BPM6 у финансового счёта поменялся знак?** В шестом издании финансовый счёт измеряют как чистое кредитование или чистое заимствование, а не как «приток капитала». Приобретение активов и принятие обязательств показывают отдельно и на нетто-основе, поэтому положительный финансовый счёт теперь означает, что страна нарастила чистые требования к миру, а не то, что к ней пришли деньги. **Профицит текущего счёта - это всегда хорошо?** Нет. Профицит означает, что сбережения превышают внутренние инвестиции, а излишек уходит за рубеж. Для страны с изношенной инфраструктурой устойчивый профицит может говорить о недостатке внутренних вложений, а не о силе экономики. **Чем платёжный баланс отличается от торгового?** Торговый баланс - это только разность экспорта и импорта товаров, один из четырёх блоков счёта текущих операций. Платёжный баланс шире: он включает услуги, доходы, трансферты, операции с капиталом и все финансовые потоки. ## Коротко Платёжный баланс по методологии МВФ состоит из счёта текущих операций (товары, услуги, первичные и вторичные доходы), счёта операций с капиталом (капитальные трансферты и непроизведённые нефинансовые активы), финансового счёта (прямые, портфельные, прочие инвестиции, производные инструменты и резервные активы) и балансирующей статьи «чистые ошибки и пропуски». Благодаря двойной записи выполняется тождество $CA + KA - FA + NEO = 0$, поэтому дефицит и профицит корректно относить к отдельному счёту, а классический «дефицит платёжного баланса» означает сокращение резервных активов.Читайте также
Адаптация первокурсников к вузу
Адаптация первокурсников к вузу: виды трудностей, этапы вхождения в учебную и социальную среду, роль куратора и тьютора, методы оценки и практические рекомендации.
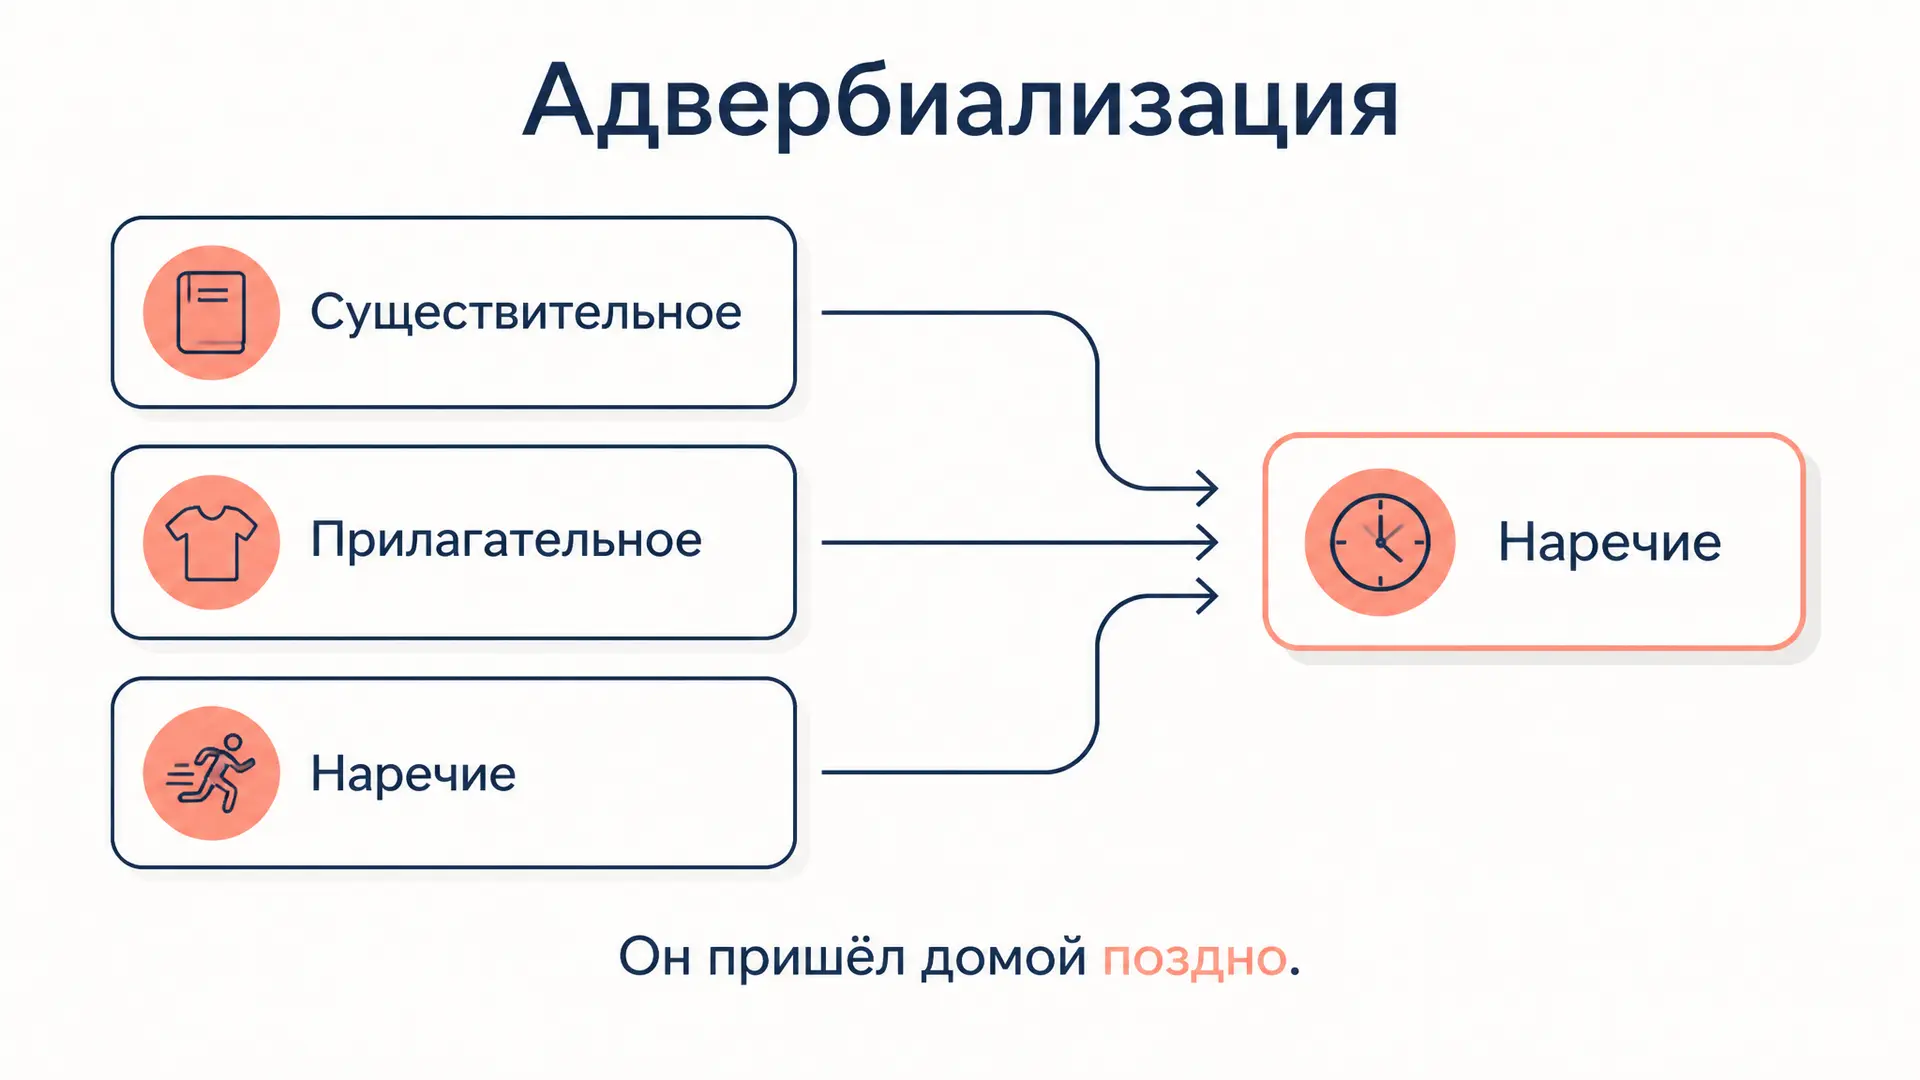
Адвербиализация: как слова становятся наречиями
Адвербиализация в русском языке: переход существительных, прилагательных и деепричастий в наречия, критерии, спорные случаи и правила слитного написания.
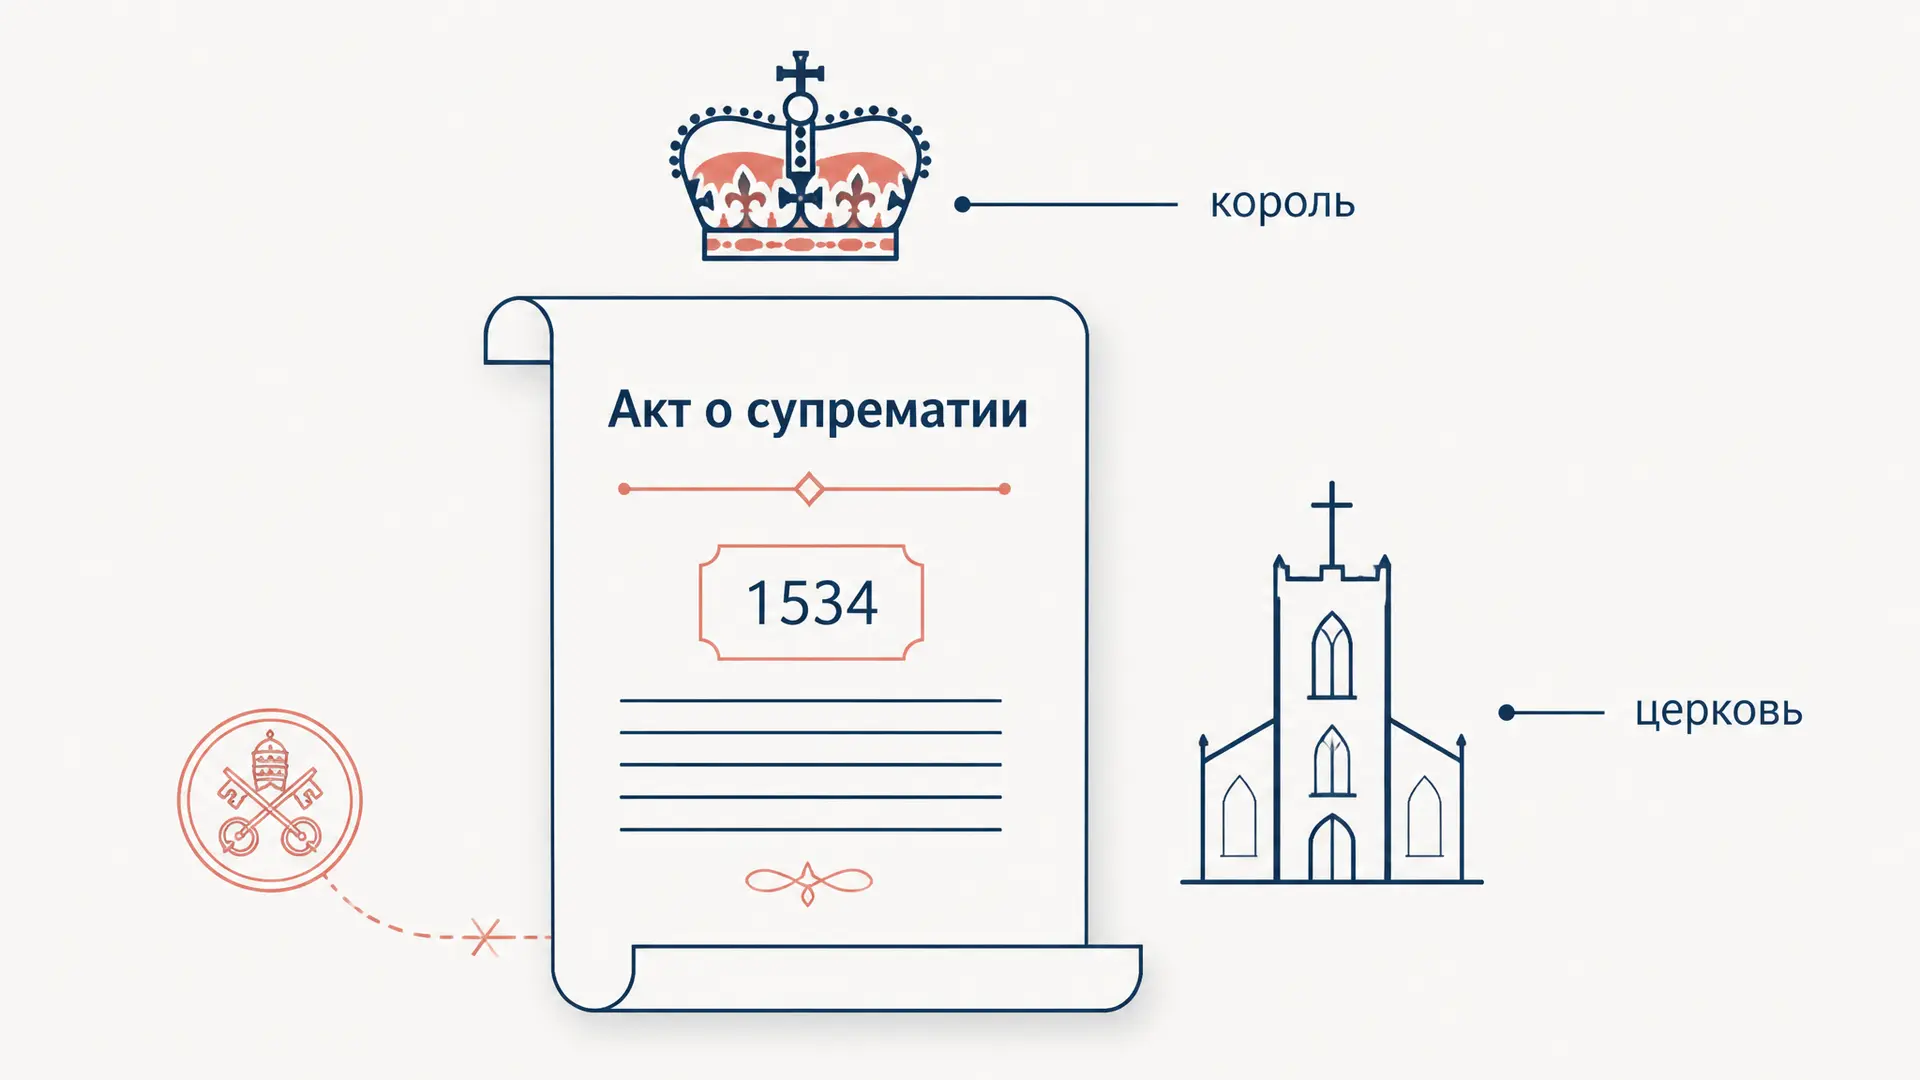
Акт о супрематии 1534: церковь и власть
Акт о супрематии 1534 года: почему Генрих VIII стал главой церкви Англии, как присяга привела к казни Мора и Фишера, роспуску монастырей и появлению англиканства.
Александрийская поэзия: черты и представители
Александрийская поэзия эллинистической эпохи: Мусейон, Каллимах, Феокрит, эпиграмма и учёная работа со старой традицией, повлиявшая на римских поэтов.
Алкеста Еврипида: жертва, долг и возвращение
«Алкеста» Еврипида: почему жена умирает вместо Адмета, как Геракл спорит со Смертью и зачем трагедии счастливый финал. Сюжет, образы и темы для анализа пьесы.
Амплификация развития Запорожца: смысл идеи
Амплификация развития Запорожца: как дошкольная педагогика обогащает игру, рисование, конструирование и общение, чем идея отличается от акселерации и почему ранняя школьность обедняет детство.