эконометрика
Страница 3 из 3.
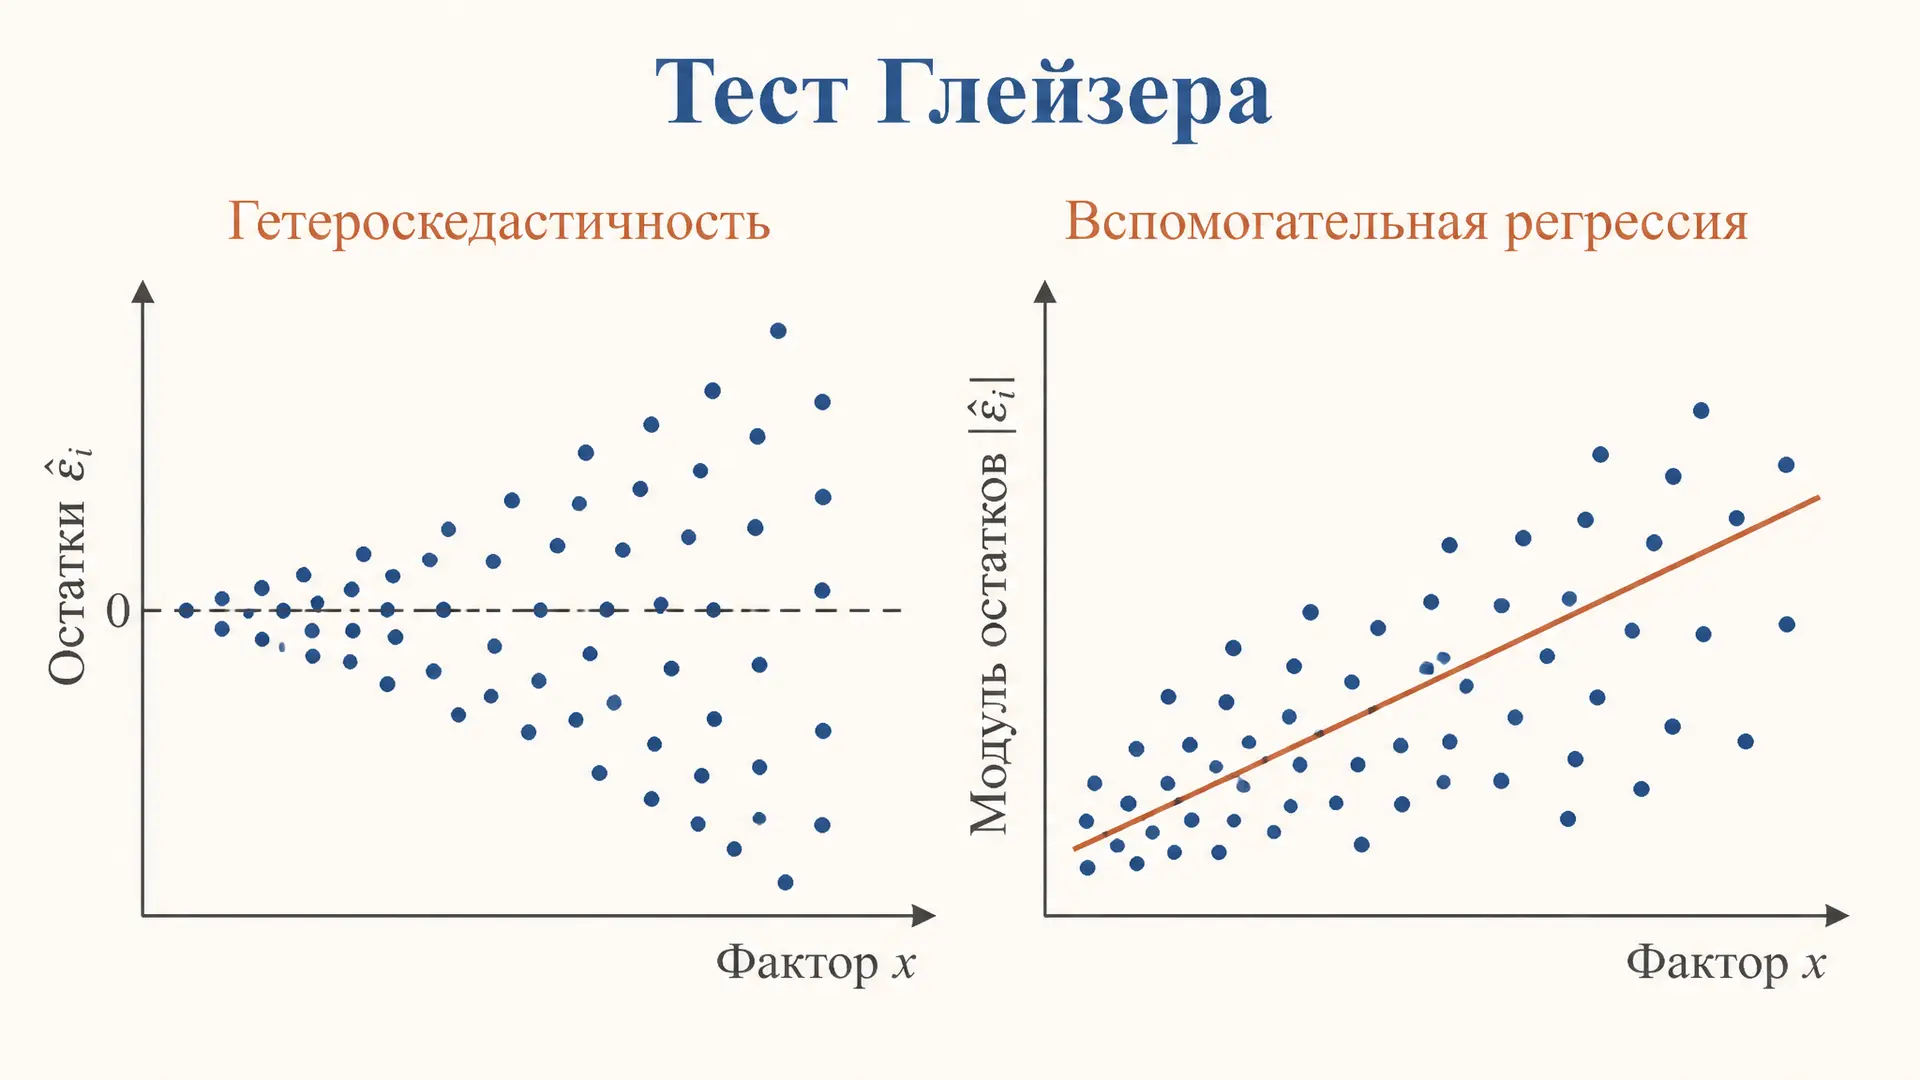
Тест Глейзера: проверка гетероскедастичности МНК
Тест Глейзера для выявления гетероскедастичности: три формы вспомогательной регрессии, t-критерий значимости, сравнение с тестом Уайта и Бройша-Пагана, пример расчёта.
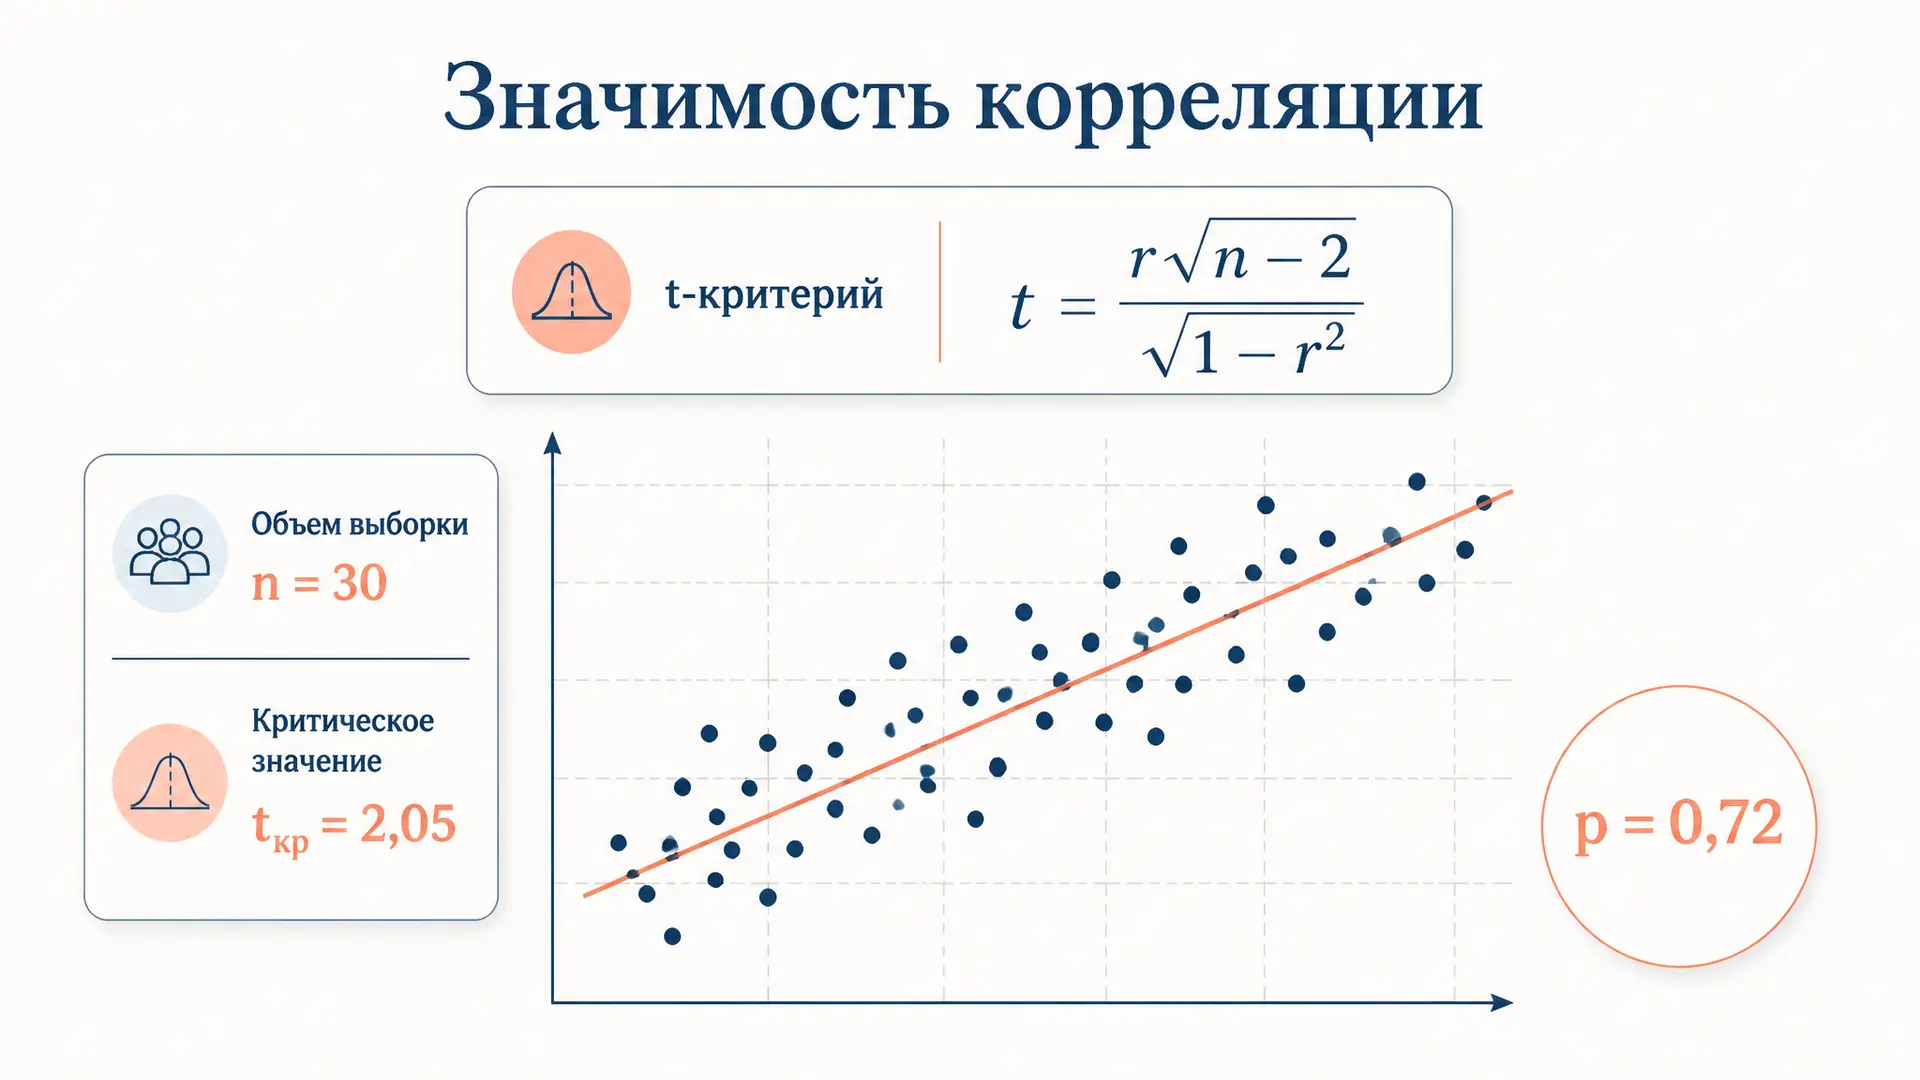
Значимость коэффициента корреляции: t-критерий Стьюдента
Как проверить статистическую значимость коэффициента корреляции Пирсона через t-критерий Стьюдента: формула, таблица, интерпретация p-значения, ошибки при малых выборках.
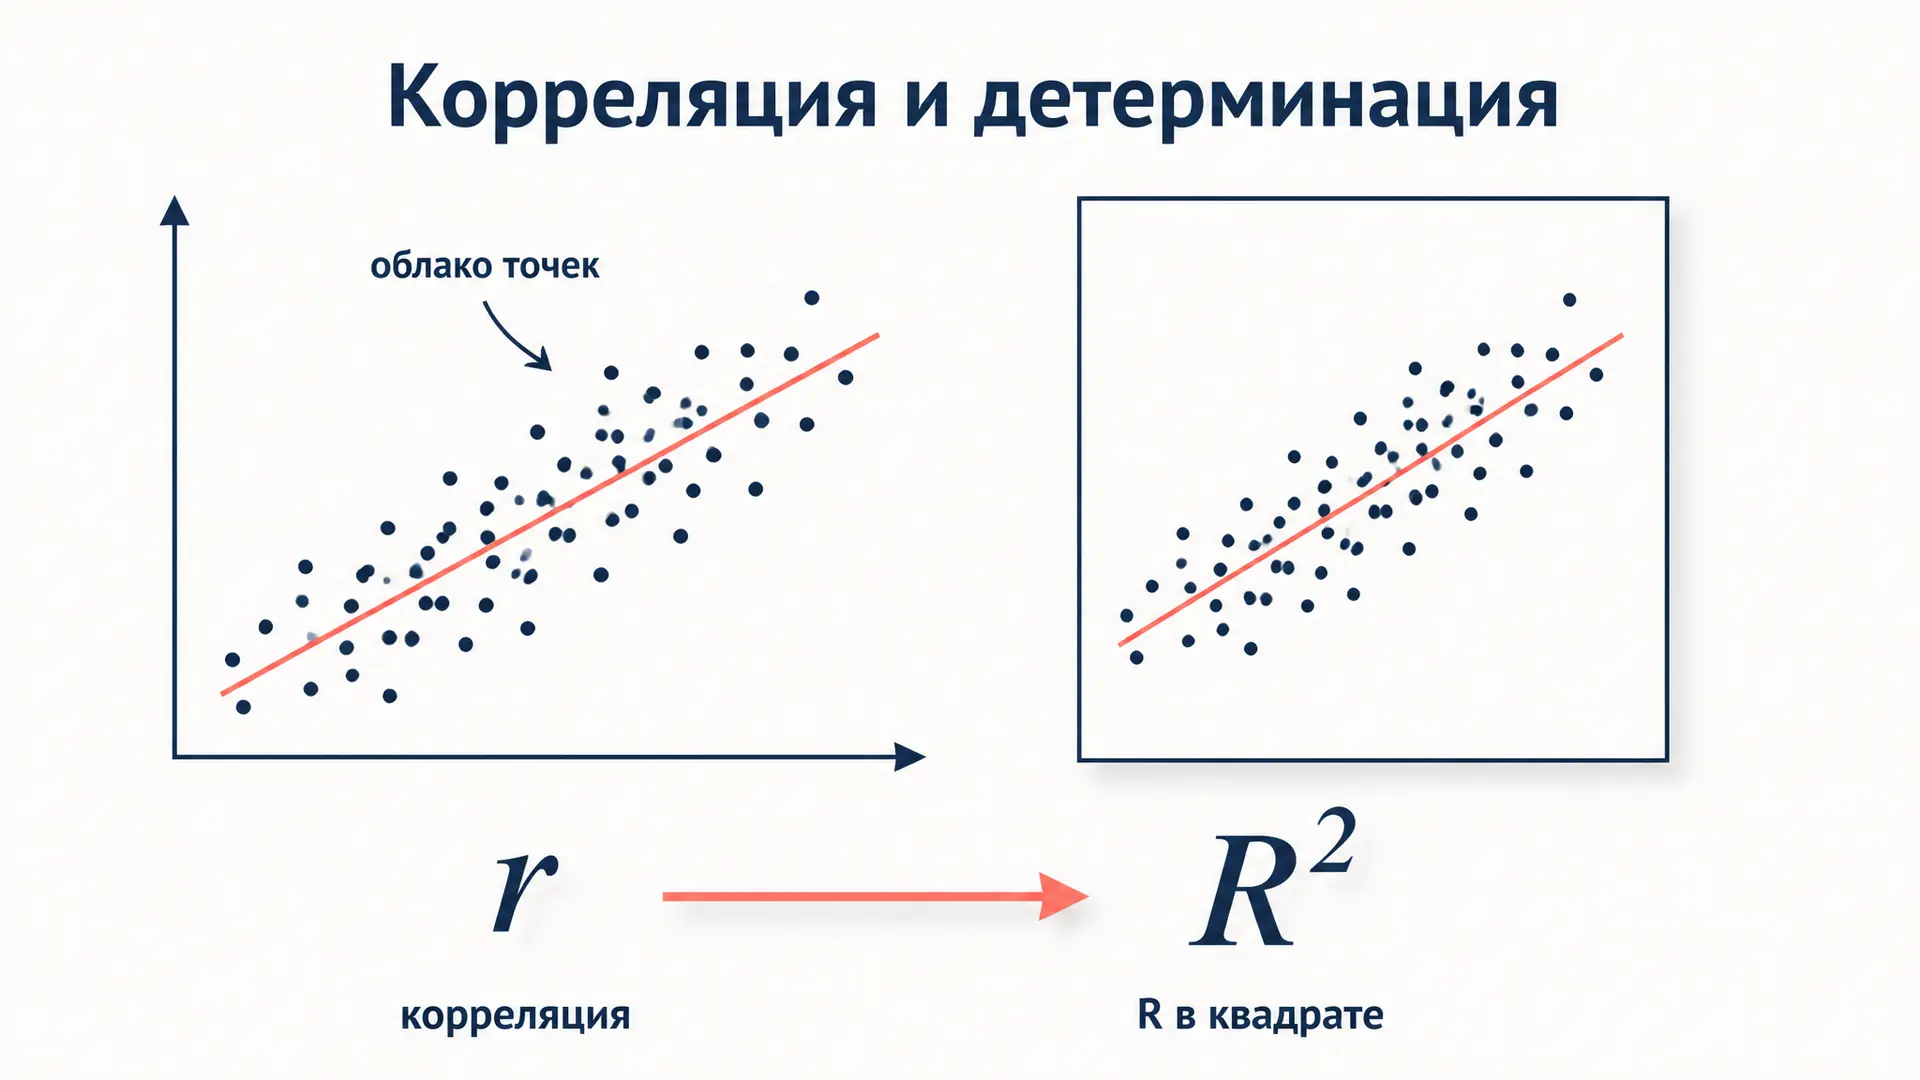
Связь коэффициента корреляции и детерминации: r и R²
Как связаны коэффициент корреляции и детерминации в парной регрессии: почему R квадрат равен квадрату r, что показывает каждый и где это правило ломается.
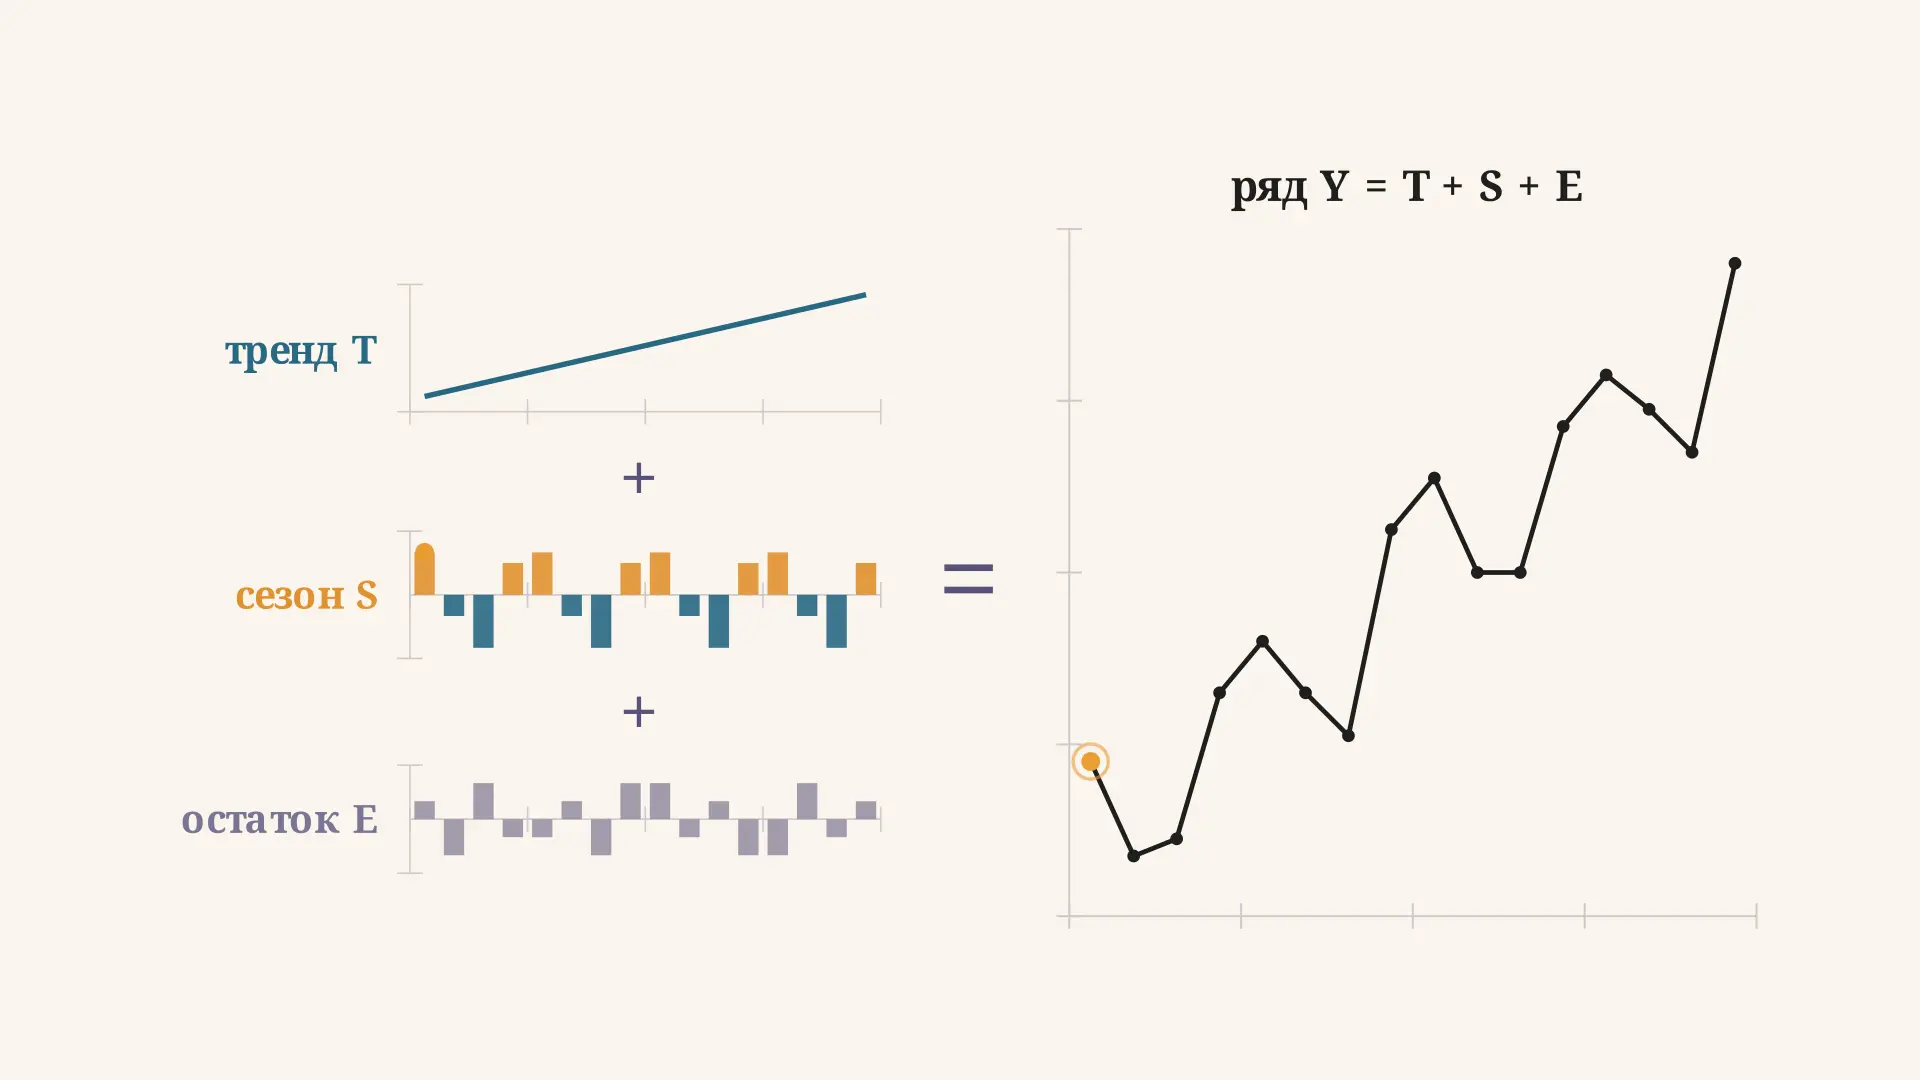
Аддитивная модель временного ряда: формула и пример
Аддитивная модель временного ряда простыми словами: формула Y = T + S + E, как найти тренд и сезонные компоненты, чем она отличается от мультипликативной и где ошибаются студенты в расчётах.
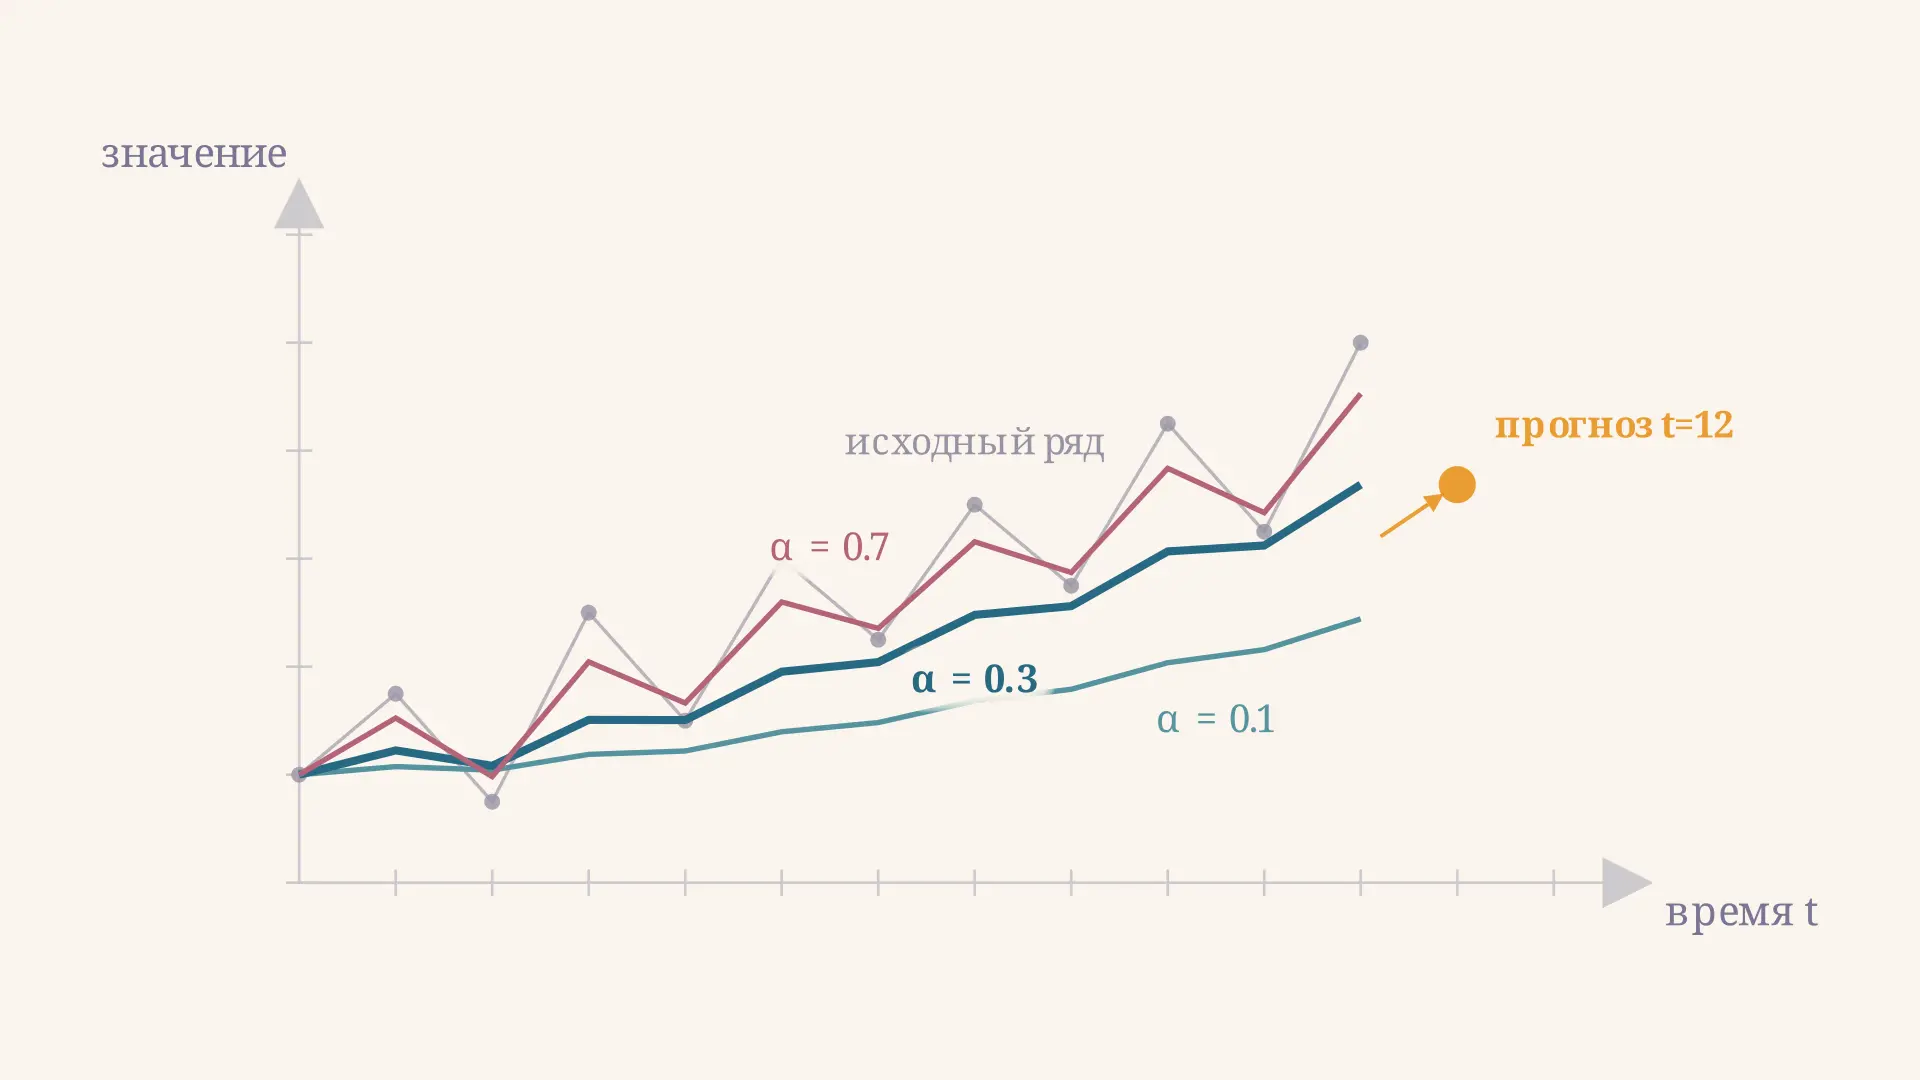
Экспоненциальное сглаживание временного ряда
Экспоненциальное сглаживание временного ряда: формула Брауна, выбор коэффициента alpha, расчёт прогноза на один шаг, MAE и разбор типовых задач эконометрики.
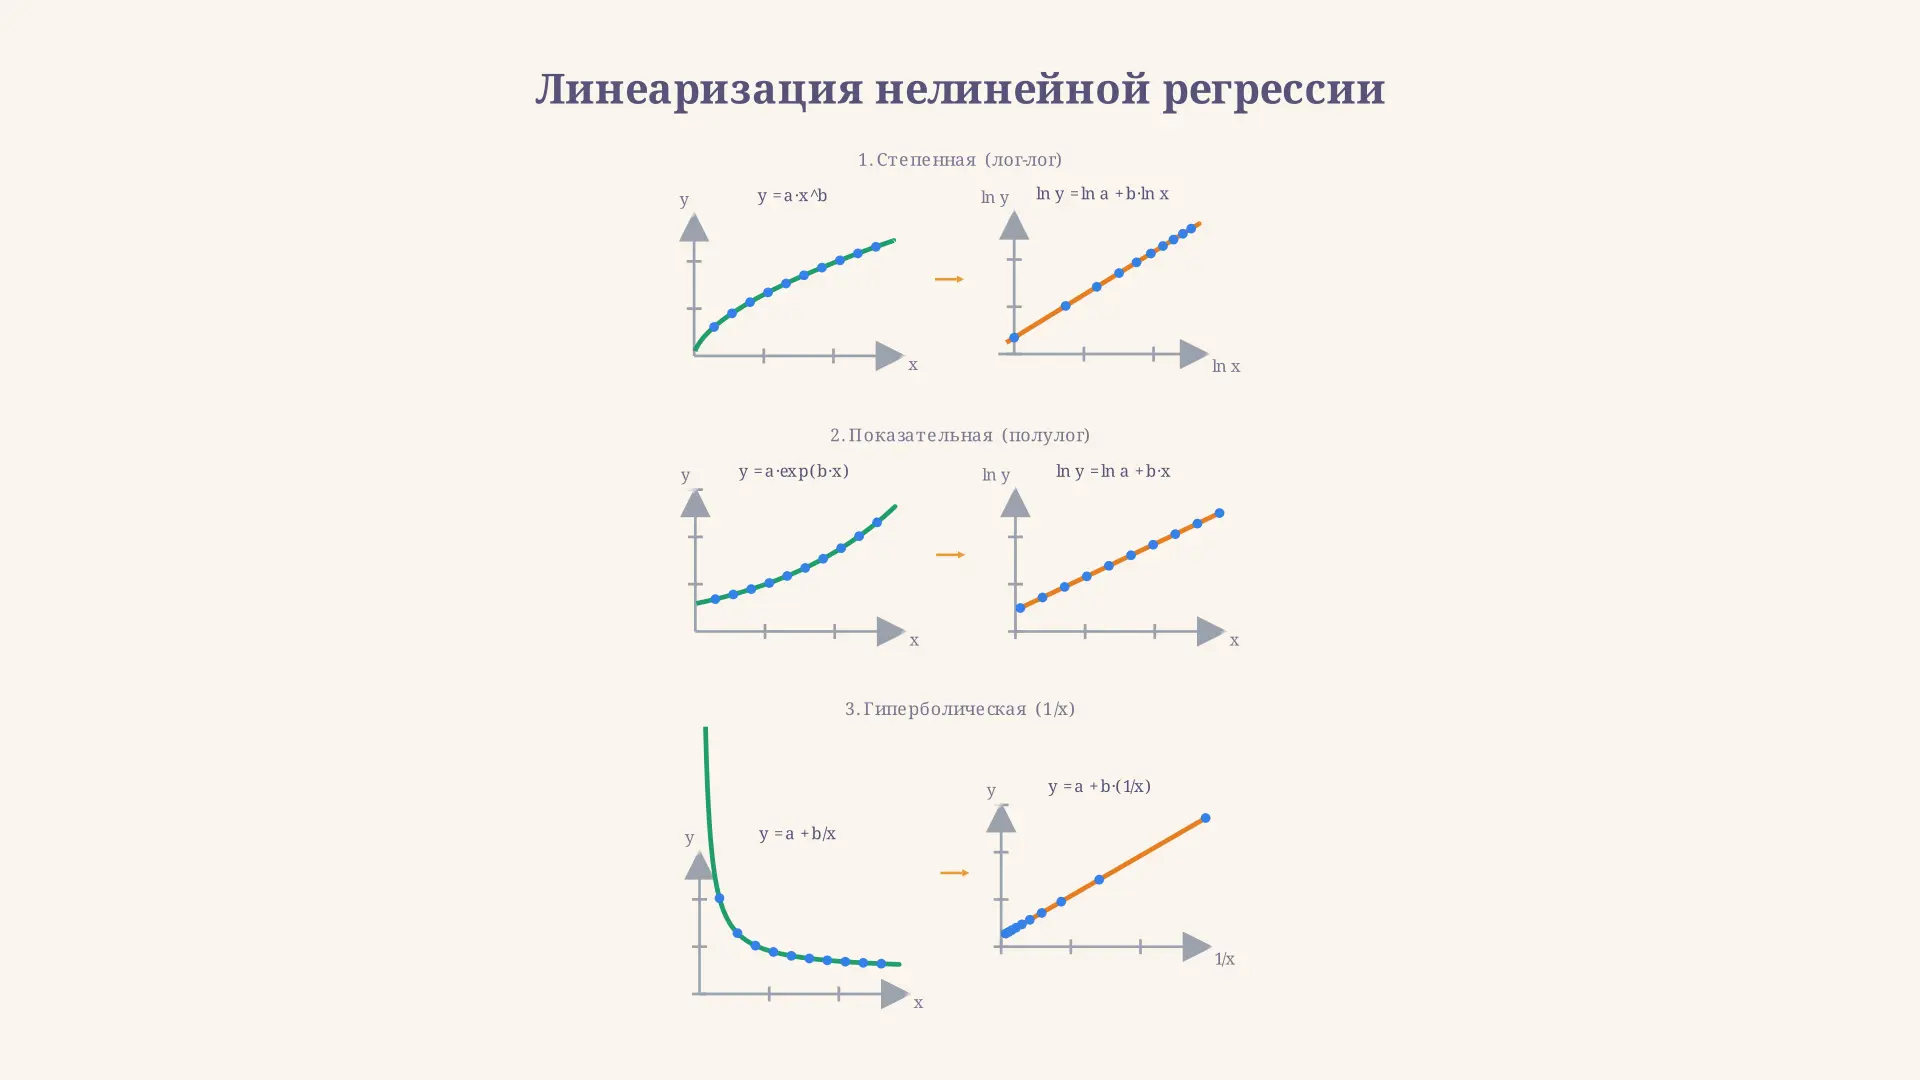
Нелинейная регрессия: линеаризация и МНК
Как линеаризовать нелинейную регрессию: степенную, показательную, гиперболическую. Замена переменных, МНК в новых координатах, проверка качества подгонки и частые ошибки.
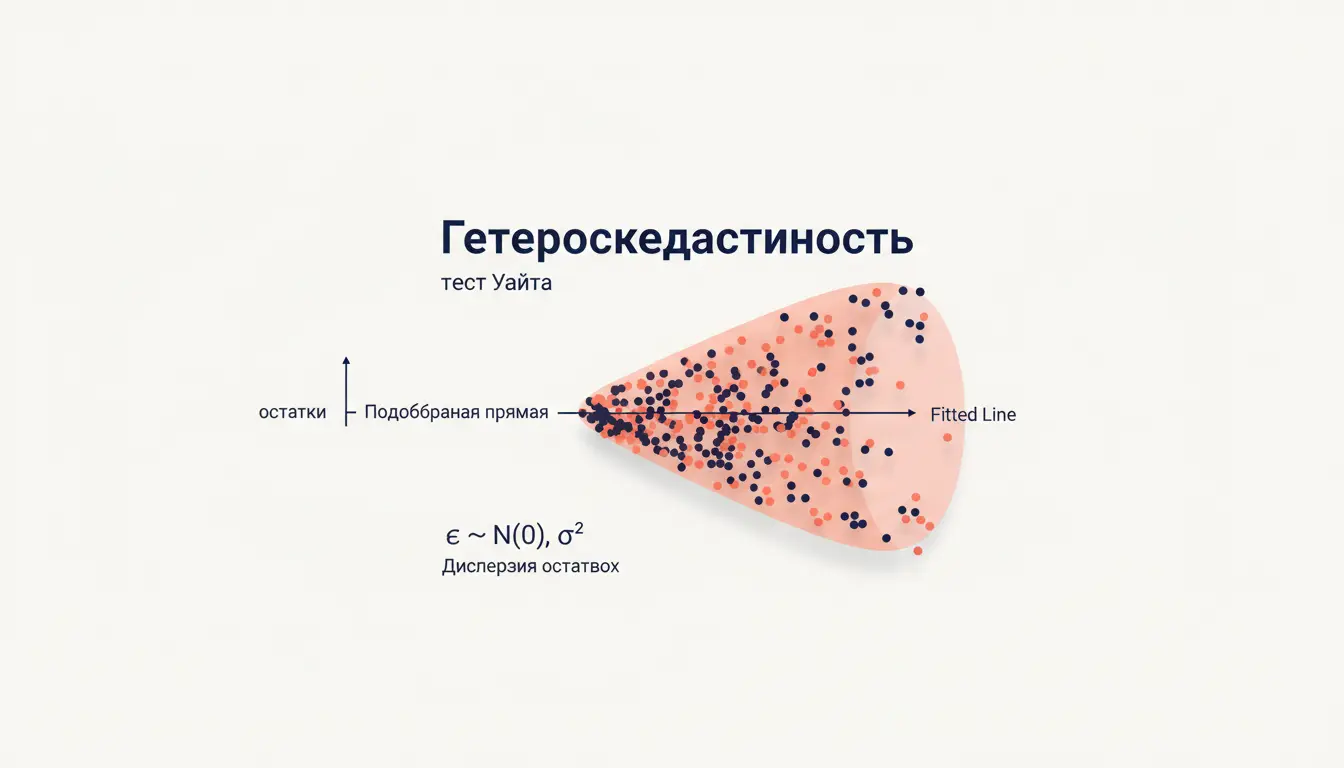
Гетероскедастичность тест Уайта: проверка дисперсии
Гетероскедастичность тест Уайта: разбираем вспомогательную регрессию, статистику nR², число степеней свободы и проверку гипотез по хи-квадрат в эконометрике.
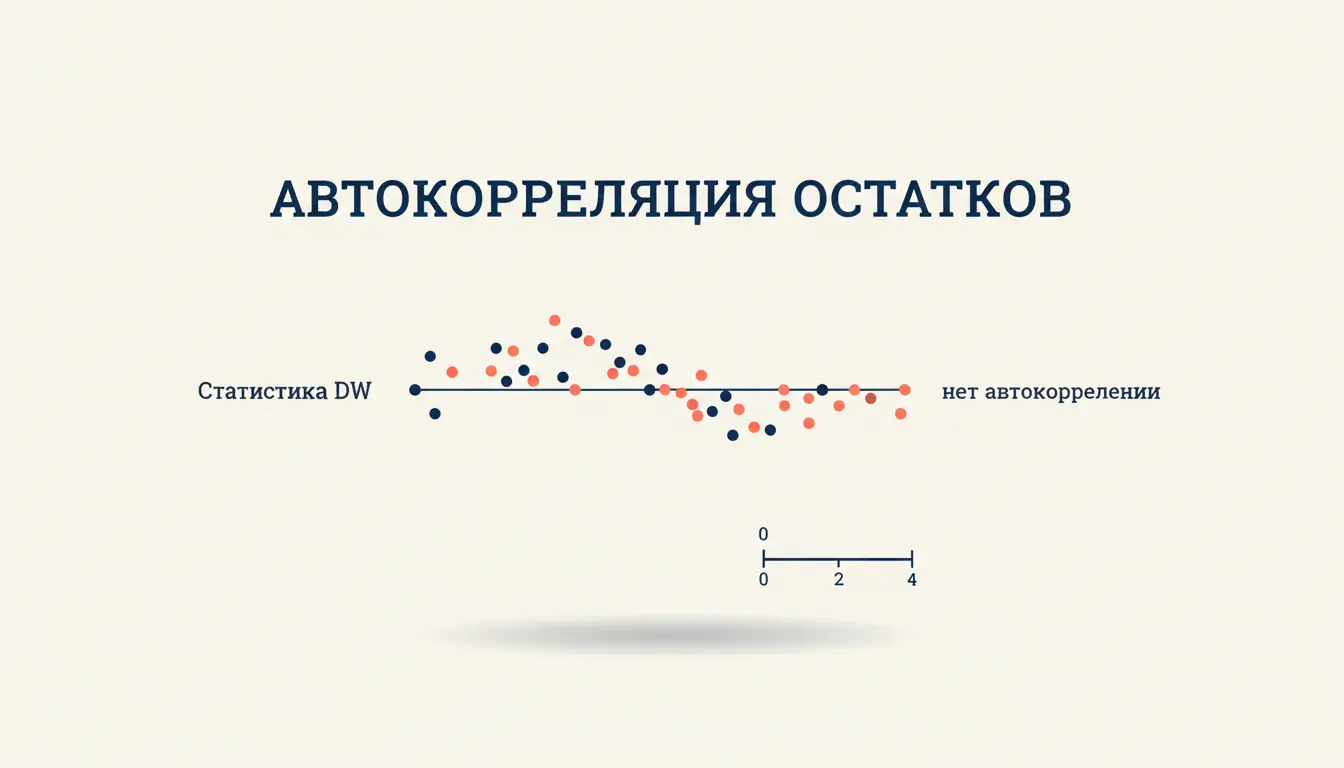
Тест Дарбина-Уотсона: автокорреляция остатков
Тест Дарбина-Уотсона показывает, есть ли автокорреляция остатков регрессии. Разбираем статистику DW, границы dL и dU, проверку гипотез и как не ошибиться в выводах.
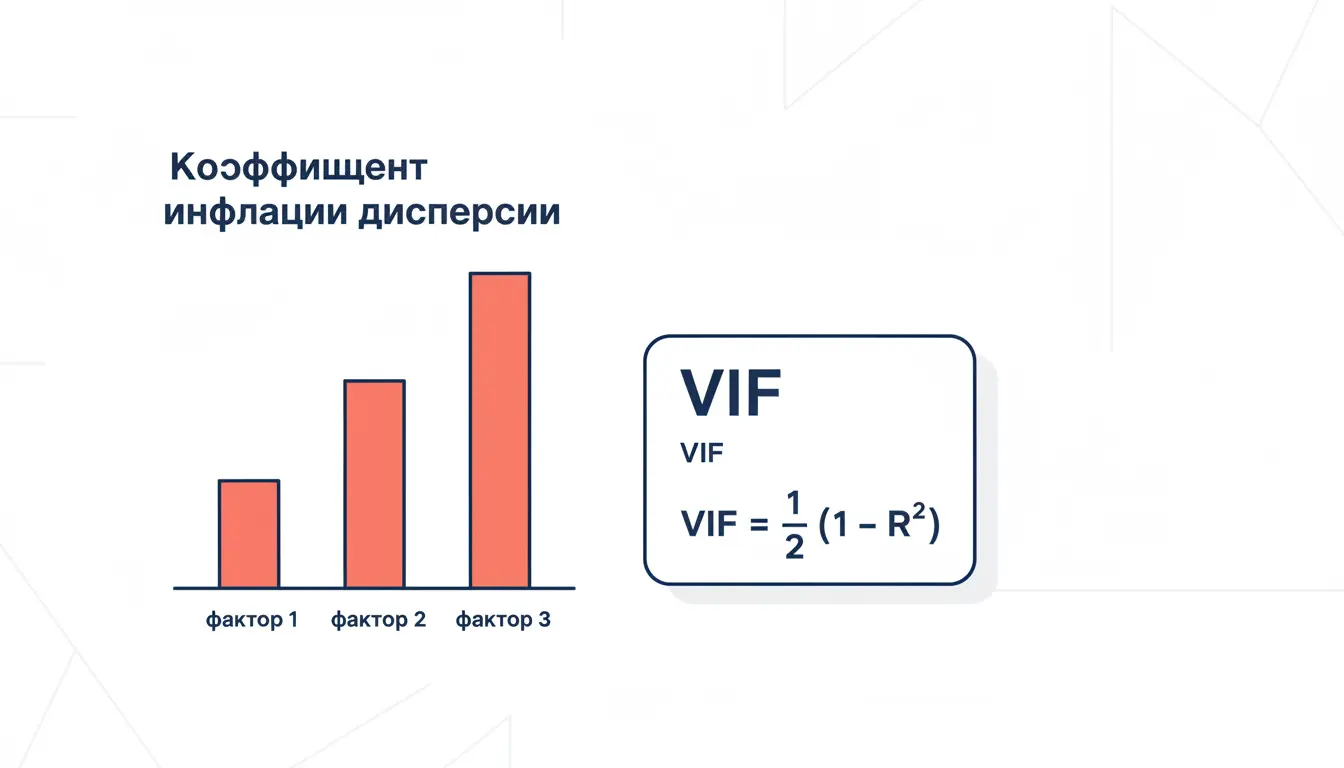
Коэффициент инфляции дисперсии VIF: мультиколлинеарность
Коэффициент инфляции дисперсии VIF: формула, расчёт через вспомогательную регрессию, связь с tolerance и R², пороговые значения 5 и 10 и способы борьбы с мультиколлинеарностью в линейной регрессии.
Критика Лукаса: почему ломаются эконометрические модели
Критика Лукаса простыми словами: почему оценённые на данных эконометрические уравнения не годятся для оценки экономической политики, при чём тут рациональные ожидания и глубокие параметры.