Нелинейный метод амортизации: расчёт по группам
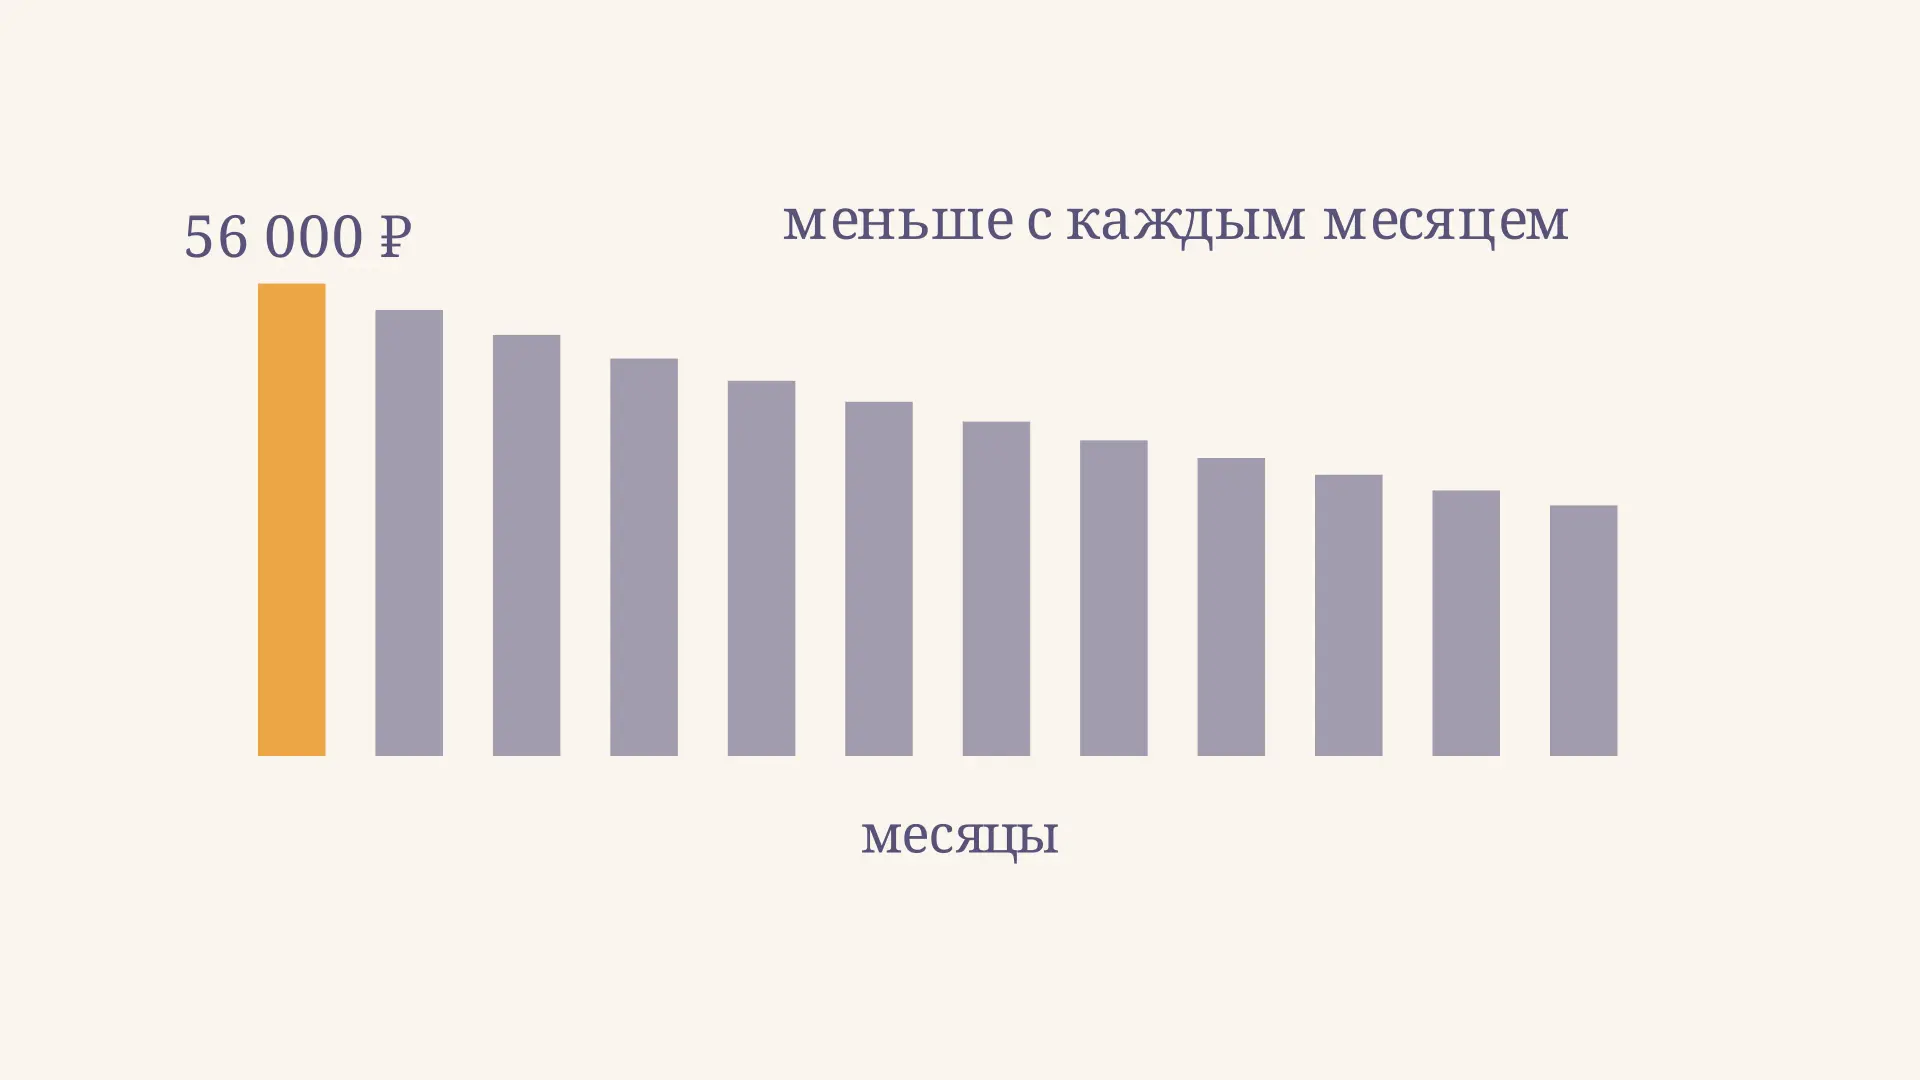
Нелинейный метод амортизации в налоговом учёте позволяет признавать стоимость имущества расходом постепенно, применяя месячную норму к суммарному балансу амортизационной группы. Если новых объектов нет, база каждый месяц уменьшается, а вместе с ней падает и начисление. Разберём формулу, пример и события, которые меняют баланс. В калькуляторе можно выбрать группу и увидеть, как остаток меняется при неизменном составе имущества.
В чём смысл группового расчёта
Для налога на прибыль имущество распределяют по амортизационным группам с учётом срока полезного использования и правил классификации. При нелинейном методе начисление считают по группе или подгруппе, а не складывают отдельно рассчитанные суммы каждого станка. Общая база называется суммарным балансом. Каждый месяц из неё вычитают начисленную по этой группе амортизацию.
Это распределение расходов во времени, а не оценка рыночной цены оборудования и не движение денег. Покупка уже потребовала оплаты, а амортизация определяет, когда часть стоимости попадёт в налоговые расходы. Если база большая, одна и та же процентная ставка даёт большую сумму; когда база уменьшается, сумма тоже снижается.
Такое поведение относится к закрытой модели без изменений состава. На практике новый объект может увеличить баланс, а выбытие - уменьшить его, поэтому реальные месячные суммы не обязаны непрерывно снижаться.
Формула и месячные нормы
Для каждой группы на начало месяца определяют баланс и применяют норму в процентах. Начисление за месяц и баланс после начисления при отсутствии других изменений равны:
В статье 259.2 НК РФ приведены нормы для десяти групп. Для первых семи они составляют:
| Группа | Месячная норма |
|---|---|
| 1 | 14,3 % |
| 2 | 8,8 % |
| 3 | 5,6 % |
| 4 | 3,8 % |
| 5 | 2,7 % |
| 6 | 1,8 % |
| 7 | 1,3 % |
Норма задаётся на месяц, а не на год, и применяется к меняющемуся балансу. Поэтому умножить месячное начисление на 12 для годового итога неверно. Таблица не заменяет проверку группы конкретного объекта: сначала нужно установить срок полезного использования и классификацию, а затем выбрать соответствующую норму.
Кодекс также содержит нормы для групп 8–10. При этом для зданий, сооружений, передаточных устройств и нематериальных активов этих групп статья 259 НК РФ предписывает линейный метод. Есть и другие предусмотренные законом исключения. Калькулятор ограничен группами 1–7 и не определяет допустимость метода для конкретного имущества.
Пример: третья группа и миллион рублей
Пусть на начало первого месяца суммарный баланс третьей группы - 1 000 000 рублей. Норма равна 5,6 % в месяц. Предположим, что поступлений, выбытий, изменения стоимости и специальных коэффициентов нет, а остаток не списывают досрочно. Расчёт ведём без промежуточного округления; в таблице показываем копейки.
| Месяц | Баланс на начало, руб. | Начисление, руб. | Баланс на конец, руб. |
|---|---|---|---|
| 1 | 1 000 000,00 | 56 000,00 | 944 000,00 |
| 2 | 944 000,00 | 52 864,00 | 891 136,00 |
| 12 | 530 508,00 | 29 708,45 | 500 799,55 |
В первом месяце рублей. Во втором множим на ту же норму уже 944 000 рублей. За первые 12 месяцев начислено примерно 499 200 рублей, а не 672 000 рублей, которые получились бы при ошибочном повторении первого начисления. Сумма на начало 12-го месяца в таблице округлена; при умножении используют неокруглённое значение.
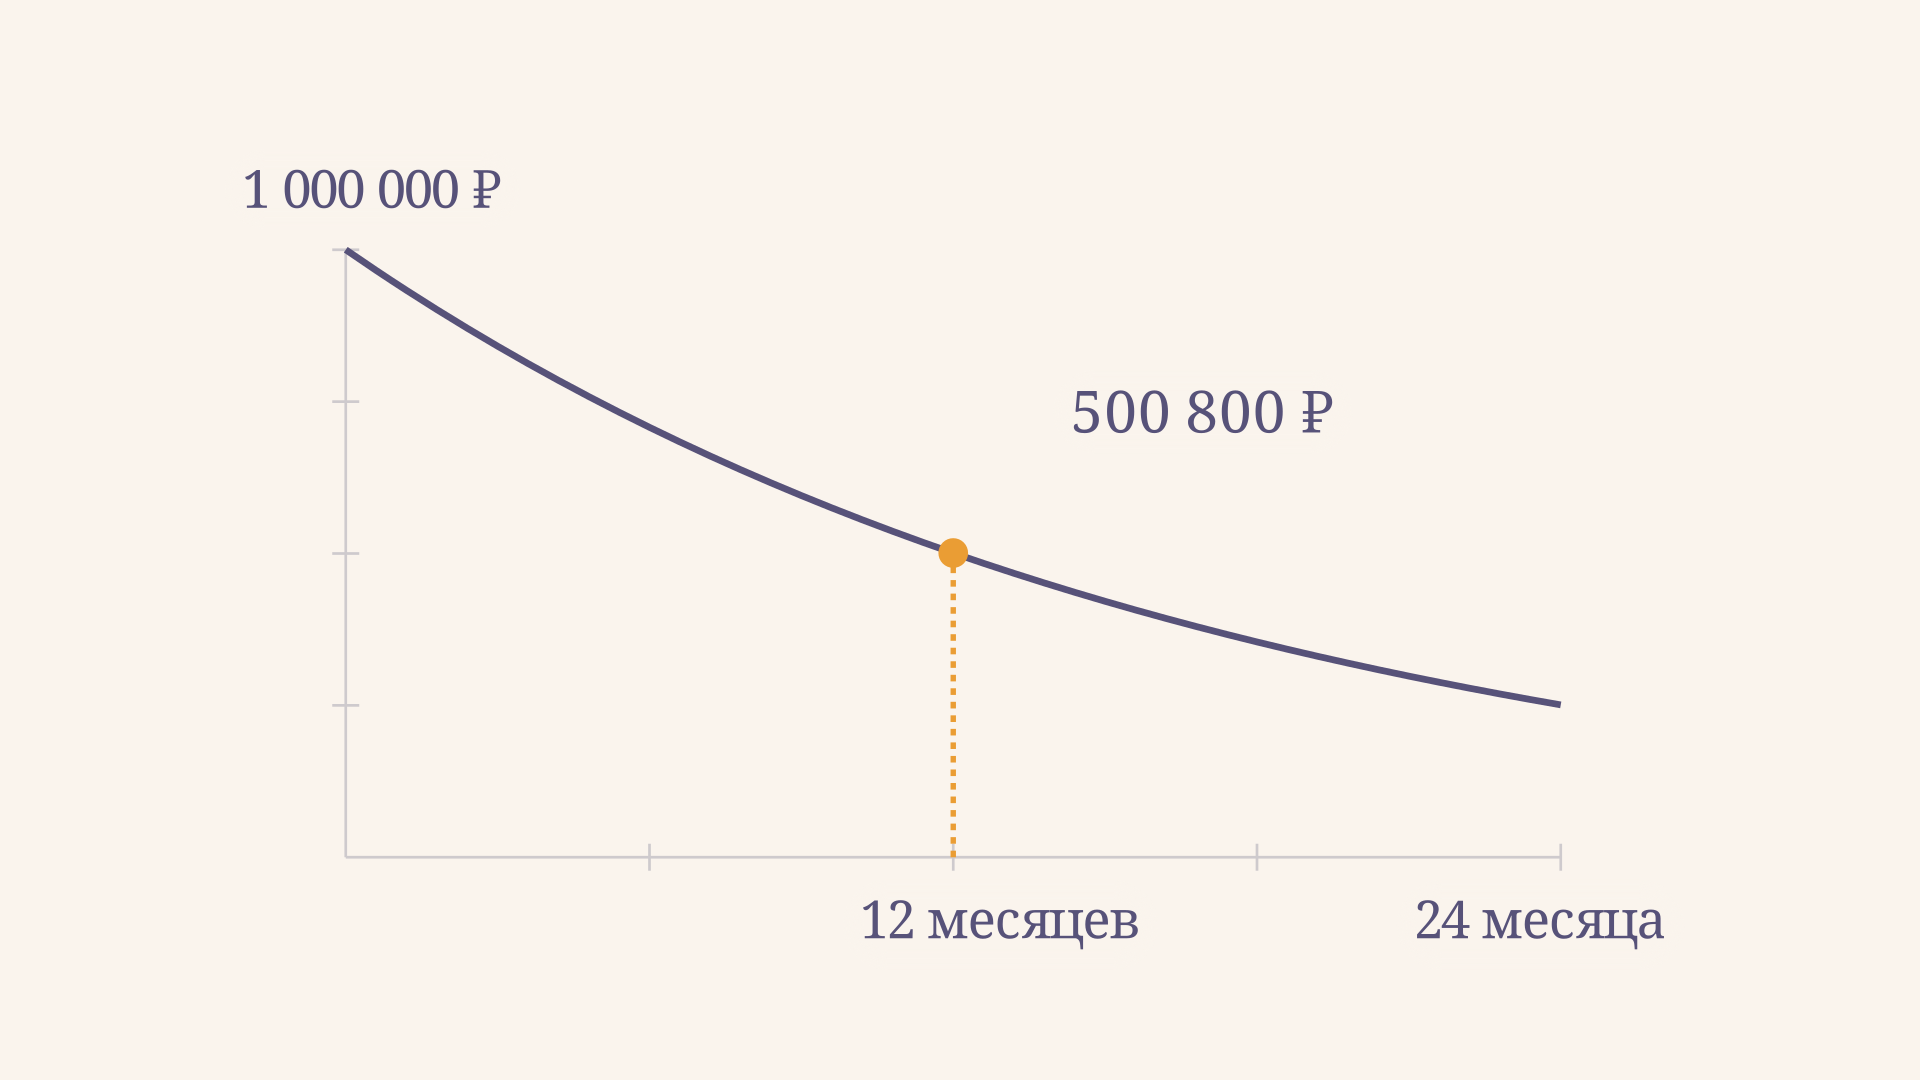
Через 24 месяца в той же условной модели баланс составляет около 250 800 рублей. Это не прогноз для группы с регулярно обновляемым оборудованием: каждое поступление и выбытие меняет исходную базу последующих месяцев.
Почему остаток снижается неравномерно
Если обозначить начальный баланс , а число полных месяцев , то при постоянном составе и норме можно записать:
Это геометрическая последовательность. В примере каждый месяц остаётся 94,4 % предыдущего баланса. Норма постоянна, но её денежный эквивалент становится меньше. Формула удобна для проверки калькулятора и учебных задач, однако перестаёт описывать всю группу одной степенью, как только в середине периода изменился баланс по другой причине.
Сравнивать с линейным методом следует при одинаковых исходных условиях и с корректным сроком использования каждого объекта. Раннее признание расходов меняет распределение налоговой базы по периодам; само по себе оно не означает, что компания получила дополнительные деньги или что общий расход стал больше. Для инвестиционного решения важен и момент денежных потоков: это обсуждается в статье о чистой приведённой стоимости.
Поступление, выбытие и окончание срока
Первоначальная стоимость нового объекта увеличивает баланс соответствующей группы с первого числа месяца после ввода в эксплуатацию. Например, если объект введён в марте, его стоимость включают в базу с апреля. Если в задаче есть амортизационная премия, необходимо отдельно учесть её влияние на стоимость, включаемую в баланс, и условия её применения.
Покажем влияние поступления на том же примере. После первого месяца баланс равен 944 000 рублей. Допустим, к началу второго месяца в группу включён новый объект со стоимостью 200 000 рублей, полностью учитываемой в балансе; премии и иных корректировок нет. Тогда база второго месяца составит 1 144 000 рублей, начисление - 64 064 рубля, а баланс после него - 1 079 936 рублей. Начисление выросло по сравнению с первым месяцем, хотя сама норма не изменилась. Именно поэтому в реальном регистре важно фиксировать дату и основание каждой корректировки, а не продолжать механически умножать прежний остаток на 0,944.
Начало расчёта зависит от даты ввода в эксплуатацию, а не просто покупки. Для учебной задачи полезно сначала выписать календарь событий, затем сформировать баланс на начало каждого месяца и только после этого применять процент. Если объектов несколько, групповые расчёты ведут раздельно: ставка одной группы не применяется к общему остатку всех групп. Указанный калькулятор показывает один выбранный баланс и потому не складывает начисления разных групп автоматически.
При выбытии баланс уменьшают на остаточную стоимость выбывшего объекта. Это не обязательно его первоначальная цена и не доля, полученная простым делением общего баланса на число объектов. Для конкретного объекта требуется отдельная информация и предусмотренный кодексом расчёт остаточной стоимости. Модернизация и другие изменения первоначальной стоимости также учитываются в балансе по правилам статьи 259.2.
Истечение срока полезного использования отдельного объекта само по себе не обнуляет баланс группы. При предусмотренном законом исключении такого объекта баланс на дату исключения не меняется, а начисление по группе продолжается. Это разъясняет и письмо ФНС с позицией Минфина. Для продажи и других оснований выбытия действуют отдельные правила: их нельзя подменять этим случаем.
Если баланс группы стал меньше 20 000 рублей, закон допускает её ликвидацию в следующем месяце при условии, что за это время баланс не увеличился вследствие ввода имущества. Тогда баланс относят на внереализационные расходы текущего периода. Это право при установленных условиях, а не автоматическое списание ровно при 20 000 рублей. Нулевой баланс вследствие выбытия регулируется отдельно.
Налоговый и бухгалтерский учёт
Налоговый нелинейный метод и бухгалтерский способ уменьшаемого остатка похожи тем, что база уменьшается, но их единицы расчёта и правила различаются. В первом случае ключевая база - баланс группы и месячная норма НК РФ; во втором рассматривают бухгалтерскую стоимость объекта и применимые к ней правила. Нельзя просто перенести годовую таблицу одного расчёта в другой.
Метод для налоговых целей закрепляют в учётной политике. По статье 259 НК РФ изменение допускается с начала очередного налогового периода и не чаще одного раза в пять лет. При выборе нужно учитывать исключения для отдельных объектов и последствия перехода. У разных правил признания расходов могут возникать временные разницы между бухгалтерским и налоговым учётом.
Для анализа себестоимости полезно понимать, куда относятся расходы в бухгалтерском учёте: подход к их распределению рассмотрен в материале об абзорпшен-костинге. Налоговое начисление само по себе не заменяет такой анализ.
Частые ошибки
- Берут процент от первоначальной стоимости каждый месяц. Норма применяется к балансу на начало соответствующего месяца.
- Считают ставку годовой. Нормы статьи 259.2 месячные; база между месяцами меняется.
- Забывают о движении объектов. Поступление, выбытие и изменение стоимости требуют корректировки группы по соответствующим правилам.
- Списывают весь остаток при окончании срока одного объекта. Групповой баланс продолжает учитываться в установленном порядке.
- Путают налоговую группу с бухгалтерским объектом. Для двух видов учёта нужны собственные исходные данные и правила.
FAQ
Можно ли применять метод только к одному станку?
Метод устанавливается в налоговой учётной политике для амортизируемого имущества с учётом установленных законом исключений. Начисление при нём рассчитывают по группам или подгруппам, даже если в конкретной группе сейчас только один объект.
Почему калькулятор не показывает ликвидацию группы?
Он иллюстрирует чистую формулу на горизонте до 24 месяцев и не моделирует поступления, выбытия и решение о ликвидации. Для реального учёта нужно проверить все условия статьи 259.2 и события периода.
Равен ли суммарный баланс сумме рыночных цен?
Нет. Это налоговая расчётная база, сформированная по правилам кодекса и изменяемая начислениями и операциями с имуществом. Рыночная стоимость может изменяться независимо от неё.
Коротко
Нелинейная налоговая амортизация - это ежемесячное начисление по группе: баланс на начало месяца умножают на установленную для неё норму. При неизменном составе и отсутствии специальных событий баланс и начисления убывают. Для практического расчёта дополнительно проверяют исключения, движение имущества и условия прекращения группового учёта.
Читайте также
Ускоренная амортизация: смысл и расчёт
Как ускоренная амортизация переносит расходы на первые годы, влияет на прибыль и налоговые платежи и чем учебный график отличается от правил налогового учёта.
Амортизационная премия: как списать и когда восстановить
Амортизационная премия по налогу на прибыль: что это, как применить списание 10 и 30 процентов по ст. 258 НК РФ, рассчитать остаточную стоимость и когда премию надо восстанавливать.
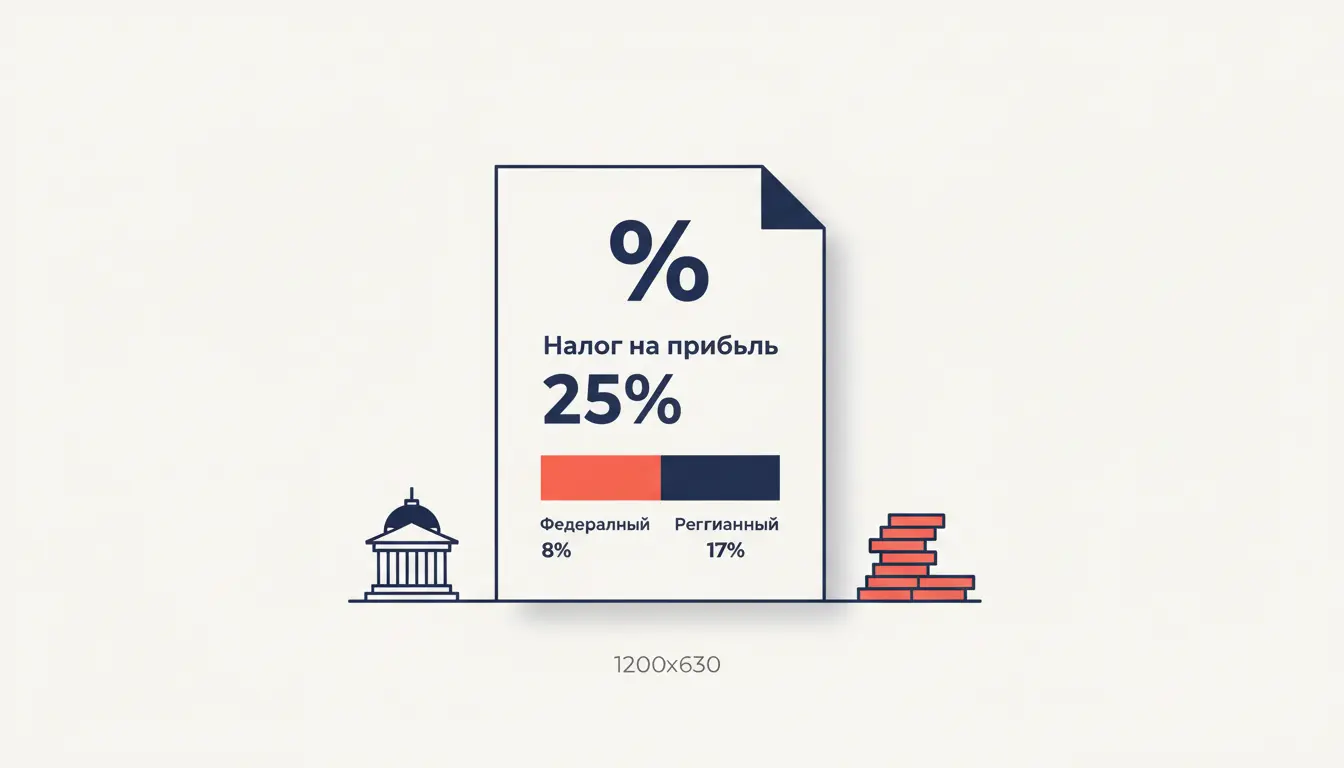
Ставка налога на прибыль организаций в РФ
Ставка налога на прибыль организаций в РФ: базовые 25% с 2025 года, распределение между федеральным и региональным бюджетами, льготные и специальные ставки по ст. 284 НК РФ.

ABC-анализ запасов: расчёт и пример
ABC-анализ запасов по стоимости годового расхода: формулы, пример с накопленными долями, правило границ групп A, B и C и применение результатов на складе.
Абсолютное преимущество Смита: пример и расчёт
Абсолютное преимущество Смита простыми словами: как сравнить затраты труда, рассчитать выигрыш от специализации и отличить его от сравнительного преимущества Рикардо.

Аддитивная факторная модель: формула и пример расчёта
Аддитивная факторная модель в экономике: как разложить показатель на слагаемые, рассчитать вклад каждого изменения и проверить результат на примере прибыли.