Роялти и паушальный платёж: разница и расчёт
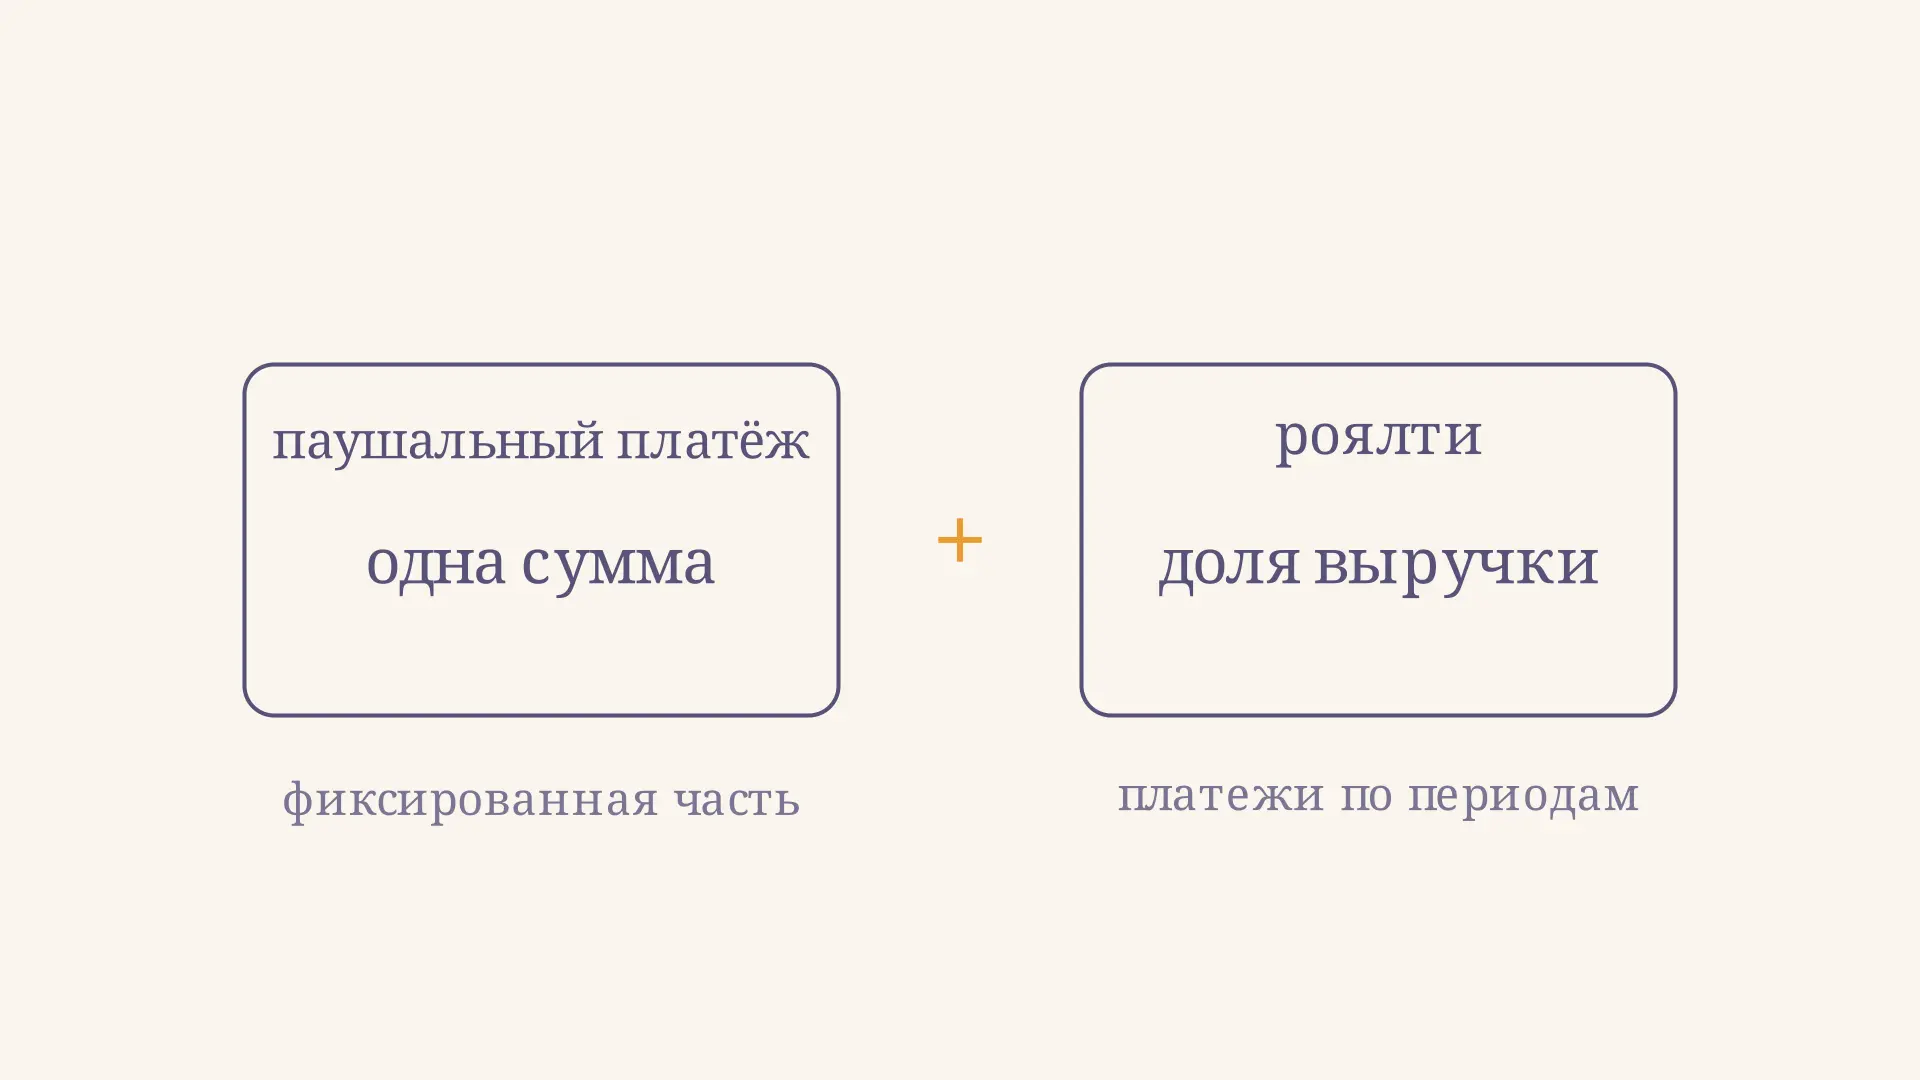
При покупке франшизы предприниматель часто платит за право работать под чужим брендом и пользоваться согласованной бизнес-моделью. В предложении могут стоять две разные суммы: паушальный платёж и роялти. Первая обычно известна заранее, вторая нередко зависит от результатов работы. Чтобы оценить нагрузку, недостаточно сравнить только первоначальные взносы: нужно учесть базу, ставку и срок регулярных отчислений. Калькулятор ниже показывает простую модель, в которой выручка каждый месяц одинакова, а взнос не засчитывается в роялти.
Что означают два вида платежей
Паушальный платёж - заранее определённая сумма вознаграждения. Во франчайзинге её часто уплачивают при заключении договора или запуске точки. Это не обязательно единственный вариант: фиксированную общую сумму стороны могут разделить на несколько взносов. Важно отличать момент оплаты от способа определения суммы: рассрочка сама по себе не превращает фиксированную сумму в процент от продаж.
Роялти - отчисления за использование предоставленных прав, которые обычно рассчитывают и платят периодически. Например, договор устанавливает 5 % выручки за каждый месяц. В других моделях размер привязан к числу проданных единиц или задан фиксированной суммой за период. Поэтому само слово «роялти» не заменяет формулу в договоре.
На видео золотая точка проходит по линии накопленных платежей: стартовое значение задано взносом, а последующий рост создают ежемесячные роялти. Возврат точки позволяет ещё раз проследить тот же расчёт.
В руководстве Всемирной организации интеллектуальной собственности по лицензированию рассмотрены фиксированные суммы и роялти как самостоятельные или сочетаемые формы вознаграждения. Для коммерческой концессии в России статья 1030 ГК РФ допускает, в частности, фиксированные разовые и периодические платежи и отчисления от выручки. Фактические обязательства определяют по условиям конкретного договора.
Главное отличие: известная сумма и расчётная база
Разница видна по ответу на вопрос: что меняется, если продажи выросли? Фиксированный паушальный платёж в нашей модели остаётся прежним. Роялти как процент от выручки увеличиваются вместе с базой. Если выручка упала до нуля и договор предусматривает только процент без минимума, расчётные роялти за этот период тоже равны нулю. При минимальном платеже результат может быть другим.
| Условие | Паушальный платёж | Роялти от выручки |
|---|---|---|
| Как задают | Фиксируют общую сумму | Указывают процент и базу |
| Когда платят | По графику договора, часто в начале | Обычно за каждый расчётный период |
| Зависимость от продаж | В модели отсутствует | Сумма меняется вместе с базой |
Обе части могут действовать одновременно. Также встречаются договоры с одной из них; единого обязательного сочетания для всех сделок нет. Польза от бренда или технологий и сумма платежа тоже не тождественны: о том, из чего складывается ценность узнаваемого имени, рассказывает материал про бренд-капитал.
Формула для учебной модели
Пусть - паушальный платёж в рублях, - ежемесячная выручка, - ставка в процентах, а - число месяцев. Если база одинакова каждый месяц, минимальных платежей нет и взнос оплачивается отдельно, то:
Здесь - роялти за месяц, - общая сумма платежей за выбранный срок. Ставку 5 % подставляют как . Все денежные величины должны быть в одинаковых единицах: либо в рублях, либо в тысячах рублей.
Если выручка отличается по месяцам, умножать одну сумму на число периодов нельзя. Найдите каждый платёж отдельно и сложите их: . При изменении ставки её также задают для каждого периода. Срок выплаты и срок расчётного периода могут отличаться: например, база считается за месяц, а перечисление происходит позже.
Пример: сколько заплатить за год
Предположим, взнос равен 300 000 руб., ежемесячная выручка - 800 000 руб., ставка роялти - 5 % выручки. Рассчитаем платежи за 12 месяцев:
- За месяц: руб.
- За год: руб. роялти.
- С учётом взноса: руб.
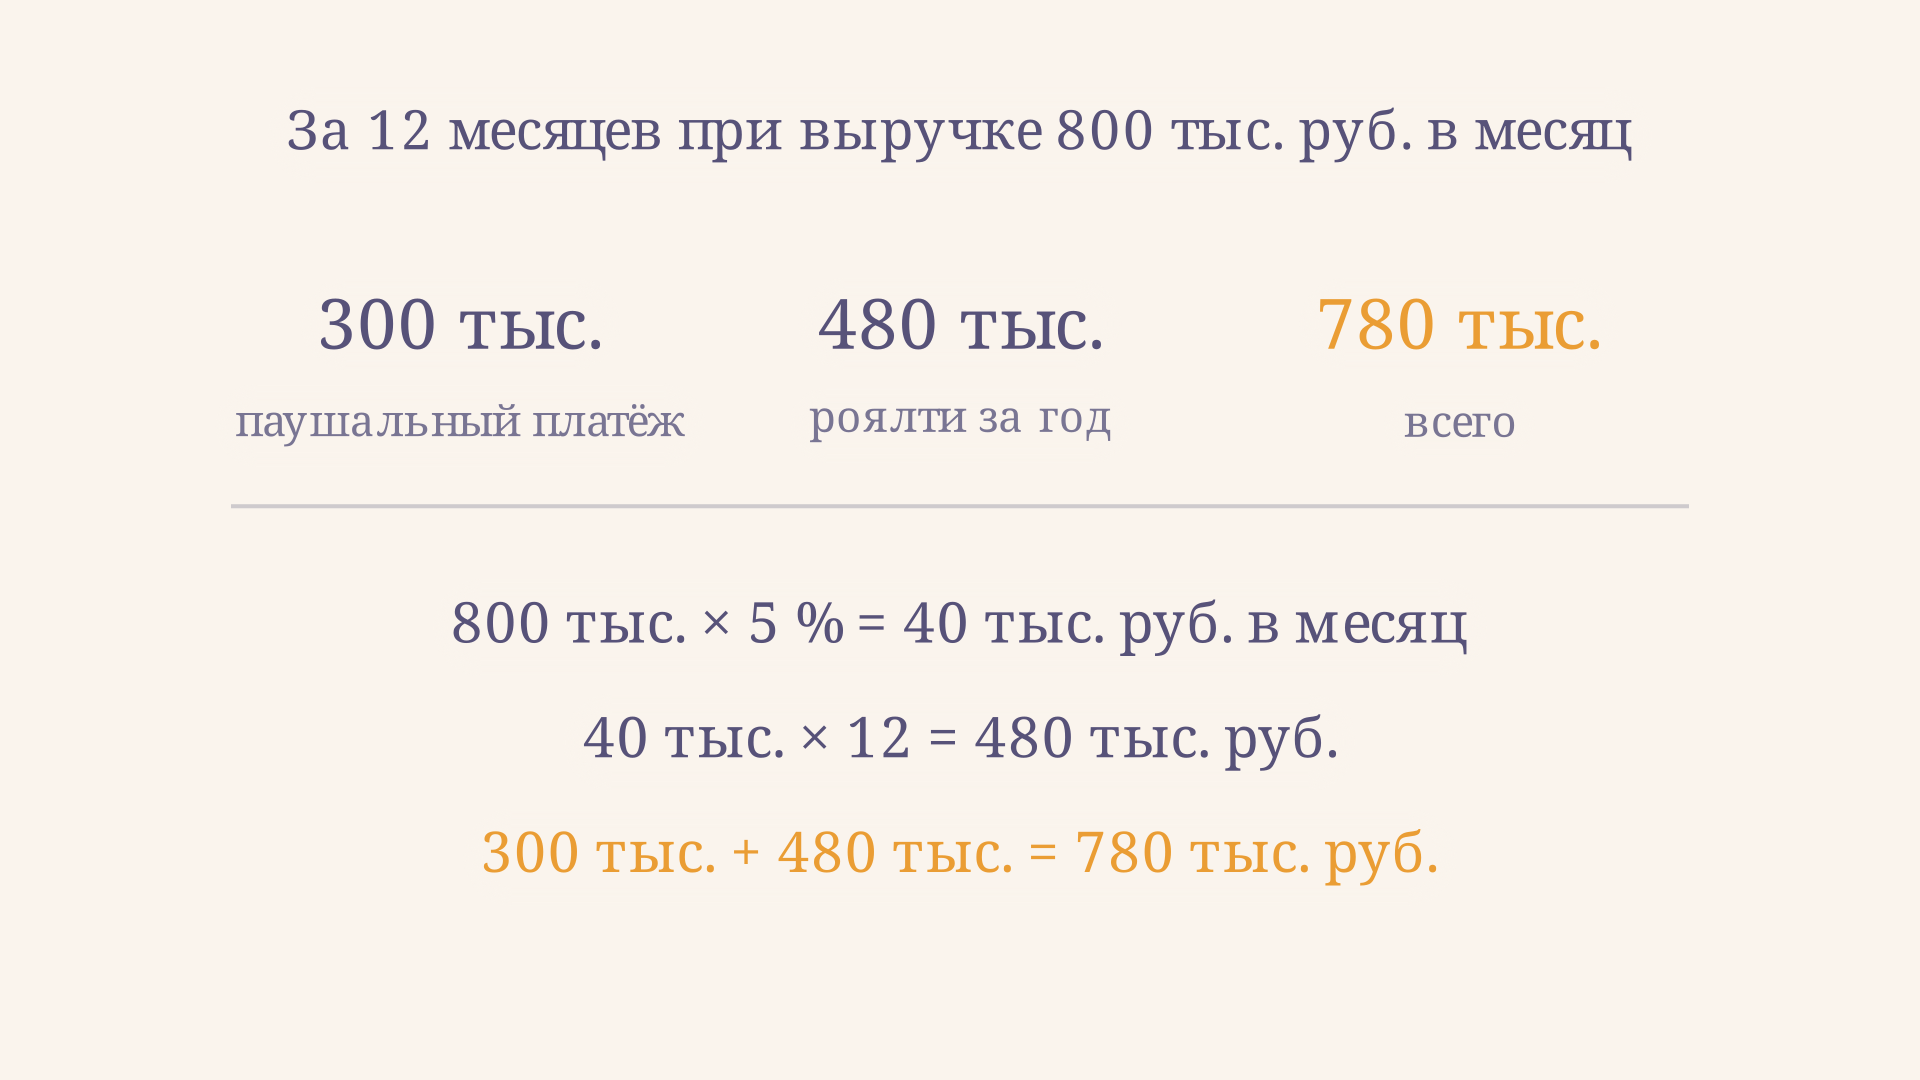
Это сумма вознаграждения в упрощённой модели, а не полные затраты на запуск и не прибыль точки. Аренда, зарплата, закупки, налоги и иные платежи могут учитываться отдельно. Разницу между выручкой и результатом после расходов полезно сопоставить с анализом качества прибыли: процент с оборота приходится платить даже тогда, когда прибыль мала, если иное не согласовано.
Если выручка меняется по месяцам
В реальном бизнесе одинаковый месячный оборот удобен как прогноз, но не гарантирован. Допустим, за три месяца выручка составила 600 000, 800 000 и 1 000 000 руб., ставка осталась 5 %, а минимальный платёж не установлен. Отчисления за периоды равны соответственно 30 000, 40 000 и 50 000 руб. Их сумма - 120 000 руб.; при отдельном взносе 300 000 руб. вместе получится 420 000 руб. за эти три месяца. Это другой, более короткий сценарий, чем годовой пример выше.
Если ставка постоянна и определения базы не меняются, можно сложить всю выручку за срок и применить процент один раз: руб. Однако при помесячном минимуме, ступенчатой ставке или иной базе объединение периодов может дать ошибку. Сначала выполните формулу, установленную для каждого периода, и только затем складывайте результаты.
Для планирования полезно рассмотреть несколько сценариев выручки и отметить, какой запас денег понадобится до первого поступления от покупателей. Платёж, который экономически меньше за весь срок, может потребовать большего первоначального финансирования. Простое сложение номинальных сумм помогает оценить нагрузку, но не учитывает, что деньги в разные даты имеют разную стоимость. Если сравнение зависит от сроков, требуется отдельный расчёт денежных потоков с выбранной ставкой дисконтирования.
Как сравнить два предложения
Возьмём те же 800 000 руб. выручки в месяц на год. Предложение А: 300 000 руб. сразу и 5 % выручки. Предложение Б: 500 000 руб. сразу и 3 % выручки. При равных остальных условиях за год получаем:
- А: руб.;
- Б: руб.
В этом сценарии А дешевле на 8 000 руб. Но разница зависит от оборота: более высокая ставка постепенно съедает преимущество меньшего взноса. Приравняем суммы, обозначив общую выручку за срок через : . Получим руб. При такой выручке платежи равны; выше неё при остальных равных меньше сумма по варианту Б, ниже - по А.
Это порог равенства платежей, а не точка безубыточности бизнеса: остальные доходы и расходы в расчёт не входят. Подход к учёту затрат и объёма продаж подробнее разобран в статье про маржинальный анализ. Для реального выбора нужно дополнительно сравнить состав прав, поддержку, территорию, срок и потребность в деньгах на старте.
Что проверить в условиях договора
Начните с базы. «5 % от выручки» оставляет вопросы: какие продажи входят в расчёт, что происходит с возвратами и скидками, включены ли налоги и как учитываются онлайн-продажи. Даже одинаковые ставки могут дать разные суммы при разных определениях базы. Практика лицензирования ВОИС отдельно подчёркивает необходимость определить способ расчёта и привести понятные примеры.
Затем проверьте периодичность и ограничения. Минимальное роялти может сохраняться при слабых продажах; потолок, если он предусмотрен, ограничивает сумму. Договор может предусматривать повышение ставки, отчётность и проверку данных. В некоторых соглашениях первоначальный платёж засчитывают в будущие роялти: тогда простое сложение взноса и всех начислений завысит фактическую сумму. Размер зачёта и его срок нужно прочитать отдельно.
Наконец, сопоставьте платежи с получаемыми правами и обязательствами обеих сторон. Из-за неполной информации о качестве франшизы низкая ставка сама по себе не гарантирует выгодную сделку: о проблеме неизвестного качества рассказывает статья «Рынок лимонов Акерлофа». Проверяйте договор, финансовые предположения и подтверждения обещанной поддержки вместе.
Частые ошибки
- Считать процент от прибыли вместо выручки. Это разные базы: сначала найдите в условии, от какой величины берут долю.
- Сравнивать только первоначальные взносы. За длительный срок регулярные отчисления могут превысить разницу между ними.
- Забывать период. Месячную выручку нельзя подставлять как годовую; при неравномерных продажах рассчитывайте каждый период отдельно.
- Игнорировать минимум или зачёт взноса. Эти условия меняют результат даже при той же ставке и выручке.
- Принимать сумму платежей за прибыль. Для прибыли нужны и другие доходы и расходы, которых в калькуляторе нет.
FAQ
Роялти обязательно рассчитывают в процентах?
Нет. Их могут установить фиксированной суммой за период или привязать к количеству единиц. Нужны формула и база из конкретного договора.
Можно ли платить паушальный платёж частями?
Да, если это предусмотрено соглашением. При этом общая фиксированная сумма и график её перечисления - разные условия.
Роялти платят при отсутствии выручки?
При чисто процентной формуле без минимума начисление с нулевой базы равно нулю. Если установлен минимальный или фиксированный периодический платёж, он может подлежать уплате и без продаж.
Коротко
Паушальный платёж задаёт фиксированную сумму, а роялти могут зависеть от выручки или другой базы. Чтобы сравнить предложения, рассчитайте оба вида платежей на одинаковом горизонте и проверьте минимум, зачёт взноса, состав базы и получаемые права.
Читайте также
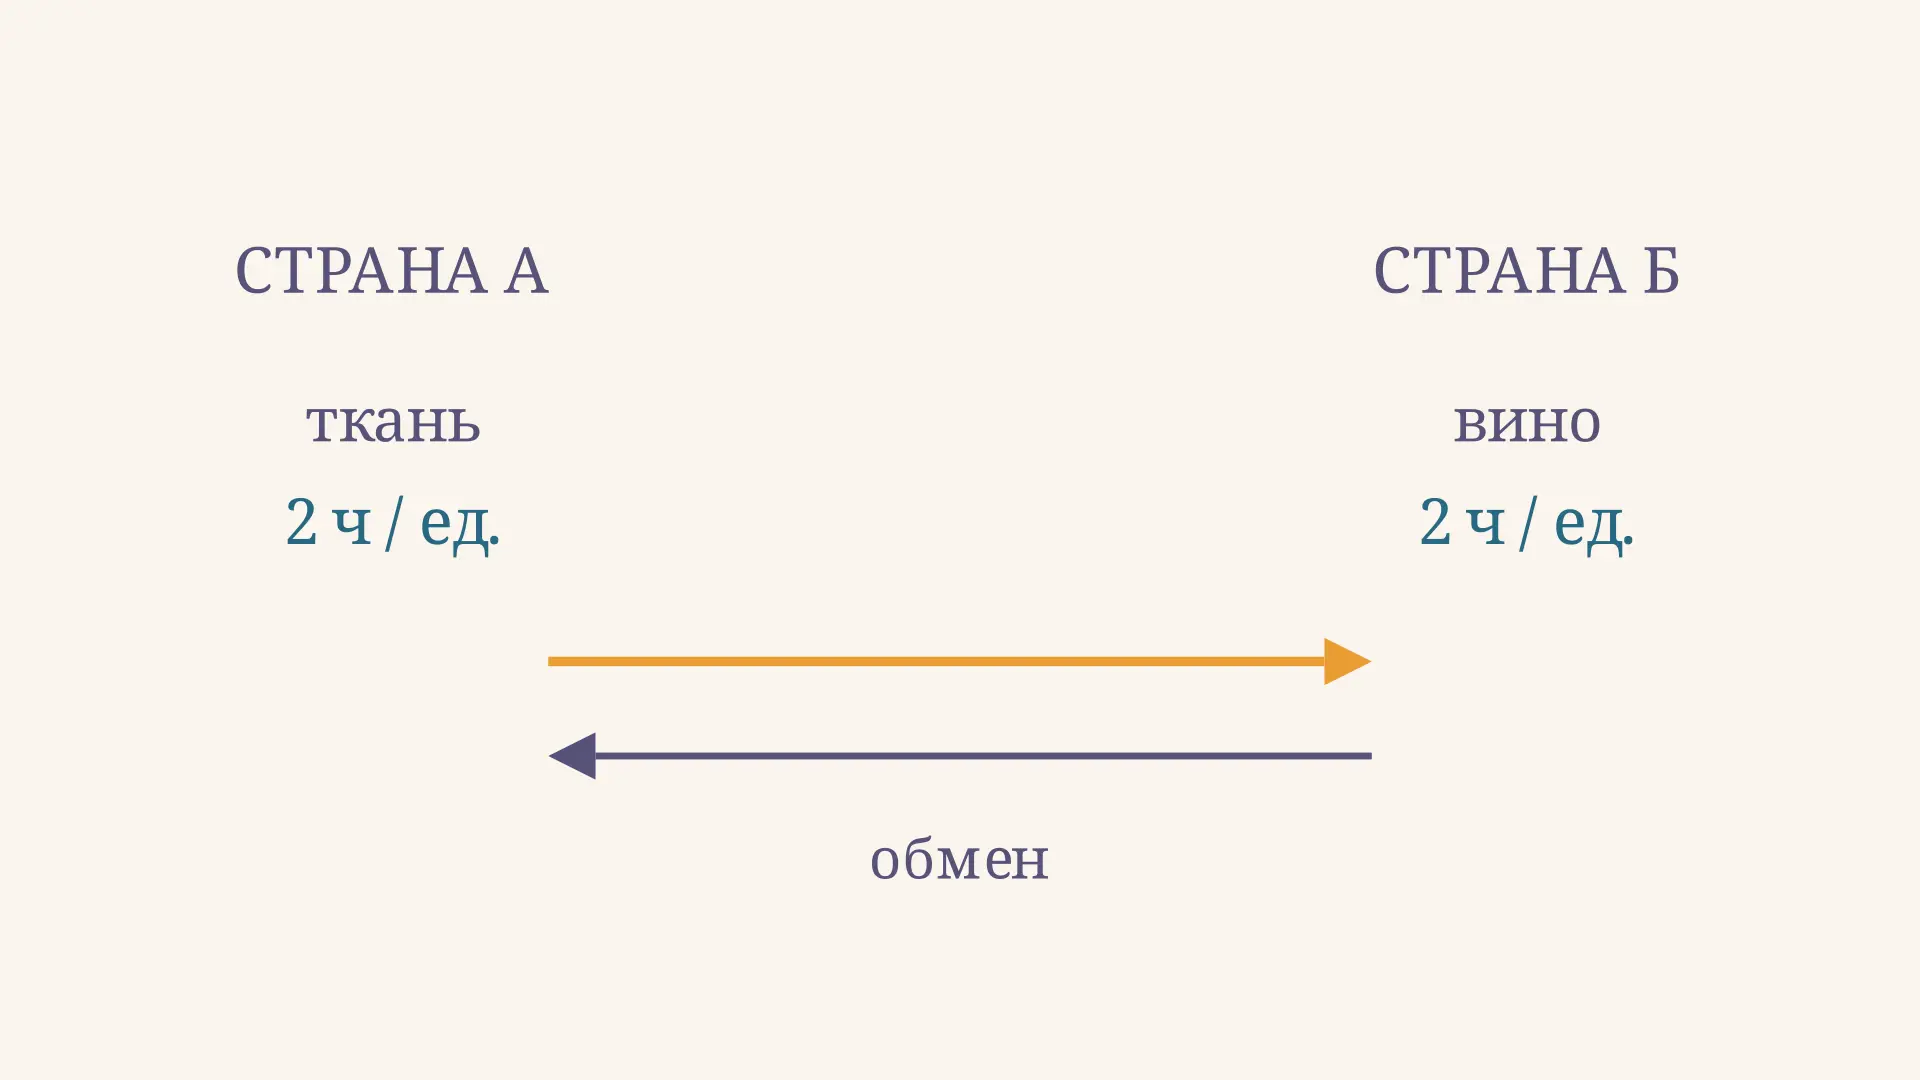
Абсолютное преимущество Смита: пример и расчёт
Абсолютное преимущество Смита простыми словами: как сравнить затраты труда, рассчитать выигрыш от специализации и отличить его от сравнительного преимущества Рикардо.

Аддитивная факторная модель: формула и пример расчёта
Аддитивная факторная модель в экономике: как разложить показатель на слагаемые, рассчитать вклад каждого изменения и проверить результат на примере прибыли.
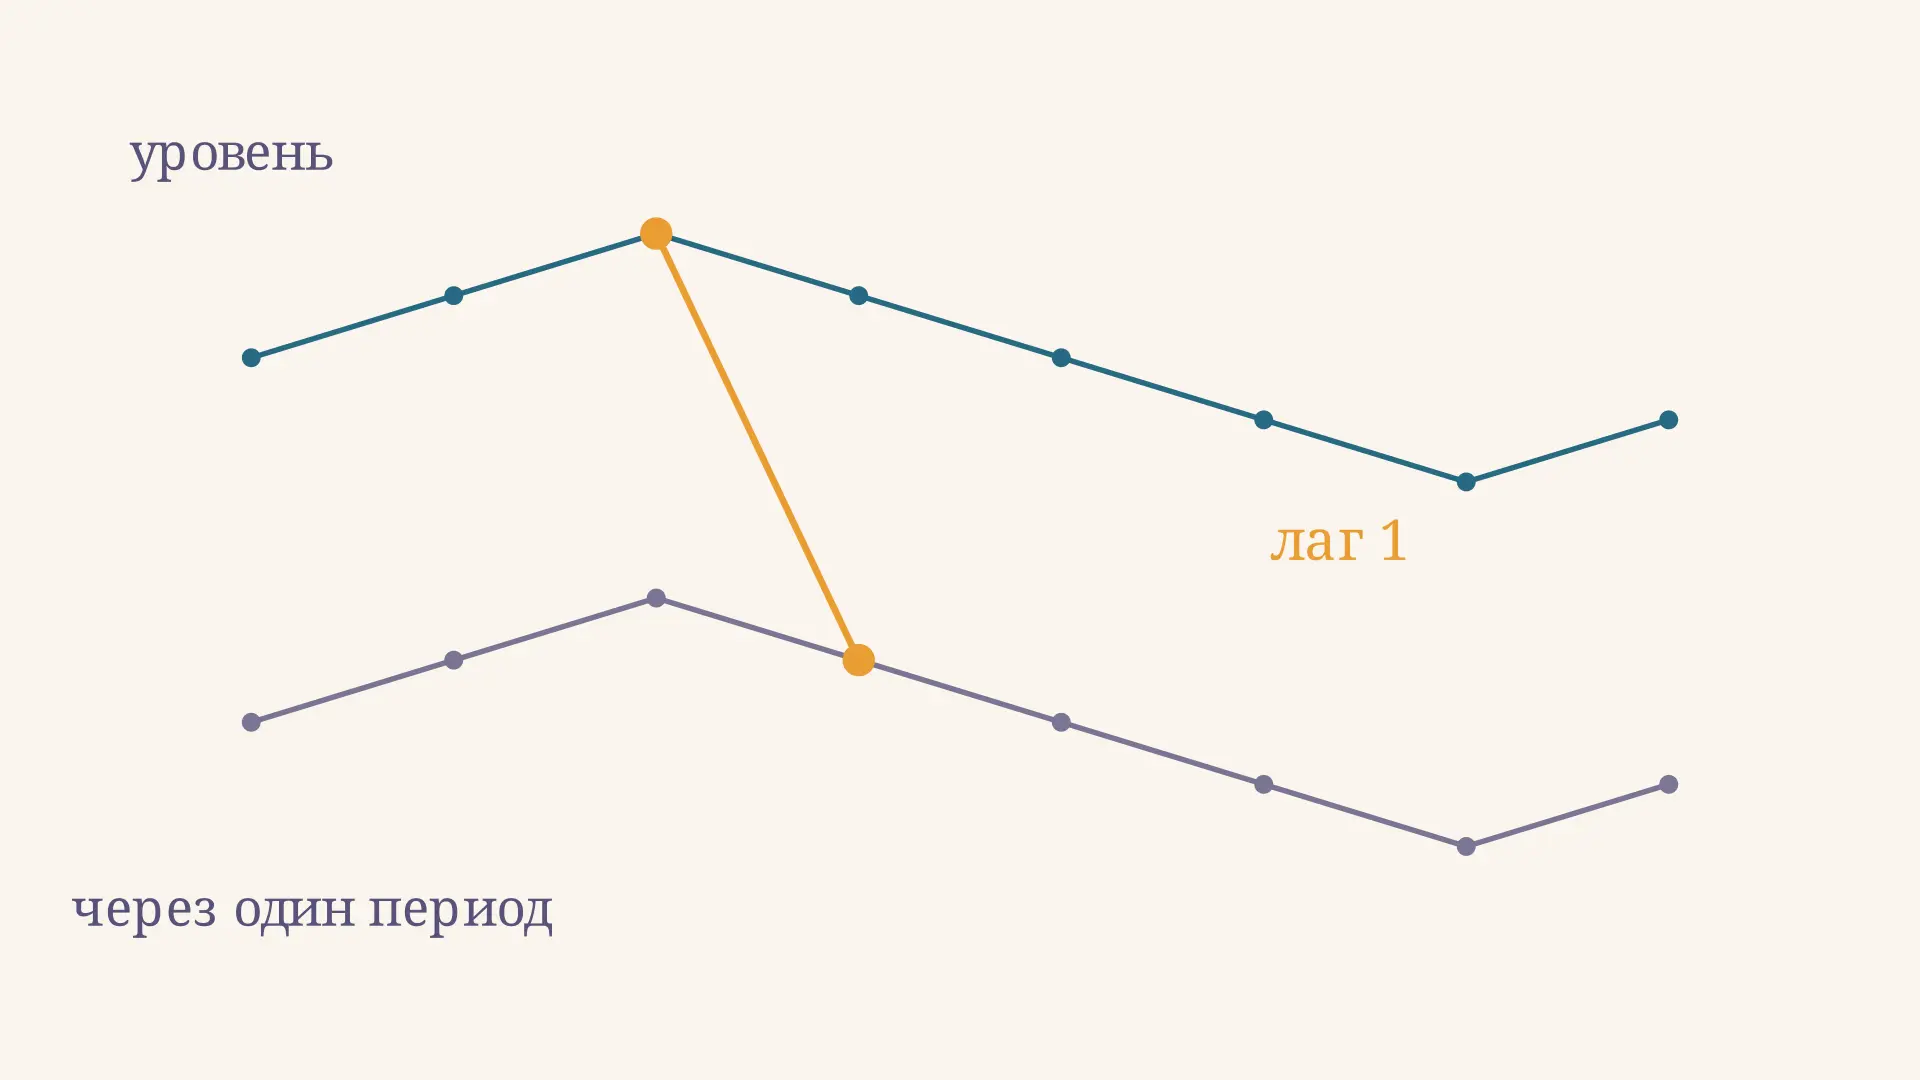
Автокорреляция уровней временного ряда: расчёт
Автокорреляция уровней временного ряда: как выбрать лаг, вычислить коэффициент на числовом примере и прочитать коррелограмму с учётом тренда и сезонности.
Базовый индекс потребительских цен: смысл и расчёт
Что показывает базовый индекс потребительских цен, какие компоненты исключают из расчёта, как сопоставить его с общим ИПЦ и правильно прочитать результат на примере.

Детерминированный факторный анализ: методы и пример
Детерминированный факторный анализ показывает вклад факторов в изменение показателя. Разбираем модели, цепные подстановки, абсолютные разницы и проверку расчёта.
Горизонтальная и вертикальная дифференциация
Горизонтальная и вертикальная дифференциация продуктов: как различить вкусы и качество, сравнить выбор при равных ценах и разобрать смешанные примеры.