Оппортунистическое поведение: вымогательство и защита
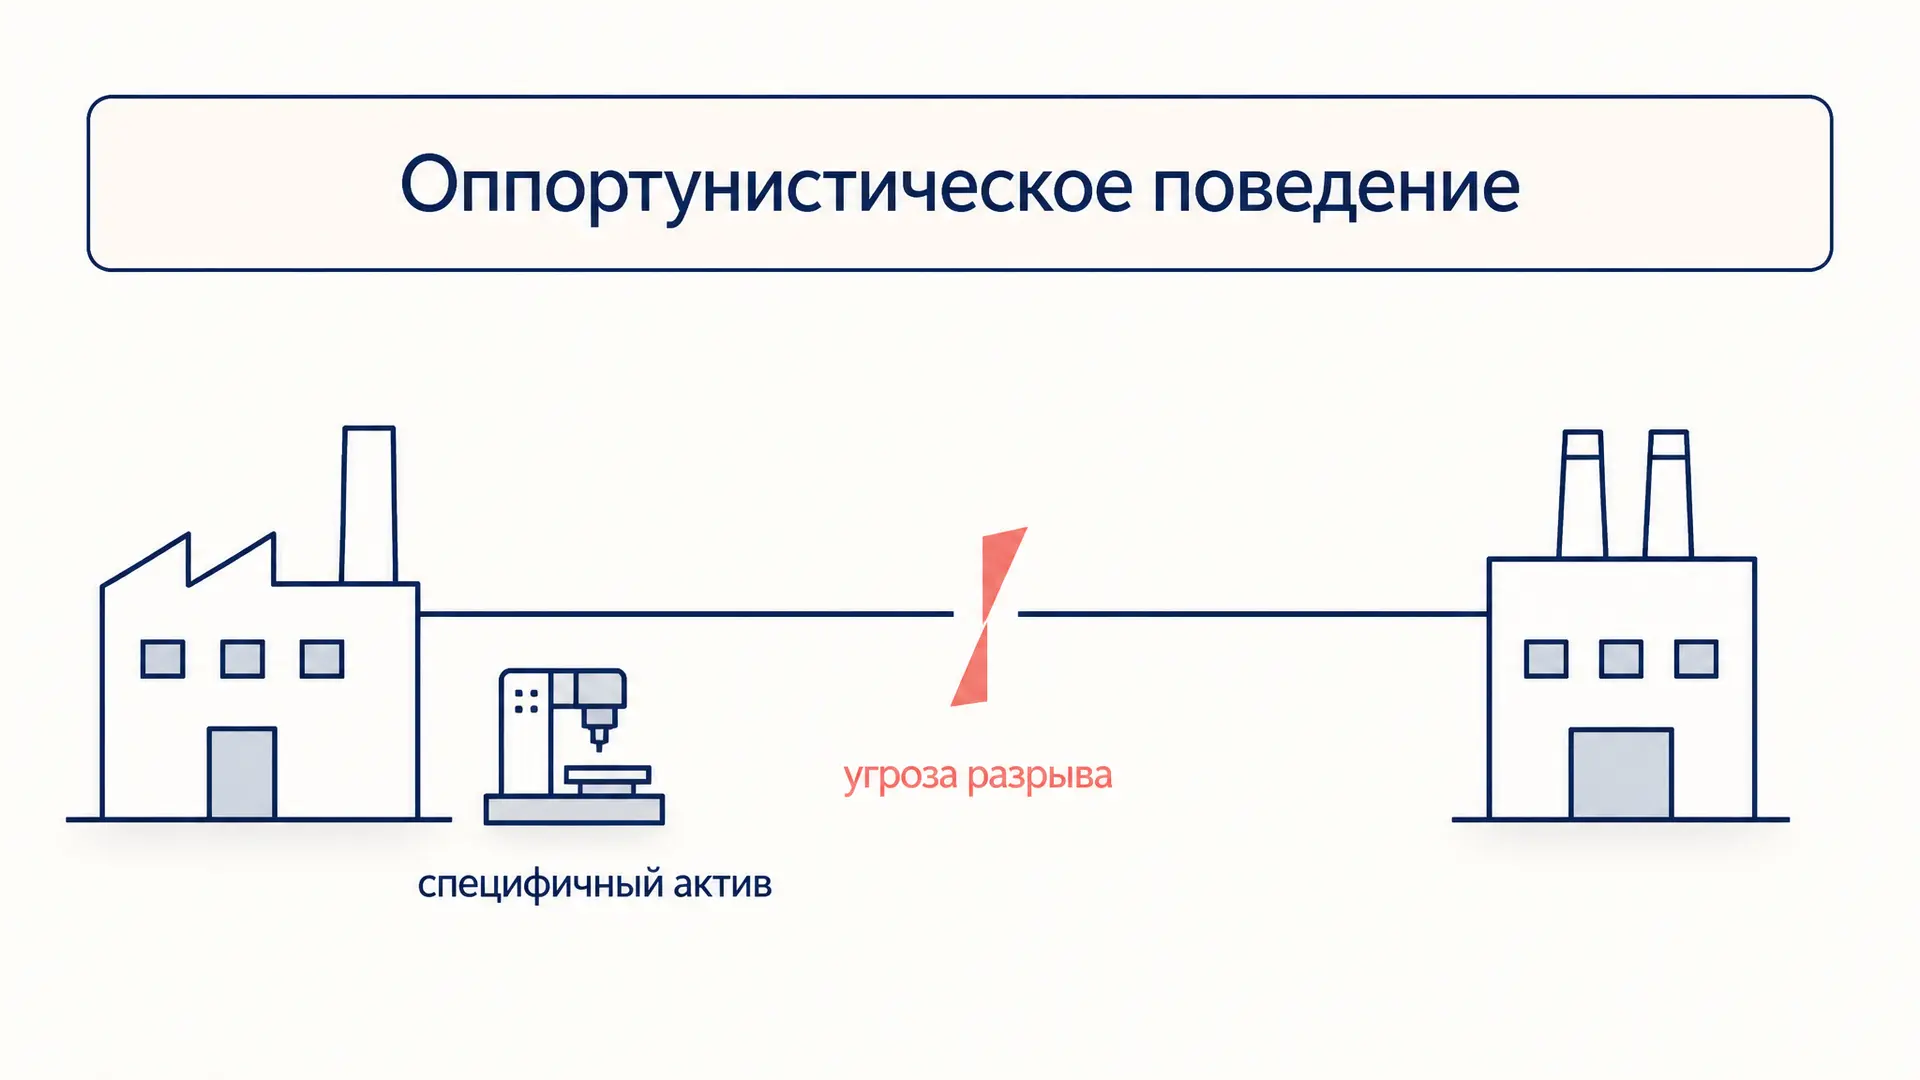
Оппортунистическое поведение - центральное понятие институциональной экономики и, пожалуй, самое неудобное для конспекта: у Оливера Уильямсона оно определено как преследование личного интереса с использованием коварства, то есть с искажением, сокрытием и запутыванием информации. Из-за расплывчатости формулировки студенты обычно сваливают в одну кучу обман, отлынивание, моральный риск и обычную жёсткость переговоров. Между тем в задачах требуется ровно обратное: назвать конкретную форму оппортунизма, показать, откуда у партнёра берётся рычаг давления, и подобрать механизм защиты, который дешевле возможных потерь. Разберём понятие по этой логике, а заодно посчитаем квазиренту, которую и пытается присвоить оппортунист.
Что такое оппортунистическое поведение
Оппортунистическое поведение - это следование собственному интересу способами, которые нарушают дух договорённости, хотя формально могут не нарушать её буквы. Ключевое слово в определении Уильямсона не «эгоизм», а именно guile, коварство: сокрытие фактов, преднамеренно расплывчатые обещания, затягивание, шантаж разрывом. Простое стремление к выгоде оппортунизмом не считается - иначе термин потерял бы смысл, ведь корысть предполагается у любого экономического агента.
В новой институциональной экономике оппортунизм работает вместе с двумя другими предпосылками. Первая - ограниченная рациональность: люди не способны предусмотреть все будущие состояния мира, поэтому любой сложный договор остаётся неполным. Вторая - специфичность активов, о ней ниже. Из связки «неполный контракт плюс возможность коварства» и рождаются трансакционные издержки: расходы на поиск партнёра, переговоры, гарантии, контроль исполнения и разрешение споров. Эти издержки, в свою очередь, определяют, какую структуру управления сделкой выберет фирма: разовый рыночный обмен, длительный гибридный контракт или поглощение партнёра.
Важная тонкость, на которой валят на экзамене: Уильямсон не утверждает, что оппортунистически ведут себя все. Достаточно, чтобы так поступало меньшинство и чтобы заранее отличить их от честных партнёров было нельзя. Тогда защищаться приходится в каждой сделке, и издержки несут все участники рынка, включая добросовестных.
Оппортунизм до и после сделки
Первый шаг любого разбора - определить момент. Ось времени проходит через подписание договора, и по разные стороны от неё лежат принципиально разные проблемы с разными лекарствами.
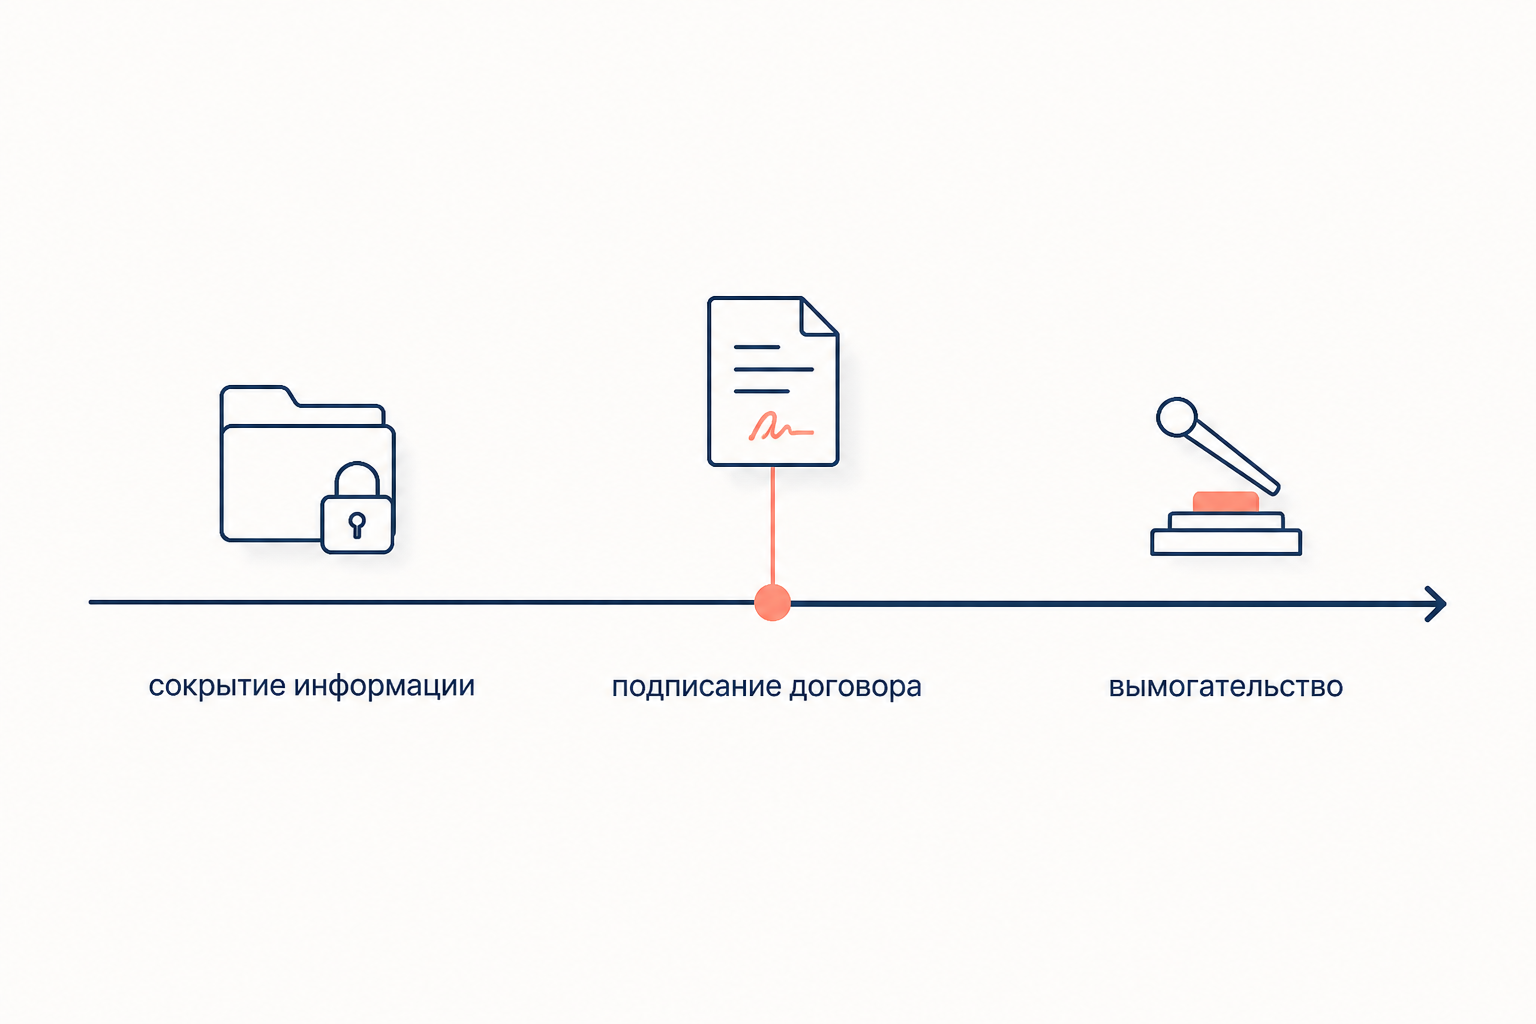
Предконтрактный оппортунизм (ex ante) - это искажение информации о себе или о предмете сделки до подписания: продавец умалчивает о дефектах, соискатель приписывает себе опыт, заёмщик приукрашивает отчётность. Такое поведение порождает неблагоприятный отбор, когда добросовестные участники уходят с рынка. Лечится оно до сделки: сигналами со стороны информированного и скринингом со стороны неинформированного, как разбирает статья про асимметрию информации.
Постконтрактный оппортунизм (ex post) - это уклонение от обязательств уже внутри отношений: отлынивание, снижение качества там, где его трудно проверить, затягивание сроков, пересмотр условий под угрозой разрыва. Частный случай постконтрактного оппортунизма при ненаблюдаемом действии агента экономисты называют моральным риском, и у него есть собственная формальная модель со стимулирующим контрактом. Но оппортунизм шире: вымогательство происходит совершенно открыто, скрытого действия там нет вовсе.
Специфичность активов и квазирента
Угроза разрыва страшна не всегда. Рычаг появляется, когда партнёр вложился в актив, который в других сделках стоит заметно дешевле. Уильямсон различает специфичность местоположения (завод построен у самой шахты), физического актива (пресс-форма под чужую деталь), человеческого капитала (навык, нужный одному заказчику), целевых инвестиций (мощности, наращённые под конкретный заказ) и торговой марки.
Мера этого рычага - квазирента. Пусть - доход, который актив приносит в текущей сделке, а - то, что он принёс бы в лучшем альтернативном применении. Тогда
где - квазирента, а - индекс специфичности от нуля до единицы. При актив универсален, партнёр легко заменяется, и угроза разрыва пуста. При , близком к единице, почти вся ценность актива держится на одной сделке.
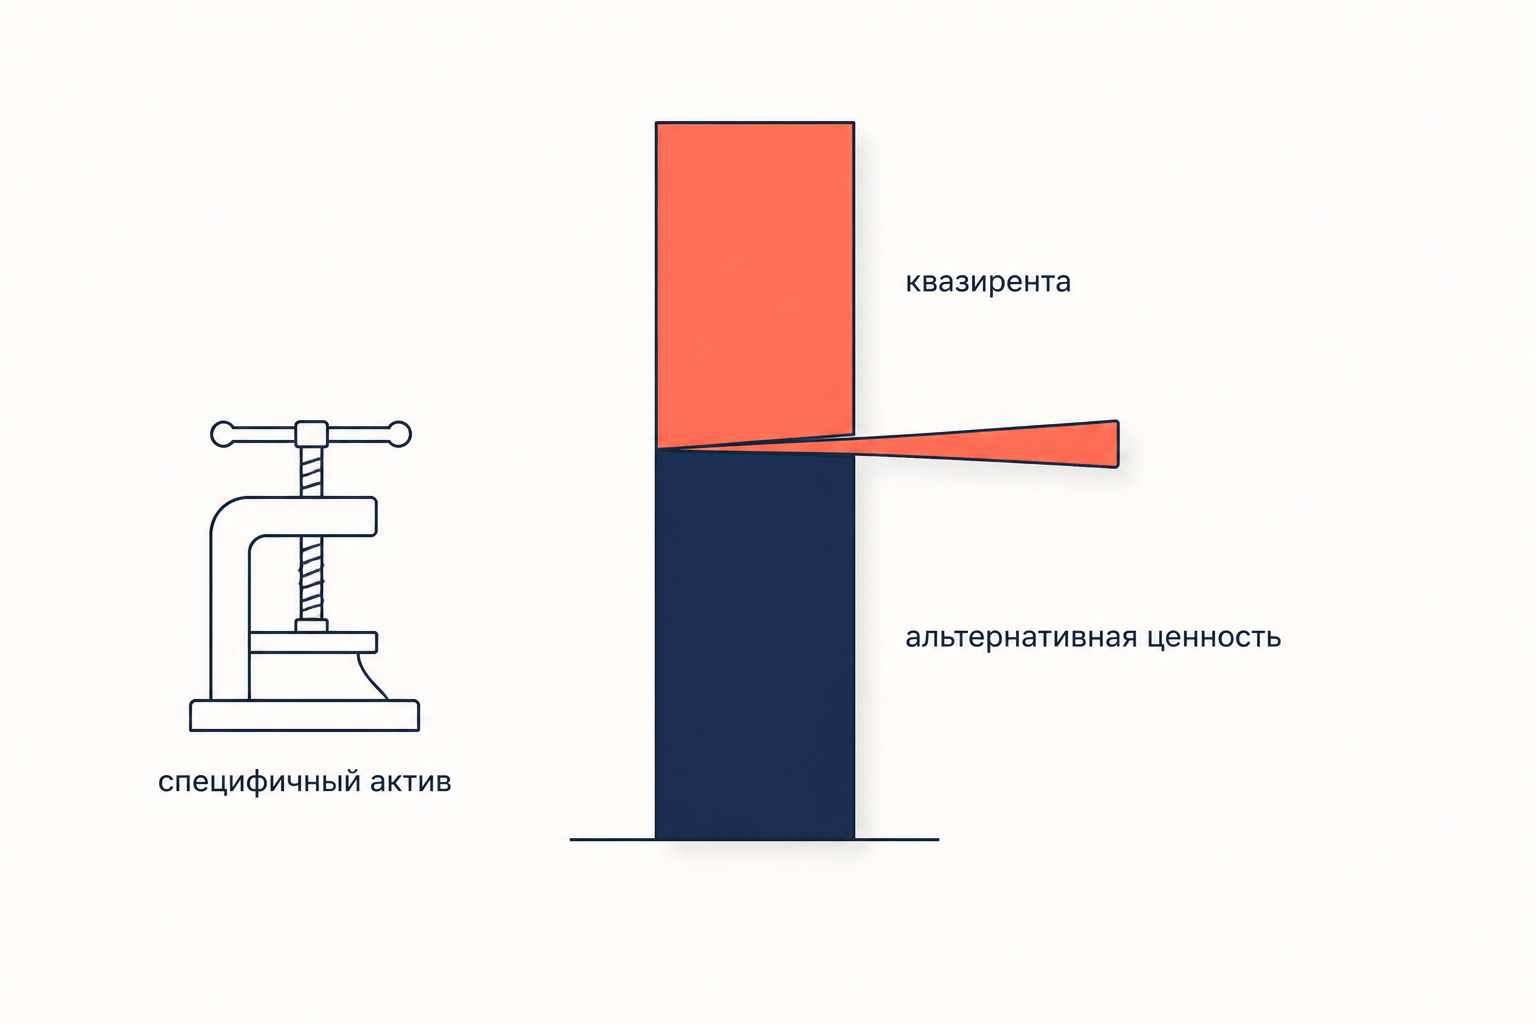
Именно квазиренту и пытается перераспределить оппортунист. Если партнёр способен присвоить долю квазиренты, требуя пересмотра цены, ожидаемые потери инвестора равны
Числовой пример, который чаще всего и просят посчитать. Поставщик поставил под заказ линию: в текущей сделке она даёт млн, а при продаже на сторону или переналадке под другого клиента принесла бы млн. Квазирента равна млн, индекс специфичности . Если заказчик способен продавить пересмотр цены и забрать треть квазиренты, то и ожидаемые потери поставщика составляют 30 млн. Именно эти 30 млн и есть цена, которую стоит сравнивать со стоимостью защитного механизма: неустойка или встречный залог дешевле - их и берут.
Эту ситуацию называют проблемой вымогательства (hold-up). Классический пример из работы Кляйна, Кроуфорда и Алчиана - отношения General Motors и Fisher Body: поставщик кузовов, получив под заказ специализированное оборудование, оказался в зависимости, а разногласия по цене закончились поглощением.
Главное следствие: недоинвестирование
Опасен не столько сам факт пересмотра цены, сколько его тень. Инвестор просчитывает угрозу заранее и вкладывает меньше оптимального. Формально: если инвестиция создаёт общий выигрыш , а при переторговке инвестору достаётся доля , он выбирает объём из условия
тогда как эффективный уровень задаётся условием . Поскольку , а предельная отдача убывает, выбранная инвестиция строго меньше эффективной. Общество теряет не перераспределённые деньги, а несозданную ценность, и это ровно та потеря, которую не видит наивный подсчёт «кто сколько выиграл в споре». Заметьте: сам по себе торг был бы безобиден при нулевых трансакционных издержках, о чём говорит теорема Коуза, но здесь издержки как раз положительны, а контракт неполон.
Механизмы защиты
Ответ на оппортунизм подбирают не по степени возмущения, а по соотношению «сколько теряем без защиты» и «сколько стоит защита».
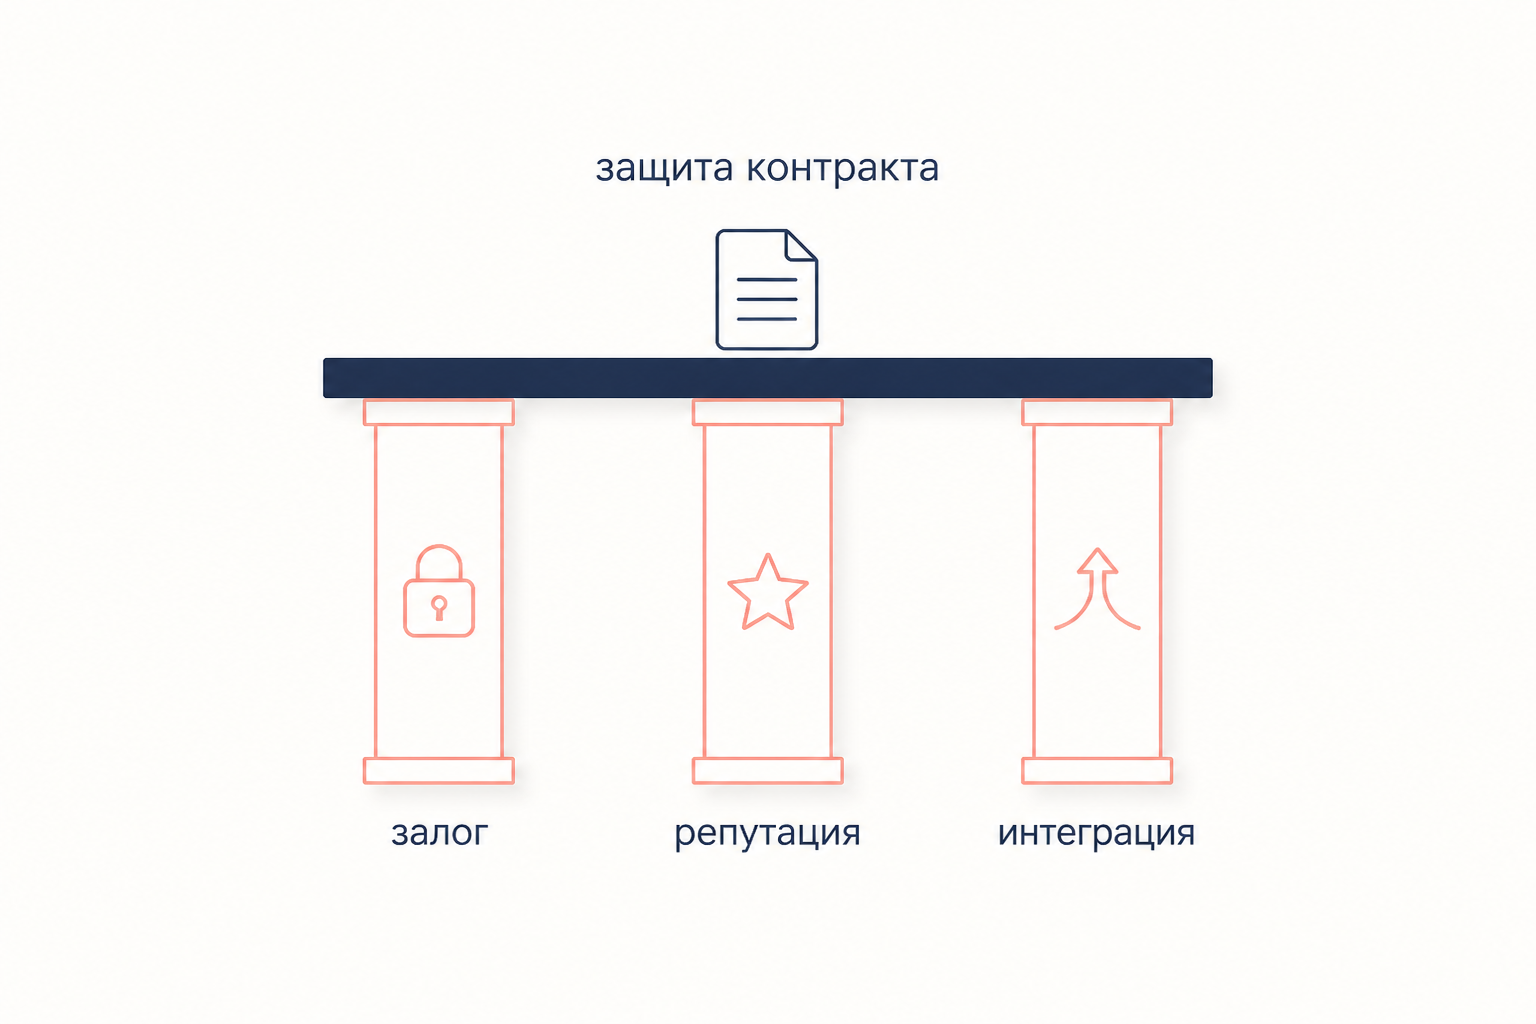
- Залог и заложник. Сторона вносит обеспечение, которое теряет при недобросовестном разрыве: депозит, неустойка, встречная специфичная инвестиция. Взаимные вложения уравнивают уязвимость и снимают асимметрию рычага.
- Репутация и повторяемость. В длящихся отношениях сегодняшний выигрыш от вымогательства сравнивается с потоком будущей прибыли. Работает, только когда информация о нарушении расходится по рынку и горизонт отношений достаточно длинный.
- Длительный контракт с формулой. Цену привязывают к наблюдаемому индексу, а не к переговорам, и заранее прописывают порядок пересмотра и арбитраж. Дешевле интеграции, но покрывает лишь предвиденные обстоятельства.
- Вертикальная интеграция. Обе стадии переходят под общую собственность, торг за квазиренту становится внутренним делом. Цена решения - потеря рыночных стимулов подразделения и рост бюрократических издержек.
- Стимулирующая оплата и мониторинг. Уместны против отлынивания, то есть скрытого действия, но против открытого вымогательства бесполезны: там ничего не скрыто.
Правило выбора, которое ждут в ответе: чем выше специфичность активов и частота сделок и чем труднее описать предмет договора, тем дальше от чистого рынка сдвигается эффективная структура управления - от разового обмена к гибриду и далее к иерархии.
Частые ошибки
- Отождествлять оппортунизм с моральным риском. Моральный риск - частный случай, требующий ненаблюдаемого действия. При вымогательстве всё на виду, скрытого действия нет.
- Забывать про специфичность актива. Без квазиренты угроза разрыва ничего не стоит: партнёр просто уходит к другому контрагенту, и никакого рычага не возникает.
- Считать квазирентой всю выручку. Квазирента - это разница между доходом в текущем и в лучшем альтернативном применении, а не полный доход и не бухгалтерская прибыль.
- Называть оппортунизмом любую выгодную сделку. Нужен элемент коварства: сокрытие, искажение, нарушение духа договорённости.
- Рекомендовать интеграцию всегда. Поглощение снимает торг, но добавляет издержки управления. Если специфичность низкая, лекарство дороже болезни.
FAQ
Чем оппортунистическое поведение отличается от морального риска? Оппортунизм - общее поведенческое понятие институциональной теории, охватывающее и предконтрактное искажение информации, и постконтрактное уклонение. Моральный риск - узкая модель постконтрактного оппортунизма, где действие агента принципиально ненаблюдаемо и потому оплачивается только результат.
Обязательно ли оппортунизм означает нарушение закона? Нет, и в этом его главная неприятность. Чаще всего он остаётся в рамках буквы договора: сторона пользуется пробелами неполного контракта, тянет сроки, требует пересмотра цены в момент максимальной уязвимости партнёра. Судебная защита здесь слаба, поэтому и нужны внесудебные гарантии.
Почему нельзя просто прописать всё в договоре? Из-за ограниченной рациональности и издержек составления: будущие состояния мира неизвестны, а качество части обязательств невозможно верифицировать третьей стороной. Контракт остаётся неполным по своей природе, и оставшееся пространство закрывают репутация, залоги и структура собственности.
Коротко
Оппортунистическое поведение - это преследование личного интереса с коварством в условиях неполного контракта. Чтобы разобрать задачу, определите момент (до сделки - сокрытие информации и неблагоприятный отбор, после сделки - отлынивание и вымогательство), найдите специфичный актив и посчитайте квазиренту как разницу между доходом в текущей сделке и в лучшем альтернативном применении, оцените присваиваемую долю и главную потерю от недоинвестирования, а затем выберите защиту по соотношению её стоимости и предотвращённого ущерба: залог, репутация, длительный контракт с формулой цены или вертикальная интеграция.
Читайте также
Новая институциональная экономика: каркас направления
Новая институциональная экономика: чем она отличается от старого институционализма и неоклассики, три опоры теории, предпосылки о поведении, ветви, нобелевские вехи и критика.
Институциональные ловушки Полтеровича: механизм и выход
Институциональная ловушка по Полтеровичу: почему неэффективная норма становится устойчивой, как её держат эффекты координации, обучения и сопряжения и чем оплачивается выход из неё.
Path dependence: зависимость от пути и эффект колеи
Path dependence простыми словами: статья Дэвида про QWERTY, четыре источника возрастающей отдачи у Артура, критическая развилка и блокировка, три степени и критика Либовица.
Институциональные изменения Норта: механизм и колея
Теория институциональных изменений Дугласа Норта: сдвиг относительных цен как источник, организации как агенты, инкрементальность, зависимость от пути и адаптивная эффективность.
Формальные и неформальные институты: в чём разница
Формальный и неформальный институт в институциональной экономике: критерий разграничения по гаранту и санкции, типология Хелмке и Левицки, уровни Уильямсона, примеры и частые ошибки.
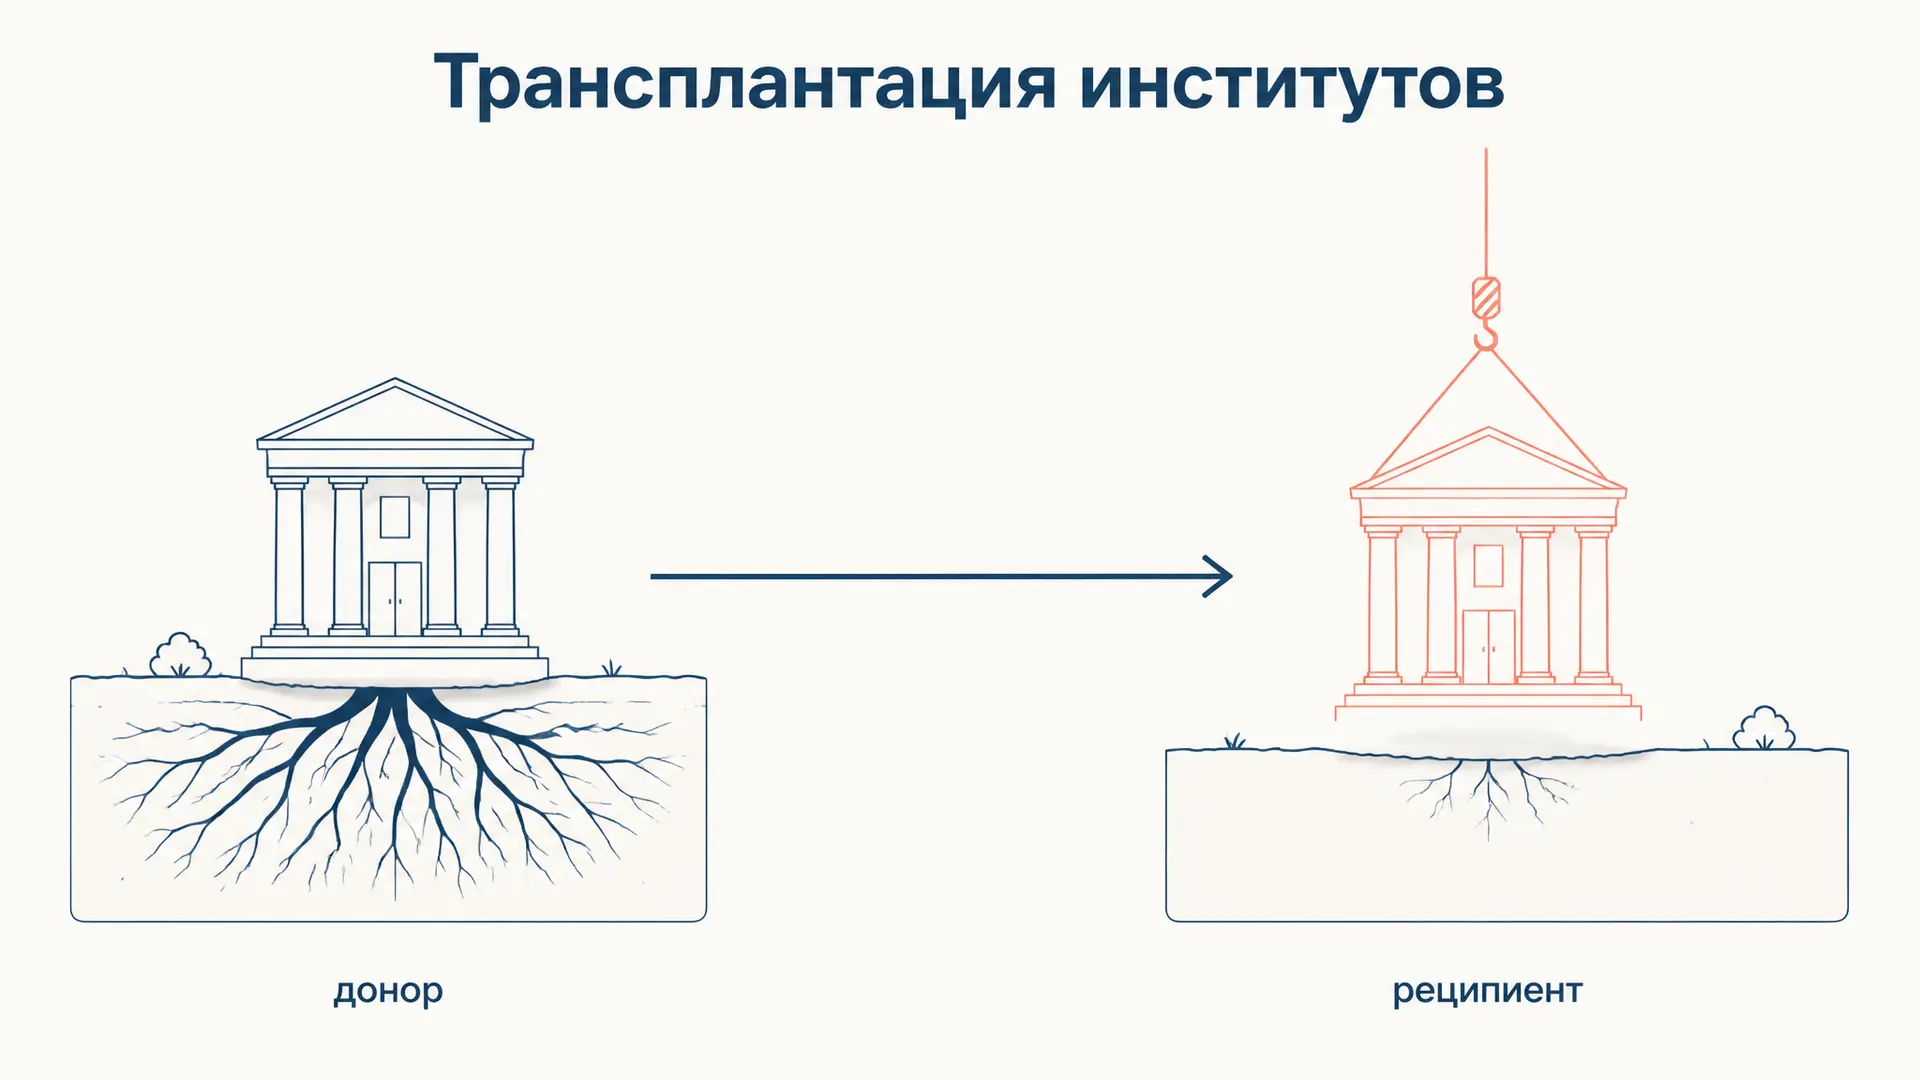
Трансплантация институтов: почему приживается не всё
Трансплантация институтов по Полтеровичу: зачем страны заимствуют чужие правила, откуда берутся атрофия, отторжение и институциональные ловушки и как выращивать промежуточные институты.