Асимметрия информации: типы, примеры и механизмы
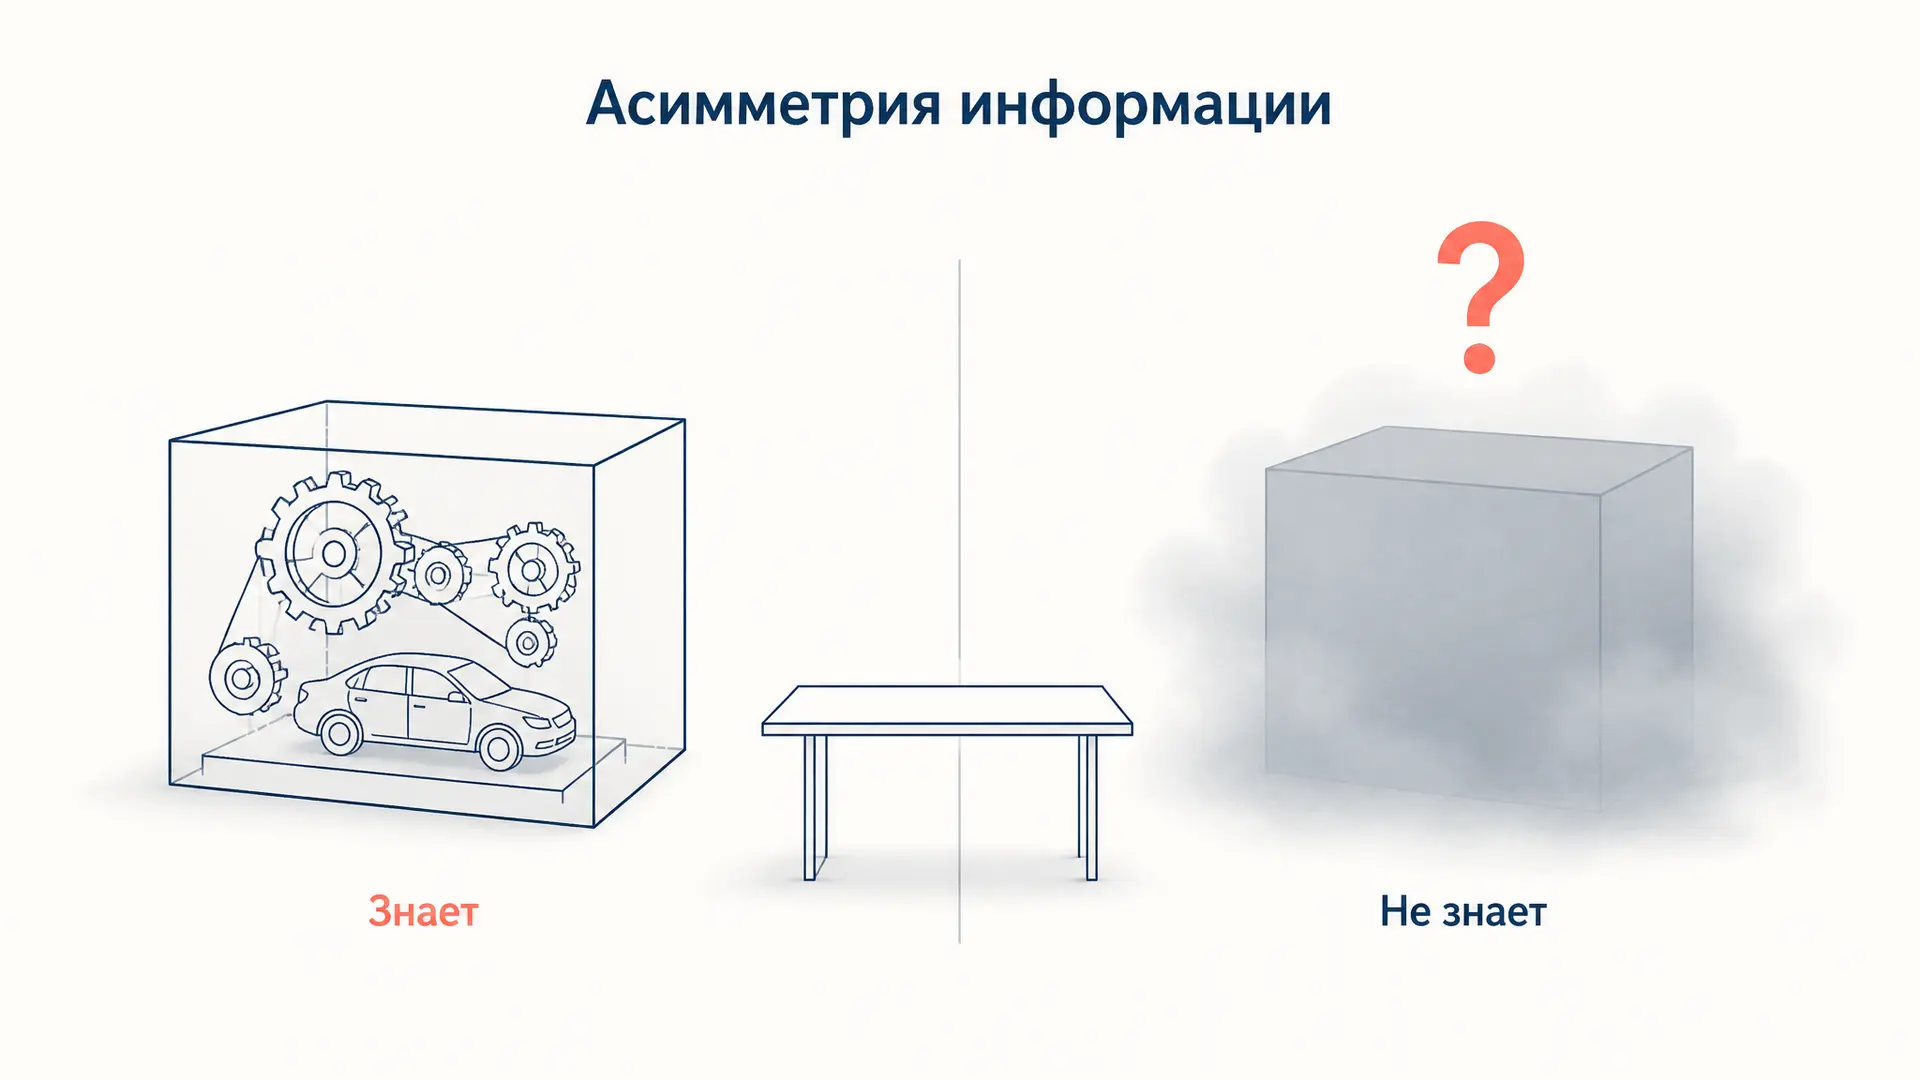
Асимметрия информации - это ситуация, когда одна сторона сделки знает о её предмете существенно больше другой и может этим пользоваться. Продавец подержанной машины знает историю ремонтов, соискатель - свою реальную работоспособность, заёмщик - шансы вернуть кредит. Из этого простого наблюдения выросло целое направление, экономика информации: за его разработку Джордж Акерлоф, Майкл Спенс и Джозеф Стиглиц получили Нобелевскую премию 2001 года. В учебных задачах сложность обычно не в формулах, а в диагностике: нужно понять, что именно скрыто, у кого и в какой момент - до подписания договора или после. От ответа зависит и название эффекта, и набор работающих механизмов. Ниже разберём типологию, формализуем два базовых сюжета и соберём чек-лист, который снимает путаницу.
Что такое асимметрия информации
Строгое определение: асимметрия информации - такое распределение сведений о характеристиках блага или о поведении участников, при котором информационные множества сторон различаются, и хотя бы одна сторона знает то, что для другой ненаблюдаемо. Информированную сторону в моделях называют агентом, неинформированную - принципалом, хотя в рыночных сюжетах это просто продавец и покупатель.
Модель совершенной конкуренции держится на допущении полной информированности: все знают качество товара и цену. Стоит его снять, и привычные выводы рушатся - равновесная цена перестаёт быть достоверным сигналом качества, а добровольный обмен перестаёт быть безусловно эффективным. Именно поэтому асимметрия информации попадает в список провалов рынка наряду с внешними эффектами и общественными благами.
Важно не путать асимметрию с неопределённостью. Если завтрашнюю погоду не знает никто, стороны находятся в равном положении: это риск, и он лечится страхованием и диверсификацией. Асимметрия - незнание одностороннее, и у информированной стороны есть стимул это преимущество использовать: продать плохое как хорошее, приложить меньше усилий, скрыть настоящую выручку.
Два типа: скрытая информация и скрытое действие
Вся классификация держится на одном вопросе: скрытое возникает до заключения договора или после.
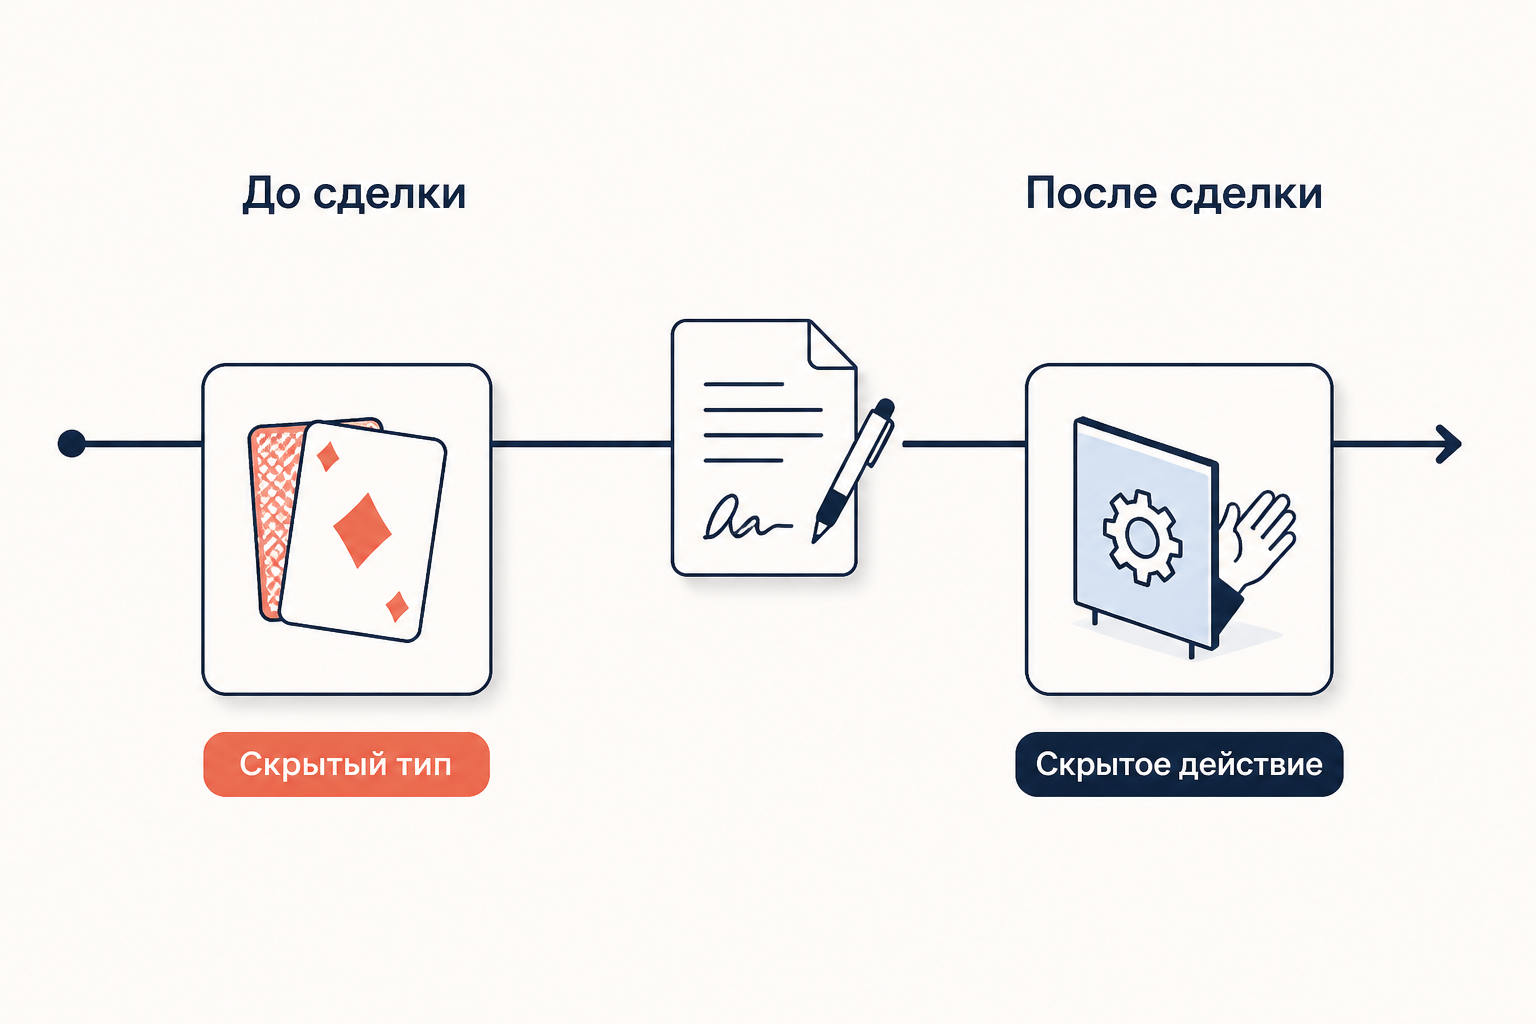
- Скрытая информация (hidden information) - тип контрагента задан заранее и не наблюдается: качество машины, здоровье страхователя, способности работника. Порождает неблагоприятный отбор: на рынке остаются худшие представители из тех, кому предложенные условия выгодны.
- Скрытое действие (hidden action) - после сделки ненаблюдаемо усилие стороны, а виден только результат: аккуратность водителя с полисом, старательность наёмного менеджера. Порождает моральный риск: изменение поведения после подписания договора.
- Скрытый исход (costly state verification) - третий, реже упоминаемый случай: заёмщик знает реальную выручку проекта, а кредитор проверяет её только с издержками. Из этого сюжета выводят стандартный долговой контракт с фиксированным платежом и проверкой лишь при дефолте.
Одна и та же сделка обычно содержит оба базовых типа сразу: страховщик не знает ни склонности клиента к авариям (тип), ни его будущей аккуратности (действие). В задаче важно разделить их и разбирать по очереди.
Как асимметрия ломает рынок
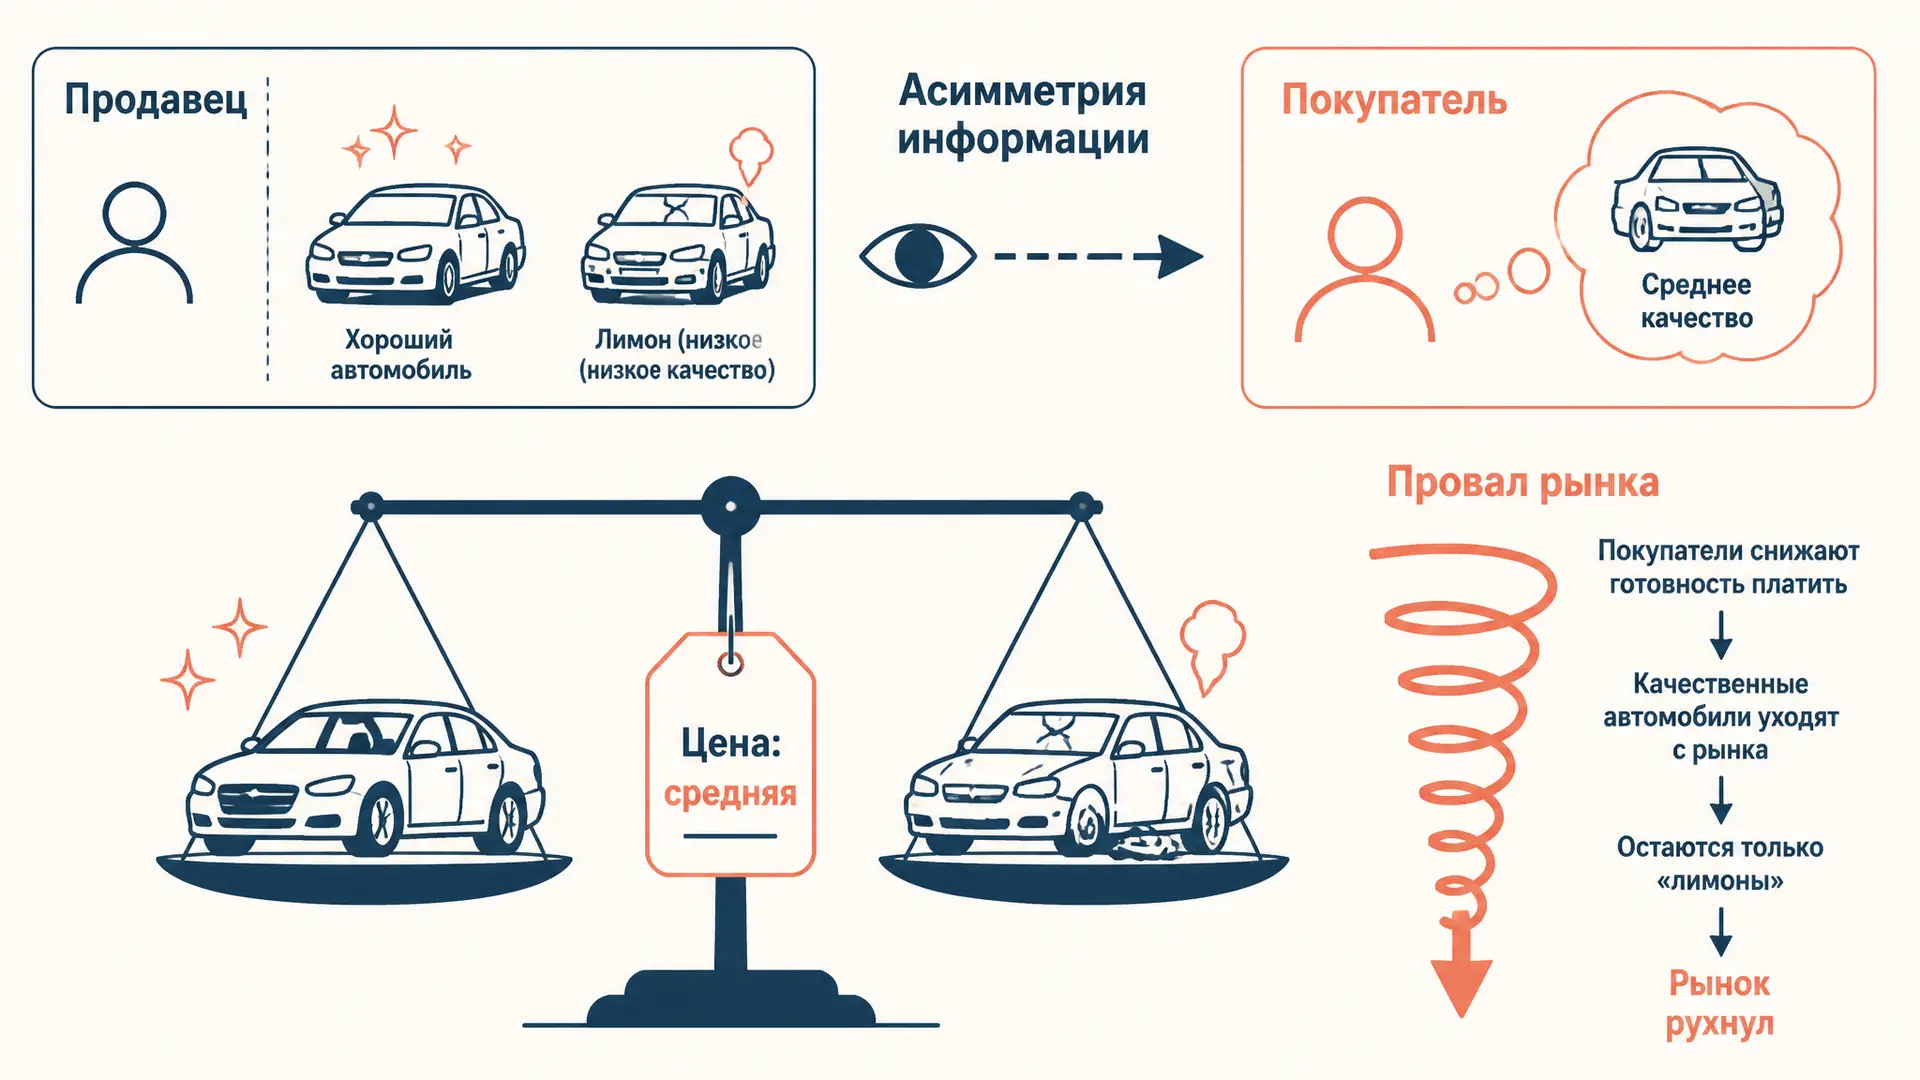
Механику разрушения проще всего показать на рынке подержанных машин. Пусть качество известно продавцу и неизвестно покупателю, а покупатель ценит машину выше продавца, при . Покупатель готов платить только ожидаемое качество тех, кто согласится продать по цене :
Условие продажи отсекает верхнюю часть распределения: владельцы хороших машин уходят с рынка, средний уровень падает, покупатель снижает готовность платить, и цикл повторяется.
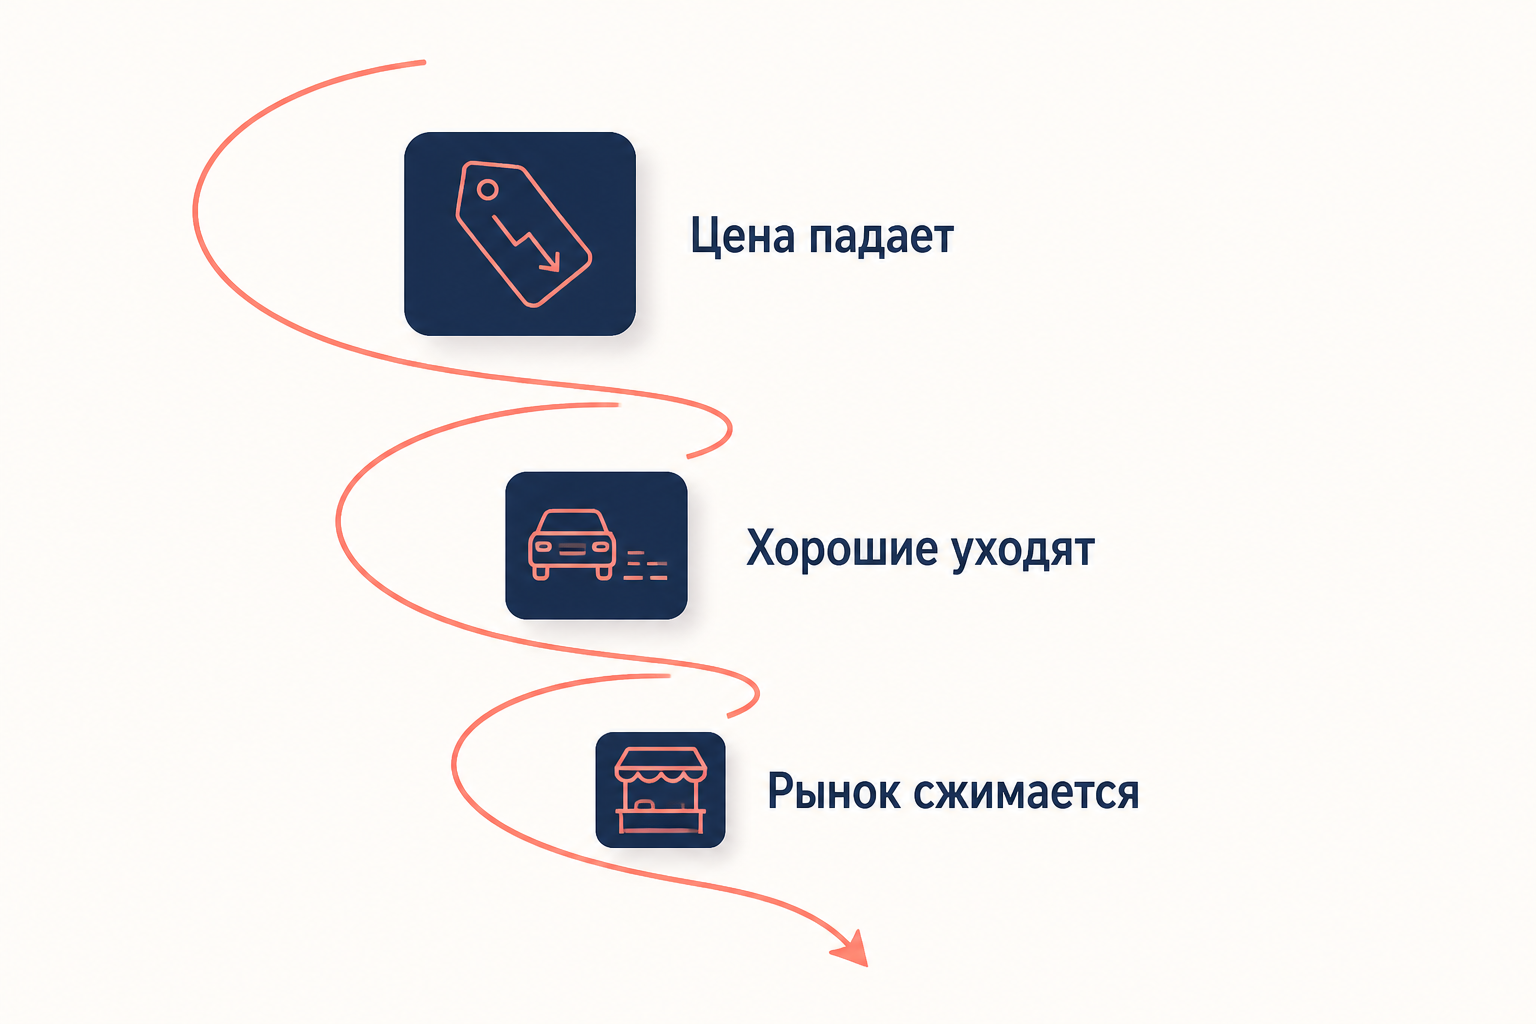
Для равномерного распределения качества на отрезке и единственным решением оказывается : торговля схлопывается полностью, хотя каждая сделка была бы взаимовыгодной. Это и есть знаменитый результат Акерлофа - подробный вывод равновесия разобран в статье про рынок лимонов. На практике полный крах редок: чаще наблюдается частичный, когда исчезает только верхний сегмент качества, а нижний торгуется дальше.
Сигнал и скрининг против скрытой информации
Если рынок разрушает незнание типа, лечение - сделать тип наблюдаемым. Есть два зеркальных механизма: действовать может информированная сторона или неинформированная.
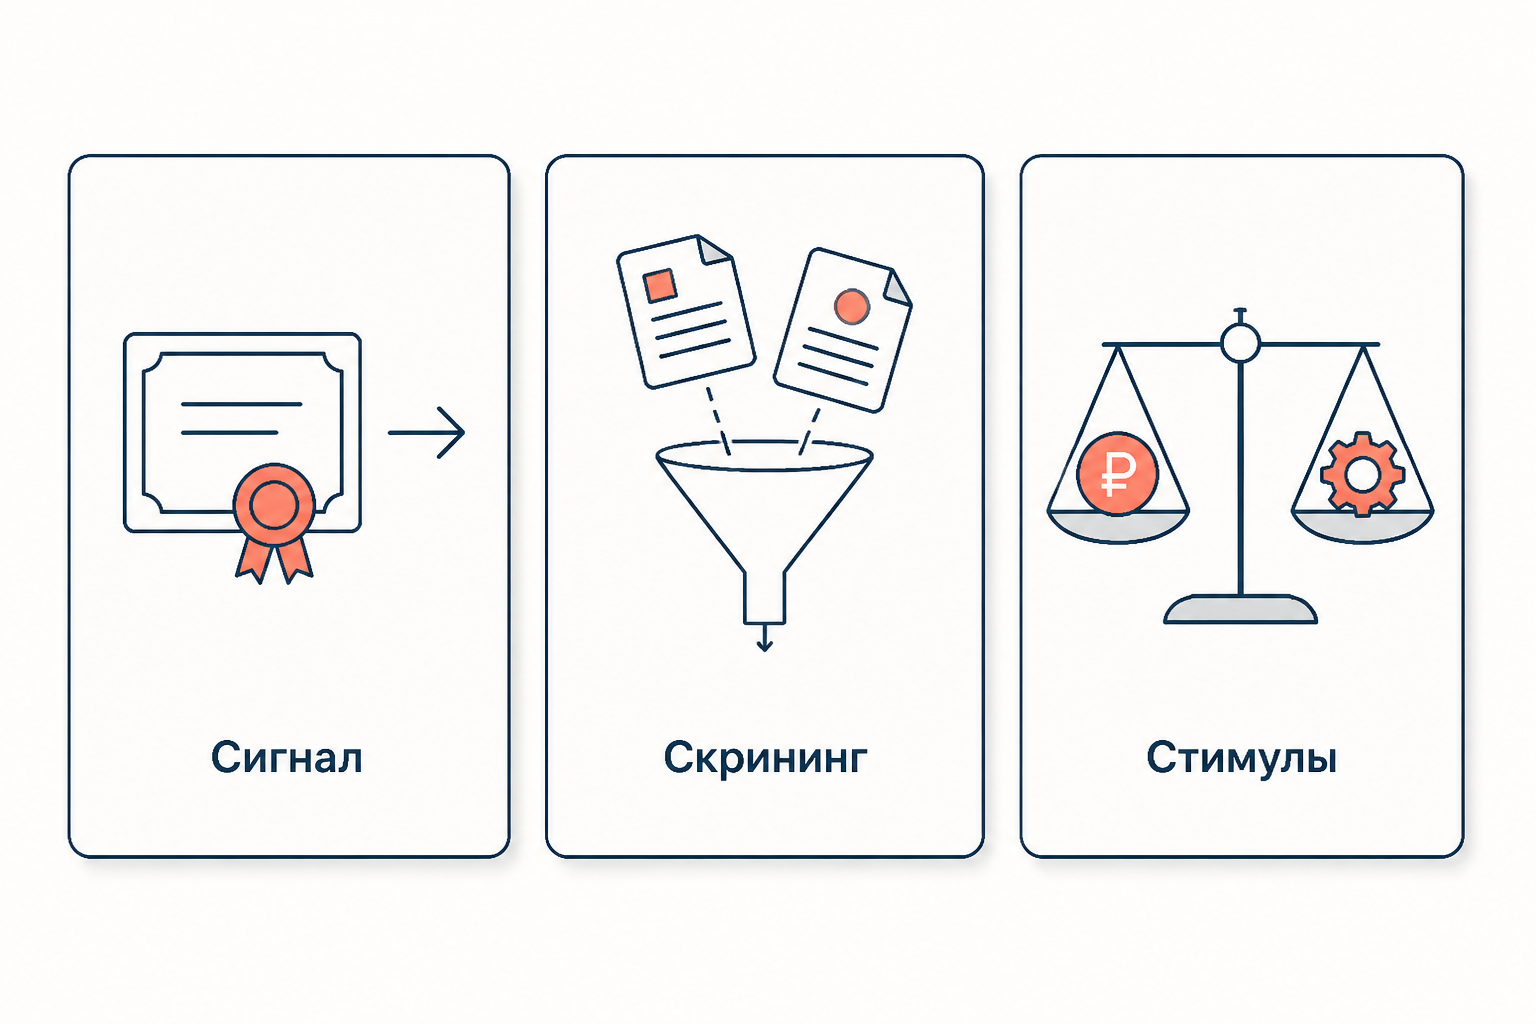
Сигнал подаёт тот, кто знает: он несёт наблюдаемые издержки, непосильные для слабого типа. Классика - образование как сигнал производительности. Механизм работает при условии однопересечения: издержки сигнала для сильного типа ниже, чем для слабого, . Разделяющее равновесие существует, когда разрыв в оплате оправдывает сигнал для сильного и не оправдывает для слабого:
Логика и границы применимости подробно разобраны в материале про сигнализирование Спенса. В быту тем же сигналом работают гарантия на товар, дорогая сертификация, залог по кредиту: их выгодно давать только тому, кто уверен в своём качестве.
Скрининг запускает тот, кто не знает: он предлагает меню контрактов, из которого разные типы выбирают разное и тем самым выдают себя. Страховщик ставит рядом дорогой полис с полным покрытием и дешёвый с крупной франшизой: аккуратный выберет второй, склонный к авариям - первый. Банк комбинирует ставку и требование залога, работодатель - испытательный срок и структуру бонуса. Формально это задача с ограничениями совместимости стимулов, где каждый тип должен предпочитать предназначенный ему контракт.
Стимулы и мониторинг против скрытого действия
Когда тип уже известен, а ненаблюдаемо усилие, тип механизма меняется: платить нужно за наблюдаемый результат. Простейшая линейная схема - оплата , где - результат, - доля агента в нём. Агент приложит усилие, если прирост его ожидаемого дохода перекрывает тягость усилия:
Отсюда центральный компромисс теории контрактов: рост усиливает стимулы, но перекладывает риск на агента, которому за этот риск приходится доплачивать. Полная страховка () убивает стимулы, полная ответственность () разоряет агента на случайных колебаниях результата. Оптимум - посередине, и именно так устроены франшиза, сострахование, бонус-малус, KPI-премия и опционы менеджмента. Как это считается для страхового договора, показано в разборе морального риска в страховании.
Второй инструмент - мониторинг: телематика в автостраховании, аудит отчётности, отчёты о ходе работ. Он снижает асимметрию напрямую, но стоит денег, поэтому применяется, пока предельная выгода от точности превышает предельные издержки наблюдения.
Институты доверия
За пределами одного контракта асимметрию гасят институты. Репутация превращает разовую сделку в повторяющуюся игру: продавцу невыгодно обманывать, если ожидаемые потери будущей выручки больше сиюминутного выигрыша. Обязательное раскрытие информации (проспект эмиссии, маркировка состава, публичная отчётность) работает там, где сведения проверяемы и наказание за ложь реально. Лицензирование и стандарты отсекают заведомо худшие типы на входе. Наконец, посредники-эксперты - аудиторы, рейтинговые агентства, независимые техцентры, системы отзывов на маркетплейсах - продают снятие асимметрии как самостоятельную услугу и сами сталкиваются с проблемой доверия к себе.
Чек-лист диагностики для задачи
- Кто информирован, а кто нет - назовите обе стороны и предмет незнания одним предложением.
- Момент: скрытое существовало до подписания договора (тип) или возникло после (действие)?
- Что наблюдает неинформированная сторона - само действие, только результат или ничего?
- Совпадают ли интересы сторон; если нет, в чём именно конфликт стимулов.
- Какой механизм совместим со стимулами: сигнал, скрининг, доля в результате, мониторинг, институт.
Частые ошибки
- Путать неблагоприятный отбор и моральный риск. Проверяйте момент: тип задан до договора, действие выбирается после.
- Считать асимметрией любую неопределённость. Если обе стороны знают одинаково мало, это риск, а не асимметрия информации.
- Утверждать, что сигнал спасает всегда. Без условия однопересечения слабый тип копирует сигнал, и равновесие становится объединяющим.
- Смешивать сигнал и скрининг. Сигнал подаёт информированная сторона, скрининг устраивает неинформированная.
- Называть полное страхование оптимальным. При скрытом действии оно обнуляет стимулы к осторожности.
FAQ
Чем асимметрия информации отличается от неполноты информации? Неполнота - общее незнание будущего, одинаковое для всех участников. Асимметрия - неравное распределение знания между сторонами конкретной сделки. Первое лечится страхованием, второе - сигналами, скринингом и стимулирующими контрактами.
Всегда ли асимметрия информации ведёт к провалу рынка? Нет. Крах наступает, когда премия покупателя за качество меньше потерь от ухудшения состава продавцов. Если разброс качества невелик, а гарантии и репутация работают, рынок остаётся жизнеспособным и просто торгуется с дисконтом за риск.
Где асимметрия информации видна в цифровой экономике? На платформах она смещается к посреднику: рейтинги, верификация продавца, эскроу-платежи и возвраты - это скрининг и гарантии, встроенные в правила площадки. Одновременно возникает обратная асимметрия: платформа знает о пользователе больше, чем он о ней.
Коротко
Асимметрия информации - неравное распределение знания между сторонами сделки, из-за которого добровольный обмен перестаёт быть автоматически эффективным. Всё многообразие сюжетов сводится к двум типам: скрытая информация до договора даёт неблагоприятный отбор, скрытое действие после договора - моральный риск. Первый лечат сигналом от информированной стороны и скринингом от неинформированной, второй - долей в результате и мониторингом, а поверх обоих работают репутация, раскрытие и лицензирование. В задаче начинайте не с формул, а с диагностики: кто чего не знает и в какой момент - дальше набор механизмов определяется почти однозначно.
Читайте также
Модель Акерлофа: рынок лимонов и неблагоприятный отбор
Модель Акерлофа рынок лимонов: формальный анализ равновесия, условие провала рынка, неблагоприятный отбор в страховании и на рынке труда, сигналы и скрининг.
Моральный риск в страховании: почему полис меняет поведение
Моральный риск в страховании простыми словами: скрытое действие после заключения договора, ослабление стимулов к осторожности, франшиза, сострахование и лимиты как способы борьбы с moral hazard.
Рынок лимонов Акерлофа: асимметрия информации
Рынок лимонов Акерлофа простыми словами: асимметрия информации, неблагоприятный отбор, модель качества подержанных машин, сигналы и гарантии как способы лечения провала рынка.
Сигнализирование Спенса: образование как сигнал качества
Сигнализирование Спенса простыми словами: модель образования как сигнала на рынке труда, разделяющее и объединяющее равновесие, условие однопересечения и затраты сигнала при асимметрии информации.
Адаптация первокурсников к вузу
Адаптация первокурсников к вузу: виды трудностей, этапы вхождения в учебную и социальную среду, роль куратора и тьютора, методы оценки и практические рекомендации.
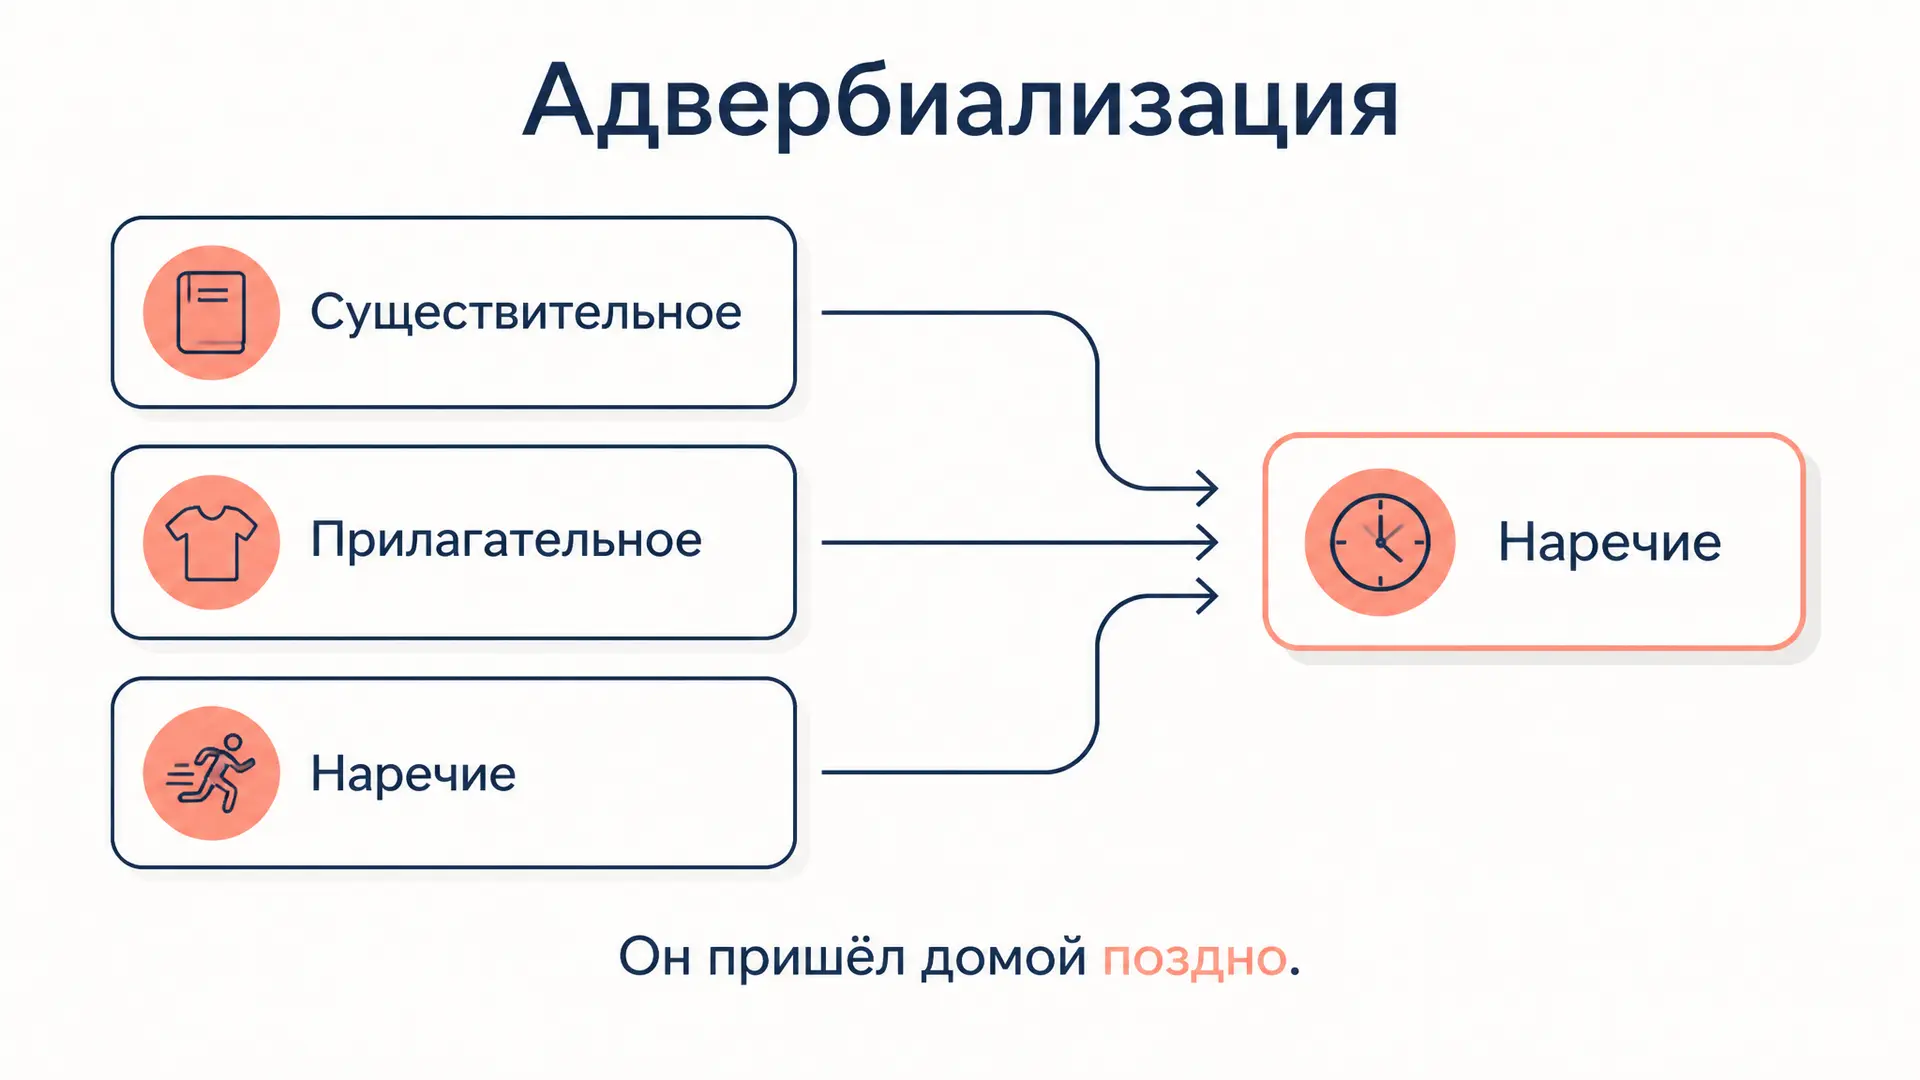
Адвербиализация: как слова становятся наречиями
Адвербиализация в русском языке: переход существительных, прилагательных и деепричастий в наречия, критерии, спорные случаи и правила слитного написания.