Логический и арифметический контроль данных
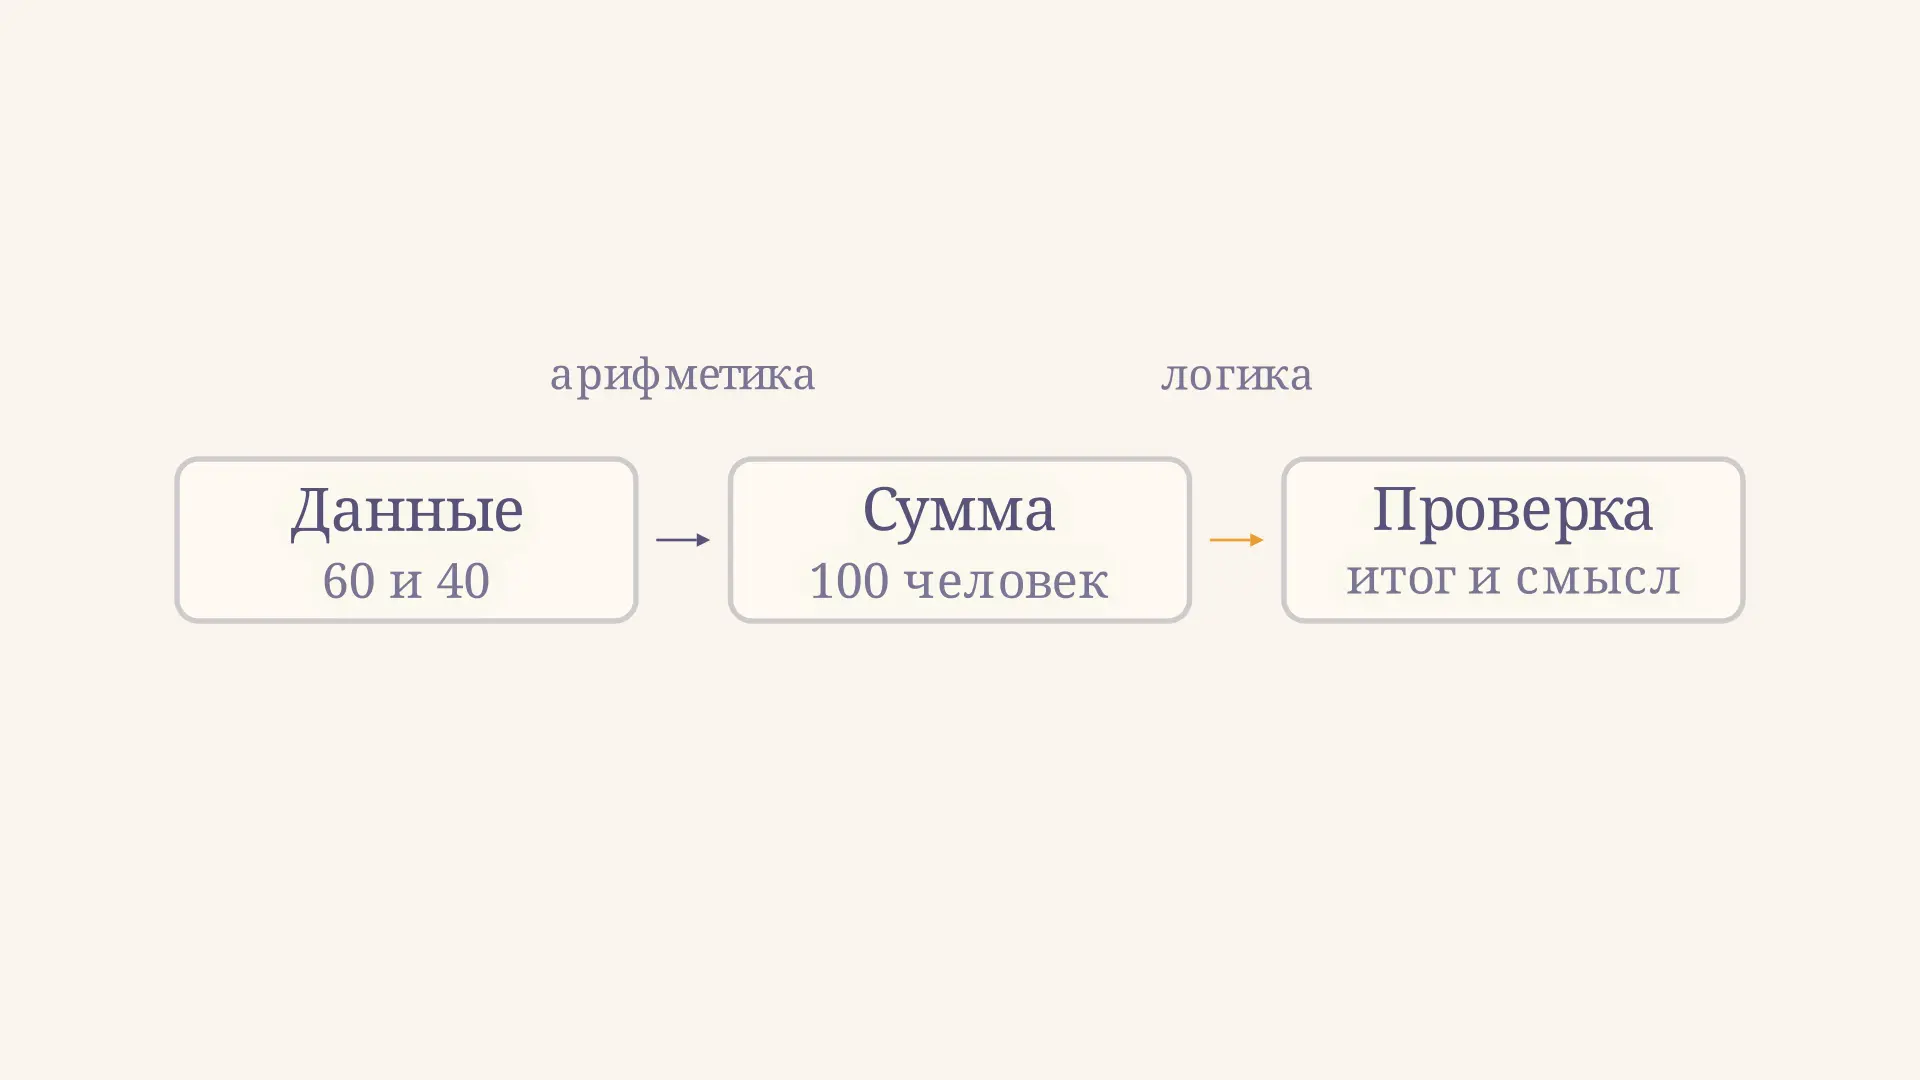
В отчёте предприятия две непересекающиеся группы работников насчитывают 60 и 40 человек, а всего записано 110. Достаточно сложить группы, чтобы заметить расхождение. Но если среди этих 110 работников отдельно указаны 120 совместителей, проверка уже опирается на смысл слов «в том числе»: часть не может быть больше целого. Логический и арифметический контроль помогают обнаружить такие несогласованности до анализа экономических данных. В калькуляторе можно менять числа и наблюдать оба результата; затем разберём, что они позволяют заключить и когда требуется уточнение.
Зачем проверяют данные
Статистическое наблюдение заканчивается не получением анкеты, а подготовкой сведений, пригодных для сводки. Ответ можно неверно перенести, пропустить строку, указать сумму в других единицах или неправильно понять вопрос. Если эти ошибки оставить без внимания, итоговая таблица и выводы об экономике будут опираться на ненадёжную основу.
Контроль сопоставляет записанные значения с заранее известными правилами: как связаны показатели, в каких единицах они выражены и какие ответы совместимы. В учебнике Росстата о статистическом наблюдении содержательный контроль подразделяется на арифметический и логический. На практике проверяют также полноту, формат и сопоставимость сведений. Это разные этапы, хотя одна программа может выполнять их одновременно.
На видео заявленный итог постепенно приближается к сумме групп, а затем возвращается к исходному значению. Величина расхождения меняется вместе с ним; сами исходные группы остаются прежними.
Проверять можно отдельную запись, документ целиком или сводную таблицу. При этом состав единиц наблюдения имеет значение: о том, чем обследуемая часть отличается от всей совокупности, подробнее в статье о генеральной совокупности и выборке. Контроль записи не заменяет оценку того, насколько выборка представляет всю совокупность.
Арифметический контроль: проверка расчёта
Арифметический, или счётный, контроль проверяет количественную связь между показателями с помощью сложения, вычитания, умножения или деления. Правило должно следовать из определения показателей, а не просто казаться правдоподобным. Например, если группы не пересекаются и вместе охватывают всех работников, их сумма равна общей численности:
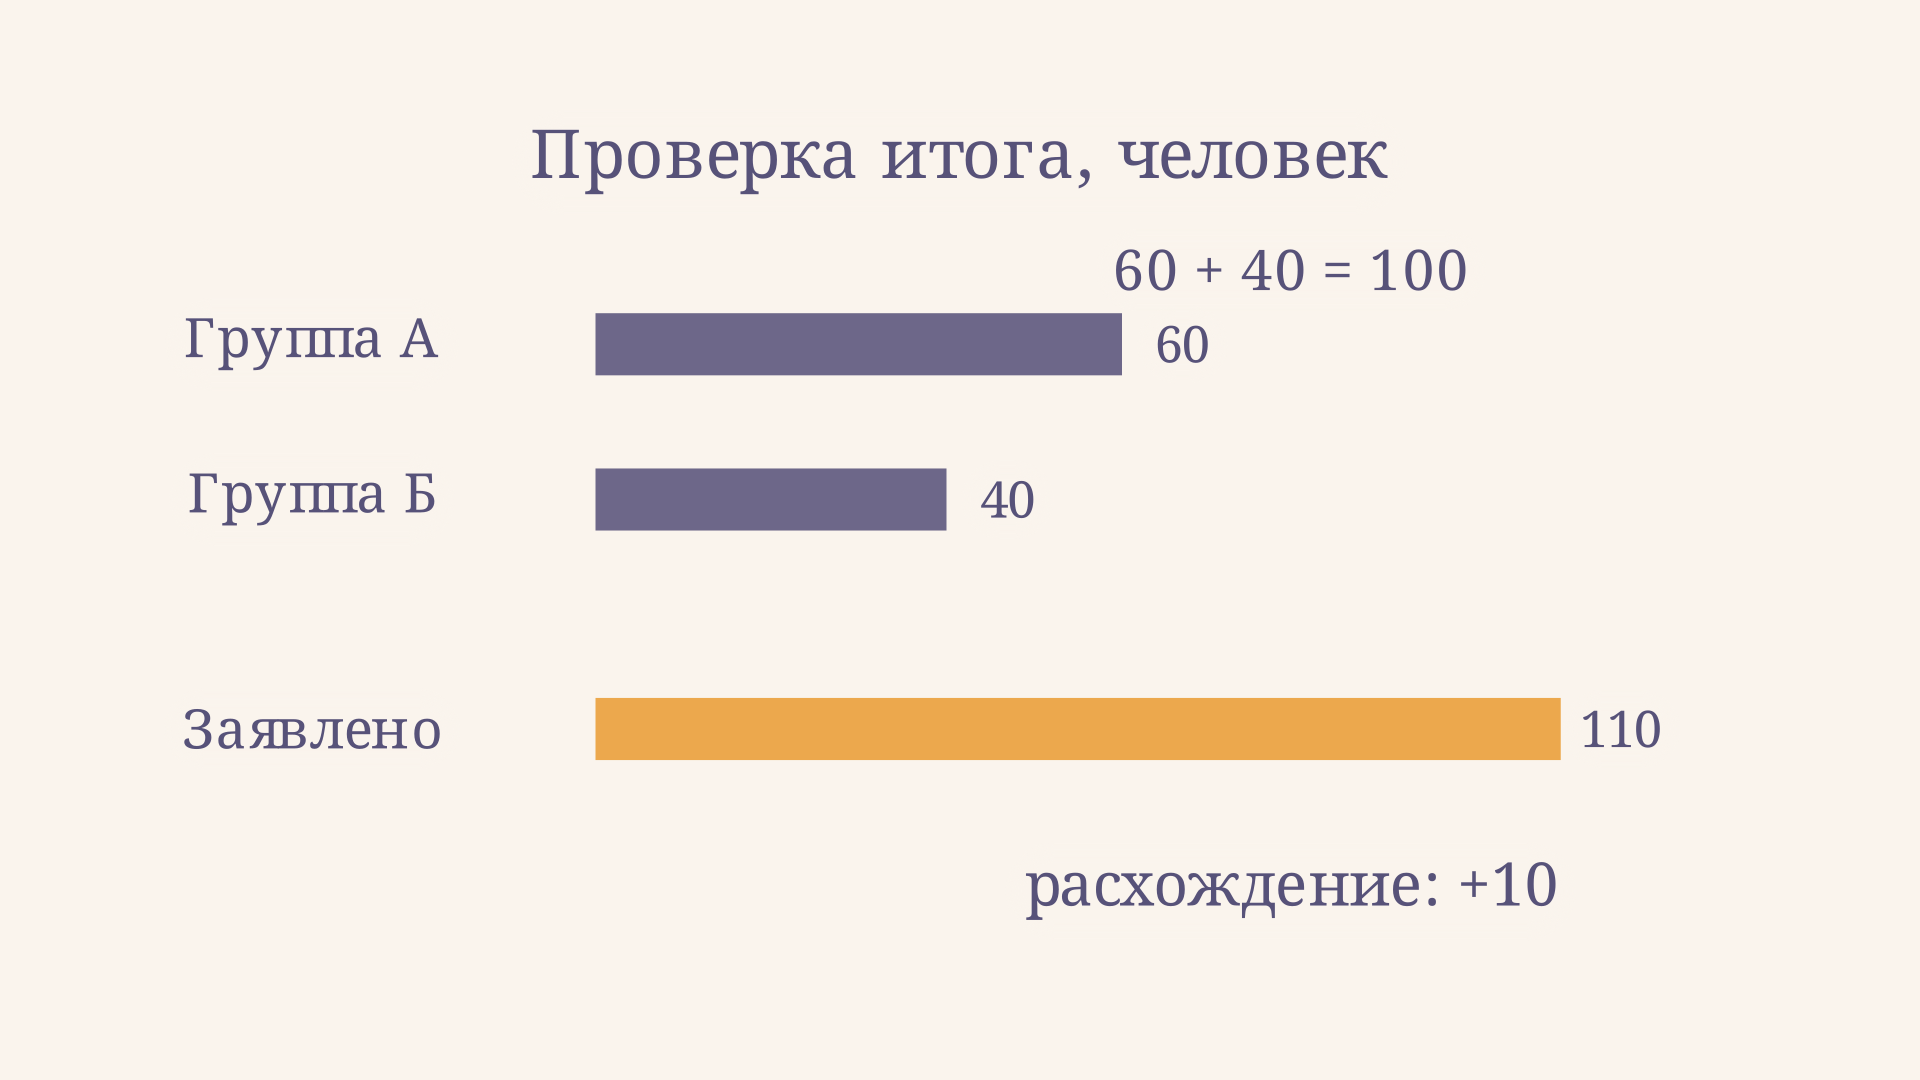
Здесь и - численности групп, - записанный итог, а - отклонение. В учебном примере человек, тогда как записано 110; следовательно, человек. Знак показывает направление расхождения: итог выше суммы. Это не означает, что итог обязательно ошибочен: неточность могла возникнуть и в любой из групп.
Другой пример - остаток товара. При оговорённых поступлениях и выбытиях проверяют формулу «остаток на начало + поступление − выбытие = остаток на конец». В реальном документе сначала выясняют, включены ли возвраты и прочие движения: без них даже правильная арифметика может дать ложный сигнал. Аналогично равенство итогов в структуре бухгалтерского баланса работает благодаря определённым правилам составления баланса, а не для любых двух сумм.
Логический контроль: проверка смысла
Логический контроль сопоставляет ответы с условиями, которые вытекают из их смысла, определений и связи между признаками. Например, если в форме указано «всего работников - 100, в том числе совместителей - 110», и совместители определены как часть этого итога, возникает противоречие: подмножество не может содержать больше единиц, чем множество. В калькуляторе это правило проверяется относительно заявленного итога, а не суммы групп.
Бывают и менее строгие сигналы. Резкое увеличение выручки при неизменном объёме продаж может показаться необычным, но оно возможно при изменении цены или состава продаж. Такое сравнение помогает выбрать запись для уточнения, однако само по себе не доказывает ошибку. Важно различать жёсткое правило, которое следует из определения формы, и предупреждение о подозрительном значении.
Нарушение строгого правила показывает несогласованность записей при данных определениях, но не сообщает, какое значение неверно. Возможны ошибка, неточное определение показателя или необычная ситуация, требующая пояснения. Организации Объединённых Наций описывают редактирование статистических данных как применение проверок к пропускам и противоречиям, а также к потенциально ошибочным записям. Поэтому результат логического контроля - повод обратиться к источнику, а не разрешение автоматически заменить ответ догадкой.
Один пример: две проверки и разные выводы
Предположим, что А и Б - взаимоисключающие группы, охватывающие всех работников, а подгруппа включена в заявленный итог. Запись содержит такие числа:
| Показатель | Значение, человек |
|---|---|
| Группа А | 60 |
| Группа Б | 40 |
| Всего заявлено | 110 |
| В том числе подгруппа | 110 |
Арифметическая проверка даёт : равенство не выполняется. Логическое правило вложенности при этом выполняется, поскольку 110 не больше заявленного итога 110. Если заменить только подгруппу на 120, нарушатся оба правила. Если же изменить итог на 100 и оставить подгруппу 110, сумма групп совпадёт с итогом, но правило вложенности нарушится.
В последнем варианте правильно сложенные числа не гарантируют логической согласованности. И наоборот: подгруппа 110 не превышает заявленные 110, но это не устраняет расхождение с суммой групп. Такой разбор полезен перед группировкой статистических данных: границы групп и их непересечение нужно установить до суммирования, иначе контрольная формула может быть неприменима.
Как организовать проверку по шагам
- Уточните определения. Установите период, единицы измерения, состав групп и то, являются ли они частями одного целого. Сравнивать месячную выручку с годовой без приведения периода нельзя.
- Запишите правило. Например, «сумма непересекающихся исчерпывающих групп равна итогу» или «показатель с пометкой „в том числе“ не превышает итог». Для конкретной формы используйте её указания, а не универсальную догадку.
- Вычислите результат. Для равенства сохраните обе стороны и разность; для неравенства - сравниваемые значения. Отдельно отметьте пропуски: отсутствие ответа и ноль означают разное.
- Выясните причину. Сверьте первичный источник и единицы, затем при необходимости запросите пояснение у представившего данные. Не исправляйте автоматически ту строку, которая лишь кажется наиболее подозрительной.
- Зафиксируйте решение. Сохраните исходное значение, основание изменения и исправленный вариант либо пояснение, почему необычное значение оставлено. Это позволит повторить проверку и понять происхождение итогов.
Такой порядок нужен и при автоматизации. Программа быстро сравнивает тысячи записей с правилами, но качество результата зависит от корректности самих правил и исходных определений. Например, в указаниях Росстата к форме 11 приведены конкретные контрольные соотношения и рекомендовано сопоставление показателей в динамике. Правила одной формы не следует автоматически переносить на другую.
Границы контроля и округление
Нулевое расхождение - необходимое условие выбранного равенства, но не доказательство истинности каждого слагаемого. Числа 70 и 30 тоже дают 100, хотя оба могут быть неверными. Кроме того, равные по величине ошибки иногда взаимно компенсируются. Проверка первичных документов и сопоставление с независимыми источниками дают дополнительные основания доверять данным, но решают другую задачу.
Округление требует особого внимания. Если каждую часть округлили отдельно, сумма показанных частей может немного отличаться от итога, рассчитанного по точным значениям. Тогда нужно узнать правила формы и допустимую погрешность, а не объявлять любое отличие ошибкой. Для численности людей в нашем примере используются целые значения без округления, поэтому допуск не нужен.
При сравнении периодов учитывают изменение цен, методики, границ организации и состава единиц. Необычная динамика бывает реальной. Для интерпретации экономических показателей полезны также коэффициенты финансового анализа, но вычислять их имеет смысл после проверки исходных данных и их сопоставимости.
Частые ошибки
- Считать все отклонения доказанной ошибкой. Контроль указывает на нарушение правила или повод для выяснения причины; он не выбирает автоматически верное значение.
- Складывать пересекающиеся группы. Один работник может попасть в обе категории, поэтому сумма без поправки на пересечение не равна общему числу.
- Путать пропуск с нулём. Ноль сообщает об отсутствии величины, пропуск - об отсутствии ответа или данных.
- Игнорировать единицы и округление. Рубли и тысячи рублей, точные и округлённые значения нельзя сравнивать без приведения.
FAQ
Что проверяют первым: логику или арифметику?
Единого обязательного порядка для всех задач нет. Удобно сначала выяснить определения, полноту и применимость правил, а затем выполнить расчёт и смысловые сопоставления. На практике часть проверок работает одновременно.
Может ли арифметический контроль выявить все ошибки?
Нет. Он обнаруживает нарушение выбранных количественных связей, но пропустит согласованные неверные значения и взаимно компенсирующиеся ошибки.
Как исправить противоречивую запись?
Сначала сверить исходный документ и методику, при необходимости запросить автора сведений. Исправление и его основание нужно зафиксировать; без подтверждения нельзя уверенно выбрать одно из нескольких возможных значений.
Коротко
Арифметический контроль пересчитывает количественные связи, логический сопоставляет значения по смыслу и правилам формы. В примере 60 + 40 = 100, поэтому итог 110 даёт отклонение +10 человек. Даже если все выбранные проверки пройдены, достоверность исходных сведений нужно оценивать отдельно.
Читайте также
Ошибки статистического наблюдения: виды и примеры
Ошибки статистического наблюдения: регистрация и репрезентативность, случайные и систематические отклонения. Примеры, контроль данных и способы профилактики.
Аналитическое выравнивание ряда по прямой: пример
Как выровнять динамический ряд по прямой методом наименьших квадратов: кодировка времени, расчёт коэффициентов, таблица уровней, проверка остатков и пример прогноза на следующий период.
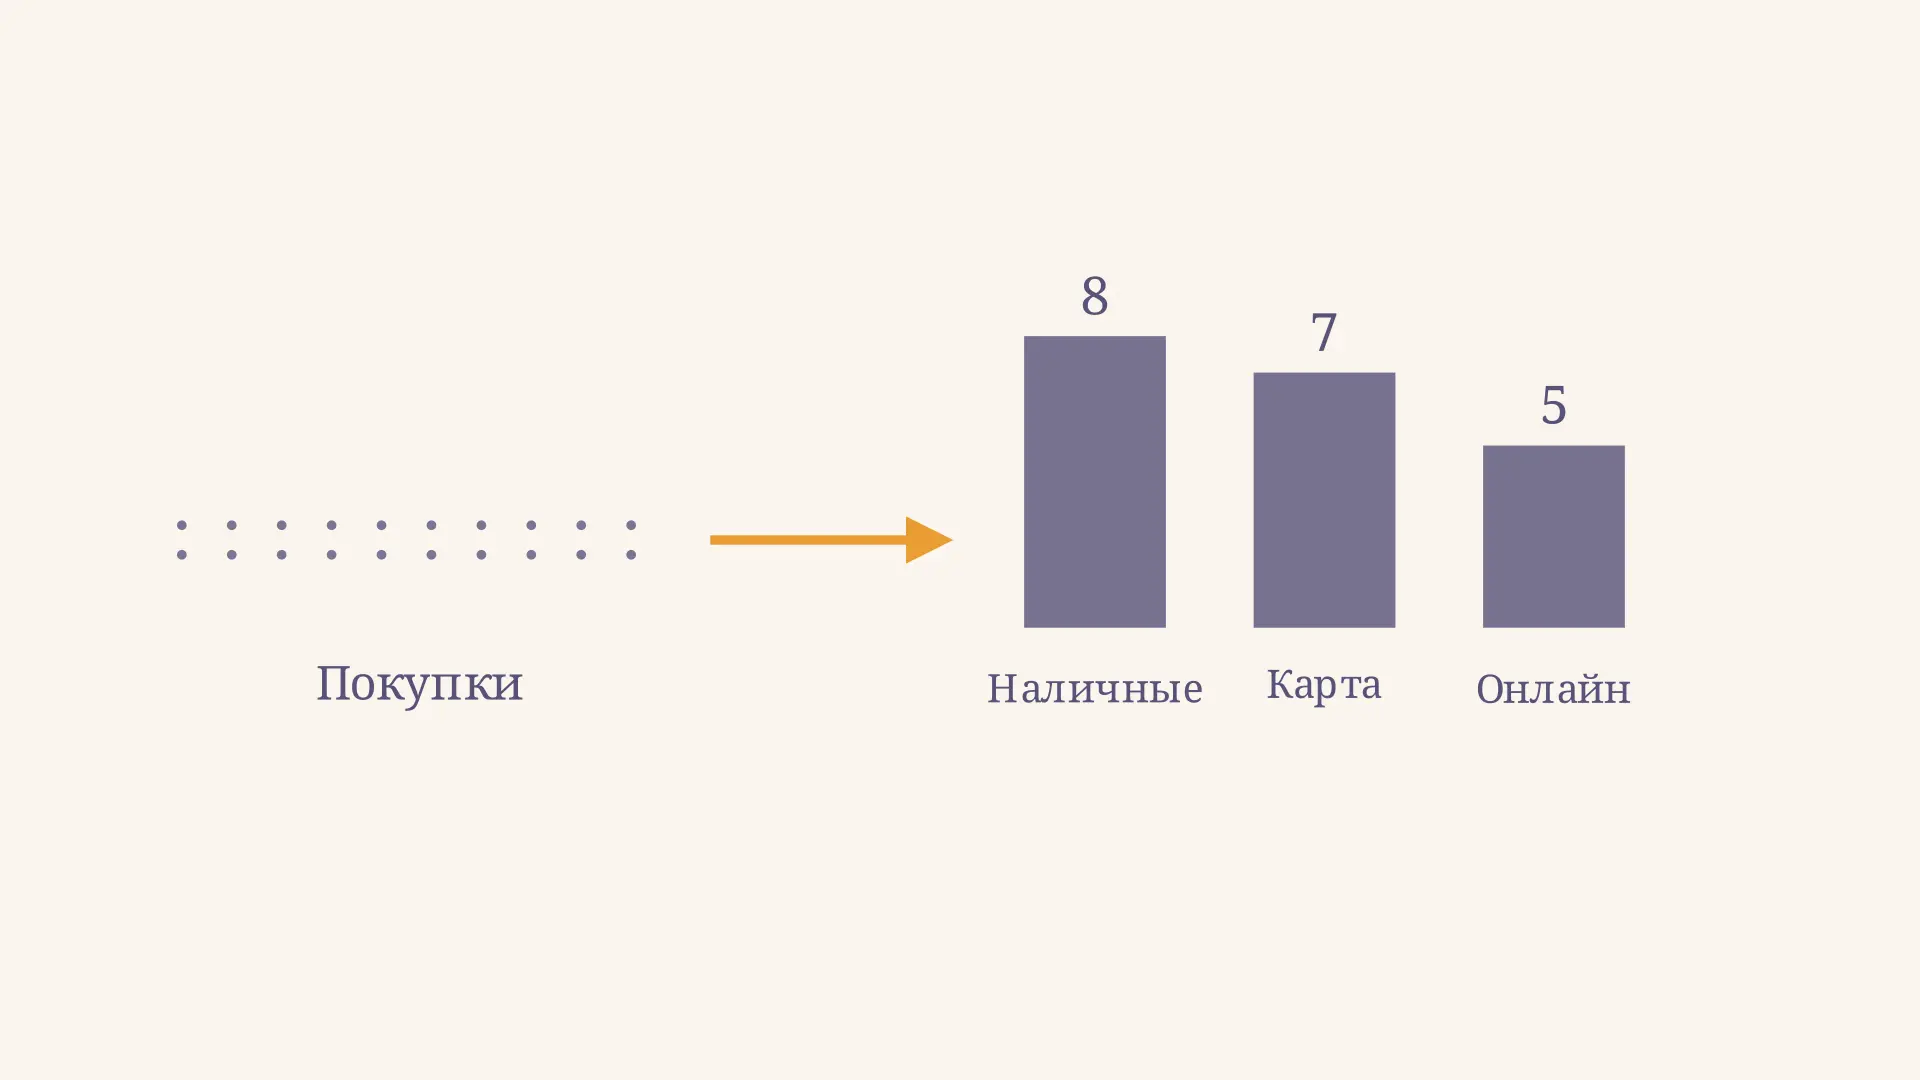
Атрибутивный ряд распределения: пример и расчёт
Атрибутивный ряд распределения в статистике: как выделить качественный признак, подсчитать частоты и доли, построить диаграмму и найти моду на примере покупок.
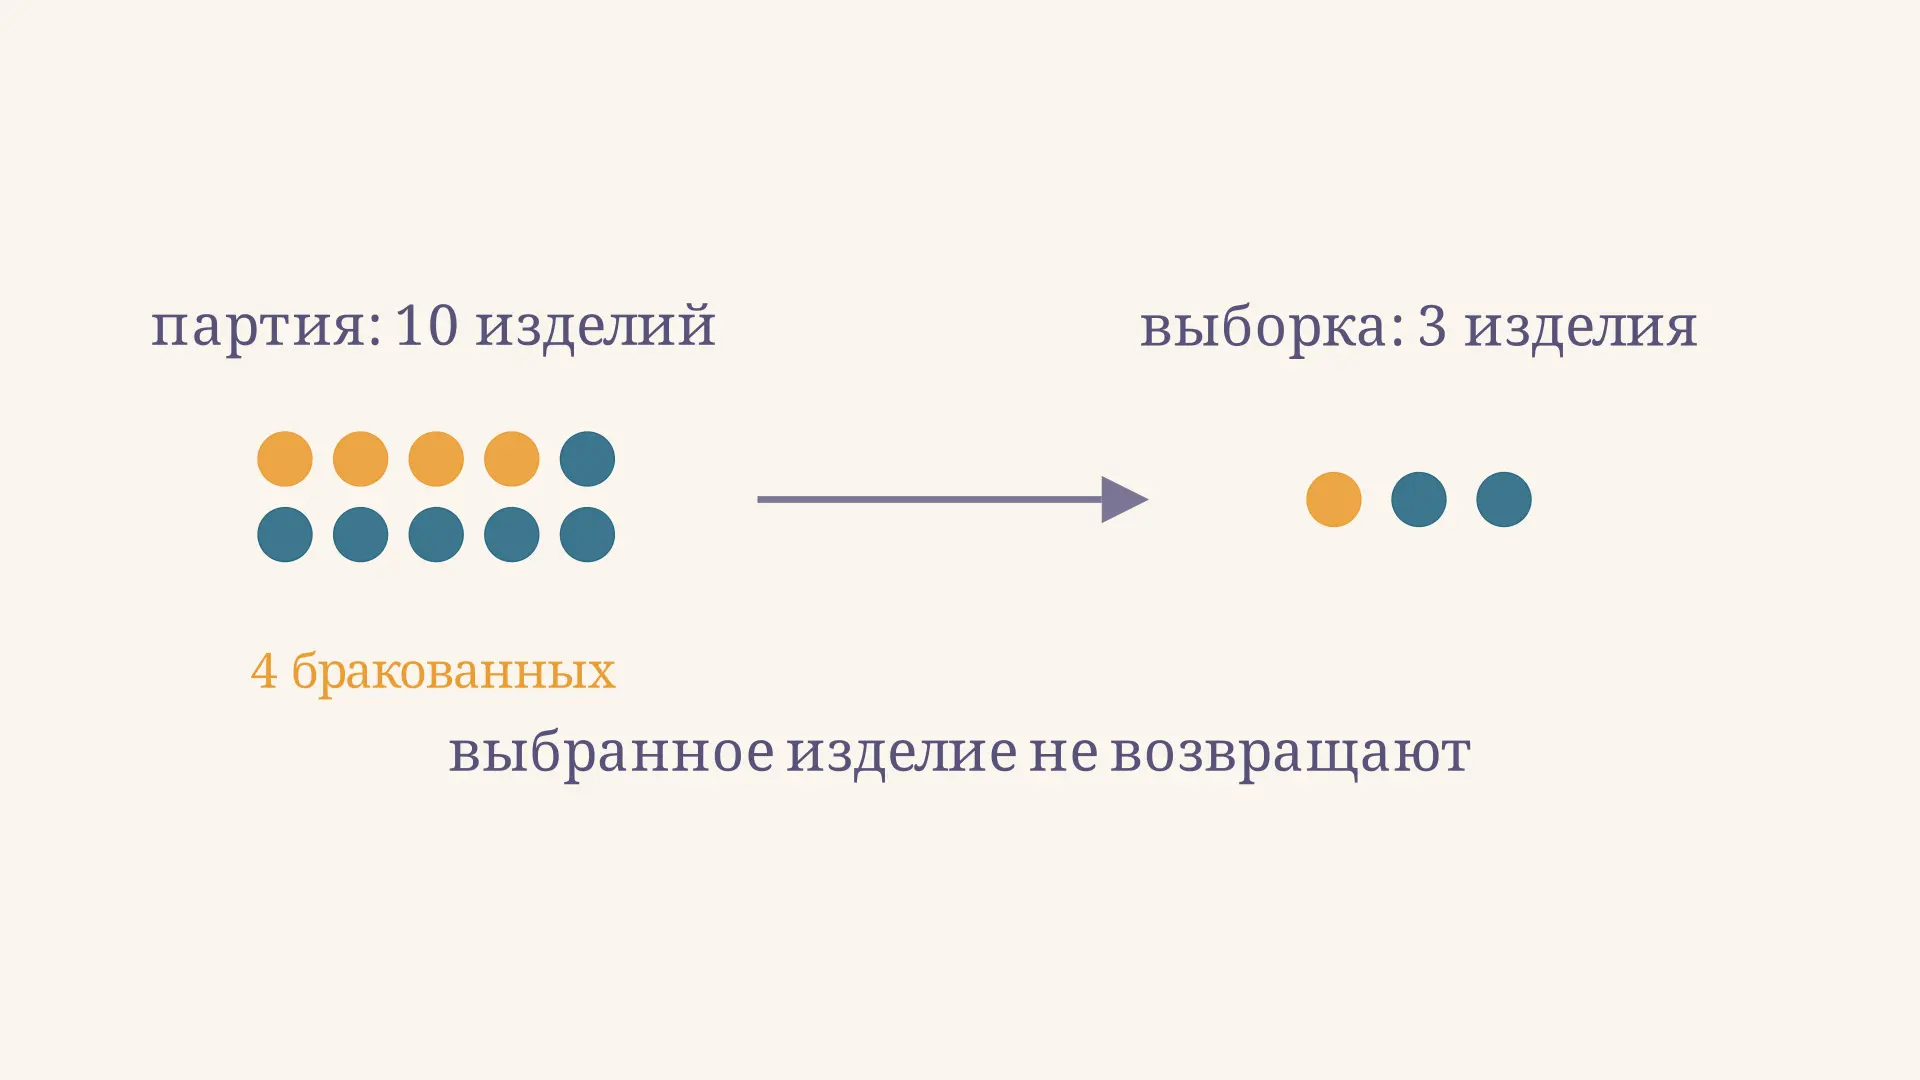
Бесповторный отбор: формулы и пример расчёта
Бесповторный отбор в статистике: как меняются вероятности, рассчитать состав случайной выборки и учесть конечную совокупность на примере контроля партии.
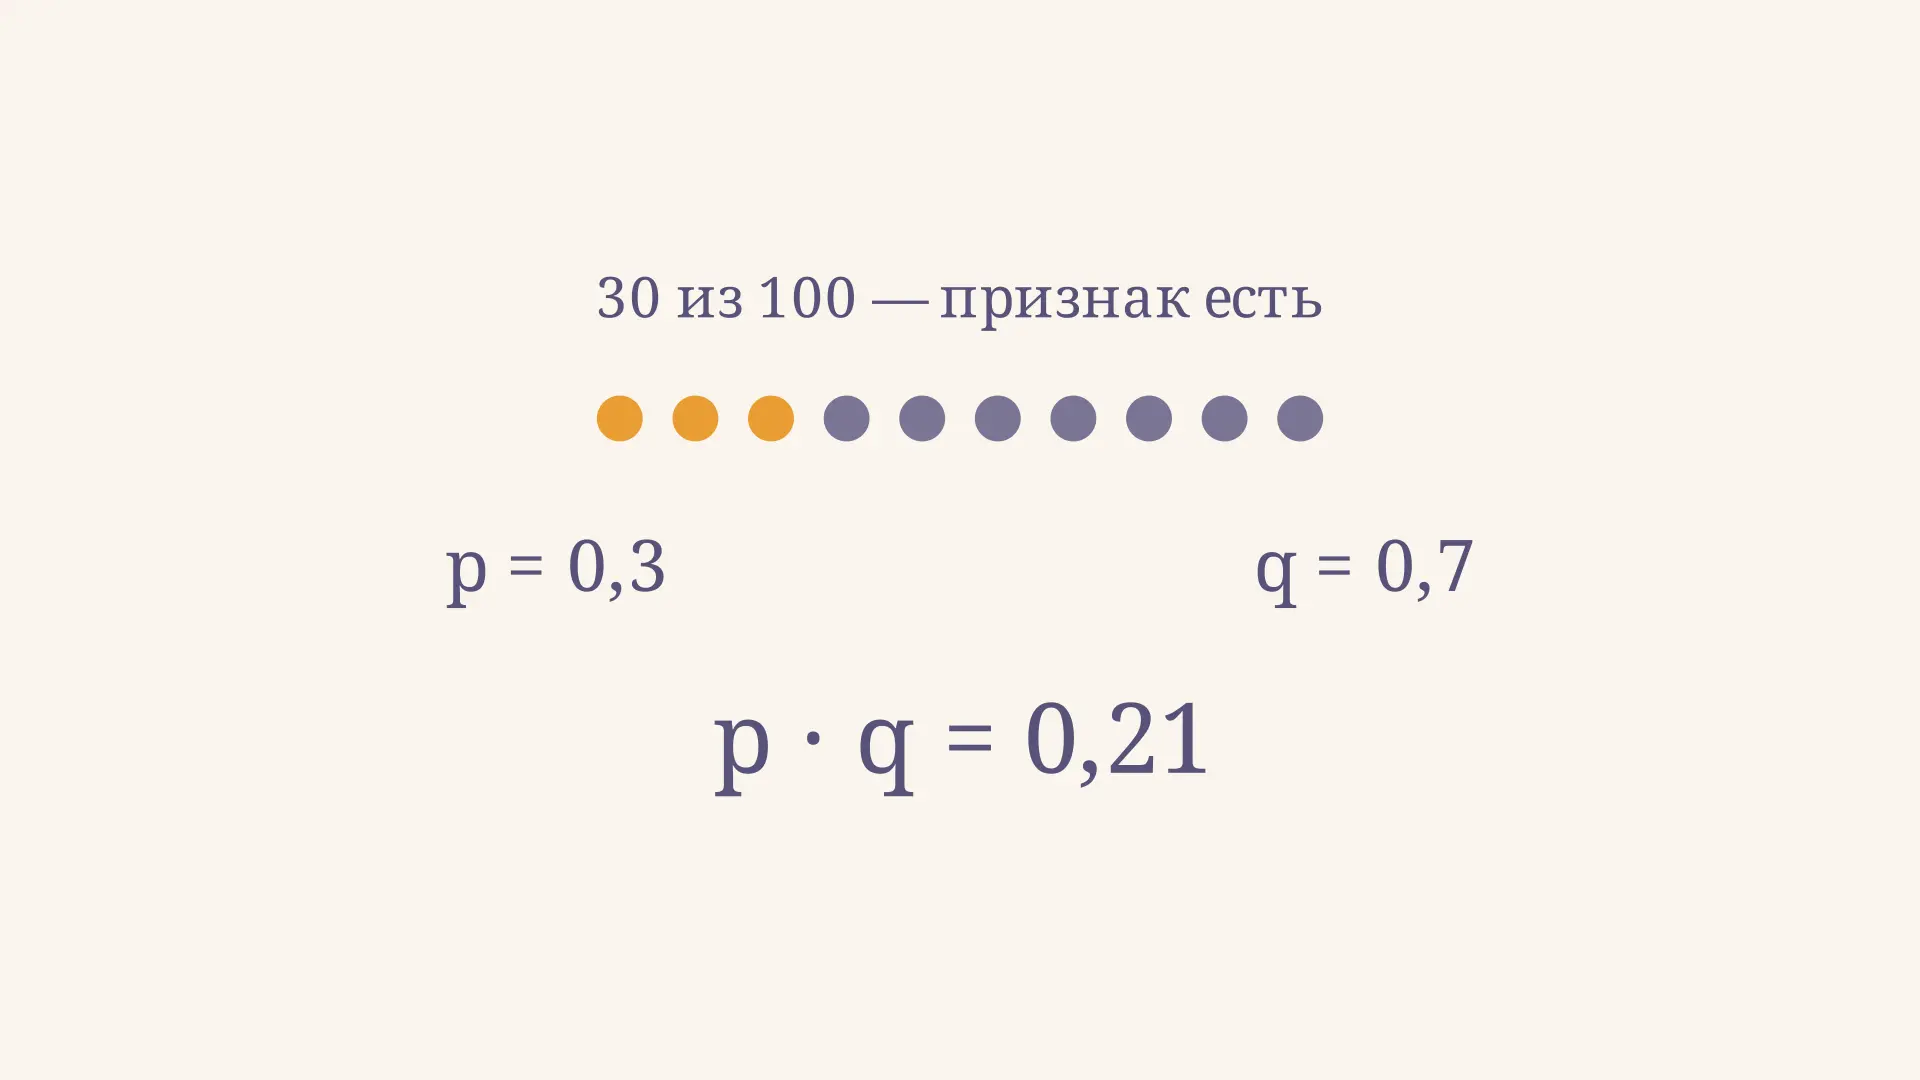
Дисперсия альтернативного признака: формула и пример
Как найти дисперсию альтернативного признака по доле или частотам, почему её максимум равен 0,25 и чем разброс единичного признака отличается от ошибки доли.
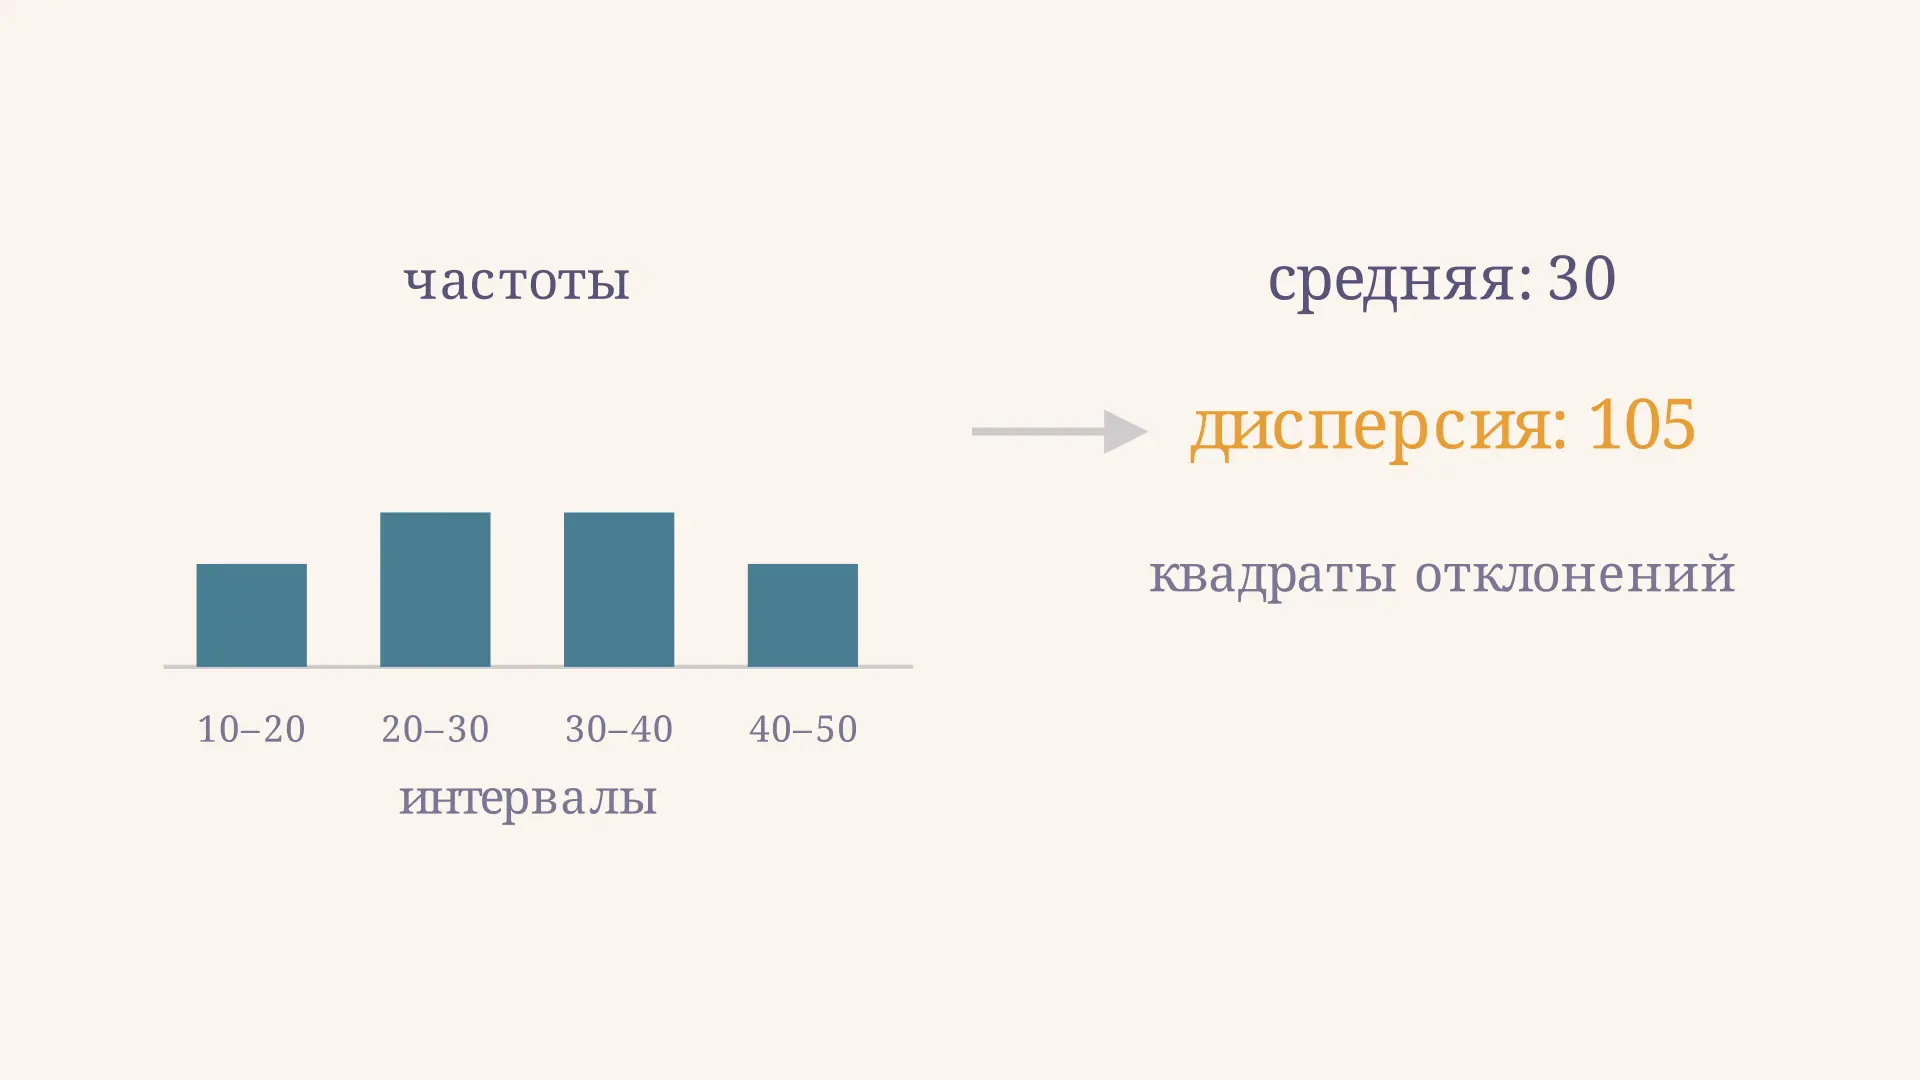
Дисперсия интервального вариационного ряда: расчёт
Как найти дисперсию интервального вариационного ряда по серединам и частотам: подробная таблица, две формулы, исправленная оценка и ограничения группировки.