Кривая Лаффера и налоговые поступления
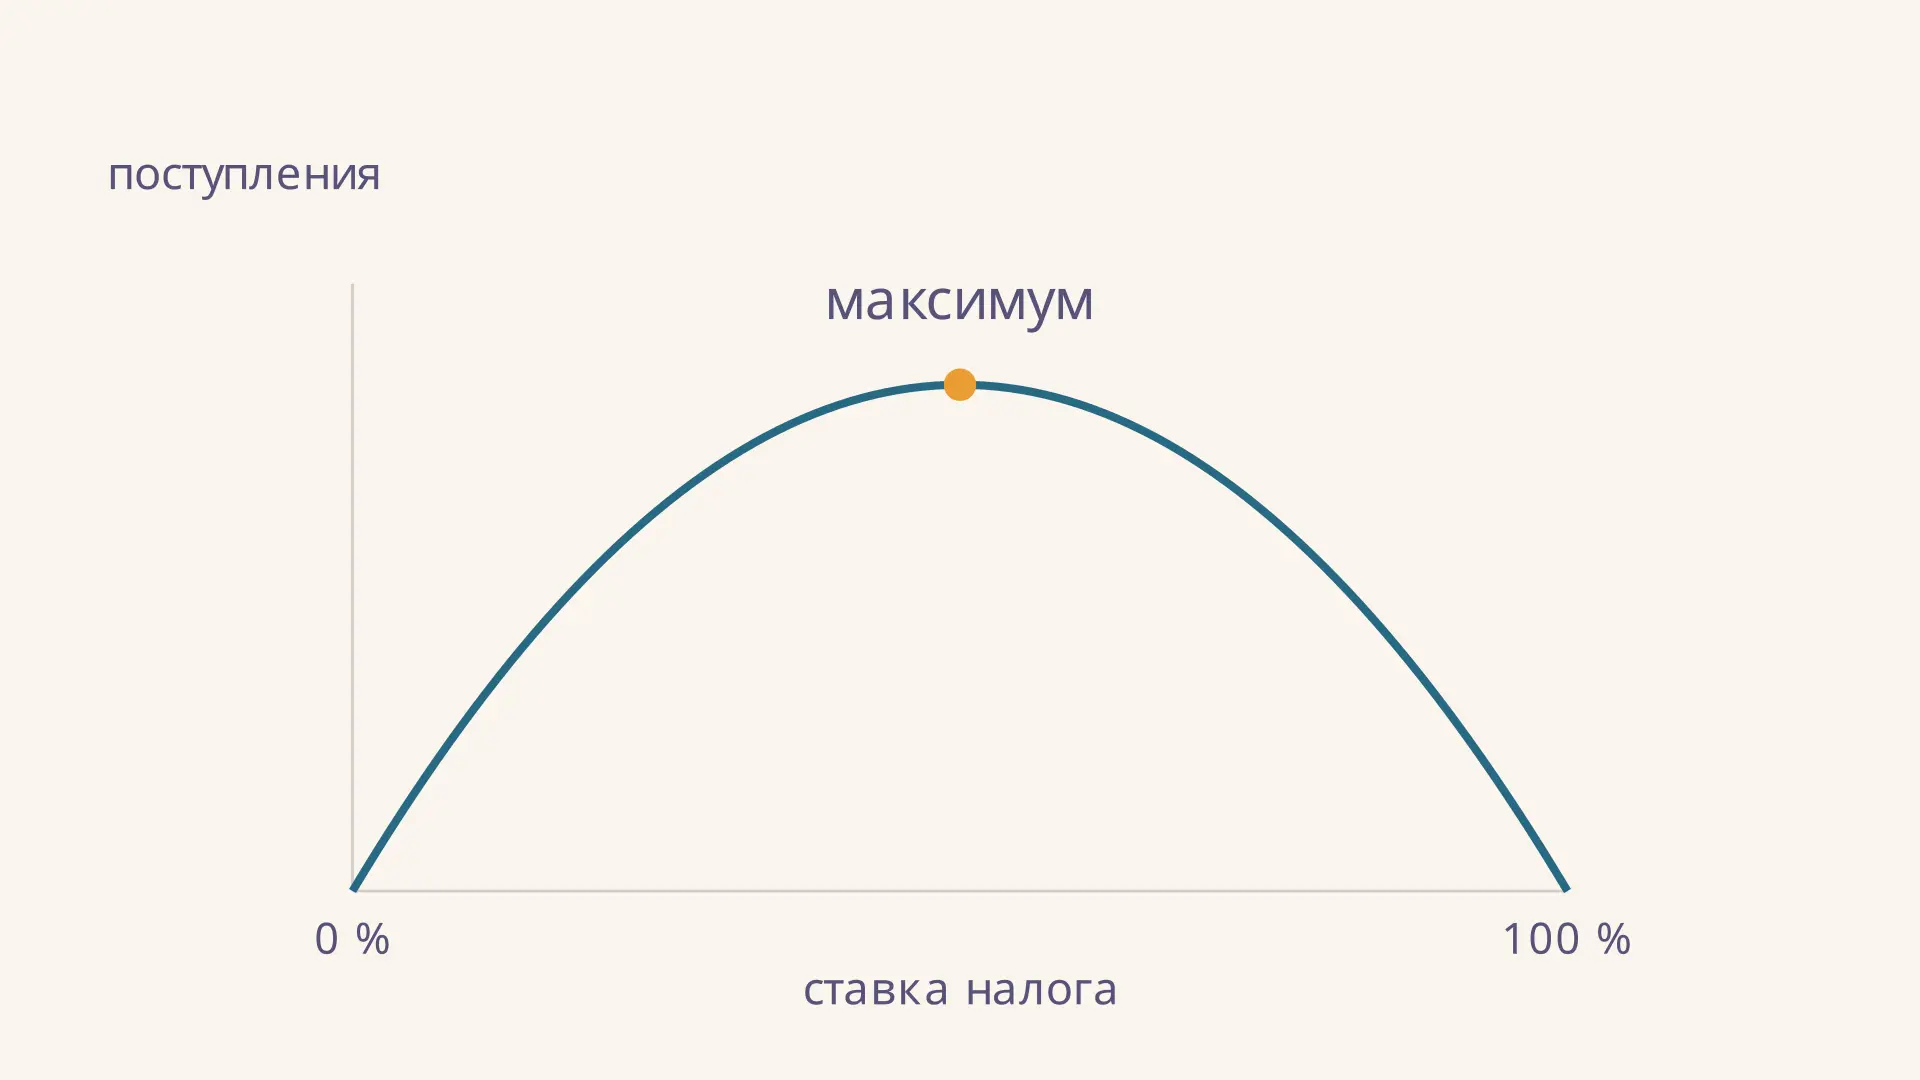
Кривая Лаффера показывает возможную связь между ставкой налога и суммой поступлений, если налоговая база реагирует на изменение ставки. При низкой ставке её повышение может увеличить доход бюджета; при достаточно сильном сокращении базы дальнейшее повышение способно дать обратный результат. Сам рисунок не говорит, какая ставка действует сегодня и где находится максимум для конкретной страны.
В калькуляторе ниже можно двигать ставку и менять силу реакции базы. Он использует условную модель, а не реальные статистические данные: она помогает понять механизм, но не предназначена для прогноза бюджета.
Что изображает кривая
По горизонтали откладывают налоговую ставку, по вертикали - поступления от рассматриваемого налога. Если база известна и ставка едина, поступления равны произведению ставки на базу. На практике именно база, то есть величина облагаемого дохода, прибыли или другого объекта налогообложения, может меняться в ответ на правила и поведение людей и организаций.
Представим, что ставка растёт постепенно. В учебной модели дополнительный процент сначала приносит доход, но одновременно база сокращается. Вблизи вершины выигрыш от большей ставки уравновешивается потерей базы. Справа от вершины второй эффект в этой модели сильнее: ставка растёт, а поступления уменьшаются.
Кривая названа в честь экономиста Артура Лаффера, который популяризировал эту идею. Её смысл - не в том, что любое снижение налога окупится, а в том, что эффект изменения ставки зависит от реакции базы и исходного положения. Даже узнаваемая форма дуги возникает только при определённых предположениях о поведении базы.
Ставка, база и поступления: учебная формула
Обозначим ставку через в долях единицы, базу - через , а поступления - через . Тогда:
Для наглядности примем, что при нулевой ставке база составляет 100 условных единиц и линейно сокращается с ростом ставки: . Это специально выбранная зависимость, а не закон поведения налогоплательщиков. Получаем:
При ставке 20 % подставляем : база равна 80, поступления - 16 условных единиц. При 50 % база составляет 50, а поступления - 25. При 80 % база уменьшается до 20, поэтому бюджет снова получает 16. Расчёт предполагает, что вся база облагается одной ставкой, нет других налогов и изменения происходят при прочих равных.
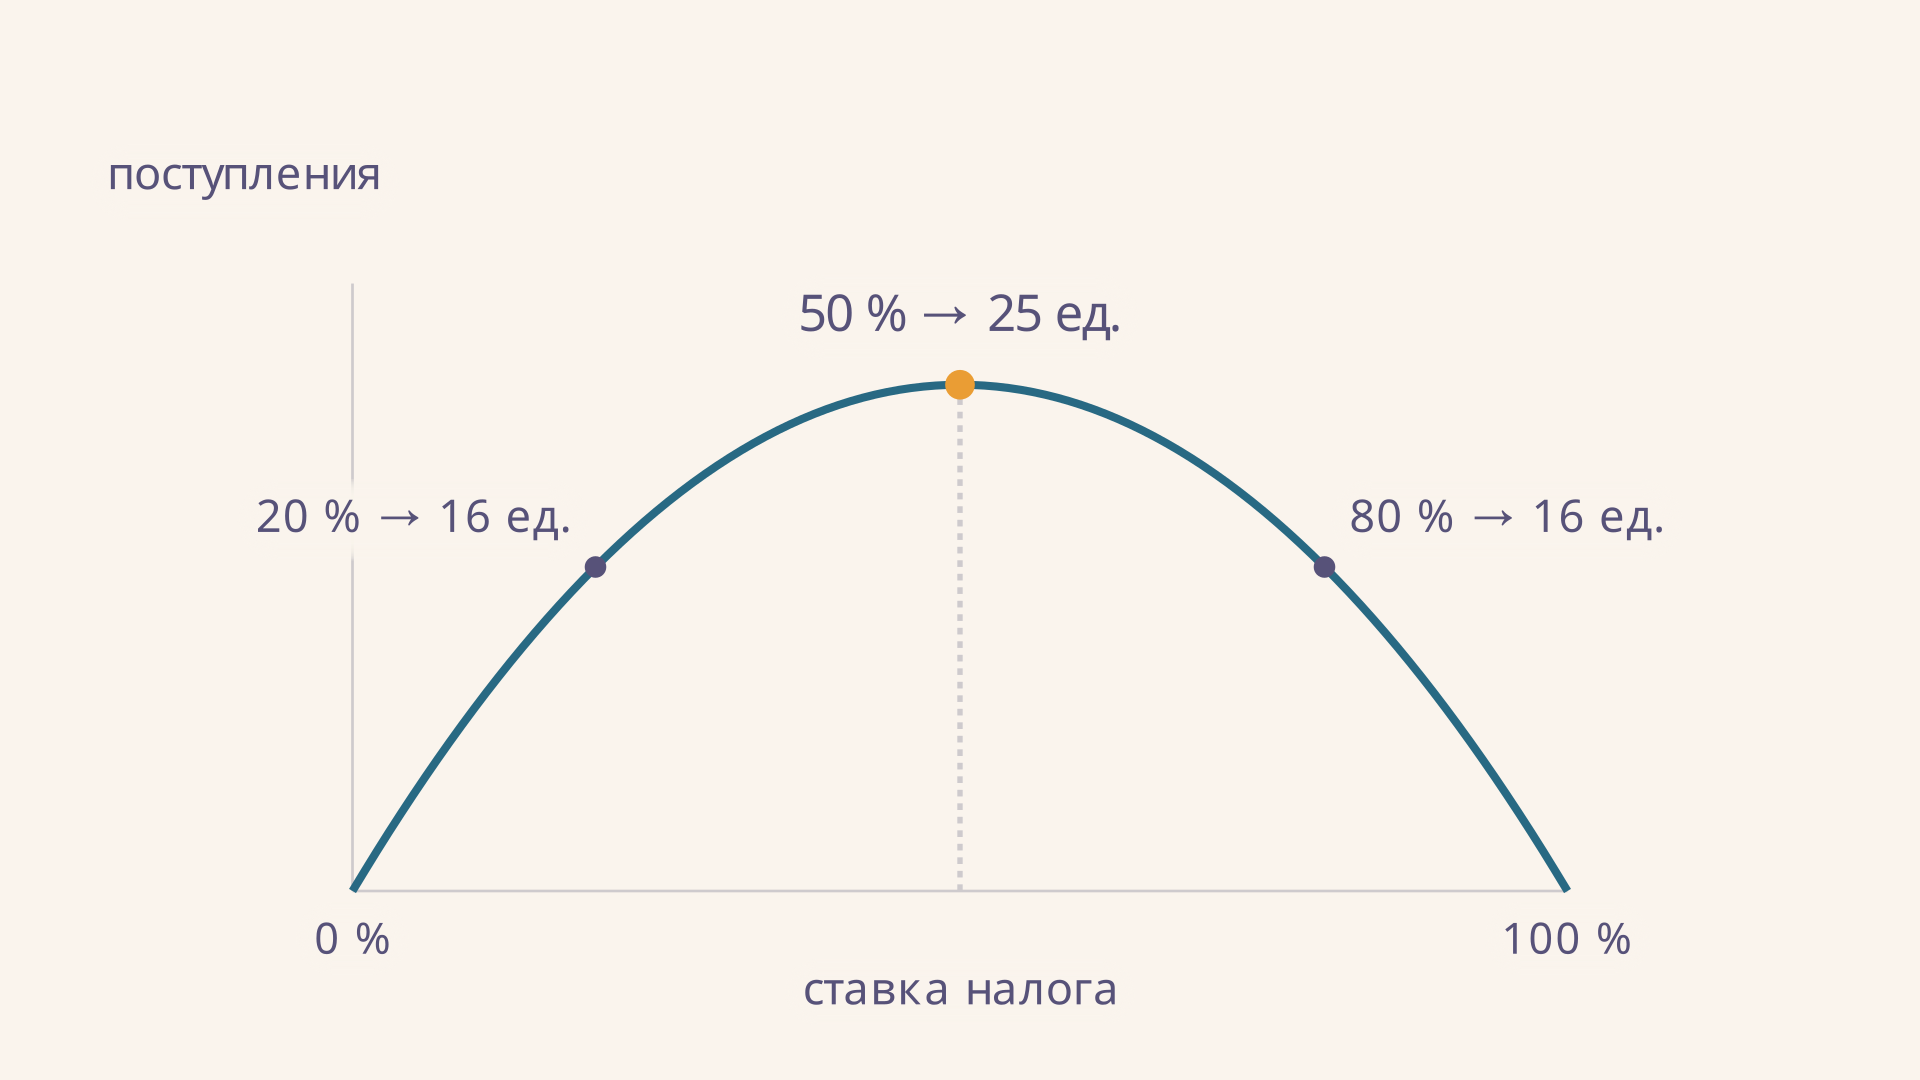
Одинаковые поступления в двух точках не делают эти ставки равноценными для общества. Различаются база, поведение участников и распределение нагрузки. График показывает только один результат - сумму поступлений в рамках конкретной модели.
Как найти максимум в примере
Раскроем скобки: . Производная равна . Приравнивая её к нулю, получаем . Вторая производная отрицательна, поэтому эта точка - максимум на рассматриваемом отрезке. При и поступления по нашей формуле равны нулю.
Проверка через близкие точки даёт тот же вывод: при 40 % и 60 % поступления равны 24, а при 50 % - 25. До вершины небольшое повышение ставки увеличивает поступления; после вершины уменьшает. Это локальный вывод для заданной функции, а не универсальный порог 50 %.
В калькуляторе база задана шире: , где положителен. При получается разобранная выше прямая. Максимум этой модели находится при : например, при - примерно при 33,3 %. Меняя , читатель меняет предположение о реакции базы и потому получает другую вершину. Увеличение означает более быстрое сокращение базы при росте ставки в этой конкретной формуле.
Почему налоговая база реагирует на ставку
Люди могут менять объём работы, сроки получения дохода, форму вознаграждения или способ инвестирования. Компании могут пересматривать решения об инвестициях, финансировании и размещении прибыли. Часть изменений связана с реальной экономической активностью, часть - с тем, как доход декларируется и в какой период попадает в отчётность. Сила реакции зависит от налоговых правил и доступных альтернатив.
Есть и вопрос соблюдения закона: при изменении ставки и контроля может измениться доля дохода, которую декларируют. В модели исследователей МВФ повышение собираемости при снижении ставки способно создать эффект Лаффера; авторы рассматривают это как зависящий от условий механизм, а не доказательство универсального результата. Несоблюдение требований и налоговый спор при этом нельзя автоматически считать преступлением: о различии оснований и доказательств рассказывает статья про расследование налоговых преступлений.
Реакция может проявляться с задержкой. Перенести выплату между годами легче, чем построить производство; поэтому краткосрочные и долгосрочные оценки могут различаться. Кроме того, не всякое изменение доходов бюджета вызвано поведением налогоплательщиков: важны инфляция, деловой цикл, цены и администрирование.
Что ограничивает красивую дугу
Нулевая ставка действительно даёт нулевые поступления именно от рассматриваемого налога, если других платежей в расчёте нет. А вот нулевые поступления при ставке 100 % не гарантированы: база может не исчезнуть полностью, особенно в коротком периоде или при обязательных платежах. Крайняя точка нашей модели - предположение, которое надо отдельно обосновать.
Ещё одна трудность - выбор ставки. Предельная ставка применяется к дополнительной единице дохода, а средняя показывает отношение уплаченного налога ко всей соответствующей базе. В прогрессивной системе нельзя просто умножить верхнюю предельную ставку на весь доход. Несколько ставок, льготы, вычеты и исключения меняют расчёт; например, механизм вычетов по НДС влияет на сумму обязательства и не сводится к одной ставке.
Максимум поступлений также не обязательно является наилучшей ставкой. При выборе политики учитывают распределение нагрузки, качество государственных услуг, издержки соблюдения и влияние на экономику. Цель собрать максимум любой ценой - лишь одна из возможных задач, а не определение оптимального налогообложения.
Как проверить эффект на данных
Чтобы утверждать, что снижение конкретной ставки повысило поступления, нужно сравнить наблюдаемый результат с тем, что произошло бы без реформы. Простого сравнения доходов до и после недостаточно: за это время могли вырасти номинальные доходы, измениться налоговая база, контроль, другие ставки или сама экономика. Для сопоставления также нужны одинаковый охват налога, период и единицы измерения.
Например, если после реформы номинальные поступления увеличились, инфляция могла поднять их даже при меньшей реальной сумме. С другой стороны, задержка между начислением и уплатой при инфляции способна снизить реальную стоимость поступлений: этот механизм отдельно описан в статье об эффекте Оливера - Танзи. Оба обстоятельства нужно отделять от реакции на ставку.
Исследователи используют данные деклараций, сравнимые группы и модели контрфактического сценария, явно оговаривая ограничения. В исследовании МВФ о корпоративном налоге Японии обсуждается, как оценки вершины различаются в зависимости от метода и характеристик стран. Это иллюстрирует главную проблему: положение на кривой необходимо оценивать, а не считывать с учебного рисунка.
Наконец, устройство сбора влияет на связь ставки и фактических поступлений. Исторический пример иной организации сбора - публиканы Древнего Рима: институты и стимулы сборщиков тоже имеют значение, хотя их нельзя напрямую переносить в современную модель.
Частые ошибки
- Считать любую ставку выше нуля чрезмерной. Направление эффекта зависит от исходной точки и реакции базы.
- Принимать 50 % за универсальную вершину. Это результат только выбранной линейной модели; при другом вершина меняется.
- Путать ставку с поступлениями. Ставка - доля базы, поступления - произведение ставки на фактическую базу.
- Приписывать реформе весь последующий рост доходов. Для причинного вывода нужно сравнение с обоснованным сценарием без реформы.
- Считать максимум доходов единственной целью политики. Он не отвечает на вопросы распределения, эффективности и качества услуг.
FAQ
Снижение налоговой ставки всегда увеличивает поступления?
Нет. В учебной модели это происходит при снижении ставки с правой стороны вершины в её направлении. На левой стороне такое снижение уменьшает поступления; реальную сторону кривой нужно оценивать по данным.
Почему при 20 % и 80 % в примере одинаковый результат?
Функция симметрична относительно 50 %. При первой ставке база 80, при второй - 20; произведение в обоих случаях равно 16. Реальная зависимость не обязана быть симметричной.
Можно ли по кривой узнать оптимальную ставку налога?
Одна схема показывает возможные поступления при заданных предположениях. Для оценки ставки, отвечающей общественным целям, нужны данные и дополнительные критерии, включая распределение нагрузки и последствия для экономики.
Коротко
Кривая Лаффера помогает отделить прямой эффект ставки от реакции налоговой базы. В учебной модели максимум равен 25 при ставке 50 %, но его положение определяется выбранной функцией. Реальную реакцию и последствия реформы устанавливают эмпирически, сравнивая их с обоснованным сценарием без изменения налога.
Читайте также
Абсолютное преимущество Смита: пример и расчёт
Абсолютное преимущество Смита простыми словами: как сравнить затраты труда, рассчитать выигрыш от специализации и отличить его от сравнительного преимущества Рикардо.

Аддитивная факторная модель: формула и пример расчёта
Аддитивная факторная модель в экономике: как разложить показатель на слагаемые, рассчитать вклад каждого изменения и проверить результат на примере прибыли.
Автокорреляция уровней временного ряда: расчёт
Автокорреляция уровней временного ряда: как выбрать лаг, вычислить коэффициент на числовом примере и прочитать коррелограмму с учётом тренда и сезонности.
Базовый индекс потребительских цен: смысл и расчёт
Что показывает базовый индекс потребительских цен, какие компоненты исключают из расчёта, как сопоставить его с общим ИПЦ и правильно прочитать результат на примере.

Детерминированный факторный анализ: методы и пример
Детерминированный факторный анализ показывает вклад факторов в изменение показателя. Разбираем модели, цепные подстановки, абсолютные разницы и проверку расчёта.
Горизонтальная и вертикальная дифференциация
Горизонтальная и вертикальная дифференциация продуктов: как различить вкусы и качество, сравнить выбор при равных ценах и разобрать смешанные примеры.