Расследование налоговых преступлений: методика
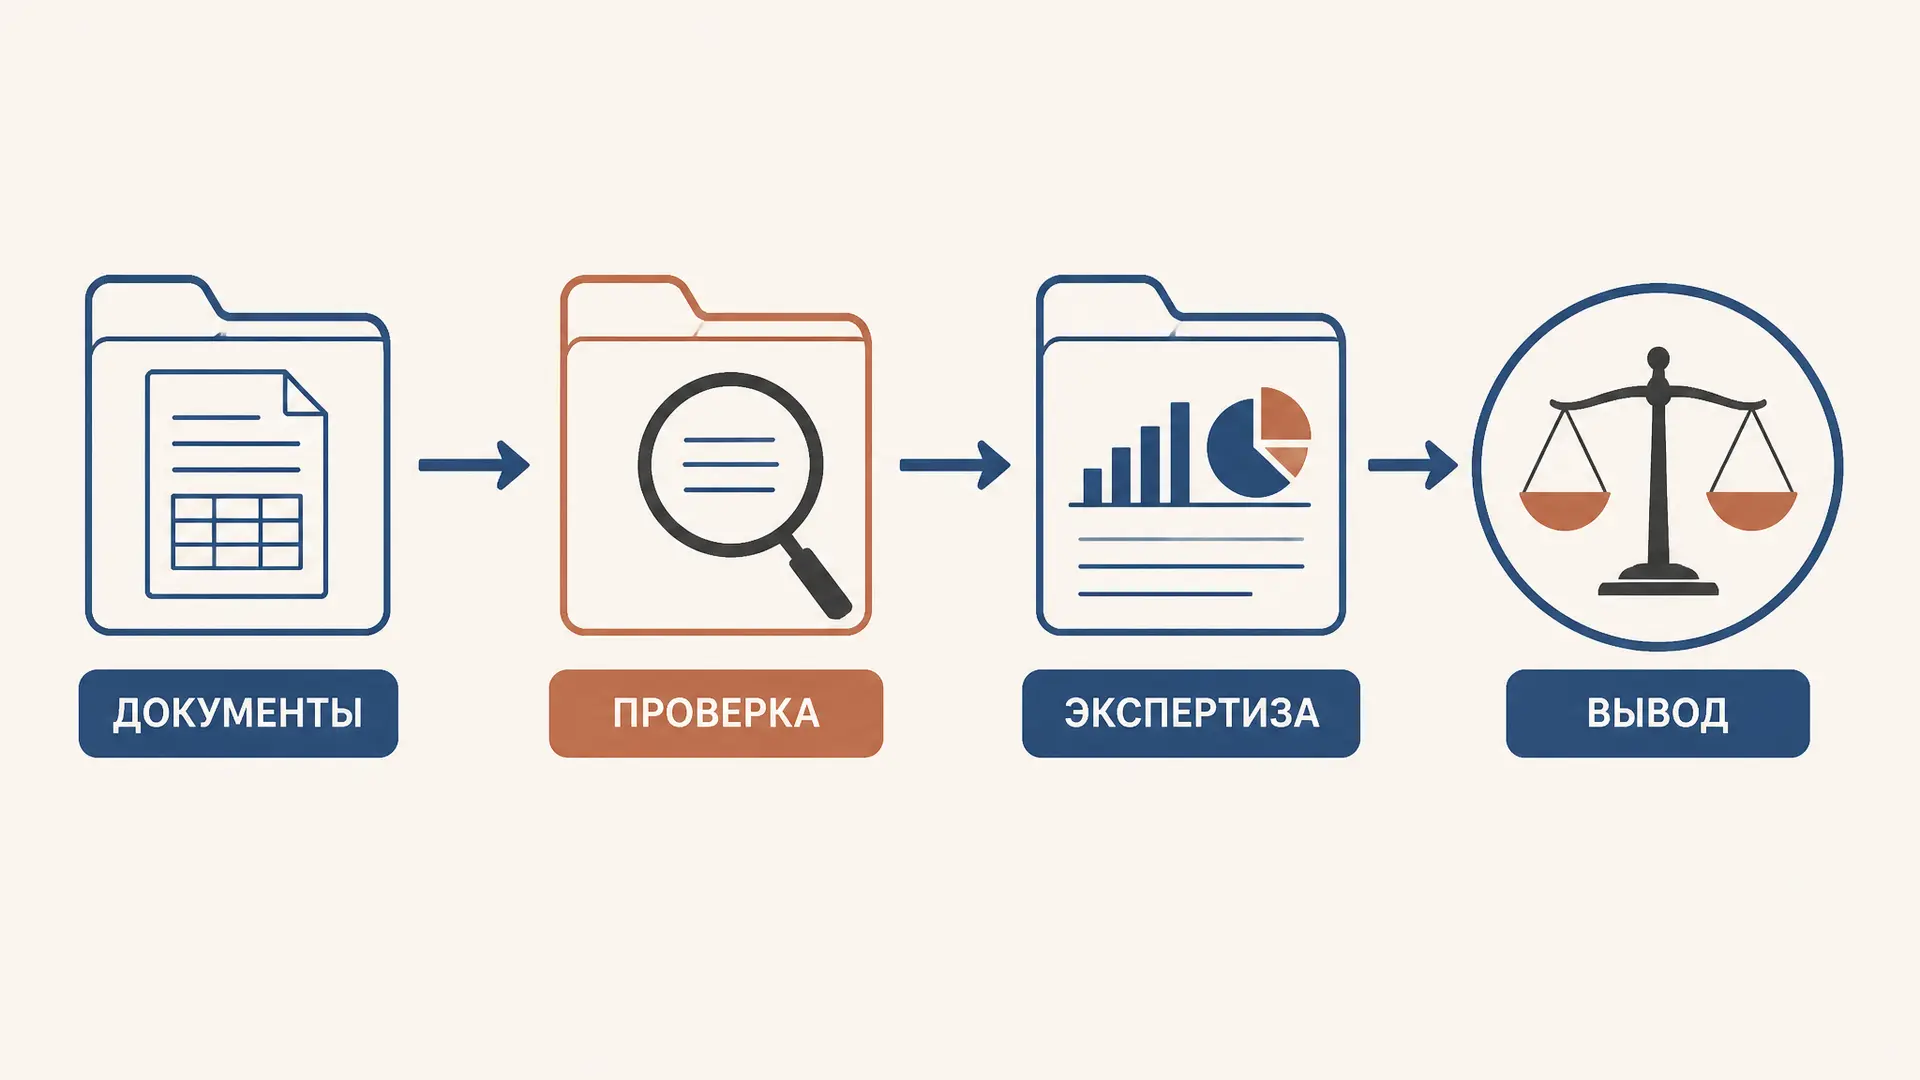
Налоговый спор и налоговое преступление начинаются в одной точке - в расчёте обязательного платежа, - но отвечают на разные вопросы. Инспекция устанавливает недоимку и применяет меры налоговой ответственности. В уголовном деле необходимо дополнительно доказать конкретный состав, умысел лица и размер, установленный уголовным законом. Поэтому акт проверки сам по себе не равен приговору: он важный источник сведений, но не заменяет проверку доказательств. Разберём учебную методику расследования: какие составы различать, откуда приходит повод, что ищут в документах и почему возмещение ущерба имеет самостоятельное процессуальное значение.
Сначала отделите налоговый спор от состава преступления
Налог возникает только при наличии его элементов: плательщика, объекта, базы, ставки, периода и срока уплаты. Эту конструкцию полезно восстановить до обсуждения уголовной ответственности; она разобрана в статье «Налог и сбор». Ошибка в декларации, спор о толковании льготы или снятый вычет ещё не означают преступления. Для уголовной оценки требуется предусмотренное статьёй УК деяние, общественно опасное последствие, причинная связь и виновное, как правило умышленное, поведение.
Пленум Верховного Суда РФ № 48 от 26.11.2019 поясняет: заведомо ложными могут быть сведения об объекте, базе, льготе, вычете и иных данных, влияющих на исчисление и уплату. Ключевое слово - «заведомо». Следователь не должен подменять доказывание умысла арифметикой из акта: нужно установить, кто готовил документы, что этому человеку было известно, как реально исполнялась сделка и почему сведения оказались недостоверными.
Какие составы сопоставляют
В учебном разборе удобно сначала выбрать юридическую роль лица и предмет неисполненной обязанности. Статьи 198 и 199 описывают уклонение, но различаются субъектом и контекстом платежа; статья 199.1 посвящена налоговому агенту, а статья 199.2 - сохранению имущества, за счёт которого уже должно производиться взыскание.
| Состав УК РФ | Что является ядром проверки | Типичные документы и следы |
|---|---|---|
| Ст. 198 | Уклонение физического лица от уплаты налогов, сборов или взносов | декларация, сведения о доходах, банковские выписки, договоры |
| Ст. 199 | Уклонение с организации; действия руководителя или иного ответственного лица | декларации, регистры учёта, первичка, переписка, решения о расходах |
| Ст. 199.1 | Неисполнение обязанностей налогового агента в личных интересах | расчёт и удержание налога, ведомости выплат, платёжные поручения |
| Ст. 199.2 | Сокрытие денег или имущества, за счёт которых взыскивается недоимка | требования о взыскании, сведения об активах, сделки и движение денег |
Пороги нельзя брать из старого конспекта. В действующей после изменений 2024 года редакции примечания к статье 198 называют крупным размером сумму свыше 3,5 млн рублей, особо крупным - свыше 13,5 млн рублей; для статьи 199 используются соответственно суммы свыше 18,75 млн и 56,25 млн рублей. Размер считают по правилам конкретного примечания и в пределах периода, который там указан. Для статей 199.1 и 199.2 следует сверять собственные примечания в актуальном тексте УК, а не автоматически переносить пороги из соседнего состава.
Повод: что делают с материалами налоговой проверки
Материалы налогового органа могут стать поводом для процессуального решения, однако работа начинается не с автоматического возбуждения дела. Часть 9 статьи 144 УПК РФ задаёт специальный порядок для сообщений о налоговых преступлениях: по поступившему сообщению следователь направляет в вышестоящий налоговый орган копию и предварительный расчёт предполагаемой недоимки; затем ждёт заключение либо информацию о нарушении, если нет оснований действовать раньше.
Это не делает налоговый орган «судьёй» по уголовному делу. Его расчёт и выводы сопоставляют с материалами проверки, объяснениями, данными банков, контрагентов и результатами следственных действий. Полезно отдельно фиксировать три вопроса: какой именно платёж не поступил, за какой период и чьи действия повлияли на неуплату. Для НДС особенно важно не спутать сам механизм налога с доказательством фиктивности: как устроены начисление и вычеты, объясняет материал о механизме НДС.
Криминалистическая характеристика: не схема, а проверяемая версия
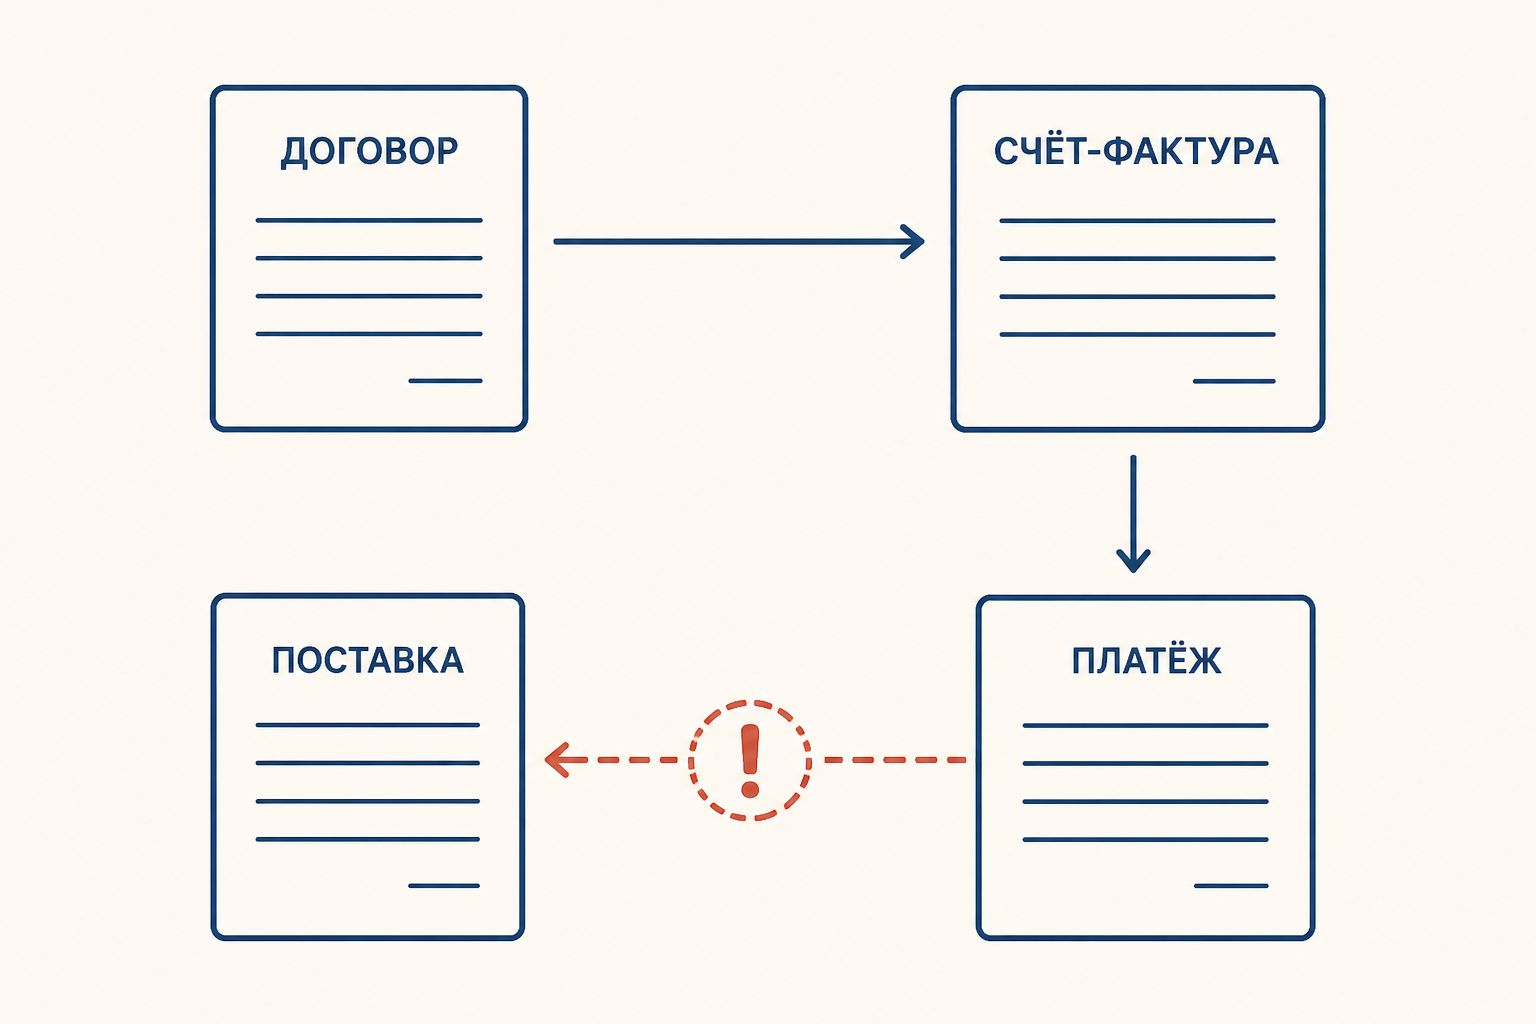
Фразы «фирма-однодневка» или «дробление бизнеса» не являются составами УК. Это названия версий, которые нужно разложить на проверяемые факты. При «бумажном» НДС проверяют, была ли реальная поставка: имелись ли товар, склад, транспорт, персонал, переписка, расчёты и разумная деловая цель. Счёт-фактура важен для вычета, но сам по себе не доказывает реальность операции; условия вычета подробно разобраны в статье о порядке применения вычетов НДС.
При дроблении бизнеса не достаточно найти несколько ИП или обществ. Исследуют распределение функций, общих работников и ресурсов, управление ценами, единый денежный поток, самостоятельность решений и фактического выгодоприобретателя. Каждое обстоятельство должно иметь источник: договор, приказ, выписку, переписку, сведения о доступах или показания. Версия обвинения остаётся версией, пока факты не проверены и не получили процессуальную форму.
Документы, цифровые следы и экспертиза
Документальный массив лучше строить от хозяйственной операции к её отражению в учёте и декларации: договор и спецификация, накладная или акт, счёт-фактура, платёжное поручение, банковская выписка, книга покупок или продаж, регистры и сама декларация. Для импортных либо складских операций добавятся таможенные, транспортные и складские сведения. Сопоставление дат, номенклатуры, подписантов и цены иногда выявляет противоречие быстрее, чем допрос.
Судебно-бухгалтерская экспертиза помогает исследовать отражение операций в учёте, движение денег и расчёт показателей на основе предоставленных материалов. Налоговая экспертиза может быть нужна для специальных вопросов о формировании базы и сумме обязательства. Эксперт не решает юридический вопрос о виновности и не заменяет следователя: вопрос «виновен ли директор?» недопустим. Корректнее спросить, какие операции отражены, согласуются ли регистры с первичными документами и как меняется расчёт при исключении конкретных операций.
Как оценивать доказательства без предрешения вывода
Пленум № 48 прямо называет среди возможных доказательств декларации, обязательные документы, акты проверок, заключение эксперта и материалы проверок уполномоченных органов. Вступившее в силу решение арбитражного суда тоже может иметь значение, но его фактические выводы сами по себе не предопределяют виновность в уголовном деле. Это особенно важно при споре о вычете по НДС: предмет и стандарт доказывания в разных процессах не совпадают.
Практическая последовательность такова: сформулировать версию, получить легальный источник каждого факта, сопоставить оправдывающие и обвиняющие данные, а затем проверить, хватает ли их для каждого признака состава. Нельзя «достраивать» умысел только плохой отчётностью. И нельзя считать любой долг перед бюджетом уголовным: основания и пределы обязанности по конкретной операции задаёт, в частности, статья об объекте НДС.
Возмещение ущерба и прекращение преследования
Статья 76.1 УК РФ предусматривает специальное основание освобождения от уголовной ответственности за ряд экономических преступлений. Для налоговых составов необходимо возмещение ущерба бюджетной системе в полном объёме; обещания заплатить позднее этого не заменяют. Статья 28.1 УПК РФ раскрывает, что под возмещением понимается уплата недоимки, пеней и штрафов в порядке и размере, определяемых налоговым законодательством, с учётом расчёта налогового органа или страховщика.
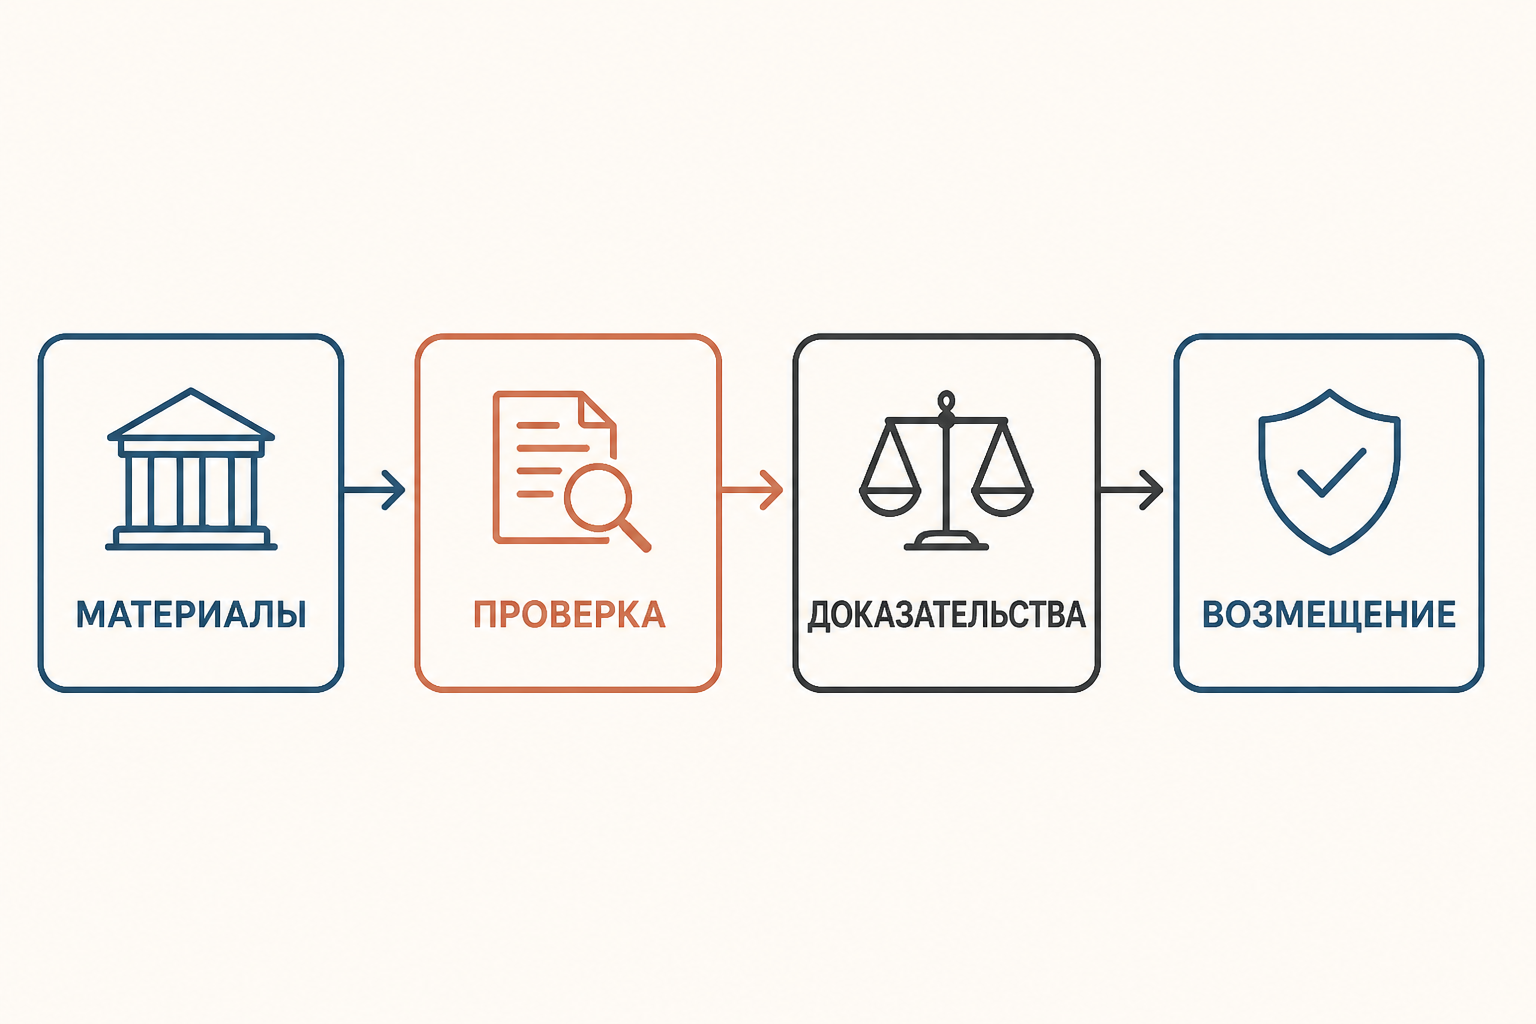
Процессуальный результат также нельзя обещать заранее. Суд либо следователь с согласия руководителя следственного органа проверяет законные основания; прекращение по соответствующим правилам не допускается при возражении лица. Поэтому в учебной задаче нужно разделять четыре шага: установить состав и размер, получить расчёт, подтвердить полную уплату и проверить применимость именно той нормы, которая охватывает предъявленный состав.
Частые ошибки
- Приравнивать акт проверки к доказанной вине. Он важен, но не освобождает от проверки умысла, роли лица и иных элементов состава.
- Переносить старые пороги. Суммы и редакции примечаний меняются; перед квалификацией сверяют действующий текст УК.
- Называть фиктивной любую неудобную сделку. Нереальность операции доказывают совокупностью фактов, а не ярлыком контрагента.
- Поручать эксперту правовую квалификацию. Эксперт исследует специальные вопросы, виновность и юридическую оценку решает суд.
- Считать обещание уплаты возмещением. Для специального основания требуется фактическая полная уплата в установленном порядке.
FAQ
Может ли организация возместить ущерб за руководителя?
Да, Пленум № 48 указывает, что по делам о статьях 199 и 199.1 возмещение допускается и организацией, неуплата которой вменяется лицу. Но применимость основания в конкретном деле всё равно проверяется по УК и УПК.
Нужна ли экспертиза в каждом налоговом уголовном деле?
Нет. Её назначают, когда для установления обстоятельств требуются специальные знания. Первичные документы, расчёты, банковские сведения и показания также подлежат самостоятельной оценке.
Если арбитражный суд поддержал инспекцию, уголовное дело неизбежно?
Нет. Судебное решение может иметь доказательственное значение, но не заменяет доказывание состава и вины в уголовном процессе.
Коротко
Расследование налоговых преступлений строится не вокруг одного акта проверки, а вокруг доказательства каждого признака конкретного состава. Следователь сопоставляет налоговый расчёт с реальной хозяйственной операцией, документами, движением денег и ролью лица; при необходимости привлекает эксперта. Статьи 198, 199, 199.1 и 199.2 УК РФ различаются предметом обязанности и субъектной ситуацией, поэтому пороги и примечания надо сверять отдельно. Полное возмещение недоимки, пеней и штрафов может иметь решающее значение по статьям 76.1 УК и 28.1 УПК, но не является автоматическим обещанием результата.
Источники
Читайте также
Частные признаки почерка: как их оценивают
Частные признаки почерка: форма и направление движений, соединения, начала и окончания штрихов. Чем они отличаются от общих признаков и как эксперт оценивает их совокупность.
Экспертиза веществ и материалов: задачи КЭМВИ
Как КЭМВИ исследует лакокрасочные покрытия, волокна, стекло, ГСМ, металлы и полимеры: методы, вопросы эксперту, пределы выводов и пример ДТП с частицами краски.
Криминалистическая одорология: запаховые следы
Криминалистическая одорология: что называют запаховым следом, как его отбирают и хранят, зачем нужны контрольные пробы и почему реакция собаки не заменяет оценку доказательств.
Основания освобождения от юридической ответственности
Основания освобождения от юридической ответственности: как отличить отсутствие состава от освобождения, когда действуют нормы УК, КоАП и ГК РФ, амнистия и помилование.
Почвоведческая экспертиза: следы почвы в деле
Судебно-почвоведческая экспертиза: какие наслоения исследуют на обуви, одежде и орудиях, какие признаки сравнивают и как правильно поставить вопрос эксперту.
Пределы компетенции эксперта
Где заканчивается компетенция эксперта в уголовном процессе: специальные знания, вопросы о факте и праве, отказ от заключения и проверка постановления.