НДС: механизм исчисления, вычета и уплаты
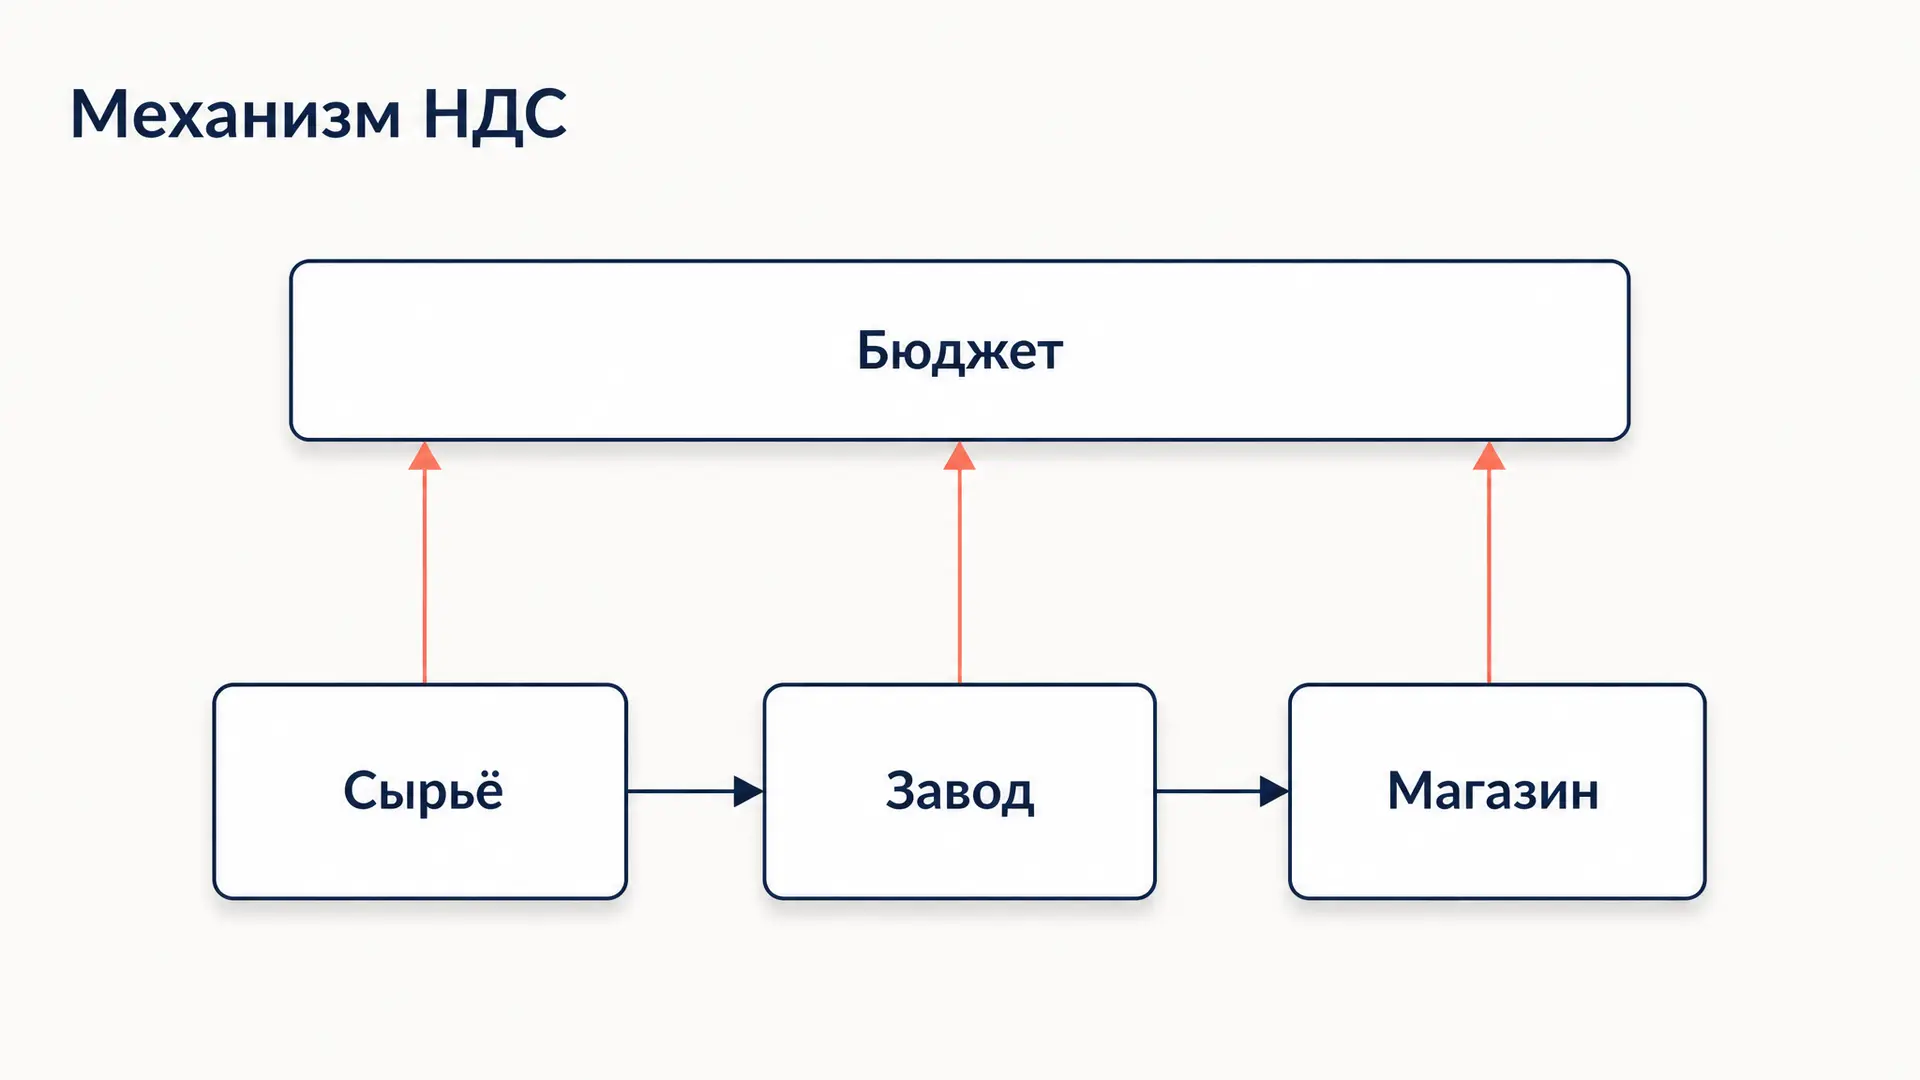
Ставка 22% сбивает с толку: кажется, будто бизнес отдаёт в бюджет более пятой части выручки. На самом деле механизм НДС устроен иначе - каждое звено цепочки перечисляет налог только со своей добавленной стоимости, а всё, что было уплачено поставщикам, вычитается. Поэтому налог и называют многоступенчатым, но некумулятивным: сколько бы посредников ни стояло между сырьём и прилавком, суммарная нагрузка равна ставке от конечной цены. Разберём механизм НДС по шагам - как считается исходящий и входной налог, зачем нужен счёт-фактура, кто фактически несёт бремя и что происходит, когда цепочка вычетов рвётся. Форма ниже соберёт вашу цепочку продаж и покажет, сколько уйдёт в бюджет на каждом этапе.
Косвенный налог: плательщик и носитель
НДС - косвенный налог: юридическим плательщиком закон называет продавца, а экономически налог несёт конечный покупатель. Продавец добавляет сумму налога к цене, получает её от покупателя вместе с выручкой и перечисляет в бюджет. Собственные деньги организации в этой схеме не расходуются: она выступает сборщиком налога, а не его носителем.
Цена с налогом строится от цены без налога:
где - ставка в процентах. Обратная задача - выделить налог из цены, где он уже сидит, - решается расчётной ставкой для основной ставки и для льготной. Именно поэтому в чеке «в том числе НДС» стоит не 22% от суммы, а примерно 18,03%. До 01.01.2026 базовая ставка составляла 20% (расчётная , то есть около 16,67%), с 2026 года она повышена до 22% Федеральным законом от 28.11.2025 № 425-ФЗ; льготная ставка 10% и ставка 0% сохранены.
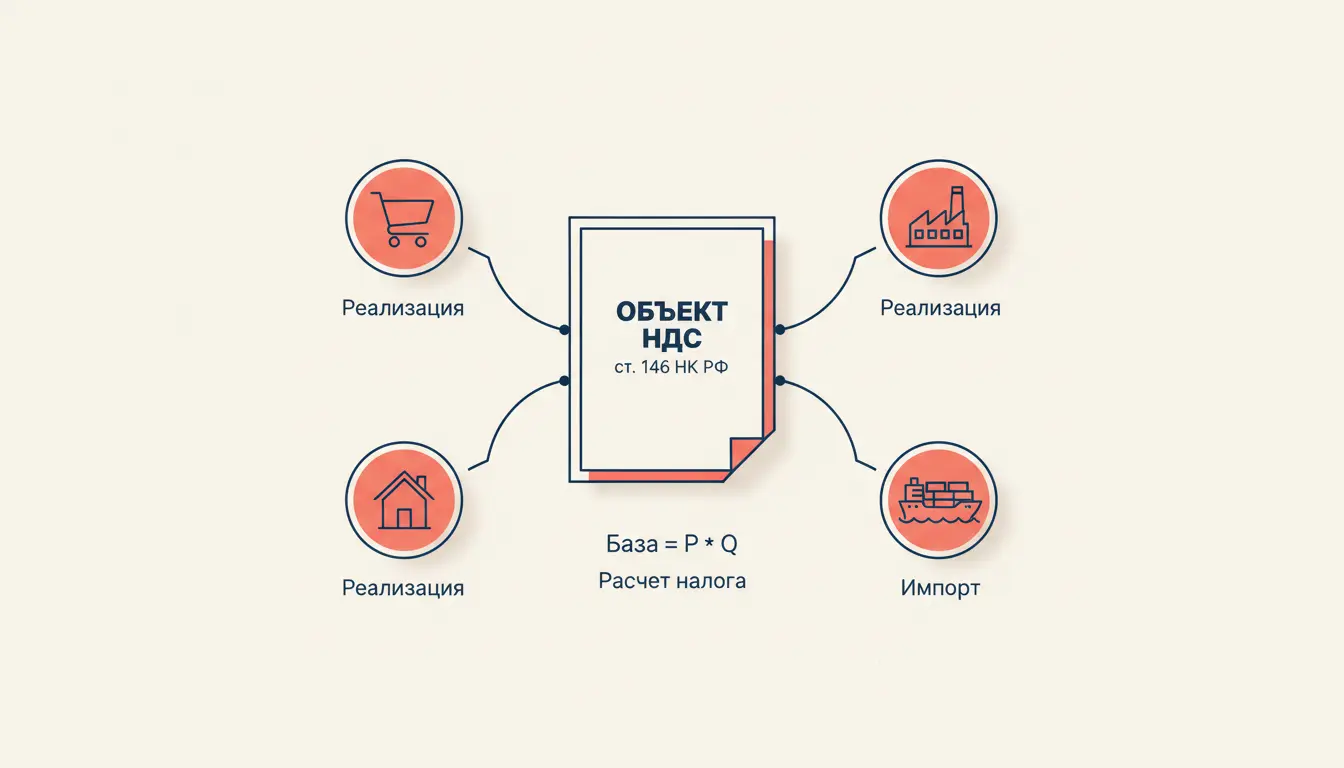
Обязанность исчислить налог возникает не из факта существования бизнеса, а из совершения операции, попавшей в закрытый перечень - объектов налогообложения по НДС. Нет объекта - нет и налога, каким бы крупным ни был оборот.
Механизм НДС: зачётный метод
Ядро механизма - зачётный (инвойсный) метод исчисления. Налогоплательщик считает не свою добавленную стоимость напрямую, а два потока налога и берёт разницу:
Здесь - исходящий налог, начисленный со всех своих реализаций, а - входной налог, предъявленный поставщиками и принятый к вычету.
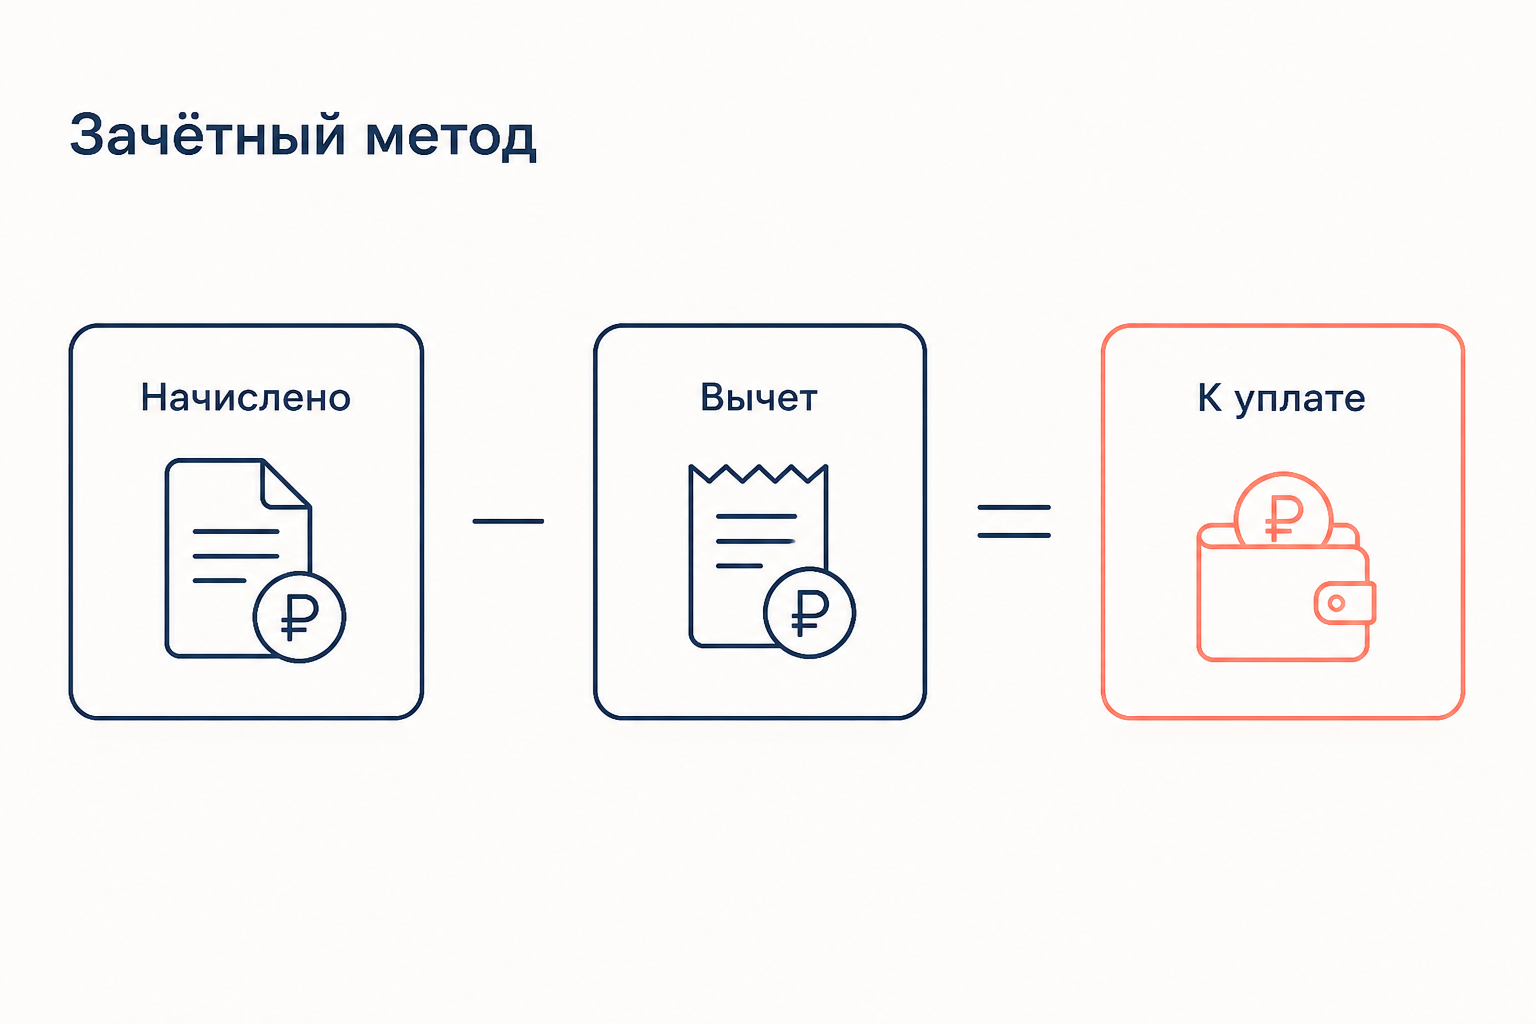
Теоретически тот же результат даёт прямой метод: умножить ставку на разницу между выручкой и материальными затратами. Но зачётный метод удобнее для контроля. Он оперирует не бухгалтерскими агрегатами, а конкретными документами: каждая сумма вычета у покупателя обязана иметь зеркальную сумму начисления у продавца. Это делает налог самопроверяемым - и объясняет, почему вся правоприменительная практика вращается вокруг документов, а не вокруг расчёта добавленной стоимости.
Цепочка добавленной стоимости: числовой пример
Возьмём три звена и ставку 22%. Поставщик сырья продаёт заводу материалы за 1000 рублей без налога, завод продаёт готовый товар магазину за 3000 рублей, магазин продаёт покупателю за 5000 рублей.
- Поставщик сырья: начислил рублей, вычитать нечего, в бюджет уходит 220 рублей.
- Завод: начислил рублей, к вычету принял 220 рублей входного налога, в бюджет - 440 рублей.
- Магазин: начислил рублей, к вычету 660 рублей, в бюджет - 440 рублей.
Суммарно бюджет получил рублей - ровно 22% от конечной цены 5000 рублей. Промежуточные суммы взаимно сократились, потому что вычет одного звена равен начислению предыдущего:
Отсюда важное следствие: длина цепочки не влияет на итоговую нагрузку. Добавьте между заводом и магазином оптовика - он заплатит налог только со своей наценки, а общая сумма в бюджете не изменится. Этим НДС принципиально отличается от каскадного налога с оборота, где каждый перепродавец увеличивал бы нагрузку.
Счёт-фактура: техническое звено механизма
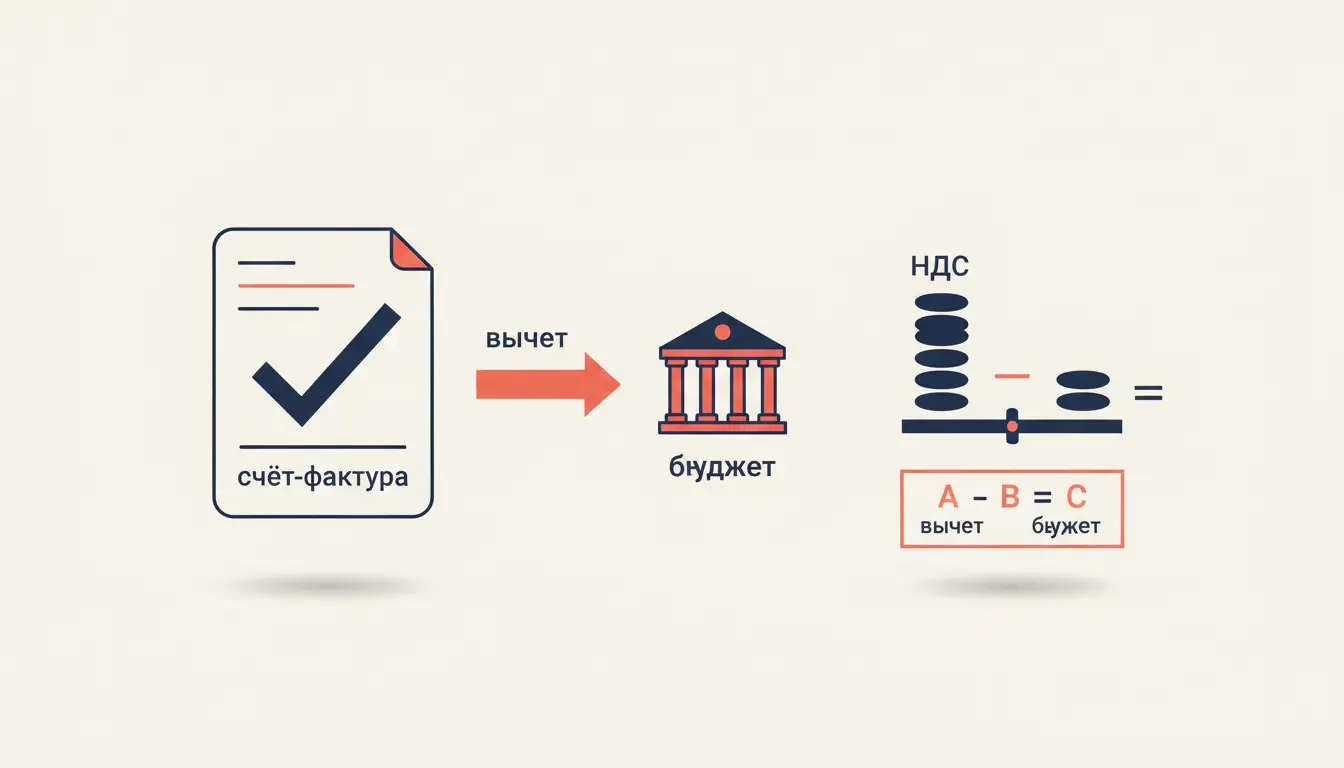
Зачётный метод работает только при наличии документа, связывающего звенья. Таким документом служит счёт-фактура (ст. 169 НК РФ): продавец выставляет его покупателю и регистрирует в книге продаж, покупатель регистрирует в книге покупок и на его основании заявляет вычет. Сведения из обеих книг попадают в декларацию, а система автоматически сопоставляет пары «начисление - вычет».
Если счёт-фактура не выставлен, оформлен с существенными дефектами или контрагент не отразил операцию, звено выпадает: у покупателя вычета нет, а налог с наценки предыдущего продавца в бюджет не поступил. Подробный порядок применения вычетов и перечень условий разобран отдельно - налоговые вычеты по НДС.
Три условия вычета проверяйте вместе: покупка предназначена для облагаемых операций, принята к учёту и подтверждена счётом-фактурой. Отсутствие любого из них ломает механизм зачёта.
Кто в итоге несёт бремя налога
Юридически налог перечисляет продавец, экономически его оплачивает покупатель через цену. Такое перекладывание налога вперёд по цепочке - стандартное свойство косвенных налогов.
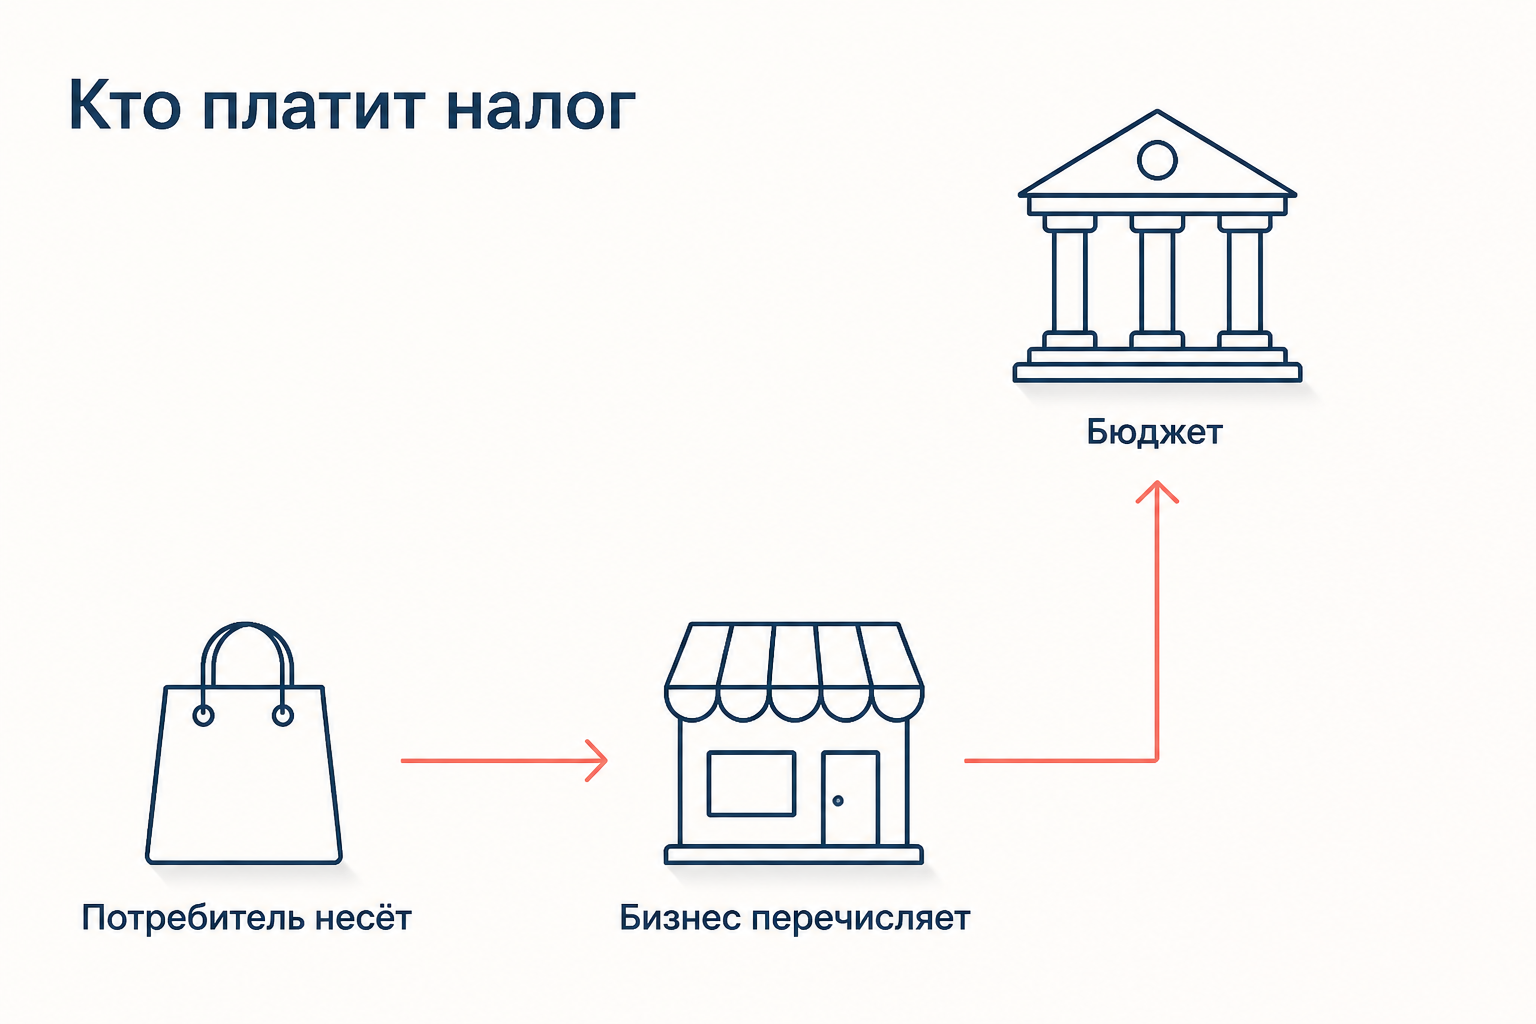
Для организации на общей системе НДС нейтрален: и полученный от покупателей, и уплаченный поставщикам налог проходят транзитом через расчёты с бюджетом, не попадая ни в доходы, ни в расходы. Нейтральность исчезает там, где покупатель не является плательщиком налога. Компания на упрощённой системе вычет заявить не может, поэтому входной НДС для неё - просто часть закупочной цены, увеличивающая затраты. Именно поэтому крупные заказчики на общей системе неохотно работают с поставщиками без НДС: цепочка вычетов у них обрывается.
Реальное распределение бремени между продавцом и покупателем зависит ещё и от эластичности спроса: при жёсткой конкуренции часть налога продавец вынужден покрыть за счёт снижения собственной наценки. Но это уже экономический эффект, а не юридическая конструкция.
Ставка 0% и освобождение: где механизм различается
Начинающие юристы часто считают нулевую ставку и освобождение синонимами - арифметика в обоих случаях даёт ноль налога с реализации. Механизм при этом принципиально разный.
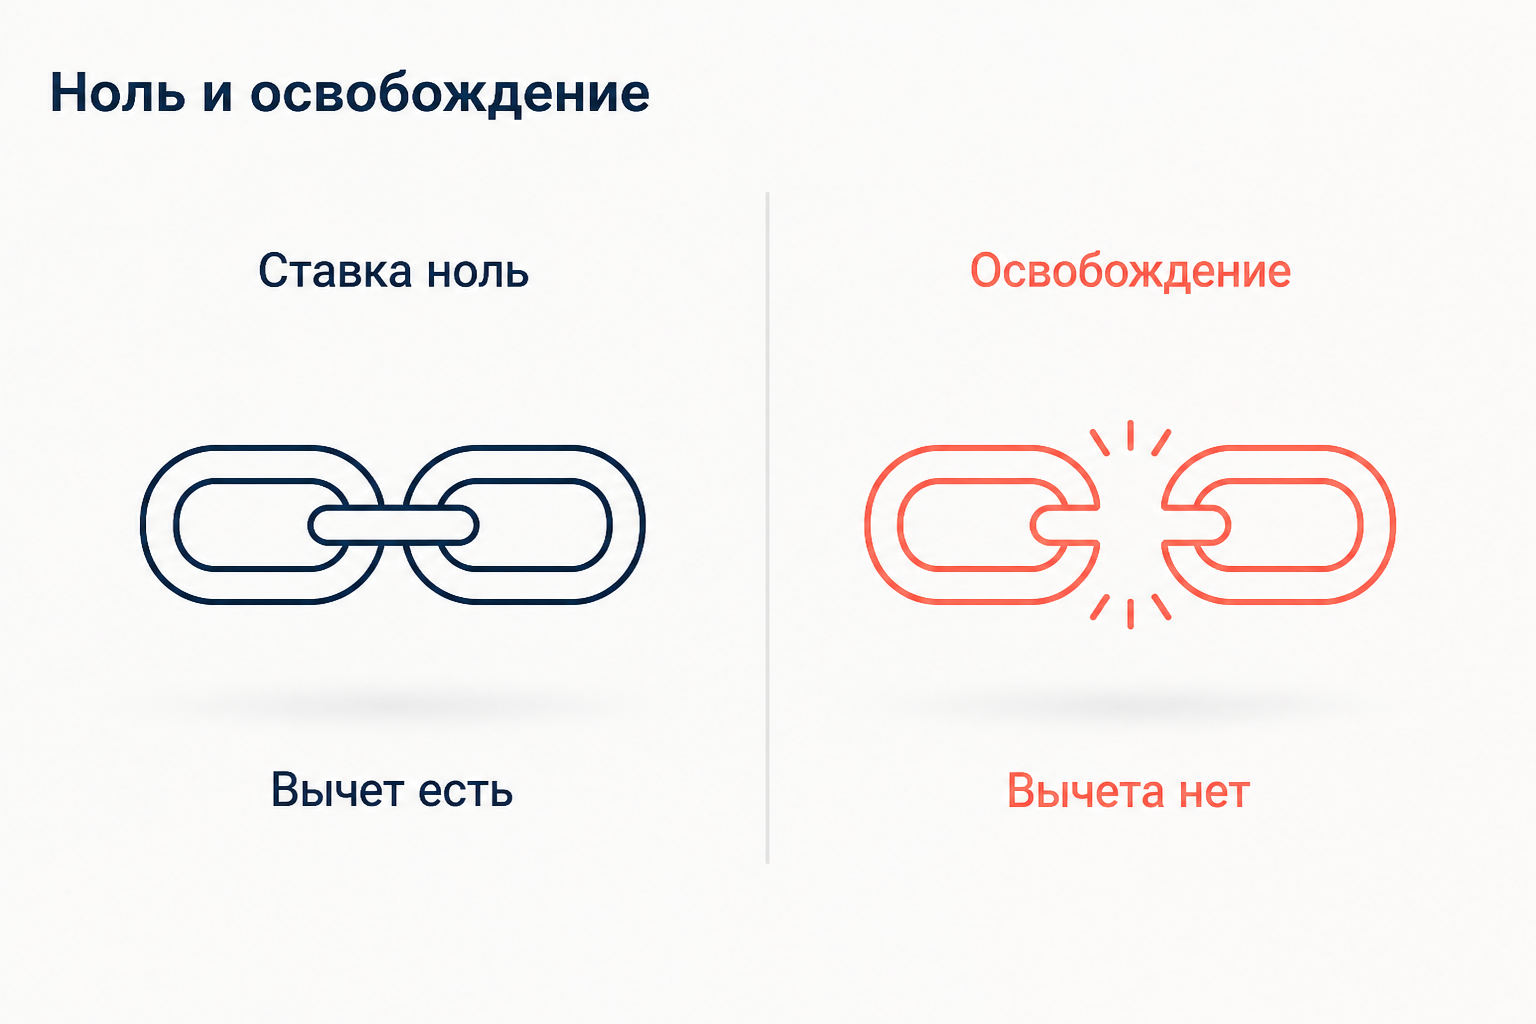
При ставке 0% (экспорт, международная перевозка) операция остаётся облагаемой, поэтому право на вычет входного налога сохраняется. Экспортёр начисляет ноль, но вычитает весь входной налог и получает разницу из бюджета - так товар уходит за границу полностью очищенным от косвенного налога.
При освобождении (ст. 149 НК РФ: медицинские услуги, образование, ряд финансовых операций) операция выведена из-под обложения. Начисления нет, но и вычета нет: входной налог включается в стоимость приобретённых товаров и работ по правилам ст. 170 НК РФ. Освобождённый продавец превращается в конечного потребителя внутри цепочки, а его покупатель лишается вычета.
Возмещение налога из бюджета
Механизм допускает отрицательный результат: если вычеты за квартал превысили начисленный налог, разница возмещается из бюджета (ст. 176 НК РФ). Типичные причины - экспорт по нулевой ставке, крупные капитальные вложения, сезонное накопление запасов.
Возмещению предшествует камеральная проверка декларации; ускоренный вариант - заявительный порядок (ст. 176.1 НК РФ) под банковскую гарантию или поручительство. Само право на возмещение - не льгота, а прямое следствие зачётного метода: государство возвращает налог, который уже поступил в бюджет от предыдущих звеньев цепочки.
Частые ошибки
- Считают НДС налогом с выручки. В бюджет уходит разница между начисленным и входным налогом, а не 22% оборота.
- Путают расчётную и основную ставку. Из цены с налогом сумму выделяют через , а не умножением на 0,22.
- Смешивают ставку 0% и освобождение. В первом случае вычет сохраняется, во втором - нет; это разные правовые режимы.
- Считают, что длинная цепочка увеличивает налог. Нагрузка зависит только от конечной цены, число перепродаж на неё не влияет.
- Заявляют вычет без счёта-фактуры. Даже при реальной покупке и оплате отсутствие документа лишает права на зачёт.
FAQ
Почему НДС называют налогом на добавленную стоимость, если считают его не от добавленной стоимости? Потому что зачётный метод даёт тот же результат косвенным путём. Разность исходящего и входного налога математически равна ставке, умноженной на наценку звена, но опирается на документы, а не на расчёт стоимости.
Может ли покупатель не платить НДС, если он не плательщик налога? Нет. Налог входит в цену, и его платит любой покупатель. Разница лишь в том, что плательщик на общей системе поставит эту сумму к вычету, а неплательщик отнесёт её на стоимость покупки.
Что происходит, когда одно звено цепочки не заплатило налог? Бюджет недополучает сумму с наценки этого звена. Инспекция сопоставляет декларации контрагентов, и вычет у покупателя может быть снят, если будет доказано, что он знал о нереальности операции.
Коротко
Механизм НДС строится на зачётном методе: каждое звено начисляет налог со всей цены реализации, вычитает налог, предъявленный поставщиками, и перечисляет в бюджет только разницу. Промежуточные суммы взаимно погашаются, поэтому итоговая нагрузка равна ставке от конечной цены независимо от числа перепродаж. Связующее звено механизма - счёт-фактура: без неё вычет невозможен и цепочка рвётся. Нулевая ставка сохраняет право на вычет и ведёт к возмещению, освобождение это право снимает и загоняет входной налог в стоимость. Юридический плательщик - продавец, экономический носитель - конечный потребитель.
Читайте также
Налоговые вычеты по НДС: порядок применения
Налоговые вычеты по НДС: порядок применения по ст. 171 и 172 НК РФ. Условия принятия входного НДС к вычету, счёт-фактура, трёхлетний срок, восстановление налога и типичные ошибки.
Объект налогообложения по НДС в РФ: что облагается
Объект налогообложения по НДС в РФ: четыре операции по ст. 146 НК РФ, реализация на территории России, передача для собственных нужд, СМР хозспособом и импорт, а также что не признаётся объектом.
Асимметричная федерация: признаки, примеры и Россия
Асимметричная федерация: чем различаются юридический статус и фактические особенности регионов, как устроена российская модель, роль договоров с Татарстаном и примеры стран.
Брак в римском праве: формы и последствия
Брак в римском праве: условия matrimonium, conubium, согласие и возраст, режимы cum manu и sine manu, приданое dos, развод, конкубинат и законы Августа.
Цена преступности: как оценить ущерб обществу
Цена преступности: из чего складывается социальный ущерб, как считать прямые и нематериальные потери, чем различаются затратный метод и готовность платить, пример расчёта.
Частные признаки почерка: как их оценивают
Частные признаки почерка: форма и направление движений, соединения, начала и окончания штрихов. Чем они отличаются от общих признаков и как эксперт оценивает их совокупность.