Налог и сбор: понятие, признаки и различия по ст. 8 НК РФ
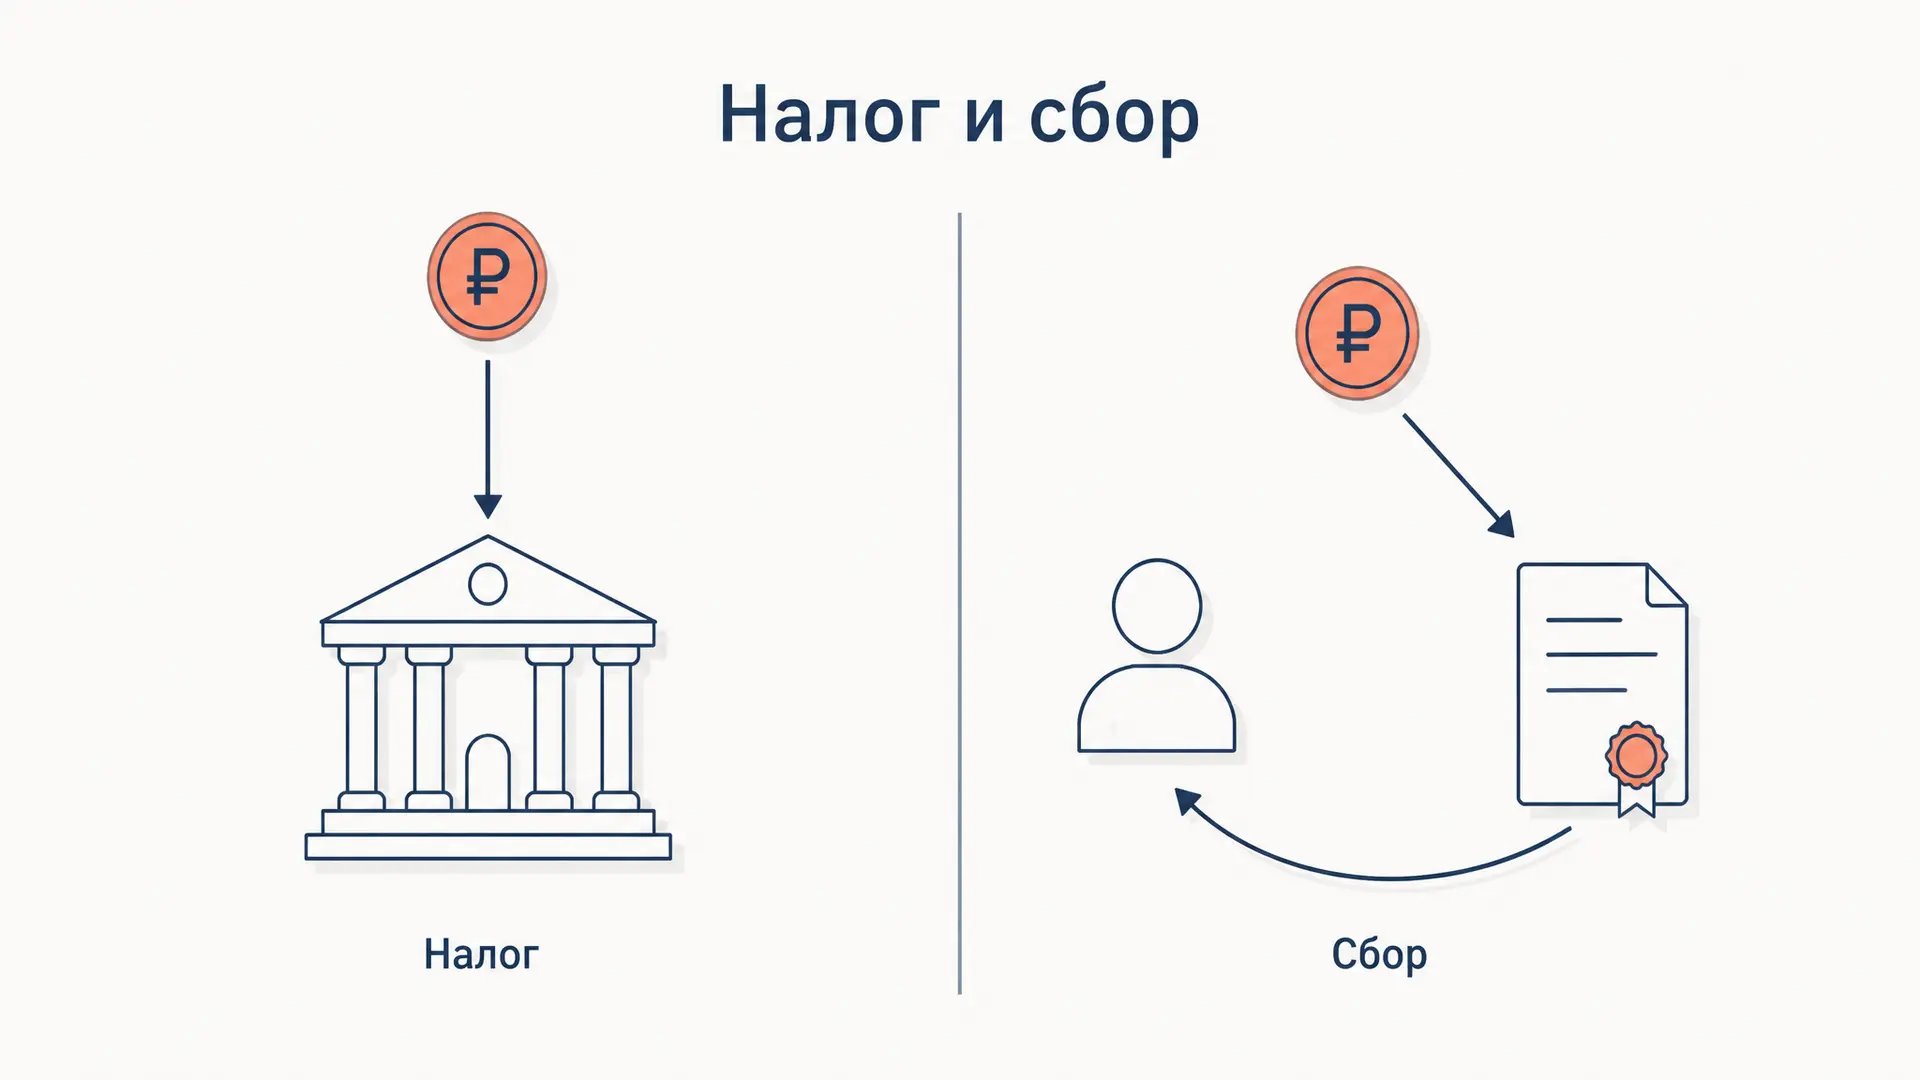
Статья 57 Конституции обязывает каждого платить законно установленные налоги и сборы, но сами эти понятия раскрыты не в ней, а в статье 8 Налогового кодекса. Различие кажется терминологическим ровно до того момента, пока дело не доходит до практики: от того, налог перед нами или сбор, зависит, какие элементы обязан определить законодатель, с какого момента платёж считается установленным и что наступит при неуплате. Ниже - легальные определения, признаки каждого платежа и пограничные случаи: страховые взносы, госпошлина, штрафы и платежи за пределами кодекса. Чтобы сразу примерить теорию к конкретному платежу, соберите разбор в форме ниже.
Понятие налога в статье 8 НК РФ
Пункт 1 статьи 8 НК РФ определяет налог как обязательный, индивидуально безвозмездный платёж, взимаемый с организаций и физических лиц в форме отчуждения принадлежащих им на праве собственности, хозяйственного ведения или оперативного управления денежных средств в целях финансового обеспечения деятельности государства и муниципальных образований.
Определение не описательное, а рабочее: каждое слово в нём - самостоятельный критерий, по которому платёж либо признаётся налогом, либо нет. Конституционный Суд в постановлении от 17.12.1996 № 20-П назвал налог необходимым условием существования государства, а обязанность его уплаты - публично-правовой, а не гражданско-правовой. Она не возникает из договора, не обсуждается с плательщиком и не зависит от того, доволен ли он тем, как расходуется бюджет.
Признаки налога
Из легального определения и практики Конституционного Суда (постановление от 11.11.1997 № 16-П) выводят пять признаков:
- Обязательность. Уплата - публичная обязанность, а не свободный выбор. Её принудительное исполнение обеспечено взысканием, пенями и налоговой ответственностью.
- Индивидуальная безвозмездность. Плательщик не получает встречного предоставления лично для себя. Государство содержит дороги, школы и суды, но связи «заплатил столько - получил ровно на эту сумму» не существует.
- Денежная форма и отчуждение. Кодекс знает только денежный налог: натуральная уплата, известная истории (вспомним подушную подать ревизской души), сегодня невозможна. При уплате часть имущества переходит от частного лица к публичному образованию.
- Публичная цель. Средства идут на финансовое обеспечение деятельности государства и муниципалитетов. Целевые налоги - исключение; по общему правилу поступления обезличиваются в бюджете.
- Законность установления. Обязателен только законно установленный налог. Из этого признака вырастает статья 17 НК РФ.
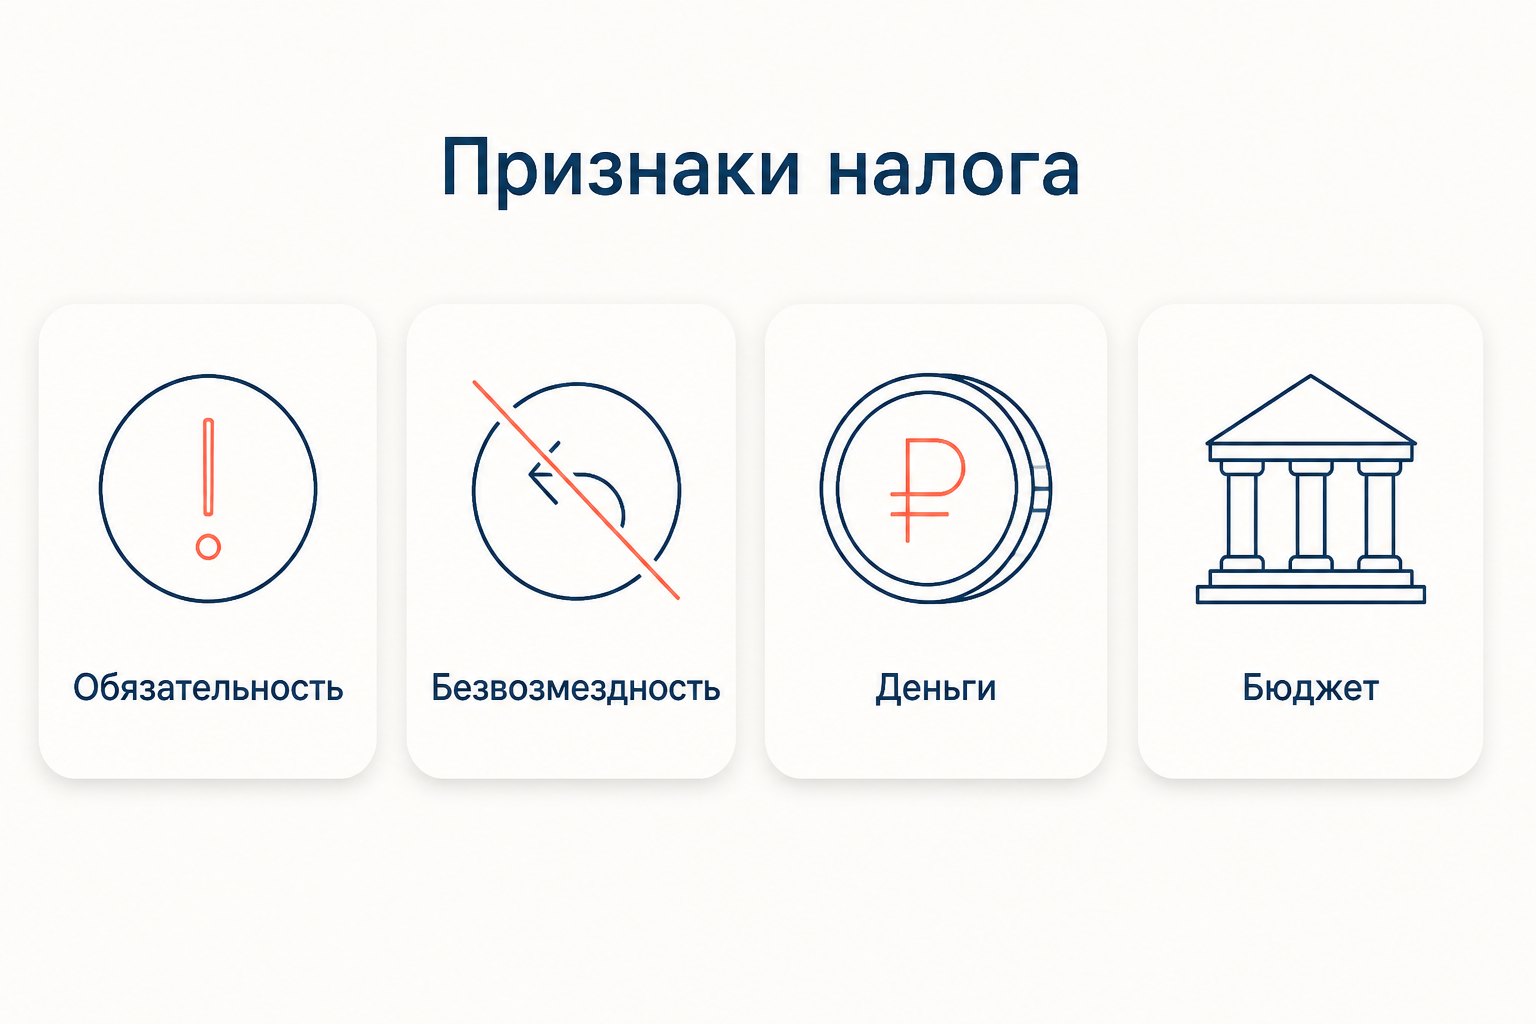
Признаки работают только в совокупности. Обязательность есть и у штрафа, денежная форма - почти у любого платежа, но лишь их набор целиком даёт налог.
Понятие сбора: платёж в обмен на действие
Пункт 2 статьи 8 определяет сбор как обязательный взнос, уплата которого является одним из условий совершения в отношении плательщика государственными органами, органами местного самоуправления и должностными лицами юридически значимых действий, включая предоставление прав или выдачу разрешений и лицензий. Второй вариант, добавленный в 2014 году под торговый сбор, - взнос, уплата которого обусловлена ведением отдельных видов предпринимательской деятельности на территории, где сбор введён.
Ключевое слово здесь - «условие». Не заплатив государственную пошлину, вы не получите рассмотрения иска, регистрации права или загранпаспорта. Поэтому сбор называют индивидуально возмездным. Оговорка важна: это не плата за услугу в гражданско-правовом смысле, её размер не обязан быть эквивалентен затратам органа, а отношения остаются публичными. В НК сегодня три сбора: государственная пошлина (глава 25.3), сборы за пользование объектами животного мира и водных биологических ресурсов (глава 25.1) и торговый сбор (глава 33).
Налог и сбор: в чём различие
Пять линий разграничения, которые обычно и требуют на семинаре:
- Цель. Налог финансирует деятельность публичной власти в целом; сбор сопровождает конкретное юридически значимое действие.
- Возмездность. Налог индивидуально безвозмезден, сбор - индивидуально возмезден, хотя и не эквивалентен по стоимости.
- Периодичность. Налог привязан к налоговому периоду и уплачивается регулярно; сбор разовый - по факту обращения за действием.
- Состав обязательных элементов. Для налога закон обязан определить шесть элементов, для сбора - плательщиков и элементы обложения применительно к конкретному сбору.
- Последствия неуплаты. Неуплата налога влечёт взыскание, пени по статье 75 и штраф по статье 122 НК РФ. Неуплата сбора прежде всего означает, что искомое действие не совершат: заявление вернут без рассмотрения.
Элементы налогообложения: когда налог считается установленным
Статья 17 НК РФ: налог считается установленным лишь тогда, когда определены налогоплательщики и элементы налогообложения - объект налогообложения, налоговая база, налоговый период, налоговая ставка, порядок исчисления, порядок и сроки уплаты. Налоговые льготы факультативны: их может не быть.
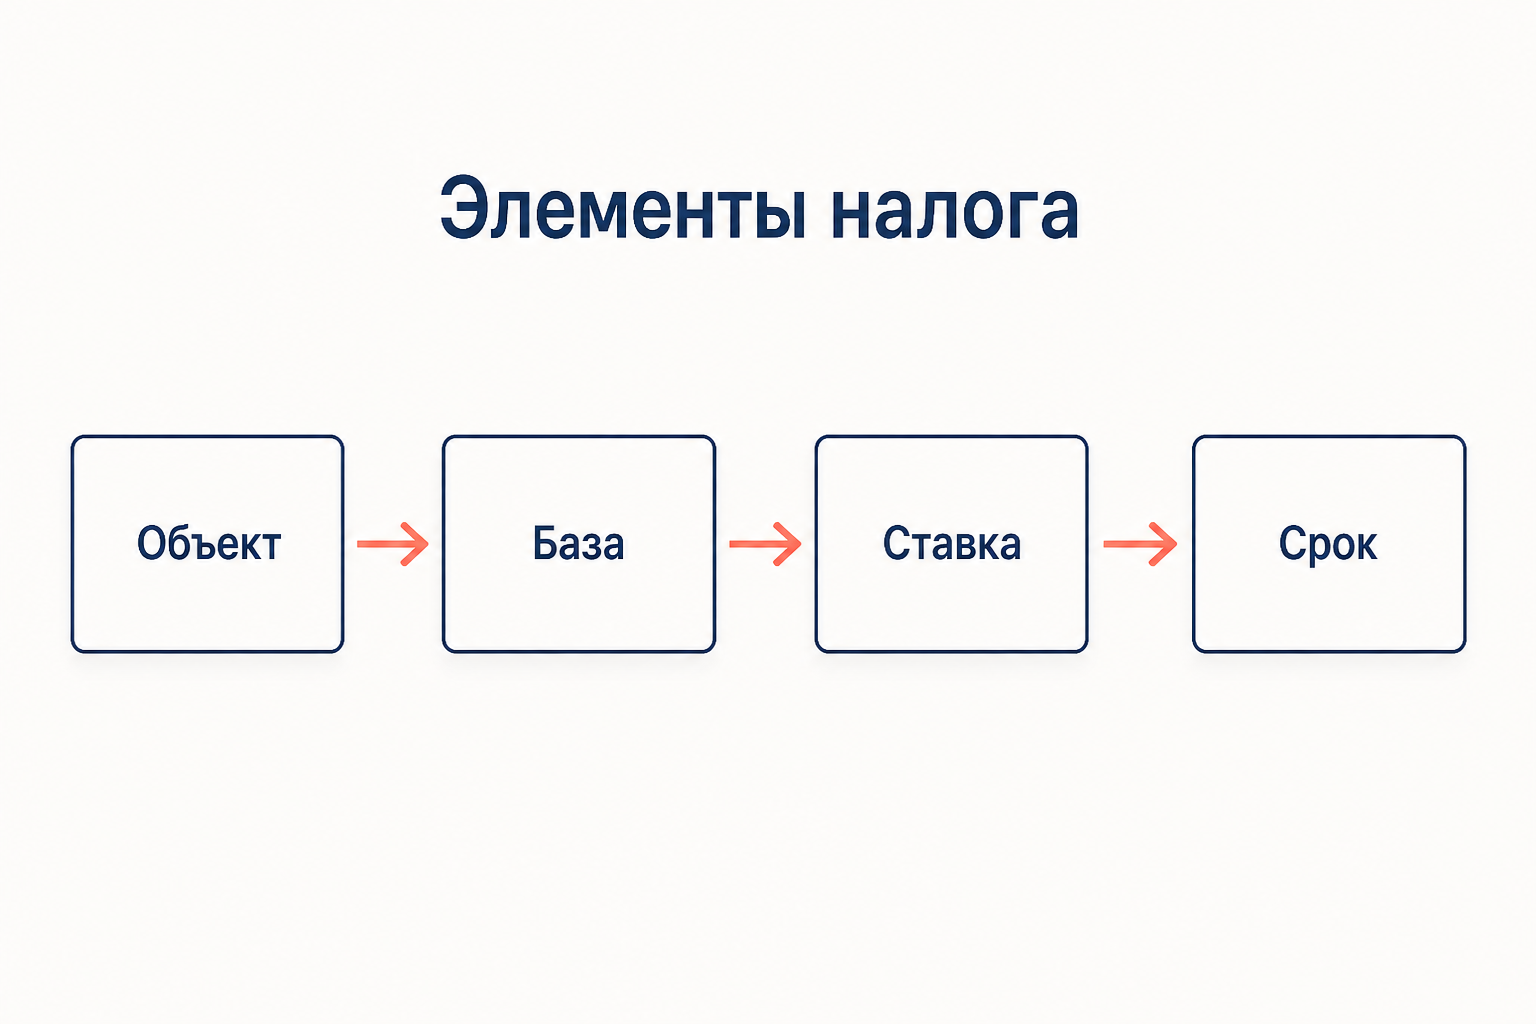
Из этого набора и складывается арифметика платежа: в простейшем виде сумма налога равна , где - налоговая база, - ставка. Но без остальных элементов формула бесполезна: непонятно, за какой период считать и когда платить. Отсюда практический вывод, который Конституционный Суд повторял неоднократно: если хотя бы один обязательный элемент не определён законом, налог не установлен, и обязанность его платить не возникает. Именно поэтому спор о том, что считать объектом налогообложения, - не схоластика, а вопрос существования обязанности.
Для сборов планка ниже: пункт 3 статьи 17 требует определить плательщиков и элементы обложения применительно к конкретному сбору. Налогового периода у сбора нет, потому что нет и длящегося объекта.
Страховые взносы: третий платёж статьи 8
С 1 января 2017 года администрирование взносов вернулось налоговым органам, и в статье 8 появился пункт 3. Страховые взносы - обязательные платежи на обязательное пенсионное, социальное и медицинское страхование, взимаемые в целях финансового обеспечения реализации прав застрахованных лиц на получение страхового обеспечения.
Формально это не налог и не сбор, а самостоятельный вид обязательного платежа. Индивидуальная безвозмездность здесь нарушена: уплаченные взносы формируют пенсионные права конкретного человека. Но возмездность отложенная и опосредованная, поэтому взносы и не стали сбором. При этом правила исчисления, отчётности, взыскания и ответственности к ним применяются по НК РФ.
Налог, сбор, штраф и платежи вне кодекса
Штраф и пеня обязательны и уплачиваются в бюджет, но налогами не являются. Штраф - мера ответственности за правонарушение, его основание - состав, а не экономическое основание в смысле статьи 3 НК РФ. Пеня по статье 75 компенсирует потери бюджета от просрочки и начисляется автоматически.
Отдельная группа - неналоговые, или парафискальные, платежи за пределами НК: плата за проезд большегрузов по системе «Платон», утилизационный и экологический сборы, плата за негативное воздействие на окружающую среду. В постановлении от 31.05.2016 № 14-П Конституционный Суд признал плату за проезд большегрузов именно неналоговым фискальным платежом, к которому требования статьи 17 в полном объёме не применяются. Практический смысл разграничения простой: чем дальше платёж от налога, тем слабее гарантии плательщика.
Частые ошибки
- Считать сбор платой за услугу. Госпошлина не эквивалентна затратам суда или ведомства и не регулируется договором: отношения остаются публичными.
- Путать признак безвозмездности с бесполезностью. Индивидуальная безвозмездность означает отсутствие встречного предоставления лично плательщику, а не отсутствие общественной отдачи.
- Называть страховые взносы налогом. После 2017 года они администрируются по НК РФ, но пункт 3 статьи 8 выделяет их в самостоятельный вид платежа.
- Забывать про элементы. Ответ «налог установлен, потому что назван в статье 13» неполный: пока не определены все шесть элементов по статье 17, обязанности нет.
- Относить штрафы и пени к налогам на том основании, что они идут в бюджет. Цель этих платежей - ответственность и компенсация, а не финансирование деятельности власти.
FAQ
Чем налог отличается от сбора одной фразой? Налог платят просто потому, что возникло экономическое основание, и ничего лично взамен не получают; сбор платят, чтобы государственный орган совершил в отношении плательщика конкретное юридически значимое действие.
Государственная пошлина - это налог или сбор? Сбор. Глава 25.3 НК РФ прямо называет её федеральным сбором: пошлина взимается при обращении в суды, к нотариусам и в органы регистрации как условие совершения действий в интересах обратившегося.
Что будет, если в законе не определён один из элементов налогообложения? Налог считается неустановленным, и обязанность по его уплате не возникает. Это прямое следствие статьи 17 НК РФ и статьи 57 Конституции о законно установленных налогах; неустранимые сомнения при этом толкуются в пользу плательщика по пункту 7 статьи 3 НК РФ.
Коротко
Налог по пункту 1 статьи 8 НК РФ - обязательный индивидуально безвозмездный денежный платёж в целях финансового обеспечения публичной власти; сбор по пункту 2 - обязательный взнос, уплата которого служит условием совершения юридически значимых действий, а с 2014 года ещё и условием ведения отдельных видов деятельности на территории введения. Различаются они целью, возмездностью, периодичностью, составом обязательных элементов и последствиями неуплаты. Страховые взносы с 2017 года выделены в пункте 3 той же статьи как третий самостоятельный вид платежа, а штрафы, пени и парафискальные платежи вроде «Платона» остаются за пределами понятий налога и сбора. Установленным же налог становится не с момента упоминания в кодексе, а когда определены налогоплательщики и все шесть элементов налогообложения по статье 17.
Читайте также
Асимметричная федерация: признаки, примеры и Россия
Асимметричная федерация: чем различаются юридический статус и фактические особенности регионов, как устроена российская модель, роль договоров с Татарстаном и примеры стран.
Брак в римском праве: формы и последствия
Брак в римском праве: условия matrimonium, conubium, согласие и возраст, режимы cum manu и sine manu, приданое dos, развод, конкубинат и законы Августа.
Цена преступности: как оценить ущерб обществу
Цена преступности: из чего складывается социальный ущерб, как считать прямые и нематериальные потери, чем различаются затратный метод и готовность платить, пример расчёта.
Частные признаки почерка: как их оценивают
Частные признаки почерка: форма и направление движений, соединения, начала и окончания штрихов. Чем они отличаются от общих признаков и как эксперт оценивает их совокупность.
Чикагская конвенция 1944: основы международной авиации
Чикагская конвенция 1944 года: суверенитет над воздушным пространством, ИКАО, допуск регулярных рейсов, национальность воздушных судов, стандарты и расследование происшествий.
Делегированное законодательство: модели и контроль
Делегированное законодательство: когда парламент передаёт нормотворческие полномочия исполнительной власти, как работают ордонансы, statutory instruments, декреты и контроль.