Экологическое нормирование: как работают нормативы
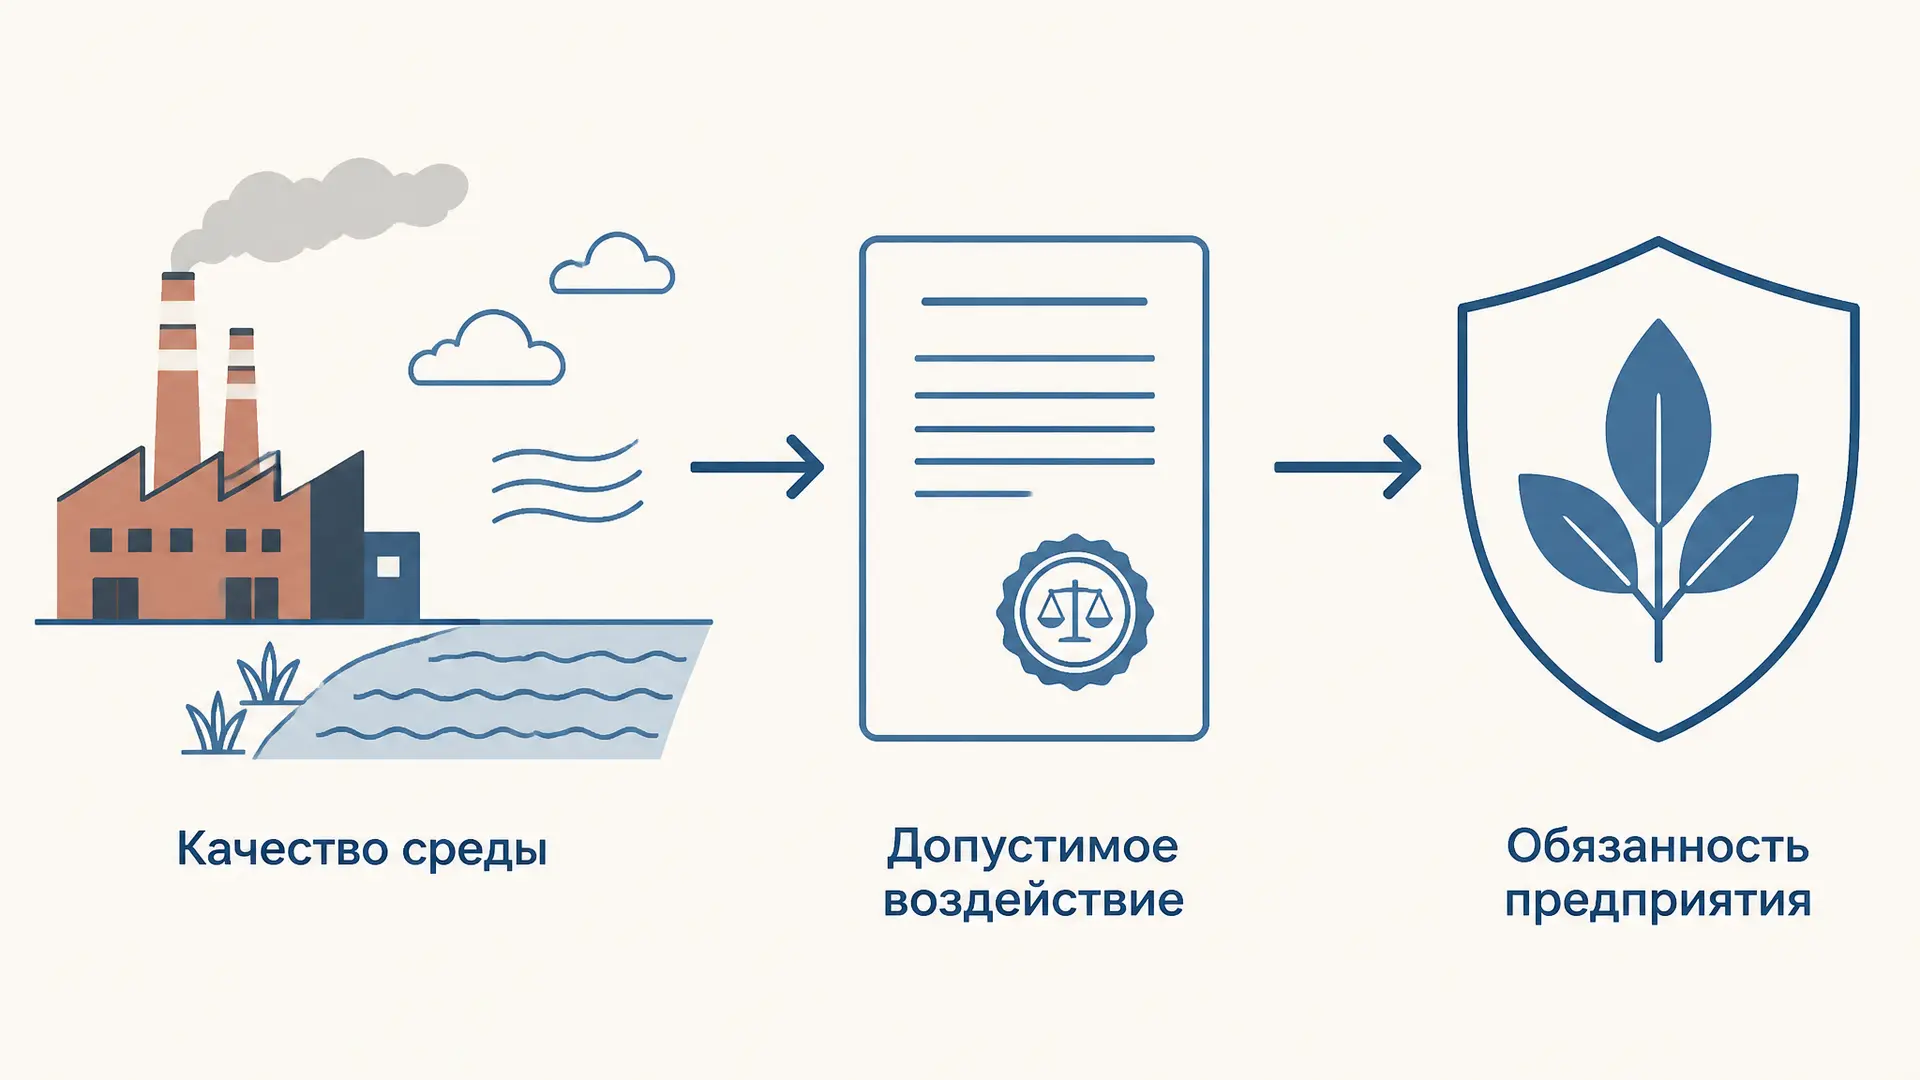
Экологическое нормирование отвечает на практический вопрос: сколько и при каких условиях предприятие вправе воздействовать на воздух, воду, почву и иные компоненты среды. Это не один «экологический норматив», а связанная система. Сначала право описывает безопасное состояние среды, затем переводит его в пределы для источника загрязнения, а после связывает предел с разрешением, отчётностью и платежом. Основа этой конструкции находится в главе V Федерального закона от 10 января 2002 года № 7-ФЗ «Об охране окружающей среды».
Важно не путать нормирование с запретом любой хозяйственной деятельности. Закон допускает воздействие, но требует предотвратить или снизить его до установленных пределов. Поэтому юридически значимы и качество среды, и характеристики конкретного источника, и категория объекта, оказывающего негативное воздействие на окружающую среду (НВОС). Ниже разберём эту цепочку и научимся отличать похожие сокращения.
Зачем закон делит нормативы на два уровня
Статья 19 закона № 7-ФЗ называет две большие группы: нормативы качества окружающей среды и нормативы допустимого воздействия при хозяйственной или иной деятельности. У них разные адресаты и разные вопросы.
Норматив качества описывает желательное состояние компонента среды. Для воздуха, воды или почвы он задаёт такой уровень вещества, физического, химического, биологического или иного показателя, при котором среда считается благоприятной. В учебных задачах чаще всего встречаются ПДК, предельно допустимые концентрации, и ПДУ, предельно допустимые уровни физических воздействий: шума, вибрации, излучения. Это ориентир для оценки состояния среды в точке наблюдения, а не персональная квота одного завода.
Норматив допустимого воздействия обращён к деятельности и источникам. В него входят, в частности, нормативы допустимых выбросов (НДВ), нормативы допустимых сбросов (НДС), технологические нормативы и нормативы допустимой антропогенной нагрузки. Он отвечает уже на другой вопрос: какой объём или масса выброса и сброса допустимы для данного объекта с учётом требований законодательства.
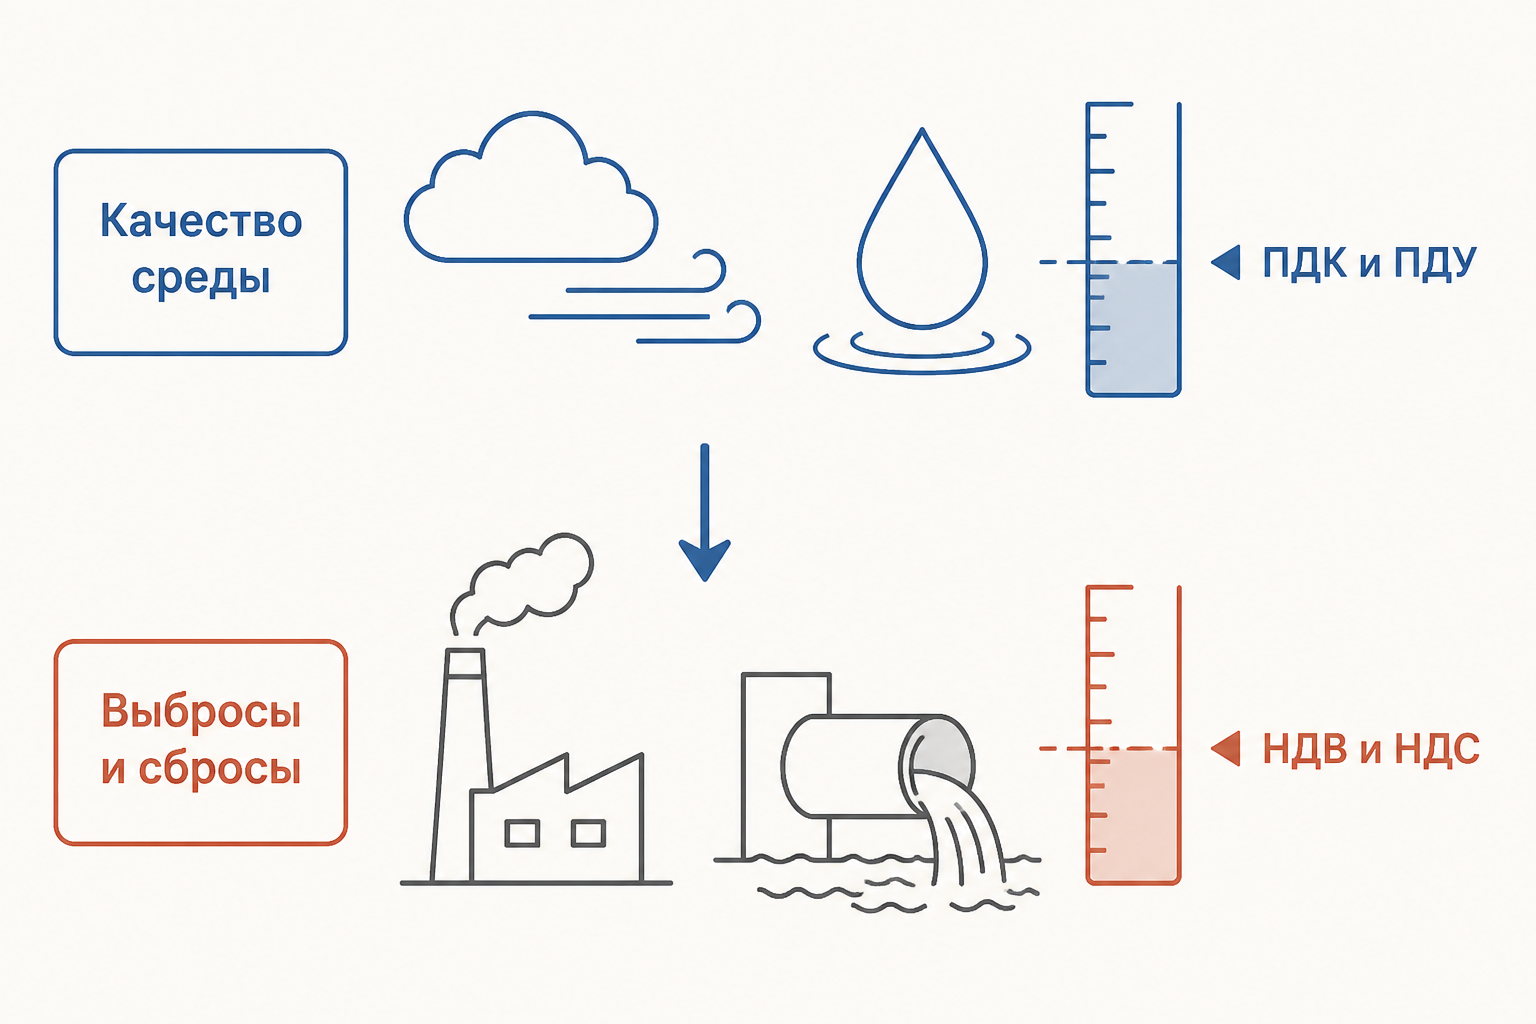
Полезна короткая формула для ответа: ПДК характеризует концентрацию вещества в среде, а НДВ устанавливает допустимый выброс от источника. Между ними нет равенства единиц, адресатов и процедуры. Именно поэтому нельзя взять значение ПДК в воздухе и назвать его «лимитом трубы» без расчёта и правового оформления.
НДВ и НДС: пределы для выброса и сброса
НДВ применяют к выбросам загрязняющих веществ в атмосферный воздух, НДС - к сбросам в водный объект или иную регулируемую среду. Статья 22 закона № 7-ФЗ связывает их с требованиями к качеству среды и с характеристиками источника. На практике в документах определяют перечень регулируемых веществ, источник, показатели массы или объёма и условия соблюдения норматива.
Здесь важен причинный ход рассуждения. Норматив качества не механически делят между всеми предприятиями: учитывают фон, территорию, совокупность воздействий и применимые правила. Поэтому два одинаковых агрегата в разных местах не обязательно будут иметь одинаковые допустимые показатели. Для водных объектов значение имеют особенности водопользования и требования водного законодательства; для воздуха - условия рассеивания и состав выбросов.
Экологическое право связано и с экономическими стимулами. Налог Пигу объясняет, почему загрязнение создаёт внешние издержки; но плата за НВОС в российском праве не становится автоматически точным «налогом на ущерб» в пигувианском смысле. Она входит в установленный законом механизм регулирования и рассчитывается по специальным ставкам и правилам. Не следует заменять юридический анализ экономической метафорой.
Технологические нормативы и НДТ
Реформа, введённая Федеральным законом № 219-ФЗ от 21 июля 2014 года, усилила технологический подход. Наилучшая доступная технология (НДТ) - это не название одной машины и не субъективное обещание «работать экологично». Закон связывает НДТ с технологией производства, определяемой на основе современных достижений науки и техники и наилучшего сочетания критериев достижения целей охраны среды при технической возможности её применения.
Технологический норматив устанавливают для стационарных источников на основе технологических показателей НДТ. Он показывает, какого уровня выбросов или сбросов можно ожидать при применении соответствующей технологии. Для объектов I категории технологические нормативы разрабатываются при подготовке комплексного экологического разрешения; для объекта II категории это также актуально, если он получает КЭР в предусмотренном законом порядке.
НДТ не отменяет нормативы качества и НДВ с НДС. Это другой уровень регулирования: технология задаёт достижимую производственную планку, а качество среды сохраняет экологическую цель. Такой выбор инструмента особенно понятен, если сопоставить его с теоремой Коуза: при множестве затронутых лиц индивидуальные переговоры не заменяют публично установленные требования.
Категория объекта определяет набор обязанностей
Объекты НВОС ставятся на государственный учёт и по критериям Правительства РФ относятся к I, II, III или IV категории. Категория описывает не «хорошее» или «плохое» предприятие вообще, а уровень негативного воздействия и определяет дифференцированный режим регулирования.
| Категория | Общая логика режима |
|---|---|
| I | Значительное НВОС: требуется комплексное экологическое разрешение, КЭР. |
| II | Умеренное НВОС: обычно представляется декларация о воздействии на окружающую среду; в установленных законом случаях возможно КЭР. |
| III | Незначительное НВОС: действует более лёгкий режим с предусмотренной отчётностью. |
| IV | Минимальное НВОС: наиболее упрощённый режим; плата за НВОС не взимается. |
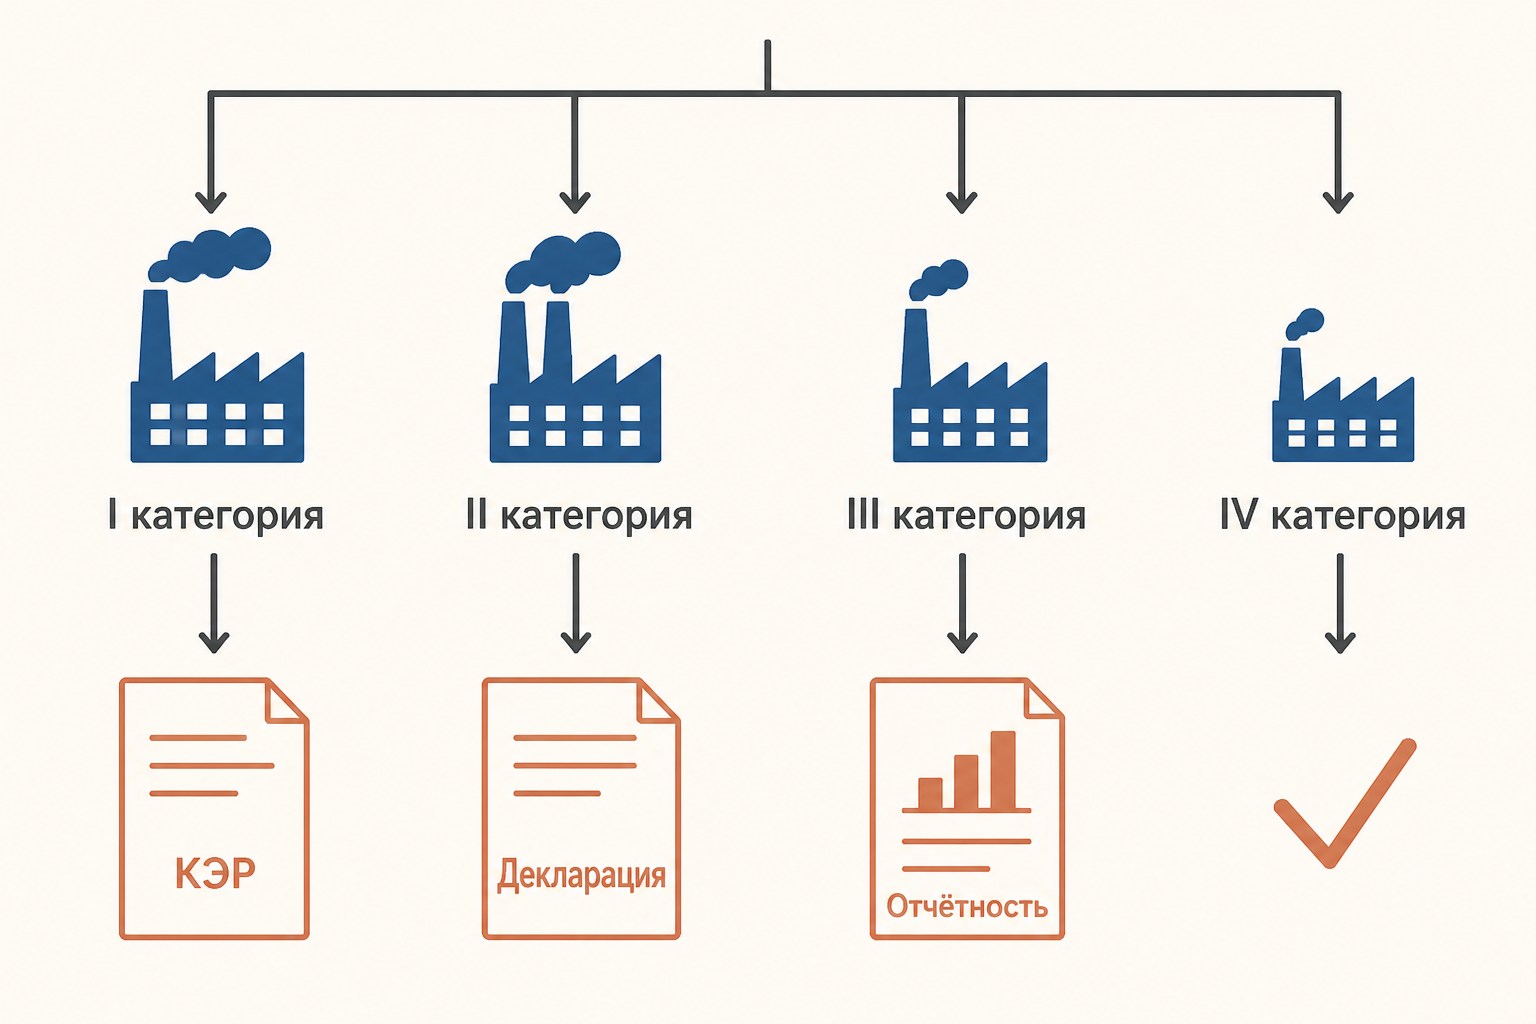
КЭР не равен одному разрешению на трубу. Это комплексный документ для объекта I категории, который объединяет применимые требования, включая технологические нормативы, а при необходимости и программу повышения экологической эффективности. Декларация для объектов II категории тоже не является разрешением: это представляемый хозяйствующим субъектом документ о воздействии и мерах соблюдения требований. Для III категории закон использует иную модель отчётности. Во всех случаях сначала нужно правильно квалифицировать именно объект, а не гадать по отрасли предприятия.
Как норматив становится обязанностью предприятия
Представим действующий завод с несколькими стационарными источниками. Цепочка выглядит так:
- Объект ставят на государственный учёт как объект НВОС и определяют его категорию.
- Для регулируемых веществ и источников устанавливают применимые показатели: НДВ, НДС, а при технологическом нормировании - технологические нормативы.
- Организация оформляет требуемый для своей категории документ: КЭР, декларацию либо предусмотренные сведения и отчётность.
- Она ведёт производственный экологический контроль, измеряет фактические показатели, исполняет условия документа и представляет сведения в установленном порядке.
- При выбросах, сбросах, размещении отходов и иных видах НВОС возникает обязанность по внесению платы, если нет законного исключения.
Плата не легализует превышение: внесённая сумма не превращает недопустимое воздействие в допустимое. Её стоит отличать и от налога и сбора: квалификация публичного платежа зависит от специальной нормы, а не от бытового названия. Нормативы же задают содержательное требование к деятельности.
Временно разрешённые выбросы и сбросы
Если действующий стационарный источник не может сразу соблюсти НДВ, НДС или технологические нормативы, статья 23.1 закона № 7-ФЗ допускает временно разрешённые выбросы и временно разрешённые сбросы. Это не постоянная льгота и не право бездействовать. Нужны план мероприятий по охране окружающей среды или программа повышения экологической эффективности, а временные показатели привязываются к графику достижения нормативов и снижению фактического воздействия.
Следовательно, слово «временно» здесь имеет правовое содержание: есть исходный фактический уровень, план снижения, срок и документ, в котором предел установлен. Без такой конструкции ссылка предприятия на старое оборудование сама по себе не оправдывает превышение. Для задачи важно назвать статью 23.1 и показать, что временное разрешение служит переходом к нормативу, а не заменой нормирования.
Что проверить в учебной задаче
Начните не с сокращения, а с объекта: речь идёт о состоянии воздуха и воды или о выбросе конкретной установки? В первом случае вероятен норматив качества; во втором - норматив допустимого воздействия. Затем установите категорию НВОС и вид документа. Наконец, отделите обязанность соблюдать показатели от обязанности платить: они могут возникать рядом, но имеют разную правовую функцию.
Эта логика дополняет материал о праве собственности на природные ресурсы. Право на ресурс не даёт владельцу неограниченного права ухудшать среду: публичные экологические требования ограничивают способ хозяйственного использования.
Частые ошибки
- «ПДК - это норматив выброса завода». Нет. ПДК относится к качеству среды, а НДВ - к воздействию источника.
- «КЭР требуется каждому объекту НВОС». Нет. КЭР является базовым разрешительным инструментом для объектов I категории; режим зависит от категории и нормы закона.
- «Плата за НВОС разрешает превышать норматив». Нет. Платёж не отменяет обязанность соблюдать экологические требования.
- «НДТ - любая новая техника». Нет. НДТ определяется в правовой и технологической системе, а технологические нормативы связываются с её показателями.
- «Временно разрешённый выброс можно установить без плана снижения». Нет. Статья 23.1 требует план мероприятий или программу повышения экологической эффективности, кроме специально названной законом ситуации вывода объекта из эксплуатации.
FAQ
Чем НДС отличается от НДВ?
НДВ относится к выбросам загрязняющих веществ, НДС - к сбросам. Оба относятся к нормативам допустимого воздействия, но применяются к разным путям поступления вещества в среду.
Всегда ли объект II категории подаёт декларацию?
Общее правило статьи 31.2 закона № 7-ФЗ - декларация о воздействии на окружающую среду. Закон предусматривает исключение для объекта II категории, в отношении которого предоставлено КЭР по пункту 12 статьи 31.1, поэтому обстоятельства задачи нужно проверять точно.
Кто устанавливает категорию НВОС?
Категорию определяют при постановке объекта на государственный учёт по утверждённым критериям. Само предприятие не может выбрать более удобную категорию по своему усмотрению.
Коротко
Экологическое нормирование по главе V закона № 7-ФЗ соединяет цель и обязанность: нормативы качества описывают безопасное состояние среды, НДВ и НДС ограничивают воздействие источника, а технологические нормативы связывают регулирование с НДТ. Категория объекта НВОС определяет, нужен ли КЭР, декларация или иной объём отчётности. Временно разрешённые выбросы возможны только как переход по плану снижения, а плата за НВОС не освобождает от соблюдения нормативов.
Читайте также
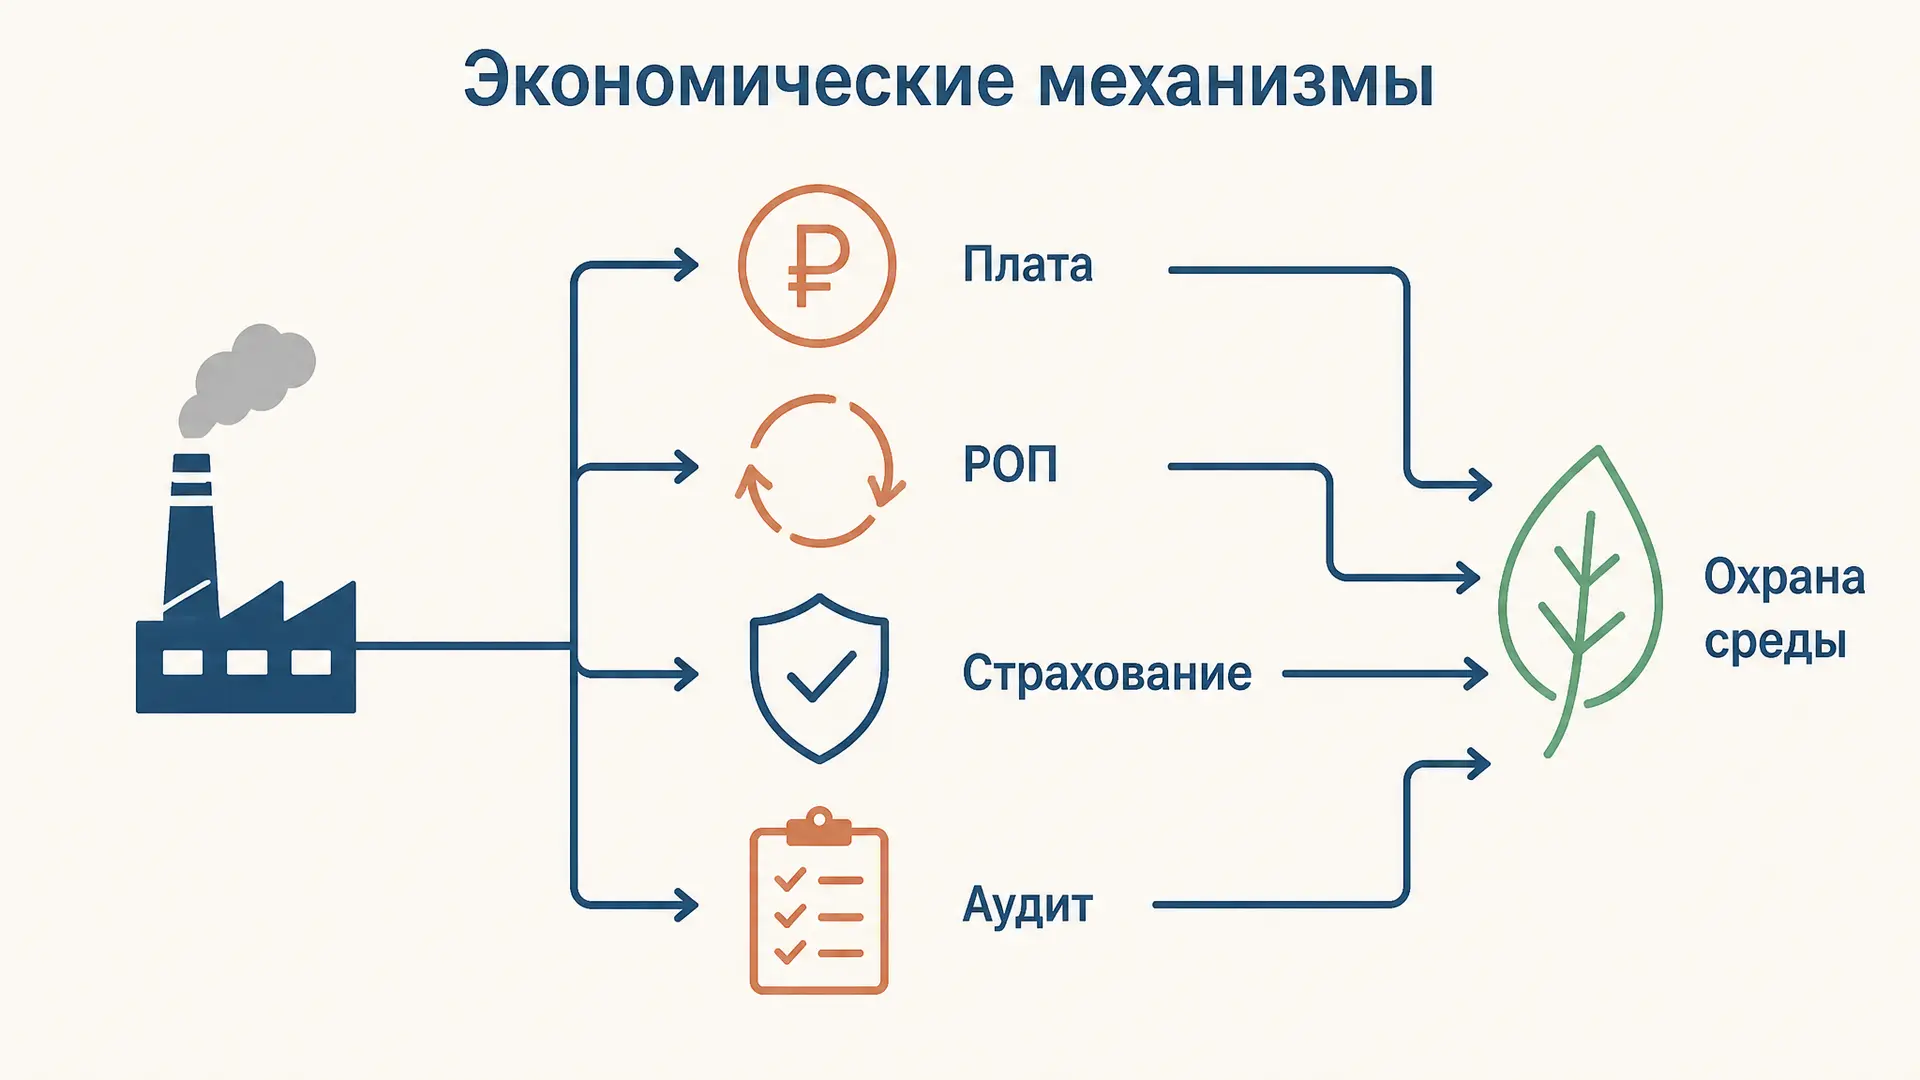
Экономический механизм охраны окружающей среды
Экономический механизм охраны окружающей среды: плата за НВОС, экологический сбор, НДТ, страхование, аудит и квоты. Учебный расчёт платы и границы каждого инструмента.
Презумпция экологической опасности: как она работает
Разбираем презумпцию экологической опасности из статьи 3 закона № 7-ФЗ: кто обосновывает безопасность проекта, как связаны ОВОС, экспертиза и принцип предосторожности.
Экологическое страхование: кто платит за разлив
Экологическое страхование в России: статья 18 закона 7-ФЗ, ОСОПО, ответственность за разлив нефти, возмещение вреда природе и потерпевшим, а также границы страхового покрытия.
Государственный экологический мониторинг: правовой режим
Государственный экологический мониторинг: статья 63 закона 7-ФЗ, единая система, полномочия органов, данные наблюдений и отличие мониторинга от экологического надзора.
Право на экологическую информацию: как его реализовать
Право на экологическую информацию: конституционная гарантия, запрос в орган власти, открытые данные, государственный доклад и ответственность за сокрытие сведений.
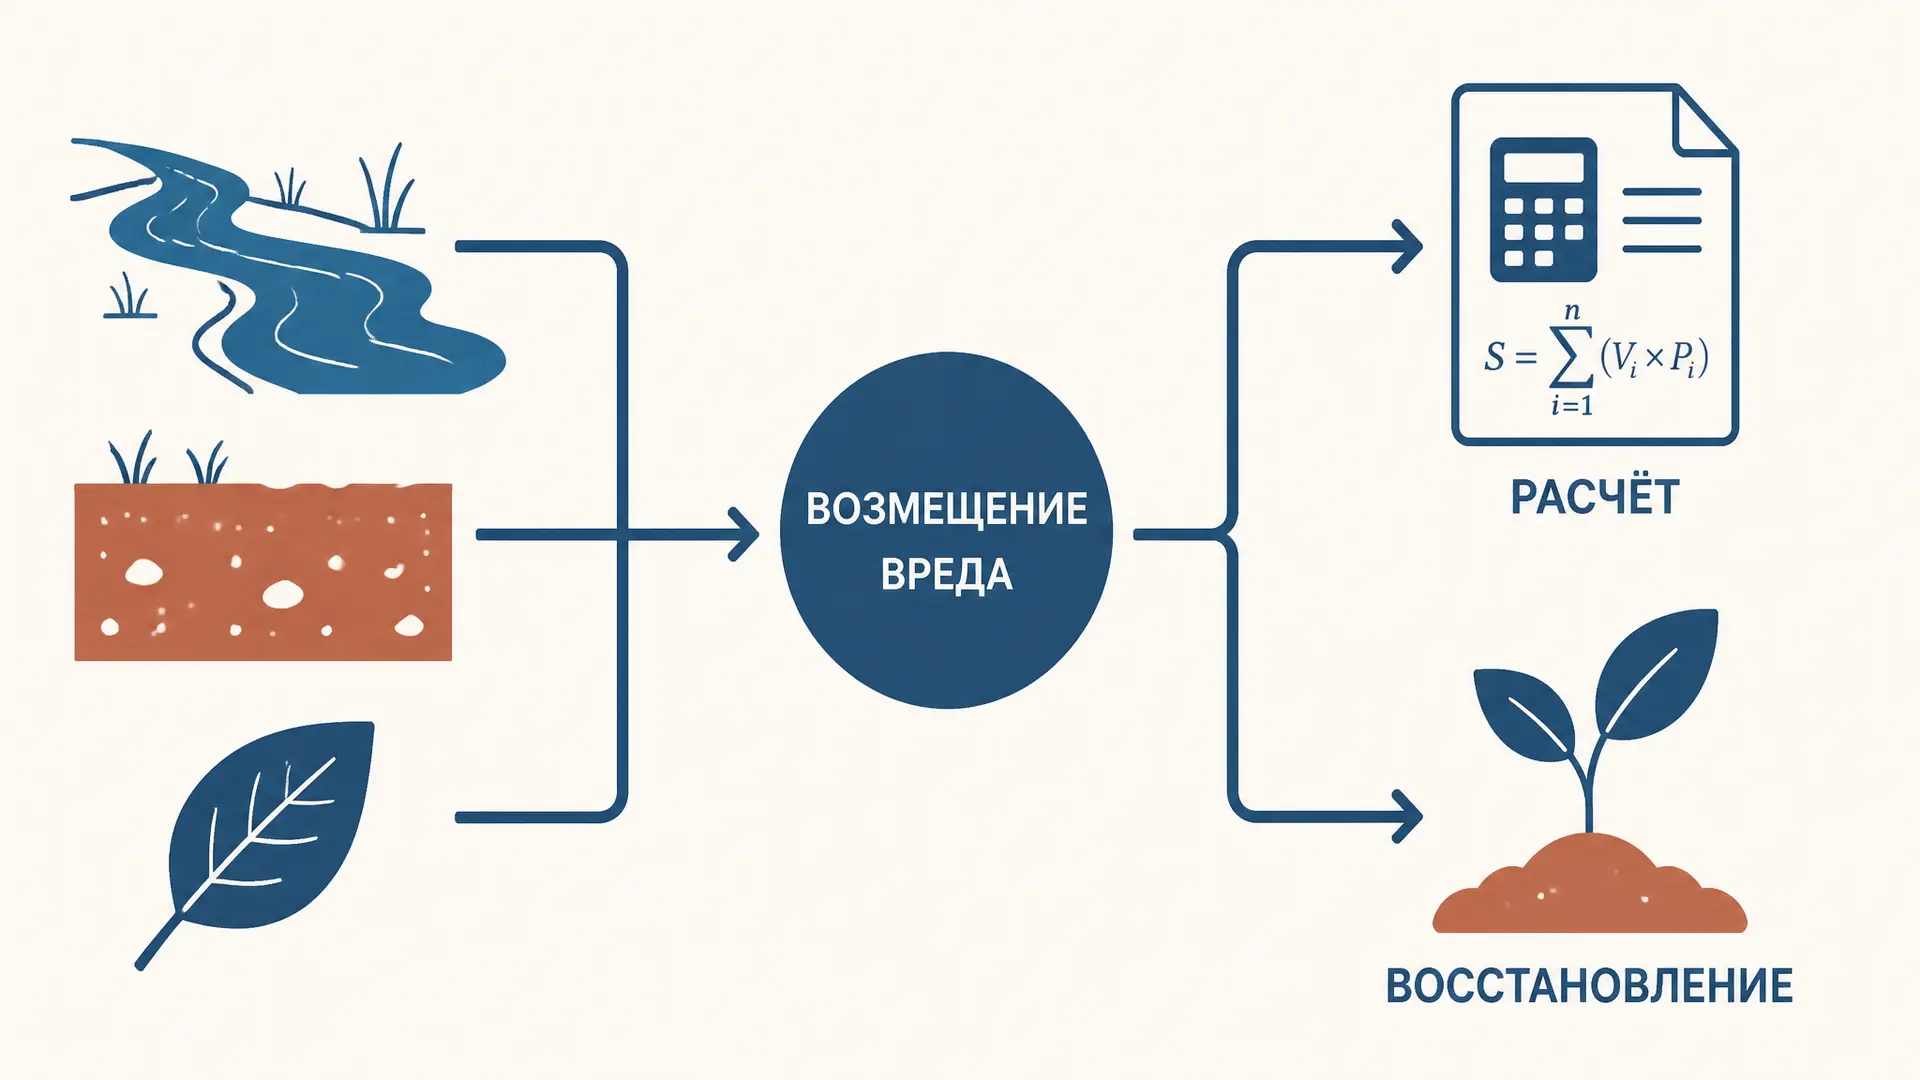
Возмещение экологического вреда: как считают ущерб
Возмещение экологического вреда в России: статьи 77, 78 и 79 закона 7-ФЗ, таксы и восстановление среды, 20-летний срок для иска и учебный расчёт вреда почвам.