Экономический механизм охраны окружающей среды
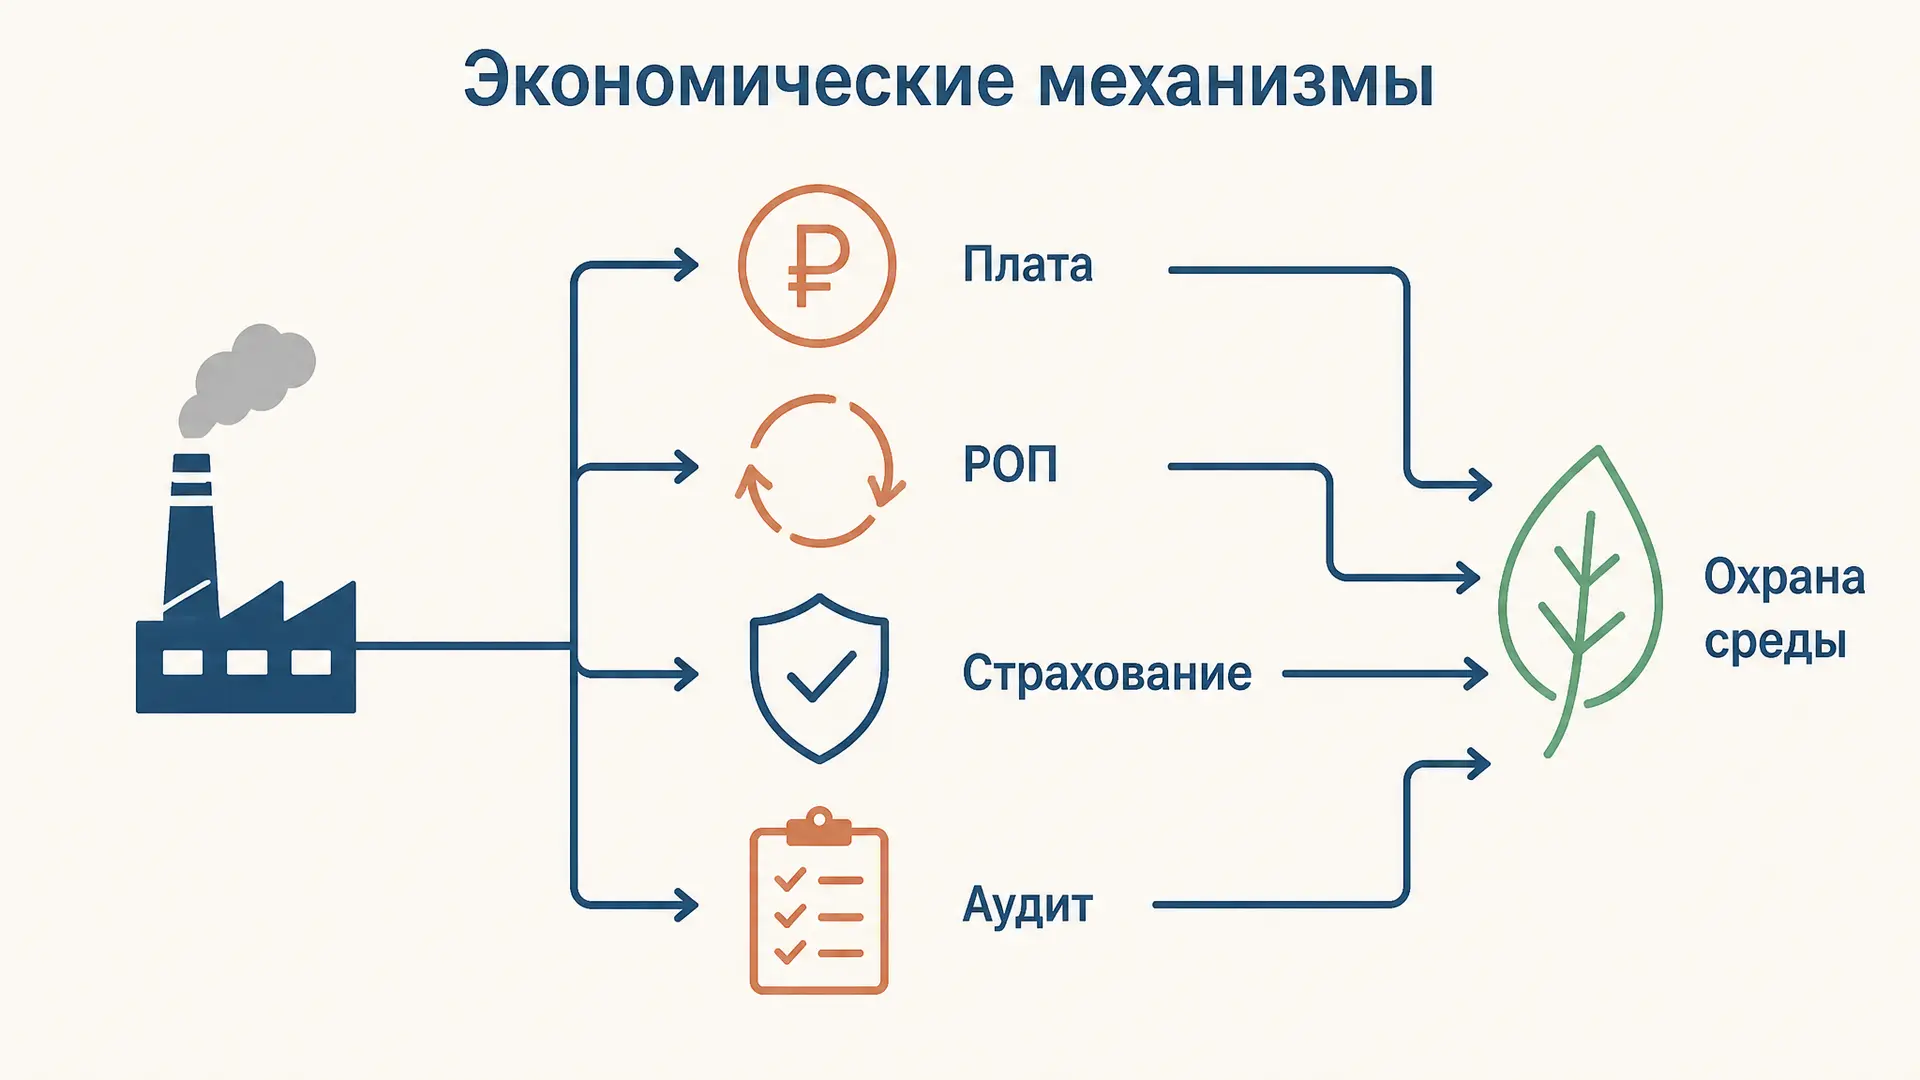
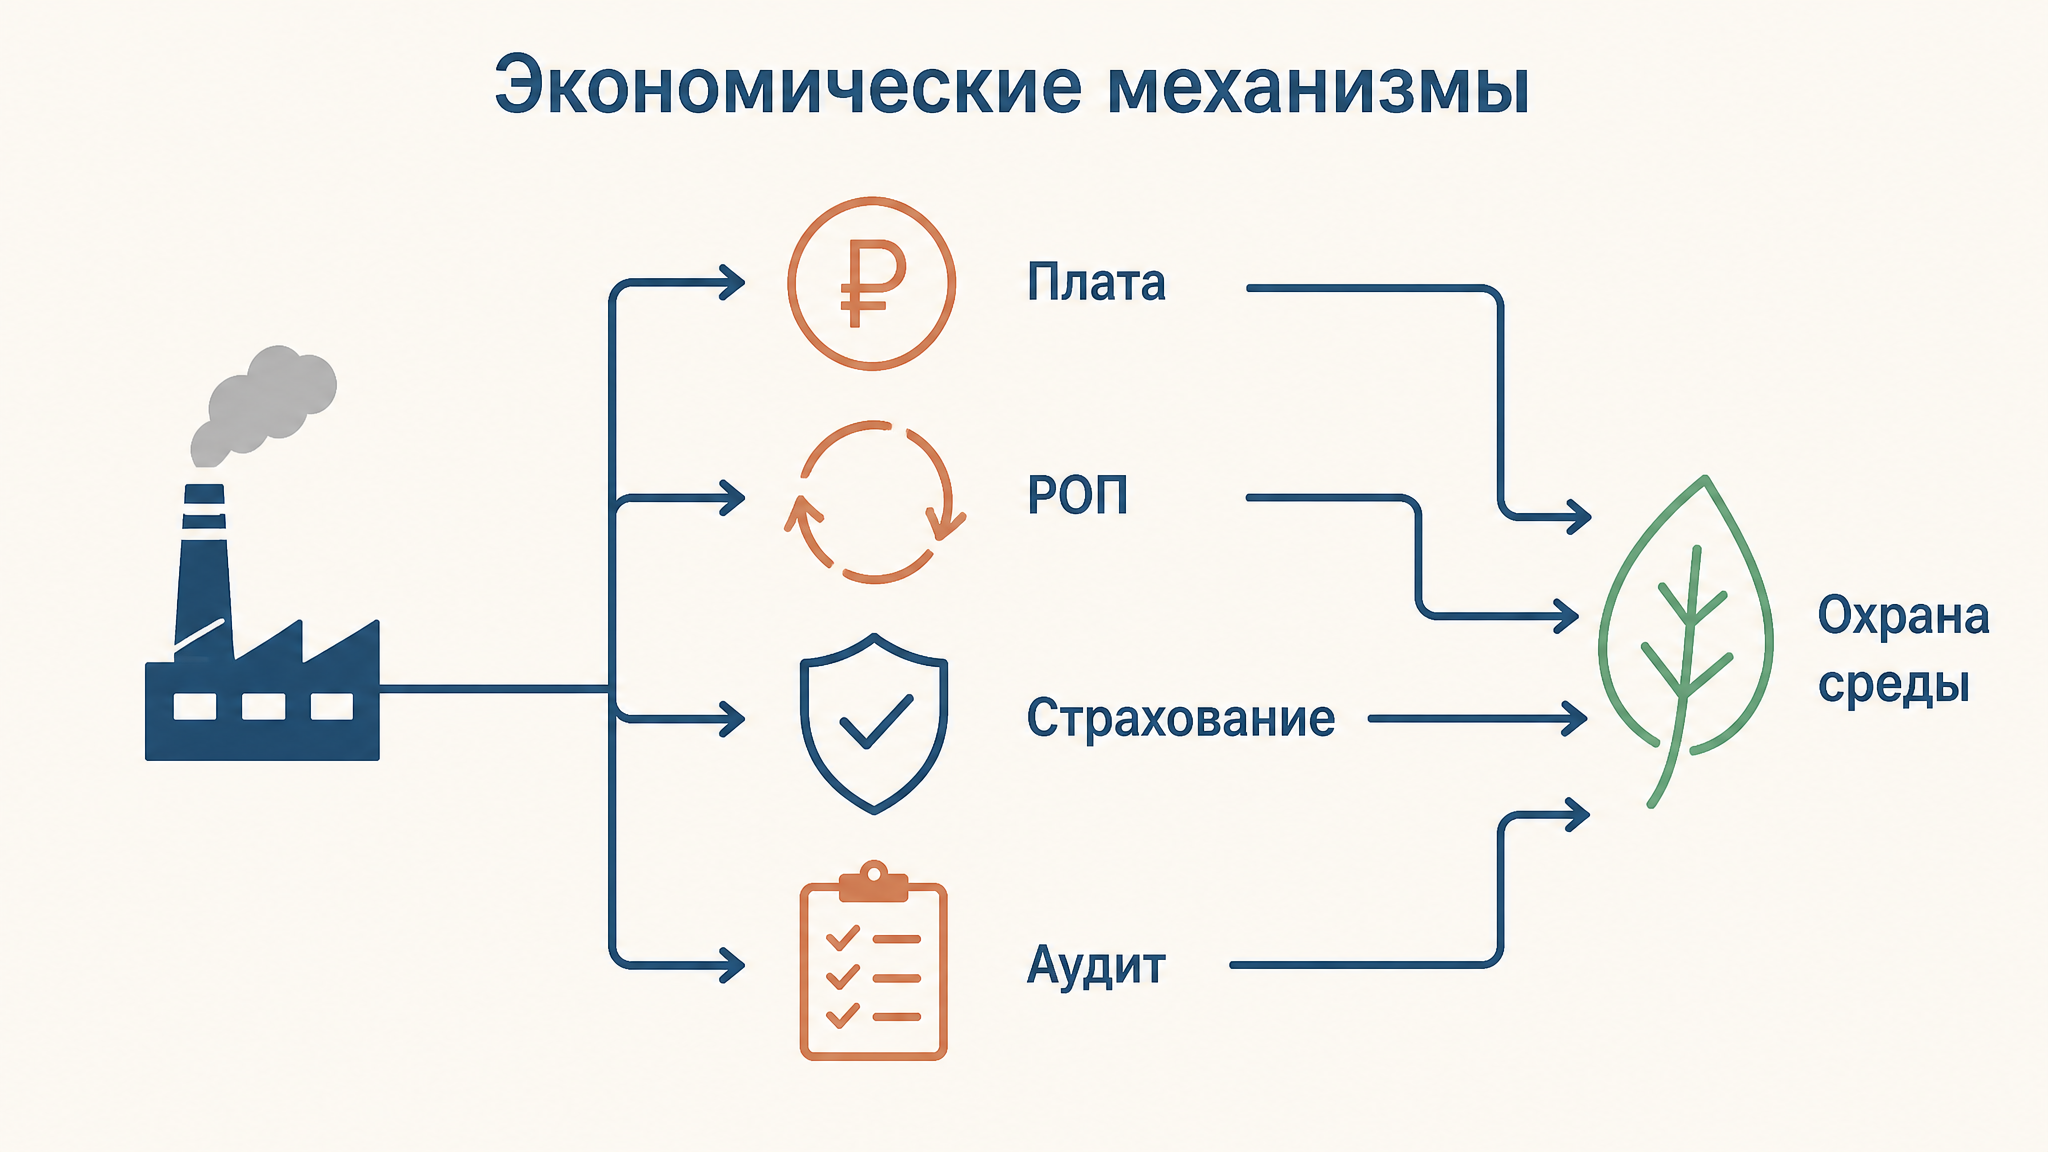
Экономический механизм охраны окружающей среды отвечает на практический вопрос: как сделать загрязнение и восстановление природы частью решения предприятия, а не чужой неоплаченной потерей. Глава IV Федерального закона № 7-ФЗ собирает несколько разных инструментов. Их нельзя сводить к одному «экологическому налогу»: плата за негативное воздействие, экологический сбор, возмещение вреда, страхование и аудит имеют разные основания, плательщиков и результаты.
Экономическая логика близка к налогу Пигу: цена должна учитывать издержки, которые иначе несут третьи лица. Но российское экологическое право не пытается каждой нормой найти точный денежный эквивалент любого ущерба. Оно сочетает платёжные стимулы, публичные обязанности и ответственность за уже причинённый вред. Поэтому в задаче первым делом устанавливают событие: обычные выбросы, отходы товара после потребления, авария или нарушение разрешительного режима.
Из чего состоит экономический механизм
Статья 14 закона № 7-ФЗ называет экономические методы регулирования в области охраны среды: планирование и финансирование мероприятий, плату за негативное воздействие, меры экономического стимулирования, экологическое страхование и другие меры. Это открытый перечень направлений, а не готовая формула для любого предприятия.
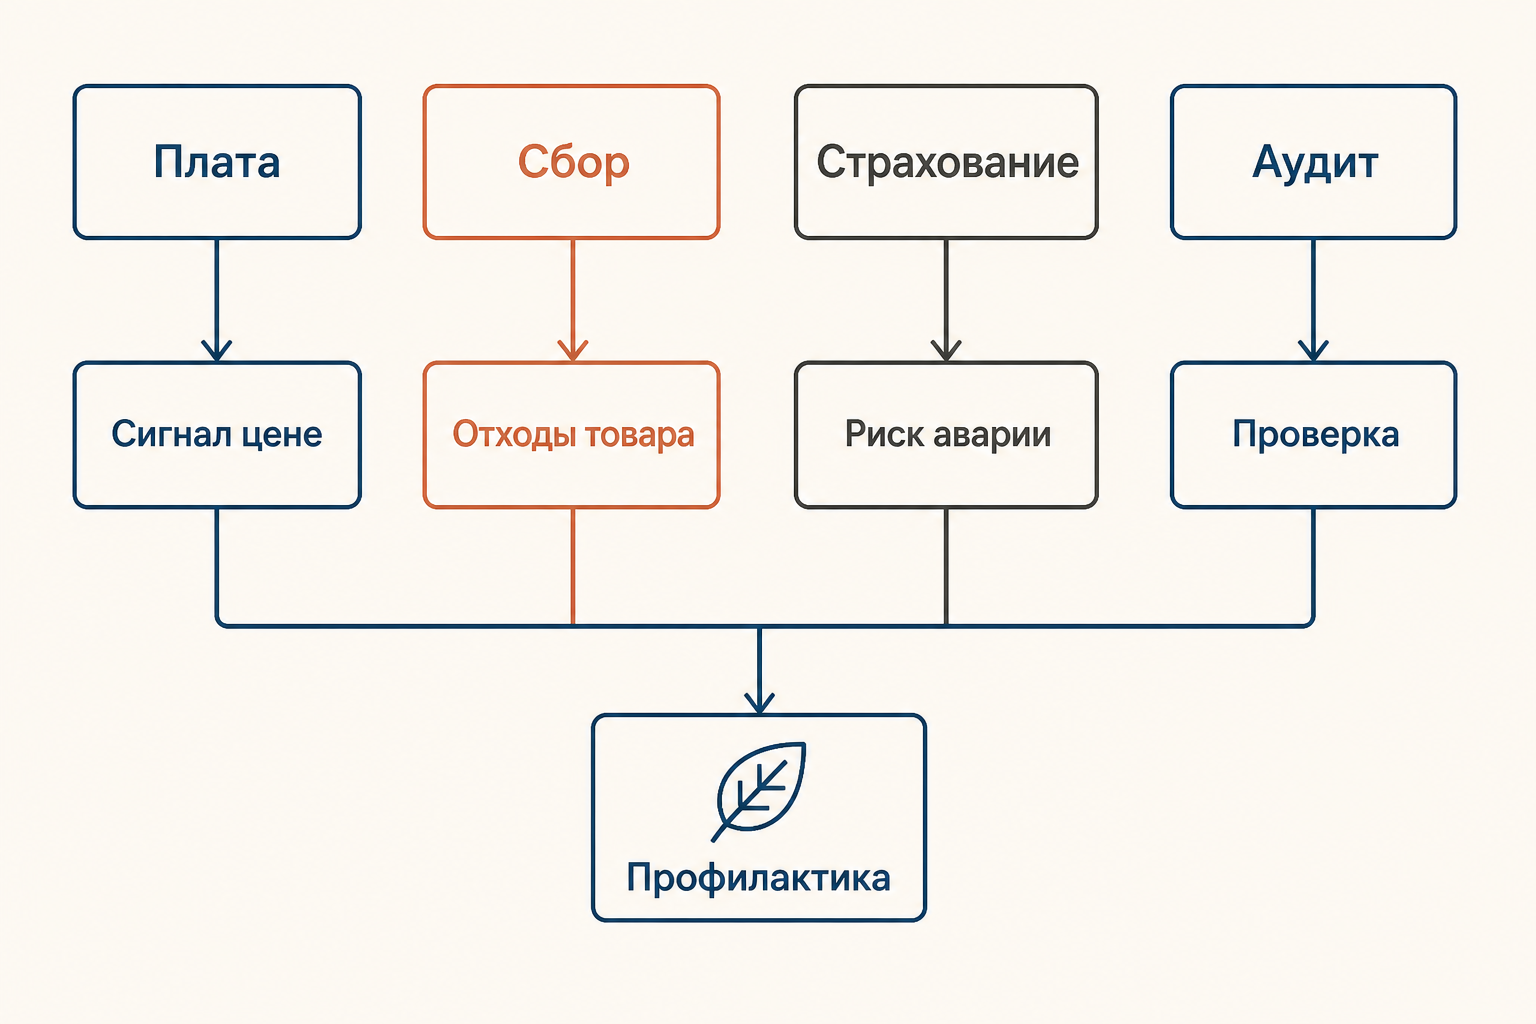
У каждого инструмента свой объект. Плата за НВОС связана с выбросами, сбросами и размещением отходов; экологический сбор в модели РОП относится к исполнению обязанности по утилизации определённых товаров и упаковки; страхование создаёт финансовый резерв на риск; аудит проверяет деятельность и документацию. Отдельно стоит возмещение экологического вреда: оно возникает при причинении вреда и не заменяется регулярным платежом.
Такое разграничение важно и для экономики. Регулярная цена за допустимое воздействие даёт стимул сократить его заранее. Высокий коэффициент за превышение делает нарушение существенно дороже. Страховой договор распределяет риск редкой аварии, но не покупает разрешение загрязнять. Аудит уменьшает информационную неопределённость: обнаружить несоответствие до аварии почти всегда дешевле, чем оплачивать последствия.
Плата за НВОС: что именно оплачивается
Статья 16 закона № 7-ФЗ относит к платному негативному воздействию выбросы стационарных источников, сбросы и хранение либо захоронение отходов производства и потребления. Росприроднадзор публикует общую логику расчёта: платёжная база в массе или объёме умножается на ставку и применимые коэффициенты. Ставка не является произвольной ценой тонны «загрязнения»: она зависит от конкретного вещества или вида воздействия и от периода.
В учебном виде формула выглядит так:
где - масса или объём, - ставка, - коэффициент по режиму, а - дополнительный коэффициент, если он применим. В действительном расчёте состав коэффициентов и база определяются законом, разрешительной документацией, категорией объекта и правилами конкретного отчётного периода. Поэтому нельзя подставить в реальную декларацию цифры из учебника или из калькулятора ниже.
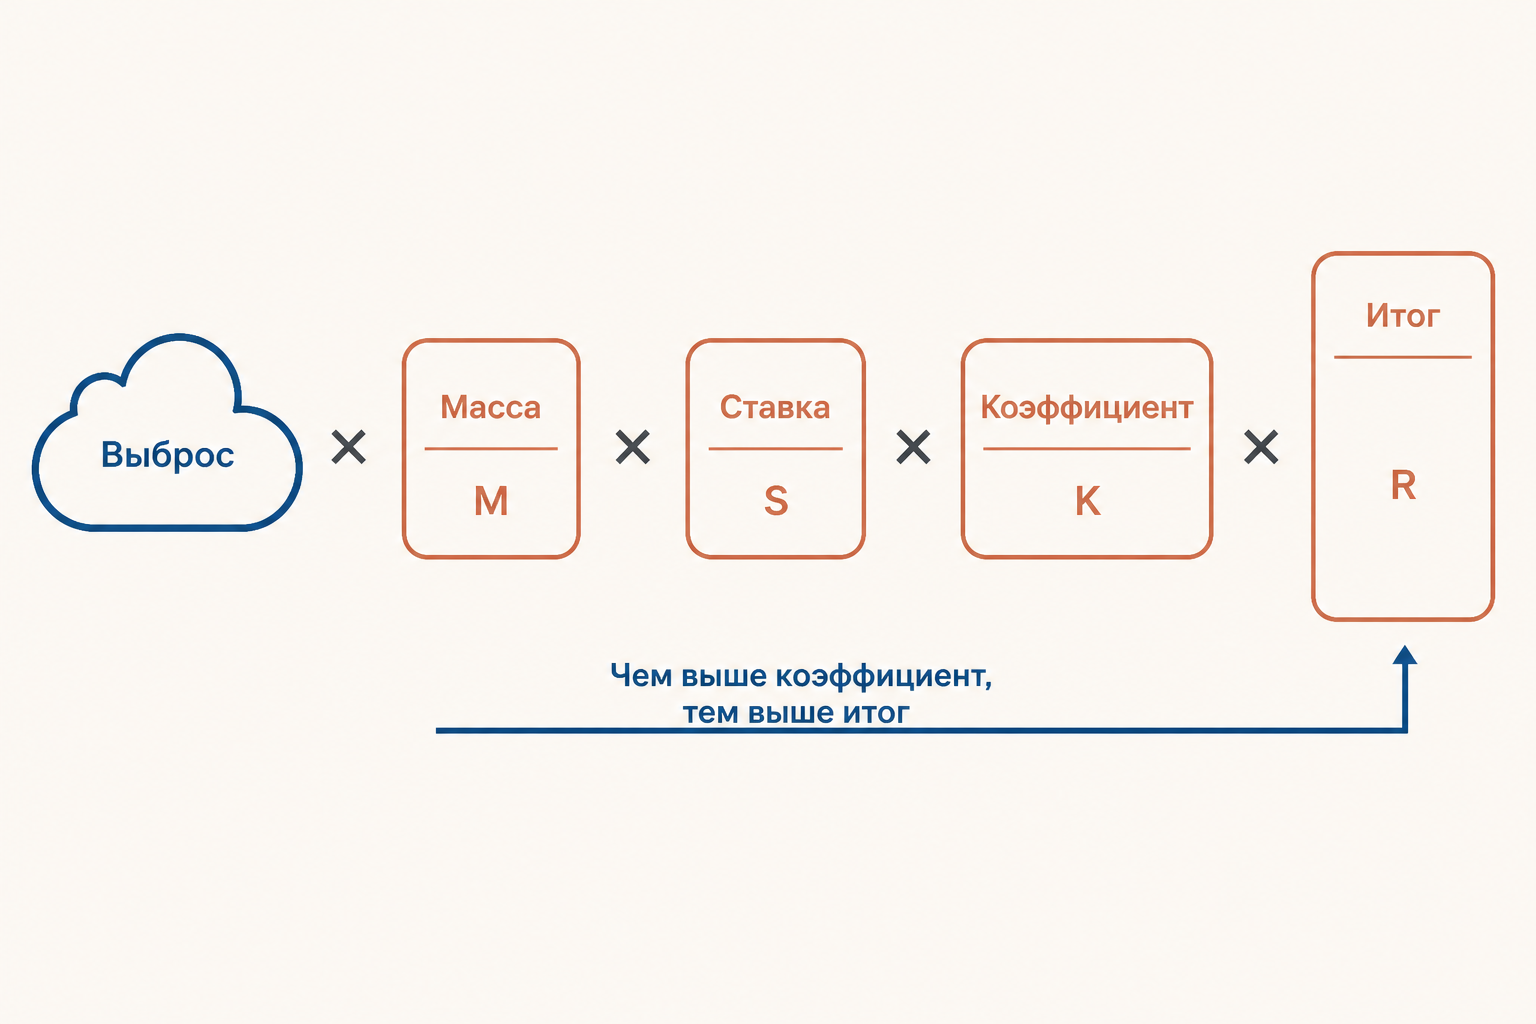
Статья 16.3 закона № 7-ФЗ использует дифференцированные коэффициенты. В разъяснениях Росприроднадзора обычно показывают коэффициенты 1 для объёмов в пределах нормативов, 25 для временно разрешённых превышений и 100 для сверхнормативных выбросов и сбросов в предусмотренных законом случаях. Смысл шкалы не в точной оценке всего вреда, а в изменении стимула: соблюдать норматив и модернизироваться дешевле, чем систематически превышать его.
Учебный расчёт без подмены реальной декларации
Пусть учебный стационарный источник выбросил т условного вещества. Возьмём условную ставку руб./т, коэффициент и дополнительный коэффициент . Тогда:
Если при тех же условных данных представить режим с коэффициентом , получится руб.; при коэффициенте - руб. Скачок показывает назначение коэффициента. Он не доказывает, что названная сумма равна экологическому ущербу, и не означает, что для любого вещества действует именно такая ставка или именно такой режим.
Для настоящего расчёта нужны как минимум наименование и код вещества, масса по производственному экологическому контролю, объект и его категория, разрешительные показатели, место воздействия, отчётный период, актуальные ставки и все применимые коэффициенты. Следует также отличать плату от требования о возмещении экологического вреда: внесённая плата не освобождает причинителя от обязанности возместить вред, если он доказан.
Экологический сбор и РОП: другой объект платежа
Экологический сбор часто ошибочно называют разновидностью НВОС. Он устроен иначе. В рамках расширенной ответственности производителя обязанность относится к товарам и упаковке после утраты ими потребительских свойств. Производитель или импортёр должен исполнить норматив утилизации подтверждённым способом; в предусмотренных случаях возникает экологический сбор. Подробную формулу, реформу перечней и учебный пример разбирает статья о расширенной ответственности производителя.
Различие можно запомнить так: НВОС спрашивает «какое воздействие оказал объект сейчас?», а РОП - «кто организует обращение с будущими отходами товара или упаковки?». В обоих случаях работает принцип «загрязнитель платит», но адресат стимула и юридический факт различаются. Нельзя зачесть плату за дым в исполнение обязанности по утилизации упаковки.
НДТ, льготы и финансовый стимул к модернизации
Статья 17 закона № 7-ФЗ предусматривает государственную поддержку хозяйственной и иной деятельности, осуществляемой в целях охраны окружающей среды. Среди её форм закон называет предоставление налоговых льгот в порядке, установленном законодательством о налогах и сборах, и иные меры. Ключевая оговорка - «в порядке, установленном»: сама статья 17 не создаёт автоматическую универсальную налоговую льготу для каждого, кто заявил о модернизации.
Наилучшие доступные технологии, НДТ, связывают природоохранную цель с оборудованием и технологическими показателями. В механизме платы особую роль играют коэффициенты: закон даёт финансовую причину не откладывать снижение выбросов. Но юридический анализ должен идти от документов объекта: применима ли область НДТ, есть ли комплексное экологическое разрешение или программа повышения экологической эффективности, выполнены ли условия и какова действующая редакция нормы.
Экономический стимул не отменяет теорему Коуза, а решает другую институциональную проблему. Переговоры возможны, когда участников мало и права легко определить. Для воздуха, реки и множества затронутых лиц транзакционные издержки велики; здесь публичная плата и нормативы могут заменить недостижимый договор.
Страхование и экологический аудит
Экологическое страхование в статье 18 закона № 7-ФЗ допускается в государственной, обязательной и добровольной формах. Однако из общего упоминания не следует единый обязательный «экополис» для всех загрязнителей. Специальный закон или договор определяет риск, страховой случай, выгодоприобретателя и предел выплаты. О связке статьи 18, ОСОПО и возмещения вреда подробнее сказано в материале об экологическом страховании.
Экологический аудит по статье 1 закона № 7-ФЗ - независимая комплексная документированная оценка соблюдения требований и подготовка рекомендаций. Его обычная функция - не взыскать деньги, а выявить риск: сопоставить фактические процессы, разрешения, отчётность, контроль и план модернизации. Аудит не равен государственному надзору и не легализует нарушение. Он особенно полезен перед сделкой, кредитованием, реконструкцией или подачей экологической отчётности.
Квоты и экосистемные услуги
Торгуемые квоты превращают установленный предел выбросов в ограниченный ресурс: участник, который снизил выбросы дешевле, может передать единицы тому, у кого сокращение дороже. Это не то же самое, что НВОС: цена появляется на рынке единиц, а общий предел задаётся регулятором. Федеральный закон от 6 марта 2022 года № 34-ФЗ запустил эксперимент по ограничению выбросов парниковых газов, первоначально на территории Сахалинской области. Его не следует описывать как общий рынок квот для любого загрязняющего вещества и любого региона: проверяют круг участников, период и действующую редакцию закона.
Оценка экосистемных услуг дополняет, но не заменяет право. Лес может удерживать углерод, болото - регулировать сток, городской парк - снижать жару и давать рекреационную ценность. Денежная оценка помогает сравнивать проекты и замечать выгоды, которых нет в рыночной цене. Но она зависит от метода и допущений; из неё автоматически не следует размер платы, штрафа или судебного возмещения.
Частые ошибки
- Считать плату за НВОС штрафом. Это регулярный публичный платёж за названные законом виды воздействия; штраф и возмещение вреда имеют иные основания.
- Подставлять одну ставку для любого вещества. Ставки, дополнительная индексация и перечни меняются; для декларации используют актуальные официальные акты.
- Смешивать экологический сбор и НВОС. Первый связан с РОП и отходами товаров/упаковки, второй - с воздействием объекта.
- Считать страховку освобождением от ответственности. Она может покрыть часть выплаты, но не отменяет профилактику и обязанность причинителя.
- Называть аудит государственным контролем. Аудит независим и рекомендателен по своей природе, надзор осуществляет уполномоченный орган.
FAQ
Плата за НВОС возмещает весь вред природе? Нет. Её внесение не исключает обязанность возместить вред, когда есть основания для такого требования. Это разные правовые конструкции.
Можно ли получить налоговую льготу просто за покупку более чистого оборудования? Нет автоматического правила. Нужно найти специальную налоговую или иную меру поддержки и проверить её условия, а также документы самого проекта.
Квоты на Сахалине означают, что все предприятия России торгуют выбросами? Нет. Закон № 34-ФЗ устанавливает экспериментальный режим с определёнными участниками и правилами; его нельзя переносить на любой объект без проверки.
Коротко
Экономический механизм охраны окружающей среды соединяет цену воздействия, обязанность организовать утилизацию, стимулы к НДТ, страховой резерв, аудит и в отдельных режимах квоты. Начинать задачу нужно не с числа, а с юридического факта. Плата за НВОС считается по массе, ставке и коэффициентам, экологический сбор относится к РОП, страховка покрывает согласованный риск, а аудит проверяет соответствие. Это позволяет не подменять один инструмент другим и выбрать верный источник норм.
Источники
- Федеральный закон от 10.01.2002 № 7-ФЗ «Об охране окружающей среды», статьи 1, 14, 16, 16.3, 17 и 18.
- Росприроднадзор: плата за НВОС.
- Росприроднадзор: ставки и коэффициенты платы.
- Федеральный закон от 06.03.2022 № 34-ФЗ «О проведении эксперимента по ограничению выбросов парниковых газов в отдельных субъектах Российской Федерации».
Читайте также
Экологическое нормирование: как работают нормативы
Экологическое нормирование по закону 7-ФЗ: ПДК и ПДУ, НДВ и НДС, НДТ, категории объектов НВОС, КЭР, декларация, временные разрешения и плата за НВОС предприятия.
Экологическое страхование: кто платит за разлив
Экологическое страхование в России: статья 18 закона 7-ФЗ, ОСОПО, ответственность за разлив нефти, возмещение вреда природе и потерпевшим, а также границы страхового покрытия.
Государственный экологический мониторинг: правовой режим
Государственный экологический мониторинг: статья 63 закона 7-ФЗ, единая система, полномочия органов, данные наблюдений и отличие мониторинга от экологического надзора.
Расширенная ответственность производителя: как работает РОП
Расширенная ответственность производителя: принцип загрязнитель платит, РОП в России по закону 89-ФЗ, нормативы утилизации, экологический сбор и пример расчёта.
Зоны экологического бедствия: правовой режим
Зоны экологического бедствия в России: статья 57 закона 7-ФЗ, старые критерии Минприроды, отличие от режима ЧС по 68-ФЗ и правовые последствия для территории.
Асимметричная федерация: признаки, примеры и Россия
Асимметричная федерация: чем различаются юридический статус и фактические особенности регионов, как устроена российская модель, роль договоров с Татарстаном и примеры стран.