Экологическое страхование: кто платит за разлив
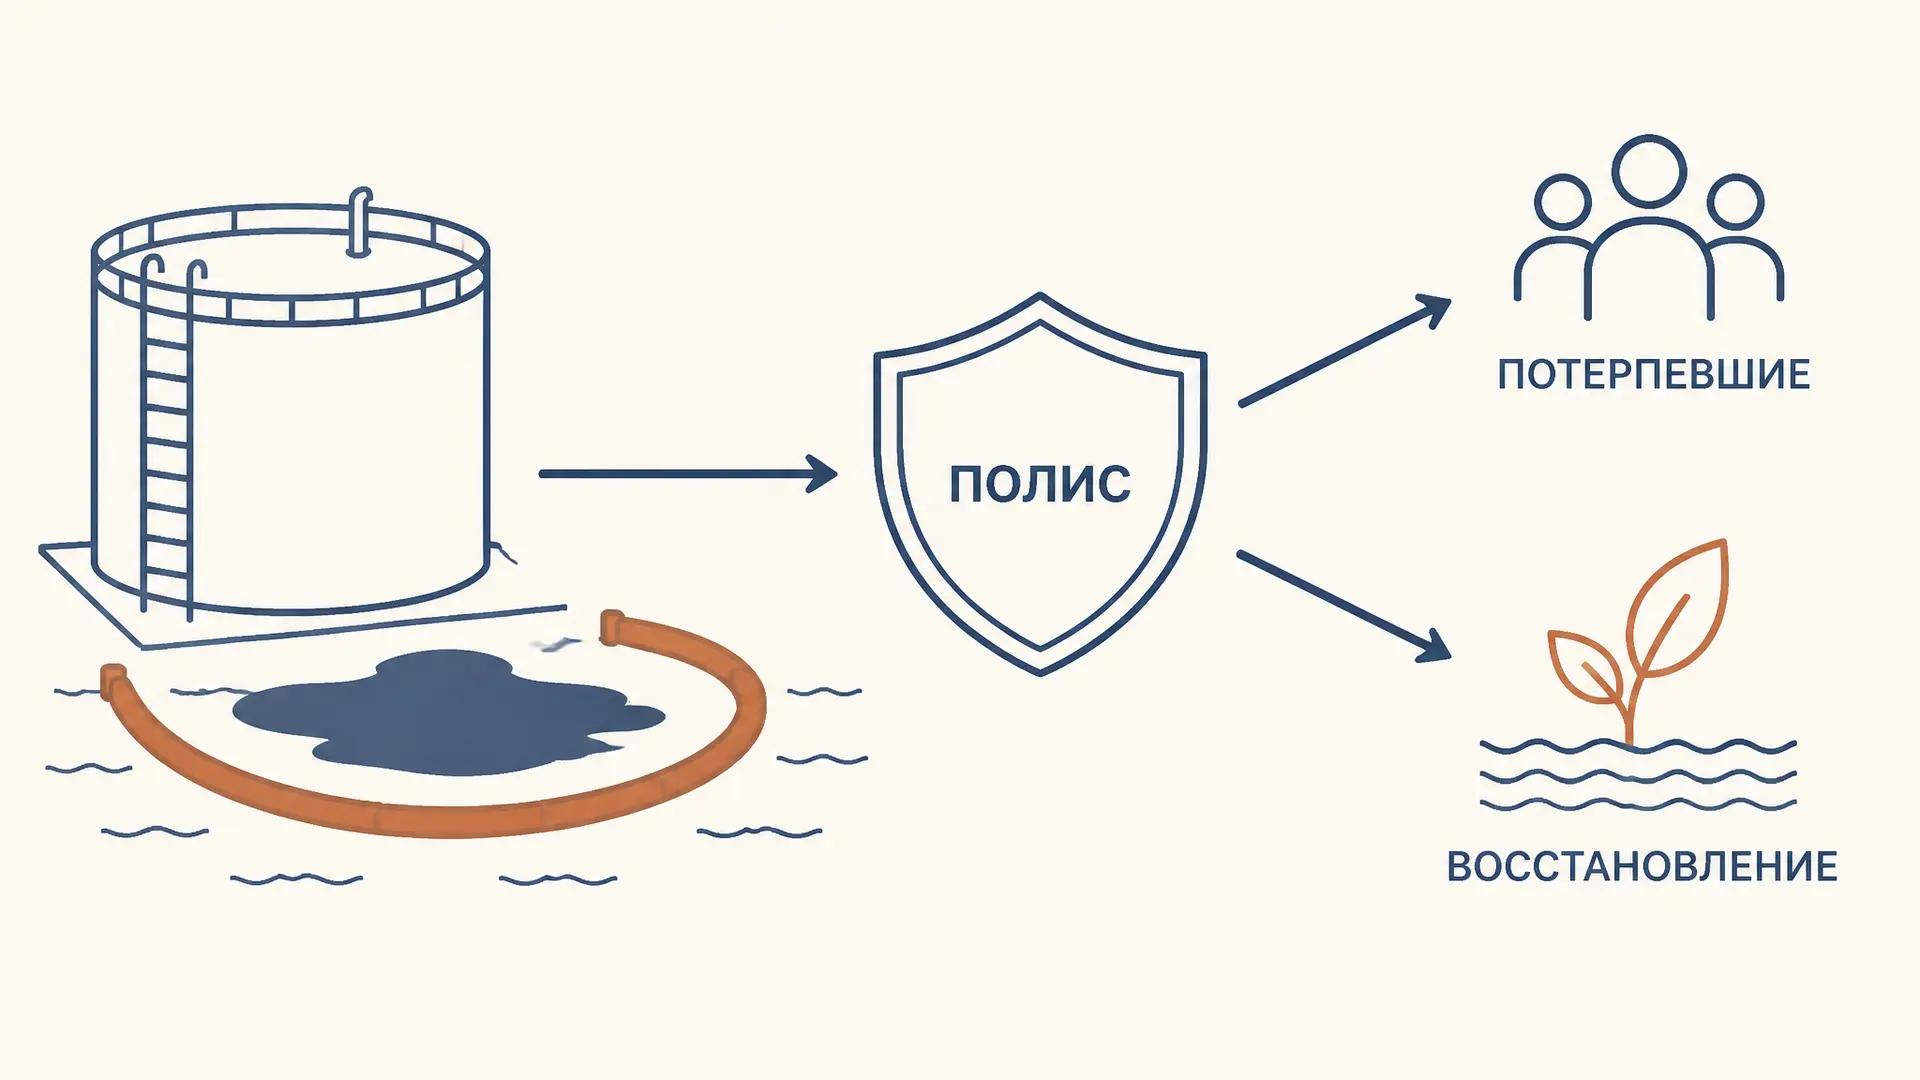
Экологическая авария почти всегда дороже видимого пятна на воде или на земле. Нужно локализовать источник, убрать загрязнитель, восстановить участок, компенсировать вред людям и третьим лицам. При этом виновник может оказаться неплатёжеспособным именно тогда, когда деньги нужны немедленно. Экологическое страхование распределяет этот финансовый риск, но не отменяет обязанность предотвратить вред и не превращает страховщика в «нового виновника».
В российском праве выражение «экологическое страхование» встречается в статье 18 Федерального закона № 7-ФЗ «Об охране окружающей среды». Норма допускает государственное, обязательное и добровольное страхование. Однако из одной этой статьи не следует, что любой загрязнитель обязан купить единый «экополис»: обязательность, объект и пределы выплаты возникают только там, где их специально устанавливает закон. Поэтому полезно различать общий принцип, ОСОПО для опасных объектов и международный режим для нефтяных танкеров.
Зачем страховать экологический риск
Обычное имущественное страхование защищает имущество самого страхователя. Экологический риск чаще устроен иначе: пострадать могут соседи, жители территории, природный объект и публичный интерес. Поэтому центральная конструкция здесь - страхование гражданской ответственности. Если в результате аварии возникнет обязанность возместить вред, страховщик выплатит в пределах договора или установленной законом страховой суммы.
Это не то же самое, что разрешение загрязнять. Причинитель вреда остаётся обязанным соблюдать требования безопасности и нести ответственность. Полис лишь создаёт заранее собранный финансовый резерв. Он особенно важен при редком, но крупном убытке: предприятие может годами не иметь аварий, а один разлив потребует затрат, несоразмерных обычному обороту.
Страхование также меняет стимулы. При полном покрытии у владельца объекта может возникать моральный риск в страховании: часть потерь несёт страховщик, а не он сам. Поэтому в договорах существенны исключения, лимиты, франшиза, осмотры и требования к профилактике. Это не формальности, а способ сохранить заинтересованность в безопасной эксплуатации.
Что говорит статья 18 закона 7-ФЗ
Статья 18 закона № 7-ФЗ задаёт рамку: экологическое страхование может быть государственным, обязательным и добровольным. Сам закон не называет единый тариф, единый перечень предприятий или универсальную выплату за любое ухудшение природы. Конкретный обязательный режим нужно искать в специальном акте, а добровольный - в условиях полиса и правилах страховщика.
Практический вывод важен для задачи: нельзя, сославшись только на статью 18, автоматически потребовать страховое возмещение. Сначала устанавливают, какой риск застрахован, кто является выгодоприобретателем, наступил ли страховой случай и есть ли причинная связь между аварией и вредом. Затем отдельно решают вопрос о возмещении экологического вреда по природоохранному и гражданскому законодательству. Страховая выплата может покрыть лишь часть этого денежного обязательства.
ОСОПО: обязательный полис для опасного объекта
Федеральный закон № 225-ФЗ регулирует обязательное страхование гражданской ответственности владельца опасного объекта, сокращённо ОСОПО. Он относится не к каждому производственному помещению, а к объектам, перечисленным в законе: опасным производственным объектам, гидротехническим сооружениям, автозаправочным станциям жидкого моторного топлива и некоторым иным объектам. Смысл режима - гарантировать выплаты потерпевшим при аварии.
Страховая сумма зависит от вида объекта и возможного числа потерпевших. Для объектов, для которых обязательна декларация промышленной безопасности или декларация безопасности гидротехнического сооружения, закон связывает сумму с максимально возможным числом потерпевших: диапазон начинается с 10 млн рублей и достигает 6,5 млрд рублей. Для иных названных в статье 6 объектов установлены специальные суммы, например 10 млн рублей для ряда опасных производственных объектов и 50 млн рублей для гидротехнических сооружений без обязательной декларации. В конкретном деле надо читать действующую редакцию статьи 6 и документы именно этого объекта, а не переносить «класс опасности» из другой отрасли.
ОСОПО покрывает ответственность за вред, причинённый потерпевшим вследствие аварии: жизни, здоровью, имуществу. Это принципиальная граница. Расходы на собственное оборудование владельца, административный штраф или весь объём публичного требования о восстановлении природы не становятся автоматически страховой выплатой по ОСОПО. Если вред превышает лимит либо не входит в покрытие, разницу несёт причинитель. Логика близка к налогу Пигу, но инструменты разные: налог заранее корректирует стимулы, а страхование финансирует последствия наступившего риска.
Схема: кто платит за разлив
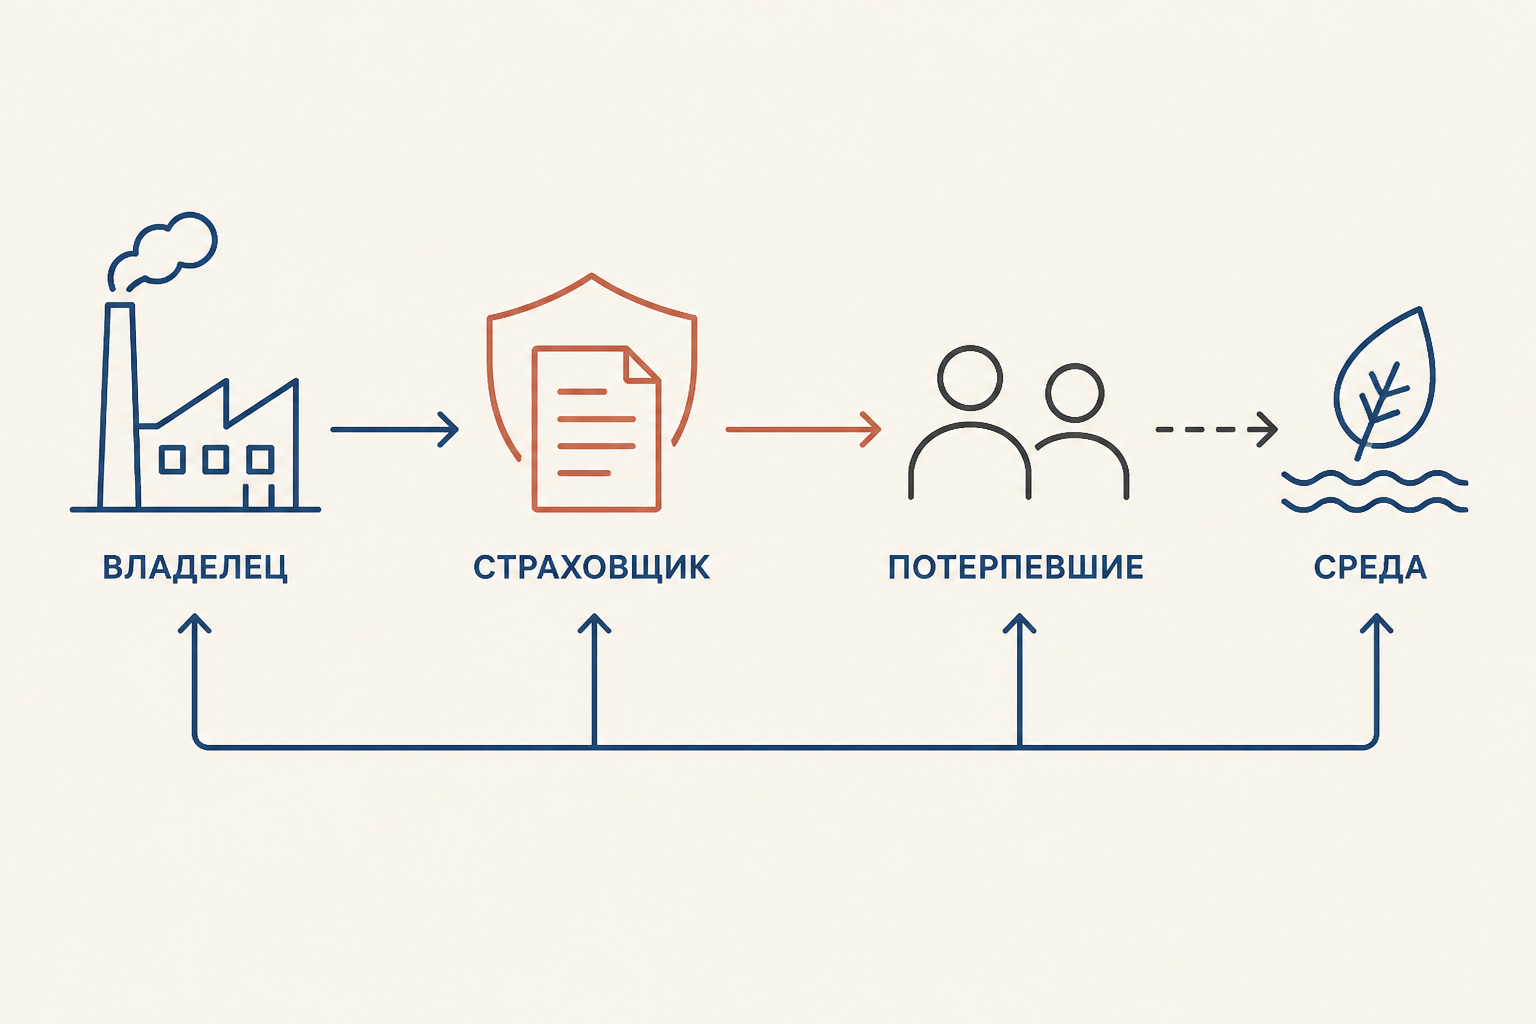
Условно цепочка выглядит так:
- Владелец трубопровода, резервуара или судна обязан предотвратить аварию и организовать первичные действия.
- Потерпевшие заявляют требования о вреде жизни, здоровью или имуществу; уполномоченный орган может требовать возмещения вреда окружающей среде и восстановительных работ.
- Страховщик по ОСОПО либо по добровольному договору платит только по покрытому риску и только до лимита.
- Непокрытый остаток, расходы сверх лимита, санкции и обязанности, не вошедшие в договор, остаются за ответственным лицом.
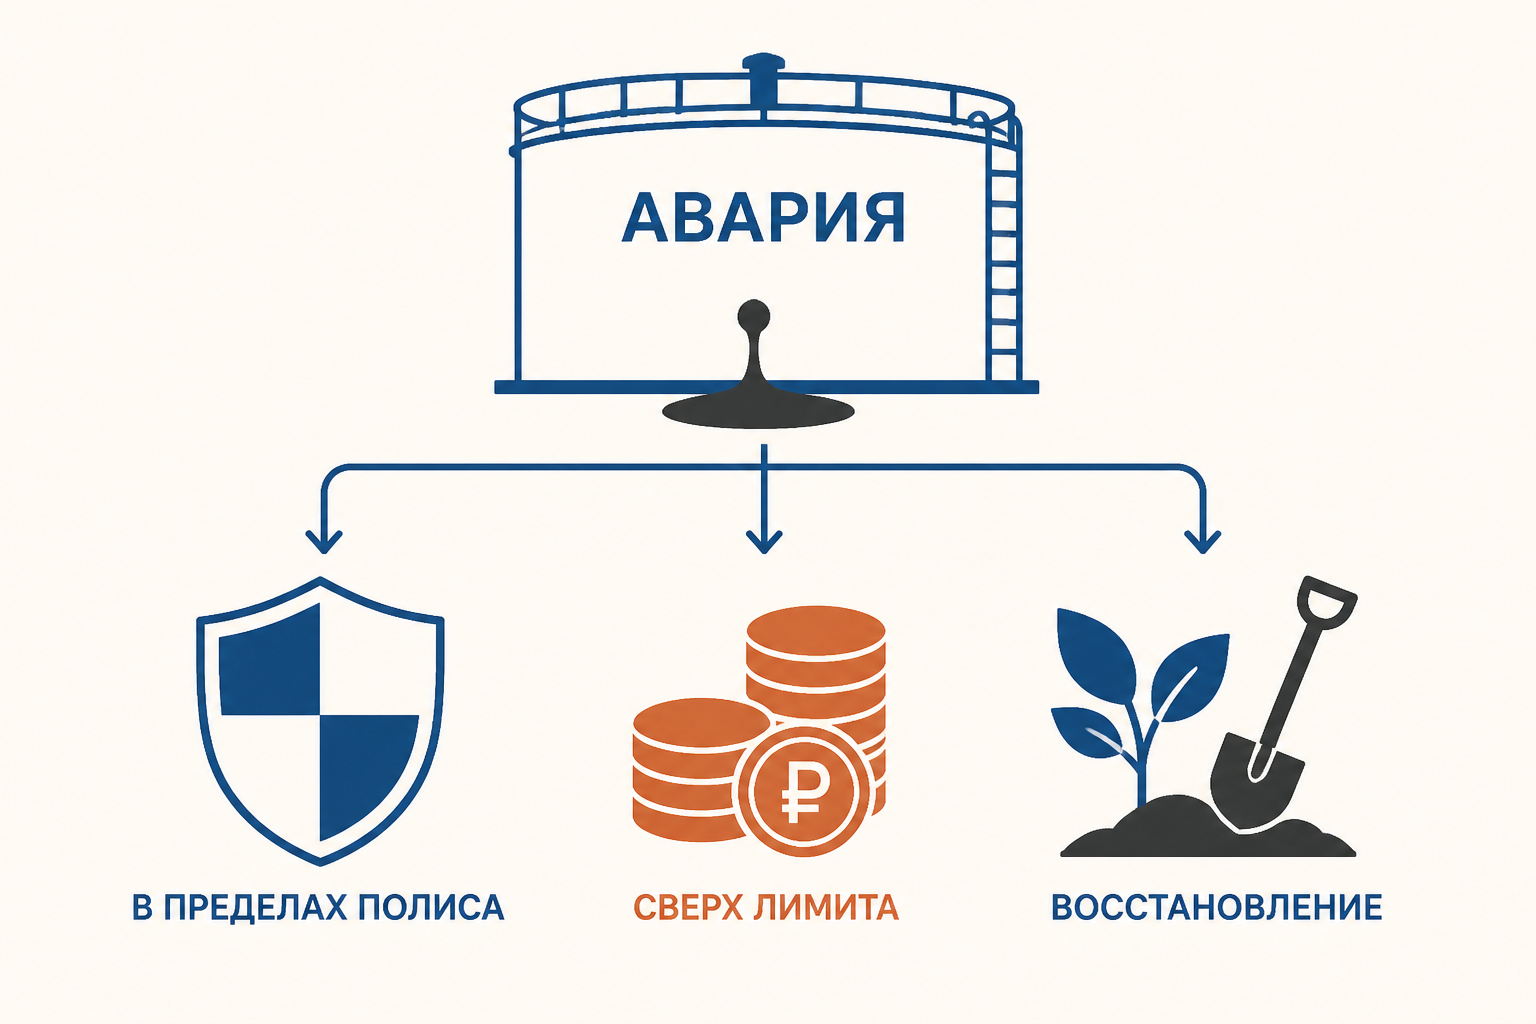
Такой порядок объясняет, почему страхование не заменяет механизм ответственности. Оно ускоряет получение части денег потерпевшими, но не решает спор о размере экологического вреда автоматически. При нескольких возможных источниках загрязнения особенно сложны доказательства: нужно отделить новый вред от ранее накопленного и показать связь именно с событием.
Нефть в море: международная финансовая гарантия
Для танкерных разливов действует особая международная модель. Конвенция о гражданской ответственности за ущерб от загрязнения нефтью и Протокол 1992 года возлагают ответственность на собственника судна; в предусмотренных случаях она носит строгий характер. Для судов, перевозящих нефть наливом, свыше 2 000 тонн требуется страхование или иное финансовое обеспечение. Пострадавший получает возможность обращаться к финансовой гарантии, а не ждать, пока у судовладельца появятся средства.
Конвенционный режим не охватывает любой нефтепродукт, любой корабль и любой водный инцидент. Его предмет - загрязнение стойкой нефтью, связанное с судами, которые перевозят её наливом как груз; детали зависят от применимой редакции и юрисдикции. Компенсация экологического ущерба ориентирована на разумные расходы по восстановлению загрязнённой среды, а предупредительные меры могут компенсироваться и при серьёзной непосредственной угрозе разлива. Поэтому формула «разлив нефти всегда оплачен международной страховкой» неверна.
Почему оценка вреда и лимитов трудна
Экологический ущерб может проявляться спустя годы: загрязнитель мигрирует в грунте, нарушается нерест, снижается ценность участка. Денежная оценка должна быть юридически доказуемой, а не просто равной общественному возмущению. Методика, экспертиза, исходное состояние территории и причинная связь становятся предметом спора.
Страховщик, в свою очередь, рассчитывает вероятность и тяжесть риска по неполной статистике. Для редкой катастрофы мало прошлых наблюдений, а будущий вред зависит от места, сезона, состава вещества и скорости реагирования. Это одна из причин ограничений покрытия и перестрахования. Частноправовые переговоры иногда позволяют распределить внешний эффект, как описывает теорема Коуза, но при множестве потерпевших и высокой цене информации транзакционные издержки делают их недостаточными.
Зарубежный опыт: ответственность прежде страховки
В США CERCLA, известный как Superfund, даёт публичным органам инструменты для ликвидации загрязнения опасными веществами и взыскания затрат с потенциально ответственных лиц. Это прежде всего режим возмещения и очистки, а не универсальный обязательный страховой продукт. Страхование там может быть способом профинансировать риск бизнеса, но не отменяет статутную ответственность.
В Европейском союзе Директива 2004/35/EC строится на принципе «загрязнитель платит» и посвящена предотвращению и устранению экологического вреда. Она не создаёт одинаковый для всех государств обязательный полис: вопрос финансового обеспечения оставлен во многом национальным системам. Сравнение полезно не для механического заимствования, а чтобы увидеть общую последовательность: профилактика, обязанность устранить вред, затем финансовая способность исполнить обязанность. Экологическое страхование работает на последнем шаге.
Частые ошибки
- Считать статью 18 закона 7-ФЗ самостоятельным приказом купить полис. Она задаёт виды страхования, но конкретную обязанность создаёт специальный закон.
- Приравнивать ОСОПО к страхованию любого экологического вреда. ОСОПО сфокусировано на ответственности перед потерпевшими вследствие аварии и имеет пределы.
- Путать страховую сумму с окончательным размером вреда. Лимит ограничивает выплату страховщика, а не возможную обязанность виновника.
- Полагать, что наличие полиса освобождает владельца от профилактики, ликвидации и доказывания обстоятельств.
FAQ
Обязано ли каждое предприятие иметь экологическую страховку?
Нет. Общая статья 18 закона № 7-ФЗ не устанавливает единого полиса для всех. Обязательность зависит от специального режима и характеристик объекта.
Получит ли государство деньги на восстановление природы по ОСОПО?
Не автоматически. Надо сопоставить конкретное требование с предметом страхового покрытия, страховым случаем и лимитом; иные обязанности остаются за причинителем вреда.
Можно ли выплатой страховщика закрыть весь ущерб?
Только если вред входит в покрытие и укладывается в страховую сумму. Иначе остаток взыскивают с ответственного лица, а иногда требуются не деньги, а восстановительные действия.
Коротко
Экологическое страхование - финансовая опора ответственности, а не индульгенция на загрязнение. Статья 18 закона № 7-ФЗ допускает разные модели; ОСОПО защищает потерпевших при авариях опасных объектов в установленных пределах; международные правила дают отдельную гарантию для части танкерных разливов. В задаче всегда начинайте с вида объекта, страхового случая и того, какой именно вред требует возместить.
Источники
Читайте также
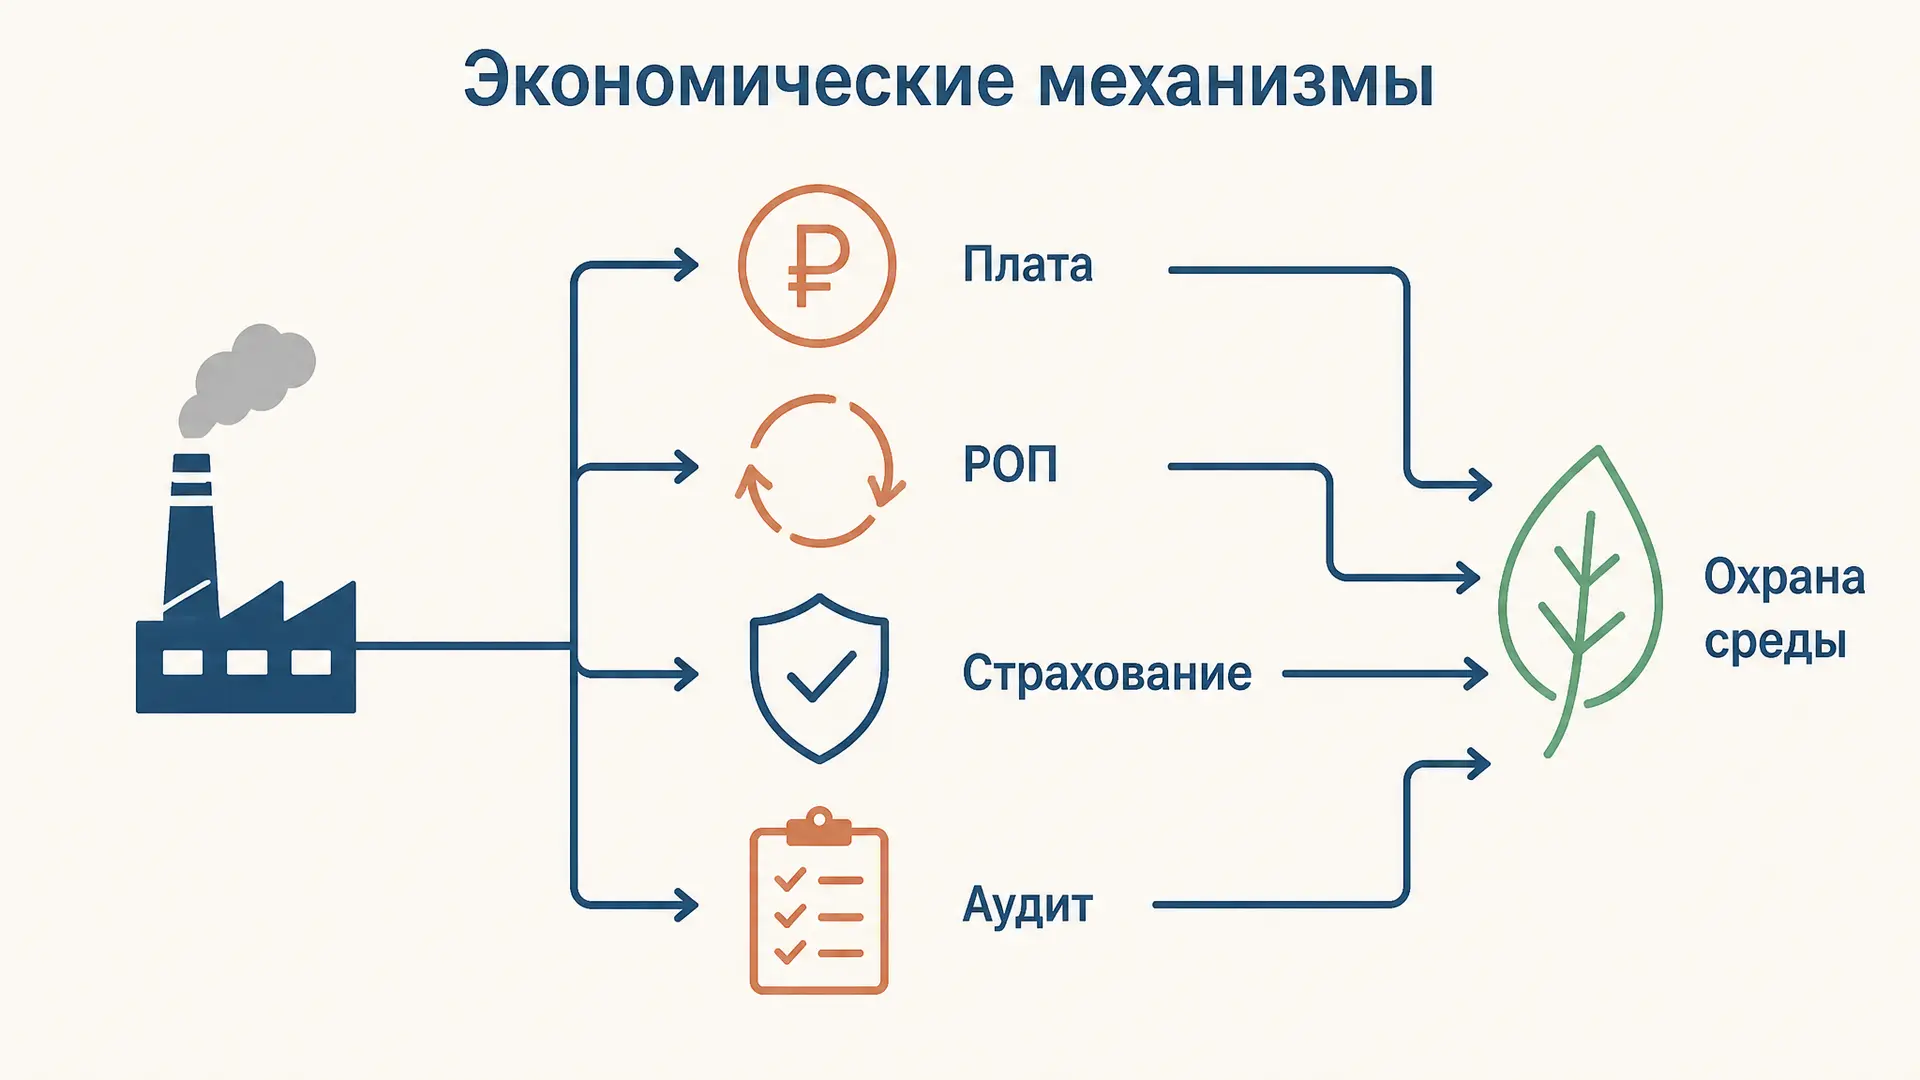
Экономический механизм охраны окружающей среды
Экономический механизм охраны окружающей среды: плата за НВОС, экологический сбор, НДТ, страхование, аудит и квоты. Учебный расчёт платы и границы каждого инструмента.
Презумпция экологической опасности: как она работает
Разбираем презумпцию экологической опасности из статьи 3 закона № 7-ФЗ: кто обосновывает безопасность проекта, как связаны ОВОС, экспертиза и принцип предосторожности.
Экологическое нормирование: как работают нормативы
Экологическое нормирование по закону 7-ФЗ: ПДК и ПДУ, НДВ и НДС, НДТ, категории объектов НВОС, КЭР, декларация, временные разрешения и плата за НВОС предприятия.
Государственный экологический мониторинг: правовой режим
Государственный экологический мониторинг: статья 63 закона 7-ФЗ, единая система, полномочия органов, данные наблюдений и отличие мониторинга от экологического надзора.
Право на экологическую информацию: как его реализовать
Право на экологическую информацию: конституционная гарантия, запрос в орган власти, открытые данные, государственный доклад и ответственность за сокрытие сведений.
Возмещение экологического вреда: как считают ущерб
Возмещение экологического вреда в России: статьи 77, 78 и 79 закона 7-ФЗ, таксы и восстановление среды, 20-летний срок для иска и учебный расчёт вреда почвам.