Структура капитала Модильяни-Миллера: теоремы
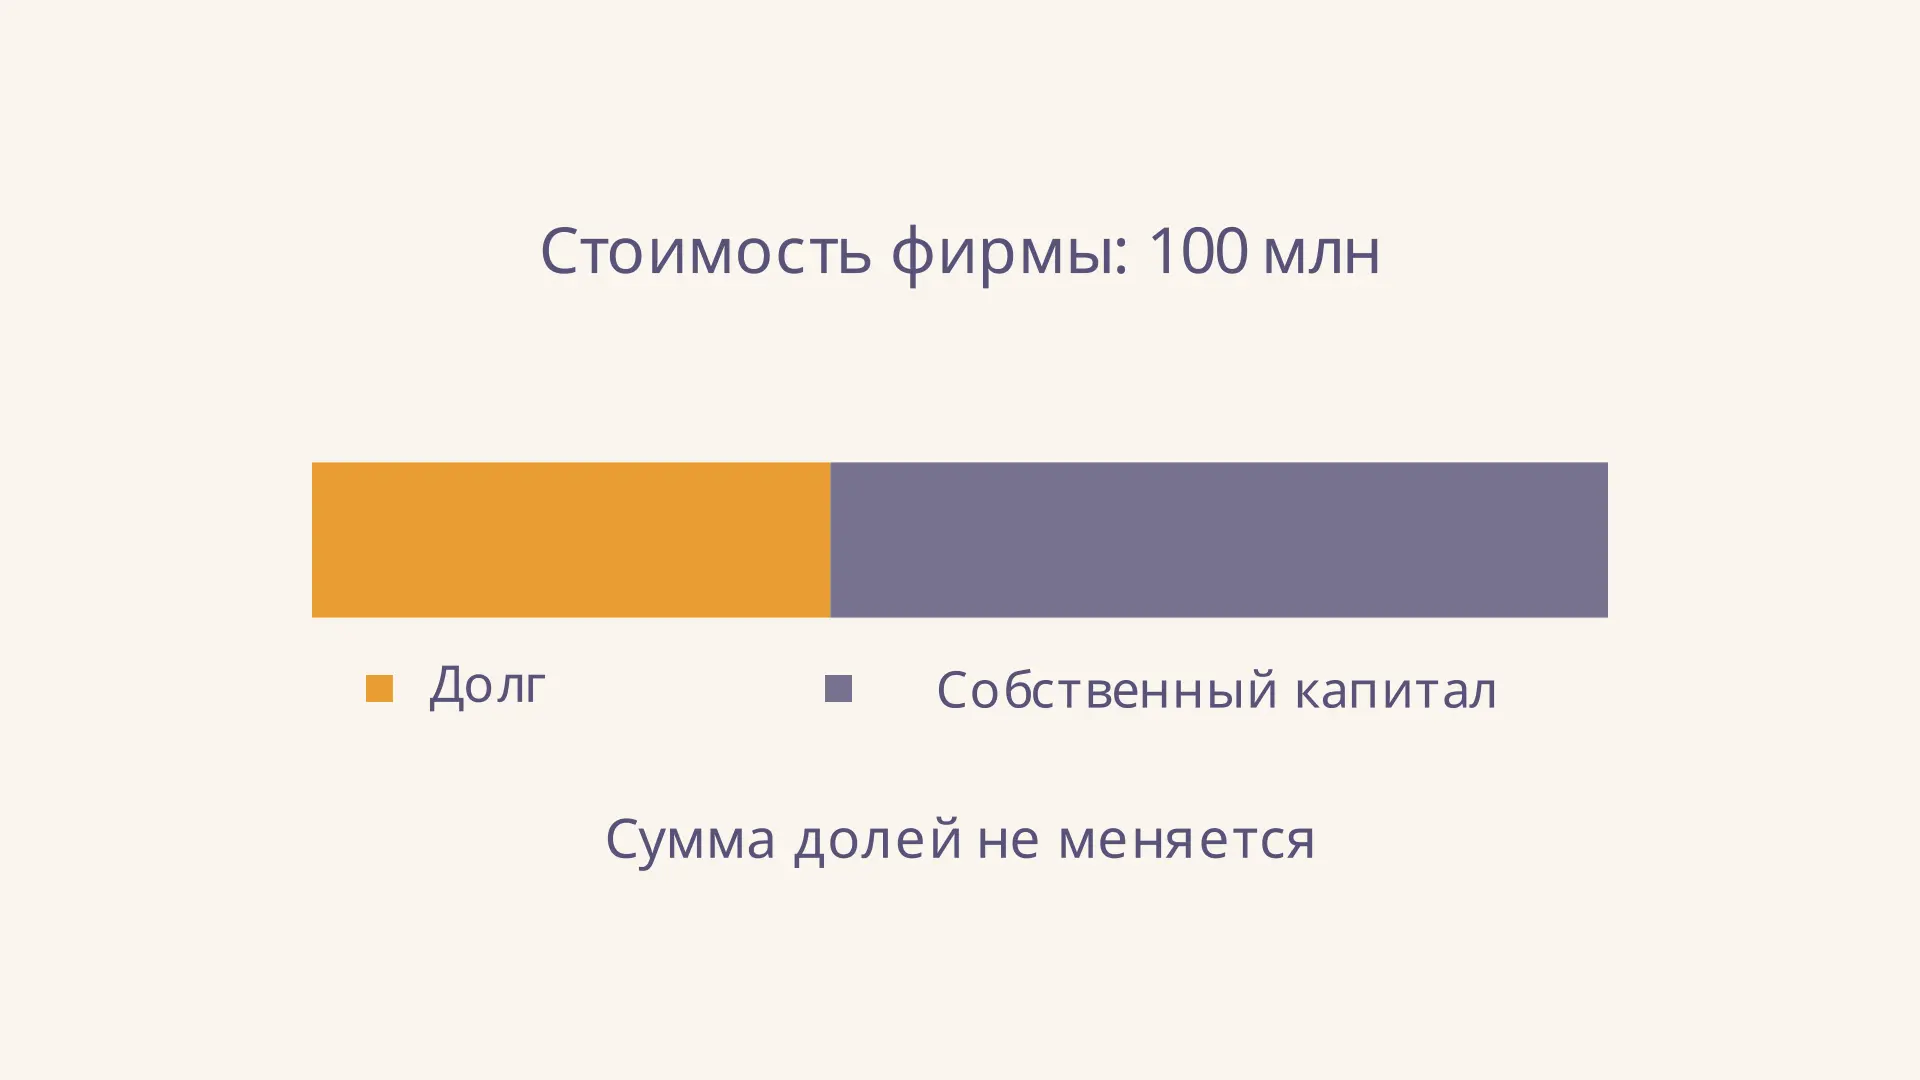
Структура капитала по Модильяни - Миллеру отвечает на вопрос: изменится ли стоимость компании, если заменить часть собственного капитала долгом? В идеализированном мире без налогов и других рыночных несовершенств ответ отрицательный: стоимость определяется активами и их денежными потоками. Долг меняет распределение требований и риска между кредиторами и акционерами. В калькуляторе можно изменить долг и увидеть, как при этом растёт требуемая доходность акций.
Что сравнивает теория
Франко Модильяни и Мертон Миллер в работе 1958 года сравнивали фирмы с одинаковыми ожидаемыми доходами и одинаковым риском активов, но различным сочетанием долга и акций. Решение об инвестициях при сравнении фиксировано: станки, клиенты и будущие операционные денежные потоки не меняются только потому, что компания выпустила облигации и выкупила акции.
Обозначим рыночную стоимость долга через , собственного капитала через , а фирмы через . Это стоимость требований инвесторов к активам, а не обязательно балансовая стоимость имущества. В модели нет налогов, издержек сделок и финансовых затруднений; инвесторы и компании могут занимать на одинаковых условиях, а информация доступна всем. Эти сильные условия задают точку отсчёта, а не описание любого рынка.
На видео изменяется состав прав на один и тот же набор активов. Оно не показывает доходность акционеров: её изменение рассмотрим отдельно. В реальности сам выпуск долга может повлиять на поведение руководства и будущие потоки; эти эффекты здесь намеренно исключены.
Первое утверждение: стоимость не зависит от долга
Первое положение без налогов записывают так:
где - стоимость фирмы с долгом, а - стоимость аналогичной фирмы без долга. Если активы стоят 100 млн рублей, их финансирование может состоять из 100 млн собственного капитала или из 40 млн долга и 60 млн собственного капитала. Общая сумма остаётся 100 млн. Это не означает, что акция и облигация одинаково рискованны: изменяется именно распределение требований на общий поток.
Логика основана на арбитраже. Предположим, фирма с долгом стоит дороже аналогичной фирмы без долга. Инвестор может продать долю в дорогой фирме и воспроизвести похожую позицию, купив акции дешёвой и заняв деньги самостоятельно. При одинаковых денежных потоках такая замена требует меньших затрат. Сделки инвесторов толкают цены к равенству. В обратном случае направление сделок меняется. Аргумент работает, только если личный и корпоративный заём сопоставимы, позиции можно свободно покупать и продавать, а риск действительно одинаков.
Рассмотрим интуицию на доле в 10 %: владение долей фирмы с долгом даёт право на десятую часть остатка после процентов. При тех же операционных потоках инвестор может купить десятую часть фирмы без долга и лично занять десятую часть корпоративного долга. Проценты по личному займу воспроизводят соответствующую часть корпоративных выплат. Если исходная позиция стоит дороже воспроизведённой, продажа первой и покупка второй создают безрисковую разницу в цене. Это мысленный эксперимент: ограничения на личные займы и разные ставки могут помешать такой операции в жизни.
Второе утверждение: риск акционеров растёт
Когда долг появляется, кредиторам сначала причитаются договорные выплаты, а акционерам остаётся остаток. При слабом результате операционной деятельности этот остаток может резко сократиться. Поэтому акционеры требуют большую доходность, хотя сам долг может стоить дешевле акций. При постоянной доходности долга без налогов второе положение имеет вид:
где - требуемая доходность собственного капитала, - доходность активов фирмы без долга, - требуемая доходность долга. Отношение выражено через рыночные стоимости. Формула описывает требуемую ожидаемую доходность, а не гарантированный фактический доход. При росте риска долга ставка сама может меняться; фиксированная ставка в нашем примере - дополнительное упрощение.
Сравнить эту требуемую доходность с оценкой риска акции помогает модель CAPM, но CAPM требует собственных предпосылок и исходных данных. Нельзя автоматически подставлять в формулу историческую доходность акции как точную будущую ставку.
Пример: фирма стоимостью 100 млн
Пусть рыночная стоимость фирмы без налогов равна 100 млн рублей, , а долг стоит годовых. Фирма привлекла долг на 40 млн и на эту сумму выкупила акции. Тогда млн. По второму положению:
Проверим средневзвешенную доходность требований инвесторов:
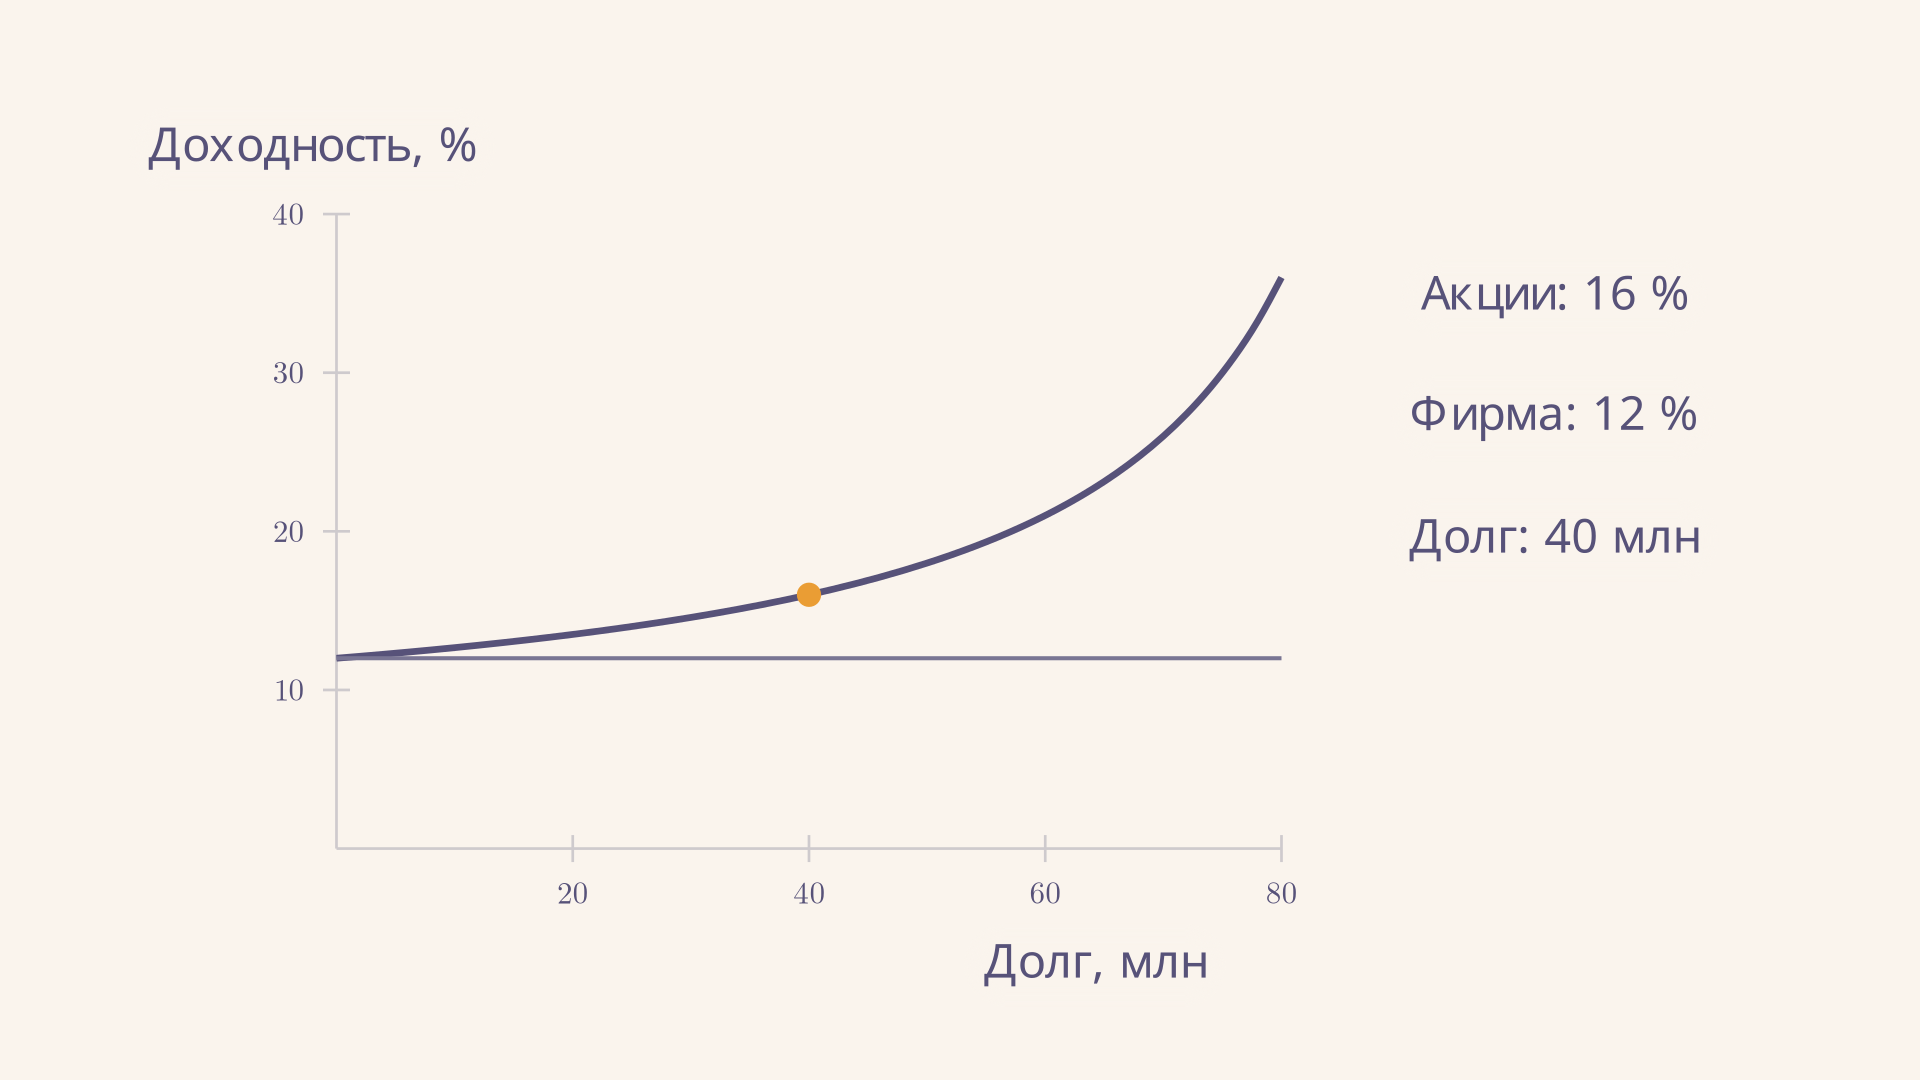
Дешёвый долг получил вес 40 %, но требуемая доходность оставшихся акций выросла. В этом примере эффекты точно компенсируют друг друга. Если сдвинуть ползунок до нуля, доходность акций совпадёт с 12 %; при увеличении долга она поднимется. Это демонстрация модели, а не прогноз цены конкретной компании. Подробнее о весах и ставках рассказывает статья о средневзвешенной стоимости капитала.
Как появляется налоговый щит
В поправке 1963 года авторы отдельно рассмотрели корпоративный налог. Проценты по долгу в упрощённой модели уменьшают налогооблагаемую прибыль. Поэтому появляется налоговый щит: экономия налога на процентных выплатах. В стандартном случае постоянного бессрочного долга , постоянной ставки корпоративного налога , полной возможности использовать вычет и равенства риска щита риску долга его приведённая стоимость равна :
Пусть стоимость фирмы без долга уже оценена с учётом корпоративного налога и составляет 100 млн, долг постоянен и равен 40 млн, ставка налога - 20 %. Тогда приведённая стоимость щита составляет млн, а стоимость фирмы с долгом - 108 млн. При ставке долга 6 % ежегодный процент равен 2,4 млн, а ежегодная налоговая экономия - 0,48 млн. Дисконтируя бессрочную экономию по 6 %, получаем те же 8 млн.
Это отдельный сценарий, а не продолжение расчёта без налогов с неизменной стоимостью 100 млн. Если прибыли для вычета недостаточно, долг меняется или налоговые правила ограничивают вычет, равенство может не действовать. Налоги инвесторов и издержки затруднений также способны изменить результат; налоговый выигрыш сам по себе не доказывает, что нужно финансироваться только долгом.
Срок долга принципиален для расчёта: годовая налоговая экономия - поток за один год, а восемь миллионов - стоимость потока экономии за всё предполагаемое бессрочное будущее. Их нельзя складывать как величины одного периода. Если долг будет погашен через несколько лет, нужно прогнозировать щит по годам и дисконтировать каждый поток по ставке, соответствующей его риску. Ограниченная прибыль может сделать фактически используемый щит меньше теоретического.
Где модель помогает на практике
Теория служит контрольным вопросом: какое именно несовершенство рынка создаёт или уничтожает стоимость при изменении долга? Возможные ответы включают налоговый щит, расходы на финансовые затруднения, конфликты интересов и различия в информации. Нужно оценивать их для конкретной фирмы, а не считать каждую заимствованную сумму бесплатным источником стоимости.
При разборе задачи сначала отделяют инвестиционное решение от финансирования, затем выписывают ставки, рыночные стоимости и налоговый режим. Если сравнивают компании, важно проверить сопоставимость операционных рисков. Анализ источников формирования капитала помогает изучить состав финансирования, но балансовые доли и рыночные веса в формуле могут различаться.
Изменение долга способно также повлиять на наблюдаемую рентабельность собственного капитала. Модель Дюпона раскладывает ROE на факторы, однако бухгалтерская рентабельность за период не равна автоматически требуемой рыночной доходности . Эти показатели отвечают на разные вопросы.
Частые ошибки
- Считать долг всегда бесполезным. Нейтральность выведена при определённых допущениях; налоги и другие особенности могут изменить стоимость.
- Сравнивать фирмы с разными активами. Теорема держит операционные потоки и риск активов постоянными.
- Подставлять балансовые значения без оговорки. В формулах для стоимости и весов используются рыночные оценки требований.
- Принимать за обещанную доходность. Это требование инвесторов с учётом риска, а фактический результат может отличаться.
- Применять к любому долгу. Формула зависит от срока, риска и возможности использовать налоговый вычет.
FAQ
Какая структура капитала оптимальна по модели без налогов?
При её предпосылках все допустимые сочетания дают одну стоимость фирмы. Уникальной оптимальной доли долга модель не определяет.
Почему стоимость акций уменьшается при выпуске долга?
Если компания занимает деньги и выкупает на них акции, часть требований к тем же активам переходит кредиторам. При стоимости фирмы 100 млн и долге 40 млн оставшиеся акции стоят 60 млн.
Всегда ли налоговый щит равен ставке налога, умноженной на долг?
Нет. Это результат конкретной модели постоянного бессрочного долга и используемого вычета. При других условиях необходимо оценить ожидаемые налоговые выгоды и их риск отдельно.
Коротко
Без налогов и рыночных трений структура капитала не меняет стоимость фиксированных активов: долг перераспределяет риск и повышает требуемую доходность оставшегося собственного капитала. Налоговый щит может добавить стоимость при выполнении своих допущений. Практическая польза теории - понять, какие реальные условия нарушают нейтральность и насколько они существенны.
Читайте также

Анализ источников формирования капитала: пример
Как анализировать источники формирования капитала по балансу: состав собственного капитала и обязательств, расчёт долей и динамики, пример и ограничения выводов.
WACC: средневзвешенная стоимость капитала компании
WACC - средневзвешенная стоимость капитала: формула расчёта, веса источников, связь с CAPM, влияние налогового щита долга и частые ошибки при оценке инвестиций.

ABC-анализ запасов: расчёт и пример
ABC-анализ запасов по стоимости годового расхода: формулы, пример с накопленными долями, правило границ групп A, B и C и применение результатов на складе.
Абсолютное преимущество Смита: пример и расчёт
Абсолютное преимущество Смита простыми словами: как сравнить затраты труда, рассчитать выигрыш от специализации и отличить его от сравнительного преимущества Рикардо.

Аддитивная факторная модель: формула и пример расчёта
Аддитивная факторная модель в экономике: как разложить показатель на слагаемые, рассчитать вклад каждого изменения и проверить результат на примере прибыли.
Аналитическое выравнивание ряда по прямой: пример
Как выровнять динамический ряд по прямой методом наименьших квадратов: кодировка времени, расчёт коэффициентов, таблица уровней, проверка остатков и пример прогноза на следующий период.