Стохастическое дифференциальное уравнение: пример
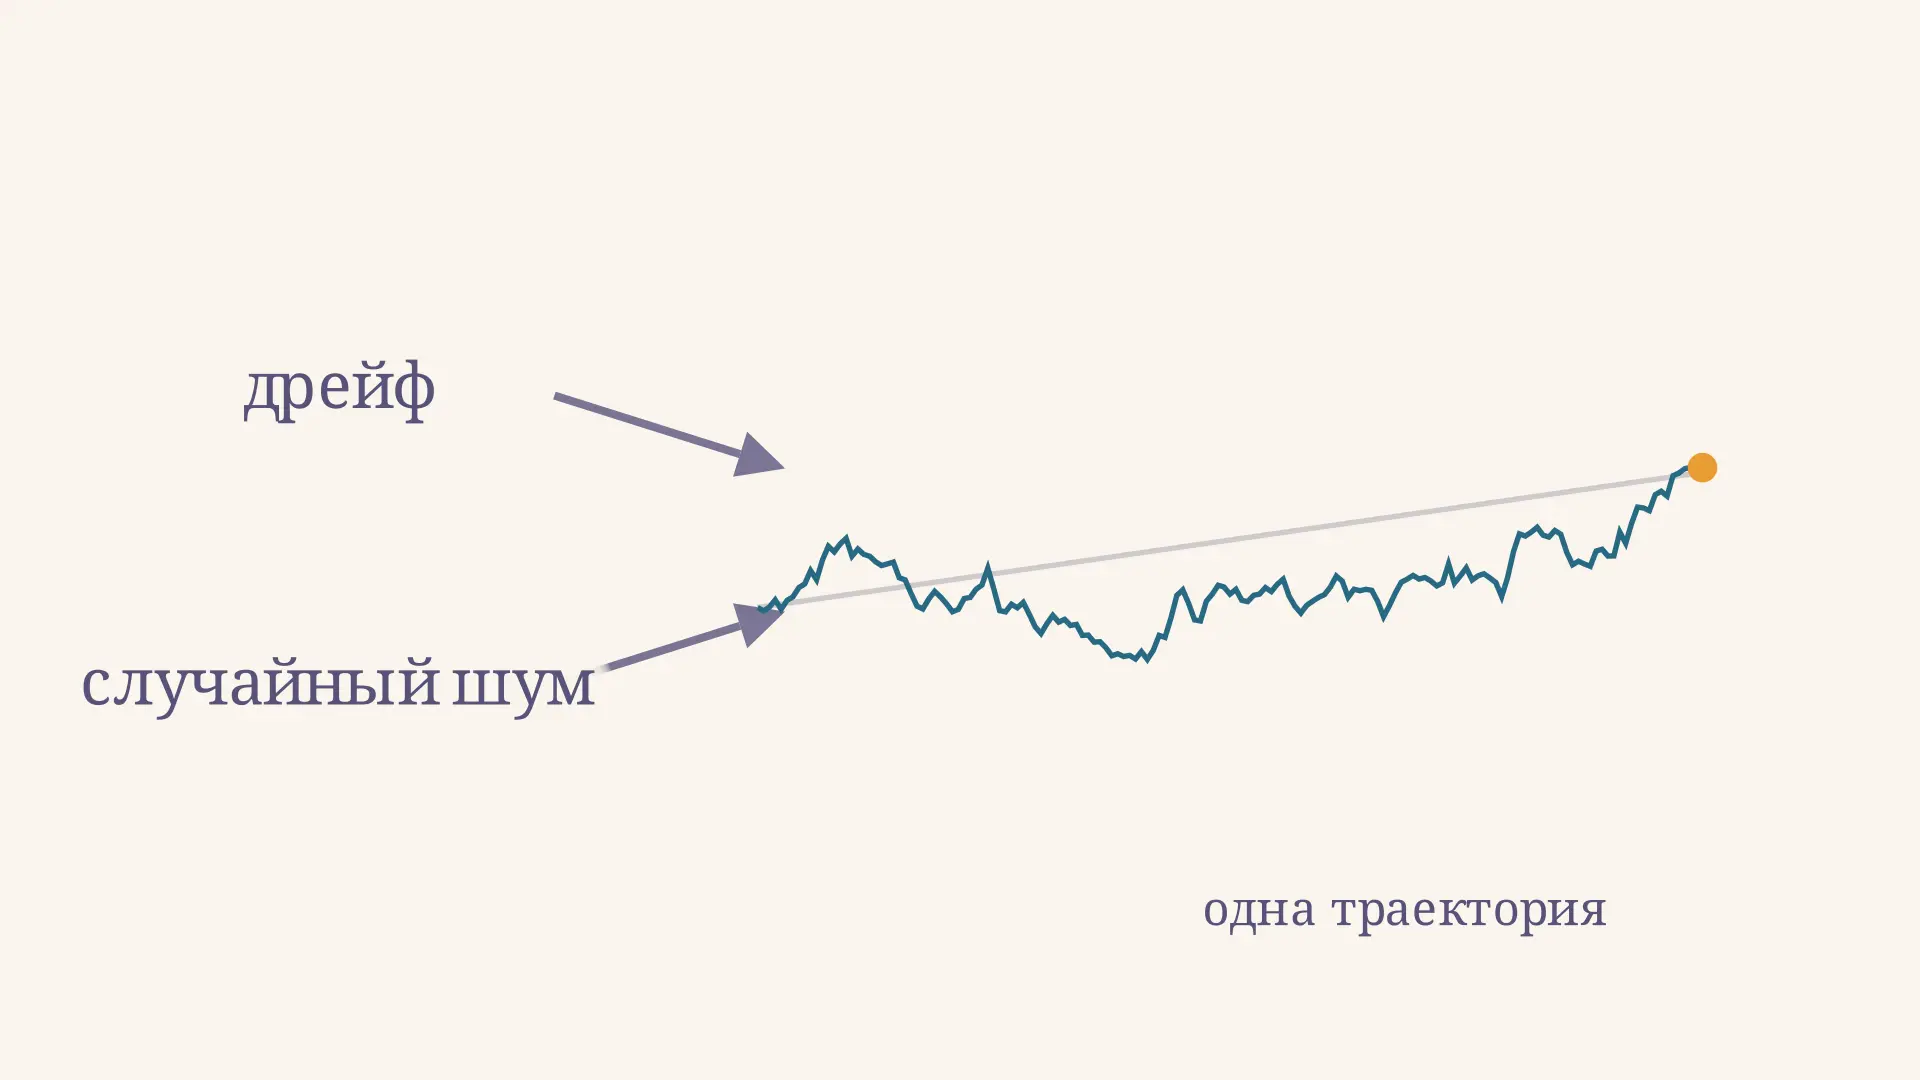
Стохастическое дифференциальное уравнение (СДУ) описывает величину, которая меняется под действием закономерной составляющей и случайных возмущений. Его решение - случайный процесс: при одном и том же начальном условии возможны разные траектории. Например, модель движения частицы в жидкости может учитывать направленное перемещение и беспорядочные столкновения. Ниже разберём смысл записи, формулу Ито и расчёт простого примера. Сначала измените дрейф и силу шума в калькуляторе: он покажет среднее и разброс для модели с постоянными коэффициентами.
Как устроено стохастическое уравнение
В одномерном случае уравнение Ито часто записывают так:
Здесь - искомый процесс, - коэффициент дрейфа, - коэффициент диффузии, а - стандартное броуновское движение, начинающееся с нуля. Дрейф задаёт локальный направленный вклад; коэффициент диффузии определяет масштаб случайного вклада. Их значения могут зависеть от времени и текущего состояния. Начальное условие задаёт, откуда процесс стартует, но само по себе не выбирает будущую реализацию шума.
В обычном дифференциальном уравнении с заданными коэффициентами и начальным условием при подходящих условиях получается одна функция времени. В СДУ ответом служит семейство случайных значений , согласованных между собой во времени. Удобно различать одну реализацию, то есть траекторию, и распределение всех возможных значений в заданный момент. Обычные системы дифференциальных уравнений дают полезную отправную точку, но случайный интеграл требует дополнительных правил.
Обратный ход точки нужен для повторения ролика: он не означает, что сам процесс обязательно возвращается в исходное состояние. Изгибы синей линии относятся к одной искусственно сгенерированной реализации, а не к прогнозу реальной частицы.
Что означает броуновский шум
Стандартное броуновское движение имеет непрерывные траектории, независимые приращения и . За интервал длины приращение распределено нормально:
Его среднее равно нулю, дисперсия равна , а стандартное отклонение - . При уменьшении шага случайный вклад обычно имеет порядок , тогда как вклад дрейфа - порядок . Поэтому нельзя считать обычным малым приращением гладкой функции и просто заменить его на производную по времени: траектории броуновского движения почти наверное нигде не дифференцируемы.
Знак влияет на направление связи с выбранным броуновским движением; при постоянном отрицательном распределение решения зависит от . Нулевой коэффициент в заданной области убирает случайный член. Это не означает, что любая сложная модель без явного обязательно детерминирована: случайность может присутствовать и в начальном условии.
Интегральная форма и смысл Ито
Дифференциальная запись - сокращение для интегрального равенства:
Первый интеграл обычный по времени, второй - стохастический интеграл Ито. Для его построения на маленьких отрезках берут значение подынтегрального процесса в начале каждого отрезка, умножают на соответствующее приращение и переходят к пределу при подходящих условиях. Значение в начале шага зависит от доступной к этому времени информации, а не от будущего приращения. Именно этот выбор отличает интерпретацию Ито от некоторых других соглашений.
Такое соглашение существенно при коэффициенте, зависящем от состояния. Например, интеграл от по в смысле Ито равен , а обычная формула для гладкой функции подсказала бы только . Разность возникает из квадратичной вариации броуновского движения. Построение интеграла через суммы подробно изложено в конспекте Нью-Йоркского университета.
Пример с постоянным дрейфом и шумом
Пусть начальное значение равно нулю и заданы постоянные коэффициенты:
Интегрирование даёт точное решение . Следовательно, в момент оно имеет нормальное распределение с параметрами
В частности, при среднее равно , дисперсия - , стандартное отклонение - . Интервал среднего плюс-минус одно стандартное отклонение равен . Для нормального распределения он содержит примерно 68,3 % вероятности в этот фиксированный момент. Это не коридор, внутри которого траектория обязана оставаться всё время: событие о всей траектории отличается от события в одной точке времени.
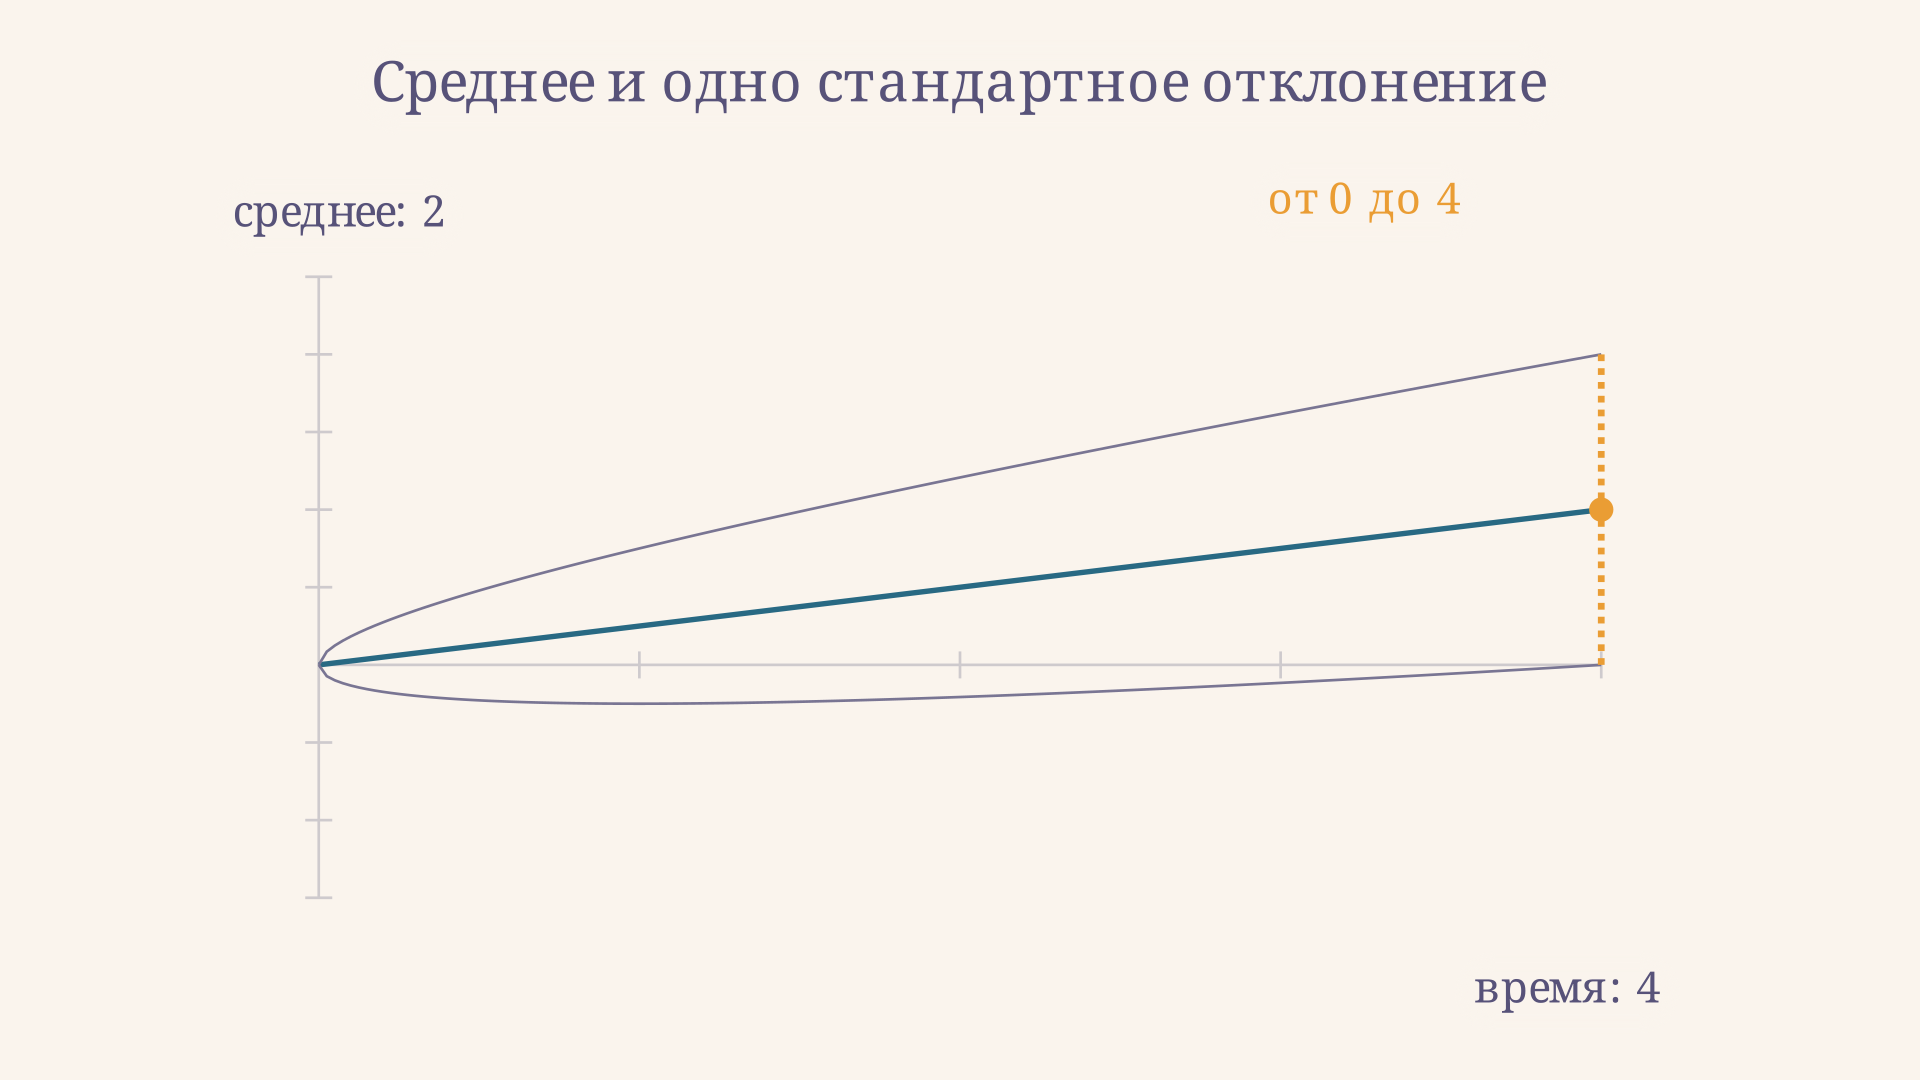
Для общих постоянных и при решение имеет вид . Поэтому , а . Именно эти формулы использует калькулятор: смена наклоняет среднюю линию, а увеличение расширяет интервал. При обе границы совпадают со средним. Подробнее о свойствах распределения можно прочитать в статье о нормальном законе распределения.
Результат в отдельной точке времени можно использовать для вероятностного вопроса. Например, при тех же параметрах вероятность того, что лежит между нулём и четырьмя, находится стандартизацией: вычитаем среднее и делим на стандартное отклонение . Границы превращаются в и для стандартного нормального распределения. После этого вероятность берут из таблицы или функции распределения. В другой момент нужно заново вычислить среднее и разброс: подставлять значения для ко всему графику нельзя.
Если коэффициенты имеют физический смысл, единицы также должны согласовываться. При измерении времени в секундах и положения в метрах дрейф в этой модели измеряется в метрах в секунду, а коэффициент шума - в метрах на квадратный корень из секунды. Действительно, приращение масштабируется как квадратный корень из времени. Это помогает обнаружить ошибку в постановке ещё до вычисления траекторий. Значения на рисунке условные и не являются результатом измерения.
Формула Ито: производная с поправкой
Для гладкой функции и процесса формула Ито имеет вид
Производные вычисляются в точке . Дополнительное слагаемое связано с тем, что сумма квадратов броуновских приращений при измельчении разбиения стремится к длине интервала. Удобное формальное правило для запоминания - ; это не обычное алгебраическое равенство отдельных бесконечно малых, а сокращение для результата о квадратичной вариации. Вывод и точные условия обсуждаются в лекции Courant Institute.
Для проверки положим . Тогда , , и
Если , получаем . Интегрирование возвращает приведённую выше формулу интеграла. При поправка исчезает и остаётся обычное правило цепочки.
Как считать, когда точного решения нет
Для численного приближения часто используют схему Эйлера - Маруямы. Выбирают шаг , сетку и независимые стандартные нормальные величины . Затем последовательно вычисляют
Здесь моделирует приращение броуновского движения с дисперсией . Каждый новый набор даёт другую траекторию. Для сравнения двух шагов сетки важно согласовать шум: приращение на крупном отрезке получают суммированием приращений вложенных мелких отрезков. Иначе разница траекторий смешает численную ошибку и разные реализации случайности.
Практический порядок работы: выписать начальное условие и интерпретацию интеграла; проверить допустимость коэффициентов и нужные единицы; выбрать горизонт и шаг; сгенерировать приращения; повторить расчёт для многих траекторий, если нужны оценки распределения. Уменьшение шага помогает исследовать сходимость, но не гарантирует надёжного результата для произвольных нелинейных коэффициентов. Для существования, единственности и сходимости нужны дополнительные условия; например, типичные достаточные предположения включают условия Липшица и роста.
Другой вопрос - как меняется плотность вероятности сразу для ансамбля траекторий. Его рассматривает уравнение Фоккера - Планка. Частный пример СДУ с возвращением к среднему разобран отдельно как процесс Орнштейна - Уленбека.
При выборе модели важно также отделять параметры от наблюдений. Коэффициент шума не известен автоматически: в прикладной задаче его оценивают по данным или задают как допущение. Затем проверяют, насколько предположения о независимых нормальных приращениях подходят конкретному явлению. Даже точное решение выбранного уравнения не устраняет ошибку самой модели. Если данные содержат скачки или меняющуюся со временем интенсивность возмущений, простая модель с постоянными коэффициентами может оказаться недостаточной. Калькулятор полезен для изучения механизма, но для таких данных понадобится другая постановка.
Частые ошибки
- Считать решение единственной кривой. Одна реализация показывает лишь один возможный путь; среднее и распределение относятся к ансамблю.
- Подставлять вместо в шумовой шаг. Приращение броуновского движения должно иметь дисперсию .
- Применять обычное правило цепочки. Для нелинейной функции процесса Ито обычно нужна поправка со второй производной.
- Путать дисперсию и стандартное отклонение. В примере при это соответственно и .
- Считать интервал стандартного отклонения гарантированной границей. Нормальное распределение допускает значения за пределами интервала.
FAQ
Чем СДУ отличается от обычного уравнения с случайным параметром?
В СДУ случайные приращения поступают на протяжении всего времени. Случайный параметр, выбранный один раз в начале обычного уравнения, тоже создаёт ансамбль решений, но описывает иной источник неопределённости.
Всегда ли решение СДУ нормально распределено?
Нет. Нормальность в примере следует из линейной зависимости решения от при постоянных коэффициентах. Для нелинейных коэффициентов распределение может иметь совсем другую форму.
Зачем указывать Ито или Стратоновича?
Это разные определения стохастического интеграла. При зависящем от состояния коэффициенте шума одинаковая внешняя запись может задавать разные процессы; для перевода между соглашениями меняют дрейф.
Коротко
СДУ объединяет дрейф и случайные приращения, а его решение описывает процесс, а не одну заранее известную траекторию. В интерпретации Ито для функций процесса действует формула с поправкой на квадратичную вариацию. Простейшая модель позволяет точно увидеть, как среднее растёт пропорционально времени, а стандартное отклонение - пропорционально его квадратному корню.
Читайте также
Уравнения Чепмена-Колмогорова: как связаны переходы
Уравнения Чепмена-Колмогорова простыми словами: как из переходов за n и m шагов получить переход за n+m, дискретная и непрерывная формы, связь с матрицей и стационарным распределением.
Процесс Орнштейна-Уленбека: средневозвратная диффузия
Процесс Орнштейна-Уленбека: средневозвратная диффузия, её стохастическое уравнение, среднее и дисперсия, стационарное распределение, автокорреляция и связь с уравнением Ланжевена.
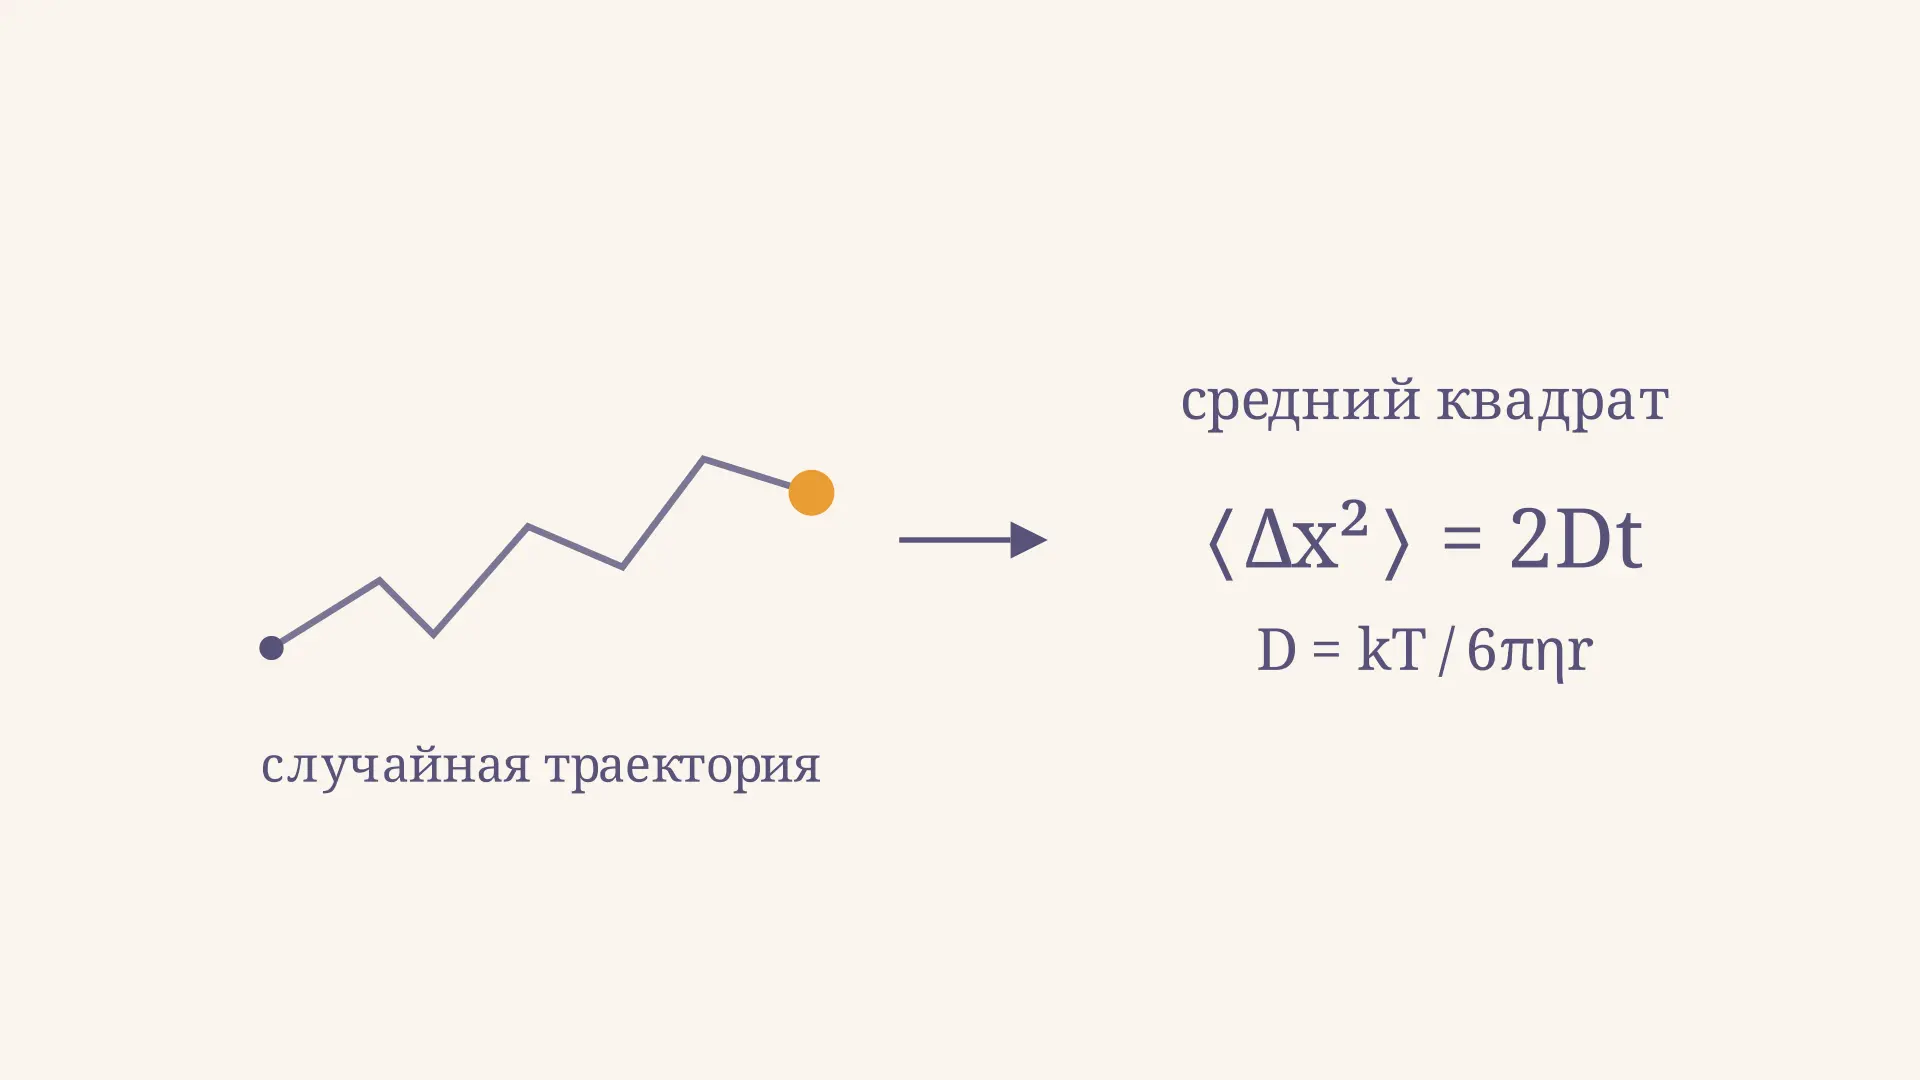
Уравнение Эйнштейна-Смолуховского: формула и пример
Уравнение Эйнштейна-Смолуховского связывает броуновское движение с диффузией. Разбираем формулы смещения и коэффициента диффузии, условия применимости и пример расчёта.
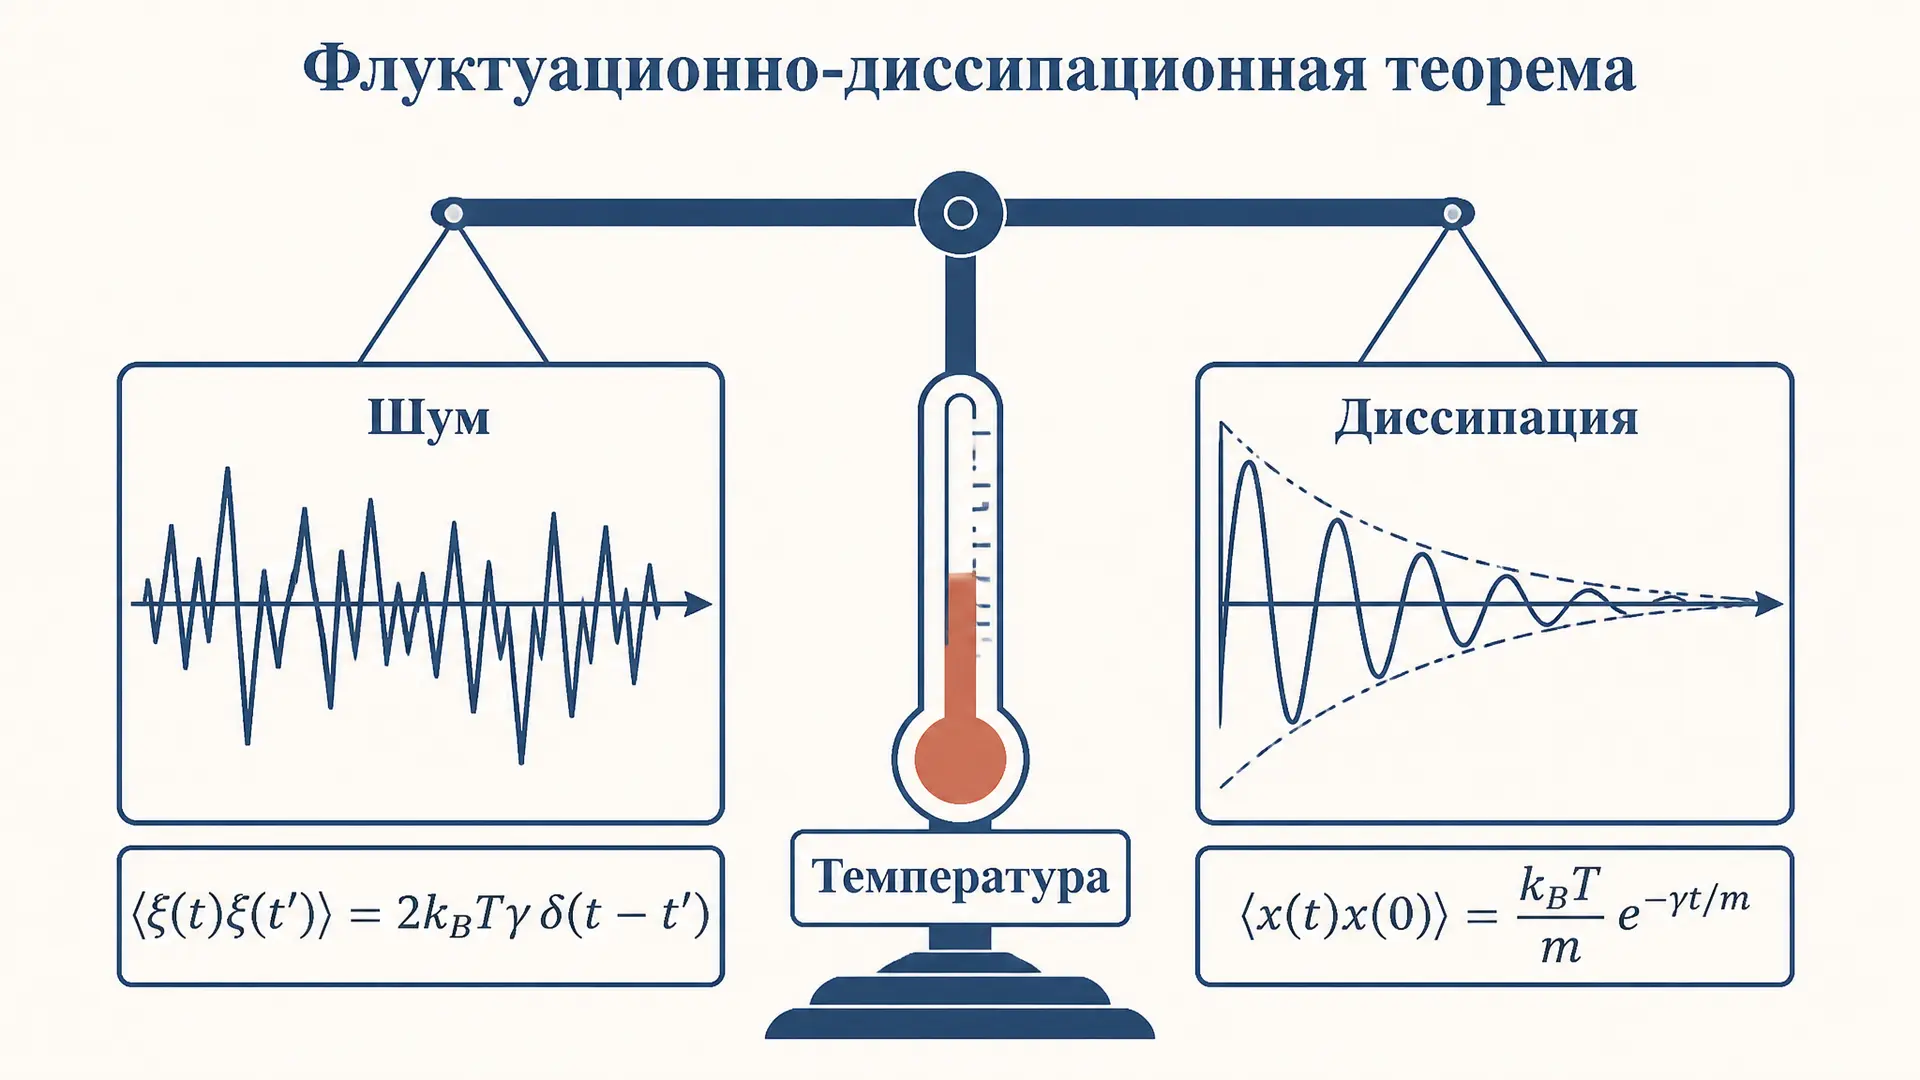
Флуктуационно-диссипационная теорема: связь шума и трения
Флуктуационно-диссипационная теорема простыми словами: как тепловые флуктуации связаны с диссипацией, вывод через спектр шума, формула Найквиста, броуновское движение и соотношение Эйнштейна.
Абсолютная и относительная погрешность числа
Абсолютная и относительная погрешность приближённого числа: формулы, расчёт в процентах, оценка при округлении и подробные примеры сравнения точности.
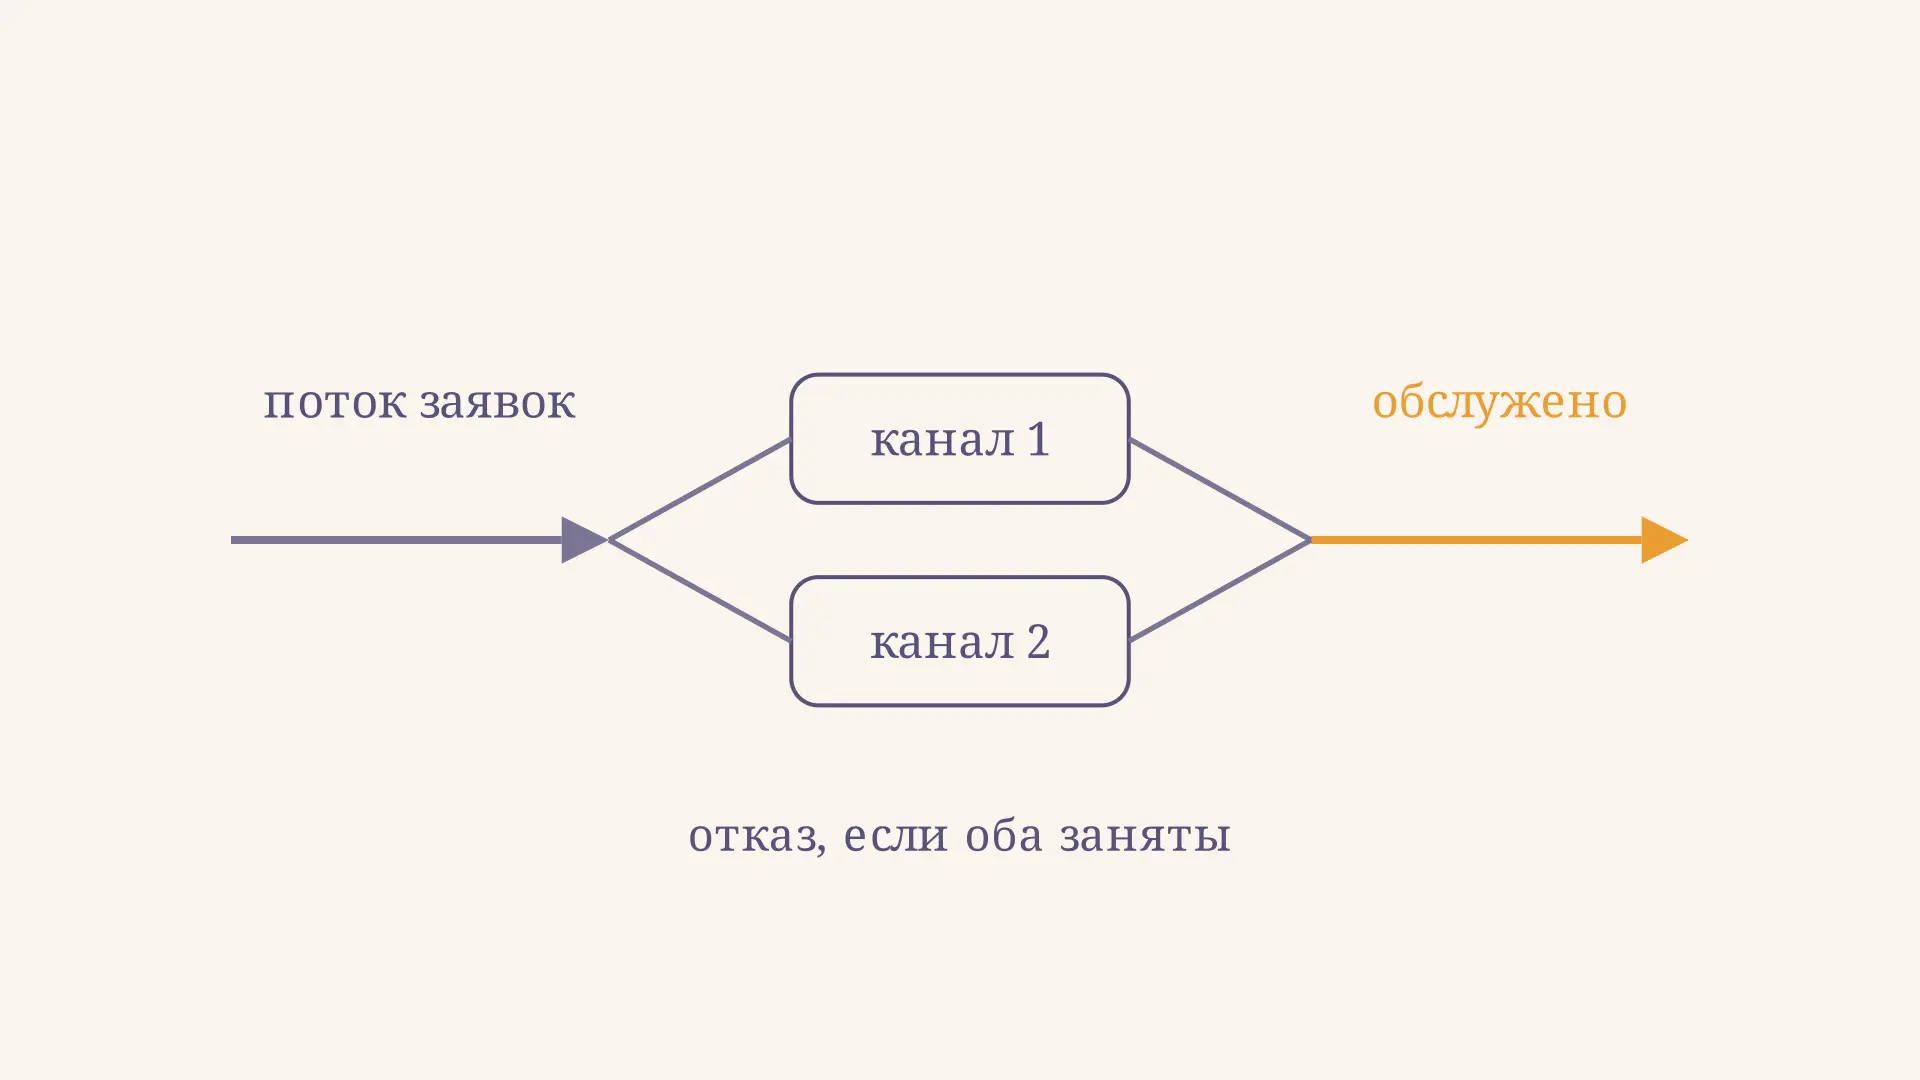
Абсолютная пропускная способность СМО: формула
Как найти абсолютную пропускную способность СМО через интенсивность потока и вероятность отказа: формула, пример расчёта и отличие от относительной способности.