Метод Монте-Карло: вычисление интеграла по точкам
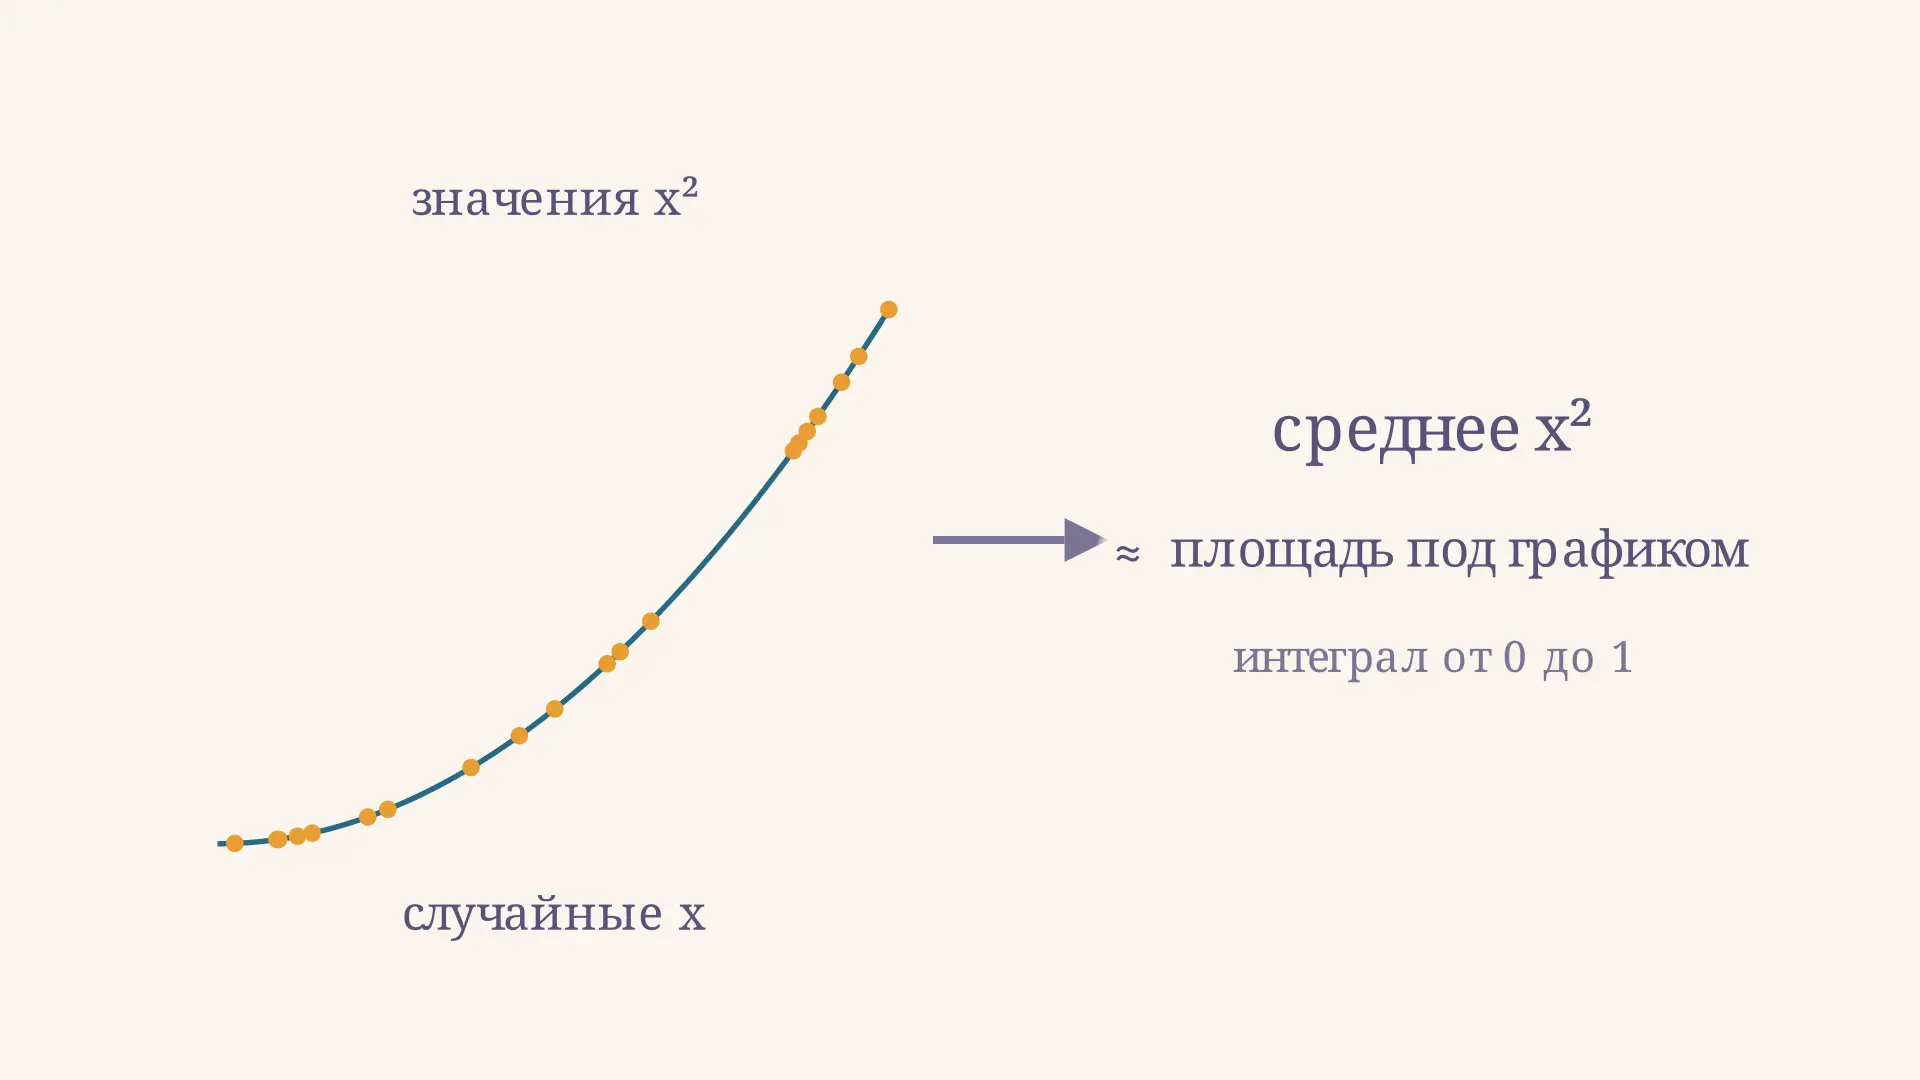
Метод Монте-Карло для вычисления интеграла заменяет суммирование по регулярной сетке усреднением значений функции в случайных точках. Например, для интеграла от нуля до единицы достаточно выбрать несколько чисел между 0 и 1, возвести каждое в квадрат и найти среднее. Результат приближённый: другая выборка даст другую оценку. Ниже разберём формулу, оценку погрешности и условия, при которых метод полезен. В калькуляторе можно менять число точек и наблюдать за накопленным средним.
Идея: интеграл как среднее значение
Пусть нужно найти , где . Если случайная величина равномерна на , её плотность равна . Поэтому математическое ожидание значения функции выражается через тот же интеграл:
Отсюда . Заменим неизвестное ожидание средним по независимым равномерным точкам :
Множитель обязателен: среднее значение функции само по себе ещё не равно интегралу на произвольном отрезке. При отрицательных значениях функции формула остаётся справедливой и даёт интеграл со знаком, а не сумму геометрических площадей.
Каждая точка даёт одно значение ; среднее может сначала как приблизиться к точному ответу, так и удалиться от него. Обратное движение в ролике лишь возвращает цикл к началу: это не новая независимая выборка и не этап вычисления.
Алгоритм по шагам
- Укажите функцию , границы , и число испытаний .
- Получите независимые равномерные числа от 0 до 1 и положите .
- Вычислите все , найдите их среднее и умножьте на длину отрезка.
- Оцените разброс значений и сообщите стандартную ошибку вместе с результатом.
Проверить вычисление вручную удобно на небольшой выборке: запишите каждую точку, значение функции в ней и текущую сумму. После последней строки разделите сумму на число точек и только затем умножьте на длину отрезка. Такой порядок особенно полезен при отладке, потому что позволяет отдельно проверить преобразование случайных чисел в координаты и само усреднение. Если верхняя граница меньше нижней, сначала поменяйте их местами и измените знак результата.
На компьютере обычно используют генератор псевдослучайных чисел. Его начальное состояние, или seed, позволяет воспроизвести расчёт. Одинаковый seed и одинаковый алгоритм порождают ту же последовательность; для исследования разброса повторные запуски должны использовать разные, достаточно независимые последовательности. Фиксация seed полезна для проверки программы, но не превращает одну оценку в точный ответ.
Пример: интеграл квадрата от нуля до единицы
Рассмотрим . Длина отрезка равна единице, поэтому оценка - просто среднее квадратов. Калькулятор и иллюстрации используют одну воспроизводимую учебную последовательность: начальное состояние 42, затем и . Это демонстрационный псевдослучайный генератор; выводы о вероятностной ошибке относятся к модели независимых равномерных точек.
Для первых 100 точек сумма квадратов составляет примерно , а оценка равна . Она выше точного ответа примерно на . Выборочная стандартная ошибка, рассчитанная ниже, равна примерно . При 1000 точках той же последовательности оценка становится примерно , при 4000 - ; это конкретная траектория, а не обещание монотонного улучшения.
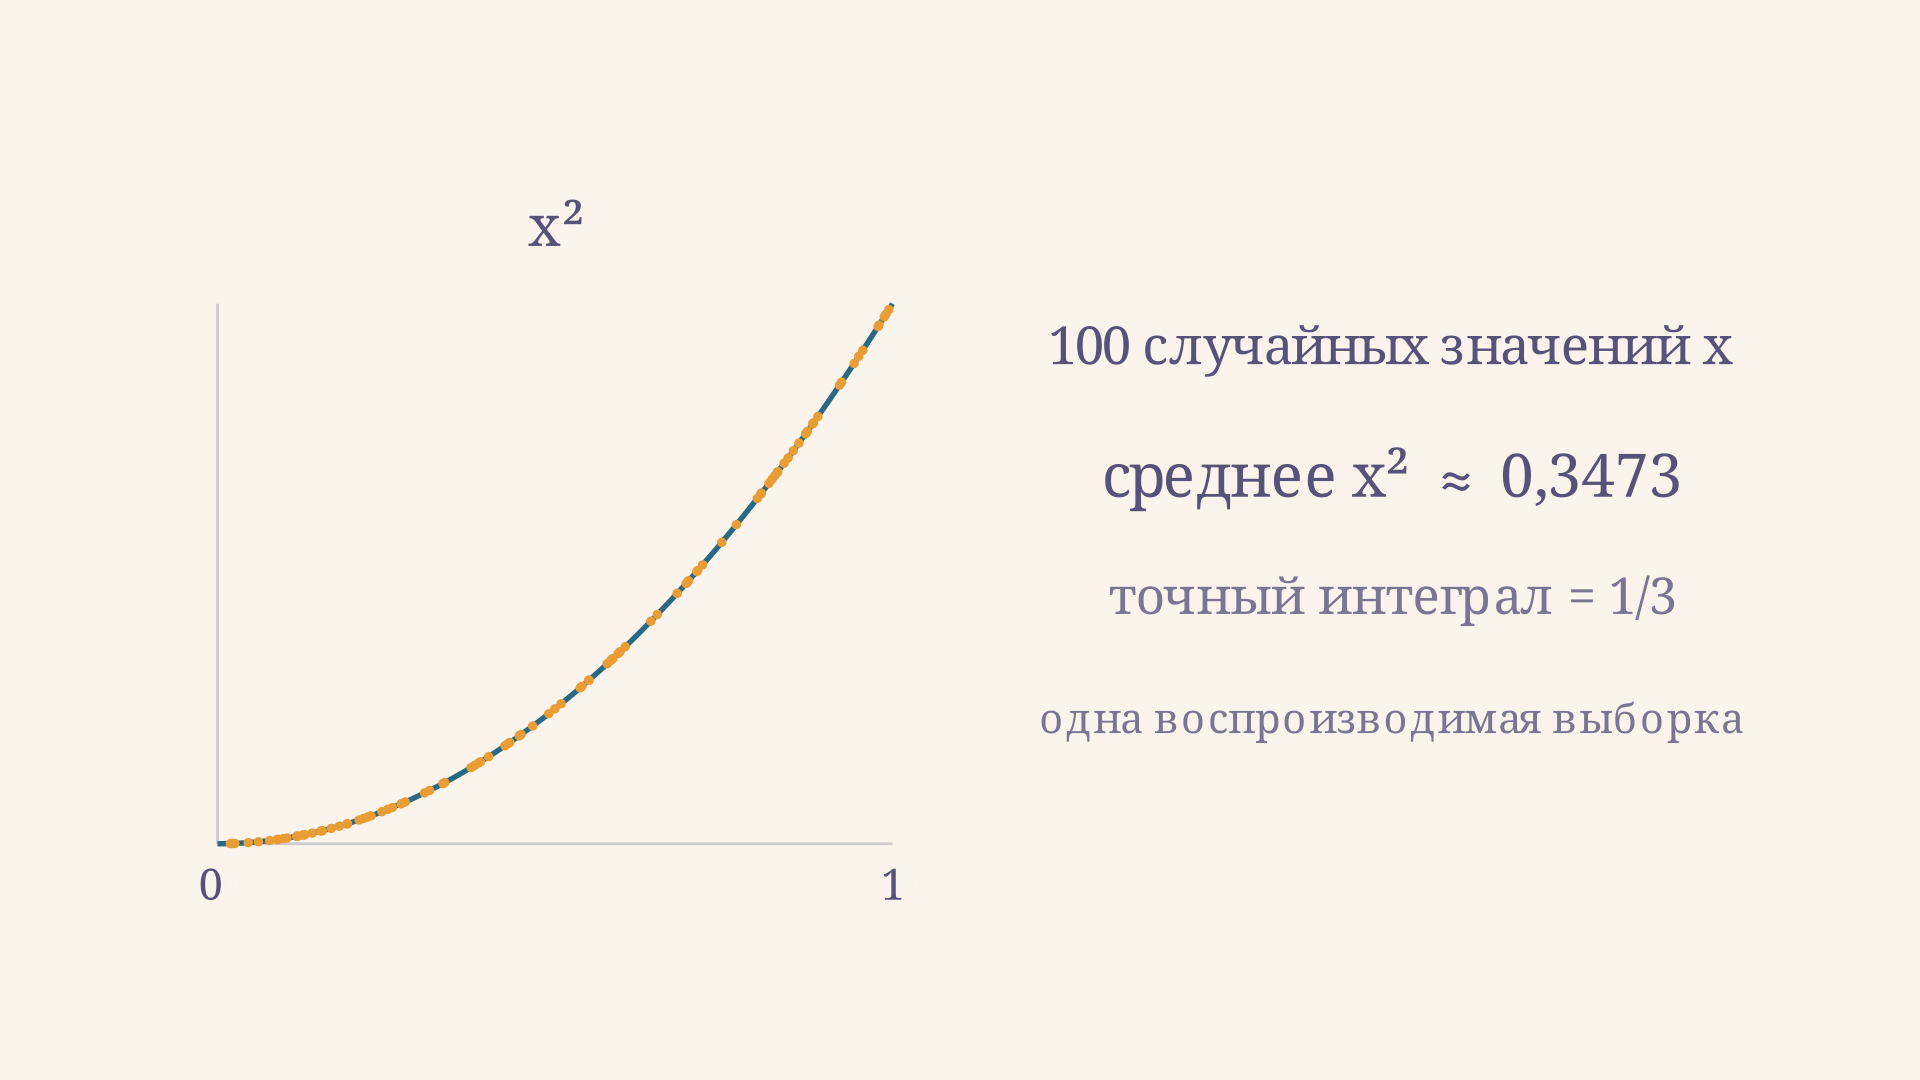
Точное значение здесь известно специально для проверки. В реальной задаче его обычно и ищут, поэтому истинную ошибку непосредственно вычислить нельзя. Вместо неё сообщают оценку неопределённости и проверяют устойчивость результата при повторениях.
Как оценить погрешность
Обозначим , а среднее этих значений - . При независимых одинаково распределённых точках с конечной дисперсией оценка несмещённая, а её стандартное отклонение равно
Неизвестную заменяют выборочным стандартным отклонением , где
Нужны как минимум две точки. Стандартная ошибка описывает типичный разброс оценок при повторных выборках, а не максимальное отклонение конкретного результата. При достаточно большой выборке и применимости нормального приближения интервал служит приближённым 95-процентным доверительным интервалом. Такой уровень относится к процедуре построения интервалов при многократном повторении; он не гарантирует попадания для конкретного запуска. Связь дисперсии среднего с размером выборки подробно изложена в курсе статистики университета Пенсильвании.
В примере со ста точками приближённый интервал получается от 0,2853 до 0,4092: к оценке 0,3473 прибавляют и отнимают примерно 0,0620. Точное значение попало внутрь, но это наблюдение не доказывает правильность каждого следующего интервала. Небольшая выборка может не обнаружить редкие большие значения функции, поэтому визуально узкий интервал сам по себе не заменяет проверку модели и генератора.
Поскольку ошибка убывает пропорционально , для её уменьшения примерно вдвое требуется вчетверо больше независимых точек; втрое - в девять раз. Это правило говорит о типичном масштабе ошибки при той же дисперсии, а не о точном изменении ошибки отдельного запуска. Общие идеи оценки приближений можно сопоставить с погрешностью приближений через дифференциал, хотя источники ошибок здесь различны.
Способ случайных попаданий
Для неотрицательной функции, ограниченной сверху числом , можно представить интеграл как площадь под графиком внутри прямоугольника ширины и высоты . Выбирайте независимые равномерные точки в прямоугольнике. Если из точек удовлетворяют , то
Например, для на достаточно взять : оценка равна доле попаданий под параболу. Этот способ нагляден, но использует лишь ответ «попала или нет». Усреднение самих высот функции обычно эффективнее для той же функции и тех же независимых равномерных : оно не добавляет случайность вертикальной координаты. Для функции с отрицательными значениями нужна другая конструкция, например отдельный учёт положительной и отрицательной частей.
Когда метод удобен и как улучшить оценку
Для гладкого одномерного интеграла часто выгоднее детерминированная квадратурная формула: она использует структуру функции и может достигать нужной точности быстрее. Зато Монте-Карло легко обобщается на область в нескольких измерениях: при равномерной выборке в ней интеграл оценивают как объём области , умноженный на среднее значений функции. При этом равномерную выборку в сложной области ещё нужно уметь получать, а объём - знать или оценивать отдельно.
В многомерном случае точка содержит несколько координат, а вместо длины отрезка появляется объём области. Например, в единичном квадрате он равен единице, поэтому среднее значений функции в случайных парах координат непосредственно оценивает двойной интеграл. Показатель степени в правиле корня при независимой выборке при этом не меняется, однако разброс значений функции и стоимость одного вычисления могут значительно возрасти. Поэтому одинаковое число точек не означает одинаковой точности для разных задач.
Если основной вклад сосредоточен в маленькой области, равномерные точки могут почти никогда туда не попадать. Выборка по важности меняет плотность и усредняет ; плотность должна быть положительной там, где вклад ненулевой, а соответствующие моменты должны существовать. Другой подход - разбить область на части и выбирать точки отдельно в каждой. Оба приёма требуют корректных весов: просто чаще выбирать удобные точки и усреднять нельзя.
Метод Метрополиса тоже связан со случайным выбором, но строит зависимую цепь для заданного распределения. Формула стандартной ошибки независимой выборки к такой цепи напрямую неприменима: автокорреляция меняет разброс среднего. Для некоторых специальных интегралов вместо случайного метода полезны аналитические преобразования, например теорема о вычетах или замена переменной.
На практике полезно сохранить функцию, границы, размер выборки, способ получения точек и начальное состояние генератора вместе с ответом. Тогда коллега сможет повторить расчёт и отличить изменение модели от обычного разброса между запусками. Независимые повторения помогают обнаружить нестабильность, но не исправляют систематическую ошибку в формуле или неверно заданную область интегрирования.
Частые ошибки
- Забывают длину отрезка. На множитель незаметен, но на результат надо умножить на .
- Считают стандартную ошибку гарантией. Истинное отклонение отдельной оценки может быть существенно больше неё.
- Полагают, что каждая новая точка улучшает ответ. Случайная траектория среднего может колебаться в обе стороны.
- Игнорируют зависимость или тяжёлые хвосты. При сильной зависимости или бесконечной дисперсии приведённая оценка ошибки может быть неверной.
- Путают попадания со средним высот. Это разные оценки, хотя обе при своих условиях направлены на один интеграл.
FAQ
Сколько точек нужно для заданной точности?
Если известна приблизительная стандартная ошибка , для её уменьшения до ориентируйтесь на четырёхкратное увеличение выборки. Для абсолютной цели сначала нужна предварительная оценка дисперсии; редкие важные области могут сделать её ненадёжной.
Можно ли использовать метод для отрицательной функции?
Да. Формула среднего применима к интегрируемой знакопеременной функции: отрицательные значения входят в сумму со своим знаком. Для геометрической площади нужна функция .
Почему при одинаковом числе точек ответы различаются?
Различаются сами выборки. При независимом повторении случайный разброс закономерен; фиксированный seed позволяет повторить конкретный результат, но не устраняет неопределённость метода.
Коротко
Равномерная выборка превращает интеграл в длину отрезка, умноженную на среднее значений функции. Результат следует сопровождать оценкой стандартной ошибки и помнить её условия: независимость точек и конечную дисперсию. Для контроля разумно повторять расчёт и сравнивать его с другими методами, если это возможно.
Читайте также
Численное интегрирование: метод прямоугольников
Численное интегрирование методом прямоугольников: левые, правые и средние суммы, подробный расчёт на примере, оценка погрешности и выбор шага разбиения для заданной точности.
Метод средних прямоугольников: формула и примеры
Метод средних прямоугольников для приближённого вычисления определённого интеграла: формула, шаг h, средние точки, оценка погрешности и пошаговый разбор с типичными ошибками студентов.
Погрешность метода трапеций: оценка остатка
Погрешность метода трапеций: оценка остаточного члена через вторую производную, порядок сходимости, мажорантная формула остатка, выбор шага интегрирования и апостериорный контроль по правилу Рунге.
Метод Симпсона: численное интегрирование
Метод Симпсона: квадратурная формула на параболе через три точки, составная формула, погрешность , сравнение с прямоугольниками и трапециями, правило 3/8.
Абсолютная и относительная погрешность числа
Абсолютная и относительная погрешность приближённого числа: формулы, расчёт в процентах, оценка при округлении и подробные примеры сравнения точности.
Формула Ньютона-Котеса: вывод, веса и пример
Формула Ньютона-Котеса связывает численное интегрирование с интерполяцией. Разбираем веса, правила трапеций и Симпсона, составные формулы и пример расчёта.