Точка Фишера: как сравнить инвестиционные проекты
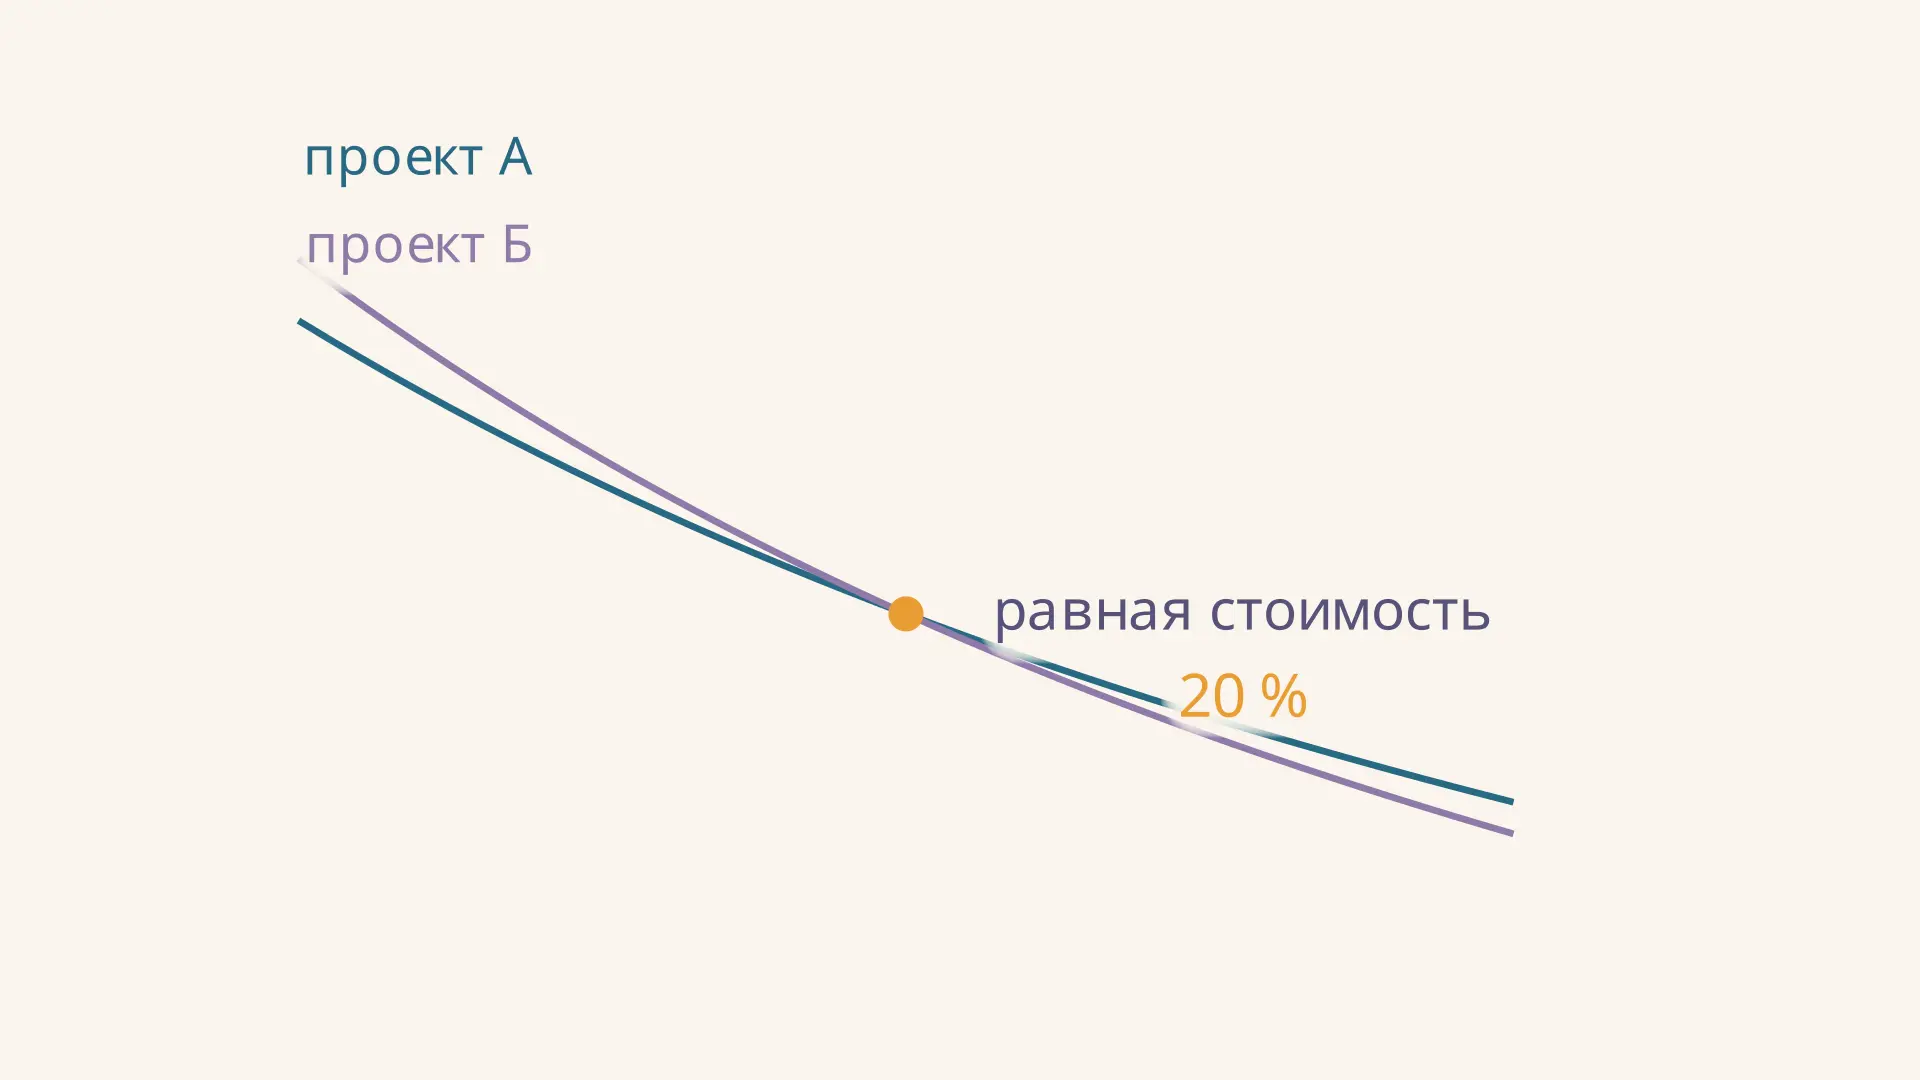
Точка Фишера - это точка пересечения графиков чистой приведённой стоимости двух инвестиционных проектов. Её горизонтальная координата показывает ставку дисконтирования, при которой проекты имеют одинаковый NPV. По разные стороны пересечения их порядок по NPV может измениться. Это полезно, когда проекты взаимоисключающие: например, на одном участке можно построить либо склад, либо производственный цех.
В калькуляторе ниже сравниваются два учебных проекта с одинаковыми вложениями, но разным распределением поступлений по годам. Меняйте ставку и смотрите, как меняется предпочтение. Денежные потоки выражены в тысячах рублей, поступления приходят в конце соответствующего года.
Что показывает пересечение профилей NPV
Чистая приведённая стоимость NPV складывает все денежные потоки проекта, приведённые к одному моменту времени. При разных ставках один и тот же набор потоков даёт разные значения NPV. График зависимости NPV от ставки называют профилем проекта; наложив два профиля, можно увидеть их пересечение.
В точке пересечения равны именно стоимости двух проектов, рассчитанные по одной ставке. Это не обязательно точка безубыточности и не обязательно ставка доходности каждого проекта. Общий NPV в ней может быть положительным, нулевым или отрицательным. При нескольких пересечениях порядок может меняться более одного раза, а касание профилей само по себе не гарантирует смены лидера.
Если ставка капитала фирмы лежит в области, где NPV проекта А выше, чем у Б, А создаёт большую приведённую стоимость при принятых допущениях. Но сравнение двух значений не заменяет проверки альтернативы ничего не делать: если оба NPV отрицательны, отказ от обоих может быть лучше. Это важная часть решения, а не свойство самой точки пересечения.
Формула ставки Фишера
Для проекта с потоком в конце периода и ставкой :
Поток начального момента обычно отрицателен и не дисконтируется. Точка пересечения удовлетворяет равенству . Перенесём одну часть в другую и получим уравнение:
Здесь - ставка Фишера, а - разностный денежный поток. Иными словами, ищем внутреннюю норму доходности не отдельного проекта, а разницы двух сопоставимых потоков. Смысл показателя IRR и способ его расчёта помогают понять эту процедуру, но обычные IRR проектов не равны автоматически ставке Фишера.
Вычитать Б из А или А из Б можно одинаково: смена знака у всех членов не меняет корни уравнения. Важно соблюдать выбранный порядок во всех периодах. Если сроки проектов различаются, отсутствующие потоки можно записать как нули; при этом нужно отдельно проверить сопоставимость горизонтов и последствий замены проекта.
Пример расчёта по годам
Предположим, что каждый проект требует 100 тыс. рублей сразу. Проект А приносит по 80 тыс. в конце первого и второго года; проект Б - 40 тыс. в первый год и 128 тыс. во второй.
| Момент | Проект А, тыс. руб. | Проект Б, тыс. руб. | Разница А − Б |
|---|---|---|---|
| Сейчас, | −100 | −100 | 0 |
| Конец года 1 | 80 | 40 | 40 |
| Конец года 2 | 80 | 128 | −48 |
Поставим разность потоков в уравнение равенства NPV:
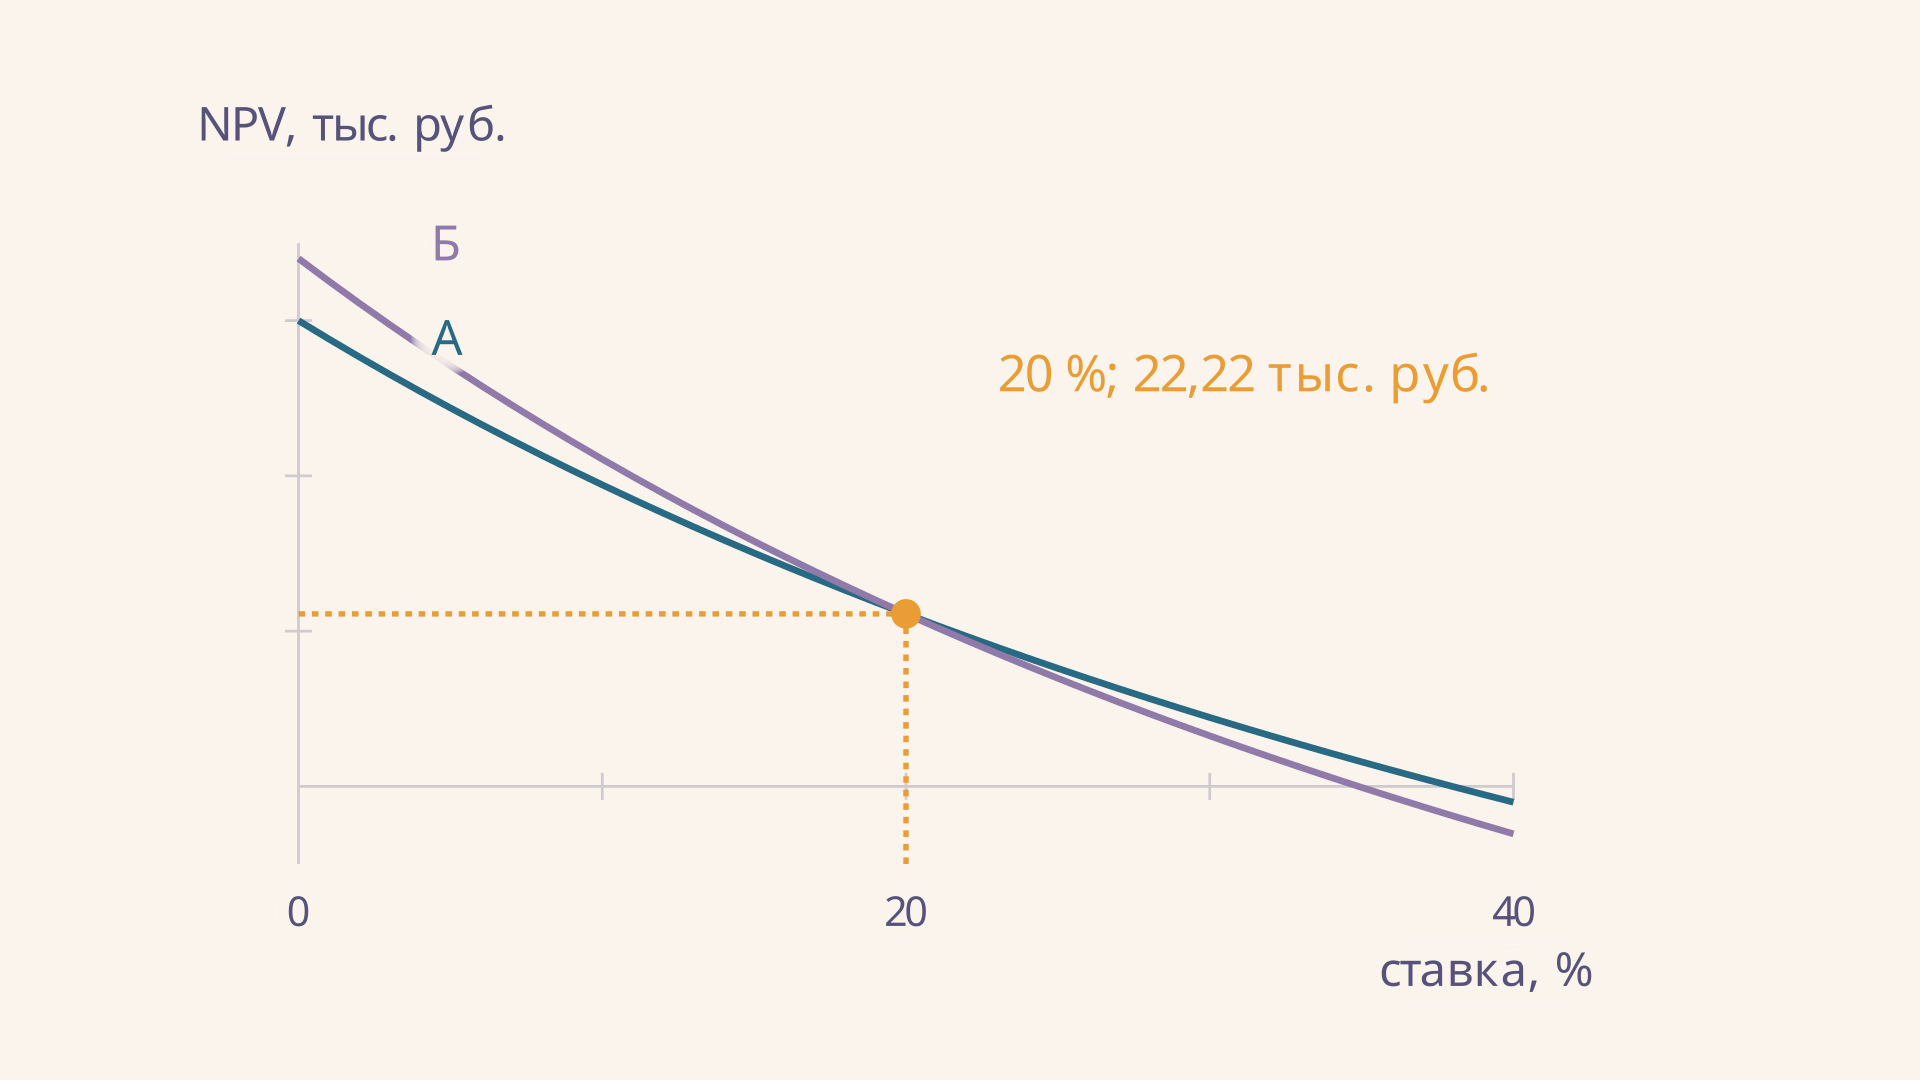
При умножаем обе части на : получаем . Отсюда , а ставка пересечения 20 % за год. В исходных уравнениях при этой ставке:
Единица обоих результатов - тыс. руб. Подстановка в оба исходных профиля подтверждает не только ставку, но и вертикальную координату точки. Одинаковые значения здесь положительны: при 20 % проекты равноценны по NPV и каждый даёт больше нуля в рамках модели.
Как меняется выбор при другой ставке
При 10 % NPV проекта А составляет примерно 38,84 тыс. руб., а проекта Б - 42,15 тыс. руб. Б предпочтительнее по NPV. При 30 % значения составляют примерно 8,88 и 6,51 тыс. руб. соответственно: теперь выше А. В обоих случаях значения положительны, поэтому выбор между ними не противоречит сравнению с нулевой альтернативой.
Причина смены порядка - сроки поступлений. У Б бо́льшая часть выгоды отложена на второй год, а увеличение ставки сильнее уменьшает текущую стоимость позднего платежа. У А бо́льшая доля поступлений приходит раньше. При нулевой ставке сумма будущих потоков Б больше; при достаточно высокой ставке преимущество позднего платежа слабеет.
Для практического решения берут не любую ставку с графика, а обоснованную требуемую доходность для потоков соответствующего риска и периода. Номинальные потоки следует сопоставлять с номинальной ставкой, реальные - с реальной. Связь инфляции и ставок рассмотрена отдельно в статье про эффект Фишера. Эта связь относится к другому вопросу: эффект Фишера сам по себе не вычисляет пересечение двух NPV.
Как проверить решение без графика
Удобно разбить проверку на три независимых шага. Сначала выпишите все платежи в одинаковых единицах и поставьте их строго под соответствующими годами. Вложения обозначьте отрицательными числами, чистые поступления - положительными. Не складывайте потоки разных лет до дисконтирования: их сегодняшняя ценность зависит от момента получения. Если проект требует дополнительных расходов в будущем, внесите их со знаком минус в соответствующий год.
Затем рассчитайте разность для каждого периода и найдите ставку, при которой её приведённая стоимость равна нулю. После этого вернитесь к двум исходным проектам. Их рассчитанные NPV должны совпасть с точностью округления. Для проверки направления выбора возьмите по одной ставке слева и справа от корня и сравните исходные значения. В нашем примере это 10 и 30 %, а не сами внутренние нормы доходности проектов.
Наконец, сопоставьте результат с условиями решения. Точка может находиться вне диапазона ставок, который рассматривает инвестор; тогда она описывает математическое пересечение, но может не влиять на выбор в этом диапазоне. Если предполагаемые потоки изменятся, графики и точку следует пересчитать. Само равенство в найденной точке не является прогнозом того, что будущие поступления действительно будут получены.
Когда ставка пересечения помогает, а когда нет
Точка особенно полезна для анализа чувствительности: она показывает границу, возле которой небольшая ошибка в ставке способна изменить выбор. Если обоснованный диапазон ставок целиком лежит по одну сторону пересечения, ранжирование в пределах этого диапазона устойчивее. Это не означает, что прогноз потоков или оценка риска надёжны: они тоже могут измениться.
Уравнение разностного потока иногда не имеет допустимого корня или имеет несколько. Несколько смен знака в последовательности разностей допускают несколько IRR; их нужно искать и проверять в выбранном экономически осмысленном диапазоне. Если разность потоков всюду равна нулю, профили совпадают при любой допустимой ставке, а единственной точки пересечения нет. Численный метод с одним начальным приближением не доказывает единственности найденного корня.
Сравнение также предполагает корректную постановку задачи: одинаковую валюту и моменты потоков, согласованный учёт налогов, остаточной стоимости и риска. Отдельный показатель MIRR использует ставки финансирования и реинвестирования, но не подменяет проверку NPV проектов. Для независимых проектов оба могут быть приняты при достаточных ресурсах; поиск победителя между ними тогда не заменяет отдельной оценки каждого. При разных сроках службы может потребоваться общий горизонт или другой обоснованный метод сопоставления, а не механический выбор по двум NPV.
Частые ошибки
- Приравнивать NPV каждого проекта к нулю. Так находят возможные IRR проектов, а не обязательно равенство их стоимостей.
- Вычитать только будущие поступления. Разница начальных вложений тоже входит в разностный поток, даже если в нашем примере она равна нулю.
- Считать 20 % универсальным порогом. Он получен только для указанных потоков; изменение сумм или сроков меняет результат.
- Выбирать больший NPV без проверки знака. При отрицательном NPV обоих проектов отказ может быть выгоднее.
- Предполагать единственное пересечение. Для нестандартных потоков проверяют все значимые корни и знак разницы между ними.
FAQ
Точка Фишера и ставка Фишера - одно и то же?
В строгом графическом смысле точка имеет две координаты: ставку и общий NPV. Ставка Фишера - её горизонтальная координата. В разговорной речи названия нередко употребляют как взаимозаменяемые, поэтому полезно уточнить, что именно требуется найти.
Всегда ли выше ставка означает преимущество проекта А?
Нет. Направление зависит от потоков. В нашем примере А выигрывает у Б при ставках выше 20 %, но другие проекты могут иметь противоположный порядок или несколько пересечений. Проверяйте разницу NPV в интересующем диапазоне.
Можно ли найти ставку в электронной таблице?
Да. Запишите разность потоков по периодам и примените функцию поиска внутренней нормы доходности либо численный подбор нуля NPV. Затем подставьте полученную ставку в оба исходных NPV и проверьте другие возможные корни. Для нерегулярных дат нужен расчёт с учётом реальных интервалов.
Коротко
Точка Фишера показывает равенство NPV двух проектов при одной ставке. Её находят как корень NPV разностного потока и проверяют подстановкой. В учебном примере ставка равна 20 %, общий NPV - около 22,22 тыс. руб.; при 10 % выше стоимость Б, при 30 % - А. Итоговый выбор делают по обоснованной ставке, проверяя также знак NPV, сравнимость проектов и возможность нескольких пересечений.
Читайте также
Метод чистой приведённой стоимости NPV: формула и расчёт
Метод чистой приведённой стоимости NPV: что показывает критерий, как дисконтировать денежные потоки, формула, пример расчёта, выбор ставки и частые ошибки.
Метод дисконтированных денежных потоков DCF: расчёт
Как работает метод дисконтированных денежных потоков DCF: формула, ставка дисконтирования, прогноз потоков, терминальная стоимость и типовые ошибки в оценке бизнеса и проектов.
Внутренняя норма доходности IRR: расчёт и применение
Внутренняя норма доходности IRR: формула расчёта, метод итераций, пример по шагам, связь с NPV, критерий принятия инвестиционного решения и частые ошибки.
Гиперболическое дисконтирование: формула и примеры
Гиперболическое дисконтирование объясняет, почему люди предпочитают меньшее сейчас большему потом. Формула V(t) = R/(1+kt), сравнение с экспоненциальным, preference reversal и задачи.
Модель Гордона: рост дивидендов и цена акции
Модель Гордона (Gordon Growth Model) оценивает справедливую стоимость акции через дивиденды с постоянным темпом роста. Формула, вывод, расчёт, ставка дисконтирования и ошибки.

ABC-анализ запасов: расчёт и пример
ABC-анализ запасов по стоимости годового расхода: формулы, пример с накопленными долями, правило границ групп A, B и C и применение результатов на складе.