Теорема Бернулли и закон больших чисел
Честная монета может дать семь орлов в десяти бросках, хотя вероятность орла в каждом из них равна половине. Если повторять опыт всё дольше, должна ли доля орлов стать ровно 50 %? Теорема Бернулли даёт более осторожный и полезный ответ: при большом числе независимых испытаний заметное отклонение частоты от вероятности становится маловероятным. Калькулятор показывает точную вероятность такого отклонения и позволяет менять условия опыта.
Условия и формулировка теоремы
Рассмотрим последовательность независимых испытаний с двумя исходами. Один исход назовём успехом; вероятность успеха одинакова при каждом испытании. После первых испытаний обозначим число успехов через , а их относительную частоту через . Для такой схемы Бернулли число успехов имеет биномиальное распределение.
Теорема Бернулли: для любого заранее выбранного
Равносильная запись использует противоположное событие:
Например, при и внутренняя полоса - это частоты строго между 0,4 и 0,6. Границы 0,4 и 0,6 относятся к событию отклонения не менее 0,1. Если выражать величины в процентах, ширина отклонения составляет десять процентных пунктов. Знак модуля учитывает уход как вверх, так и вниз.
Важно различать параметр и наблюдаемую частоту. Первый задаёт вероятность успеха в модели одного испытания. Вторая величина случайна: разные серии одинаковой длины дают разные значения. Теорема связывает эти величины при росте длины серии, но не превращает их в одно и то же число.
Что именно стремится к нулю
Представим много независимых серий по бросков. В каждой посчитаем долю орлов и отметим серии, в которых она отклонилась от половины хотя бы на 0,1. При увеличении вероятность попасть в такую группу стремится к нулю. Это утверждение называется сходимостью по вероятности: .
Точнее, для любого фиксированного положительного порога и любой сколь угодно малой положительной величины существует такое , что при всех вероятность отклонения не менее меньше . Порог выбирают до перехода к пределу и держат постоянным. Теорема сама по себе не отвечает на вопрос, как быстро может уменьшаться порог вместе с .
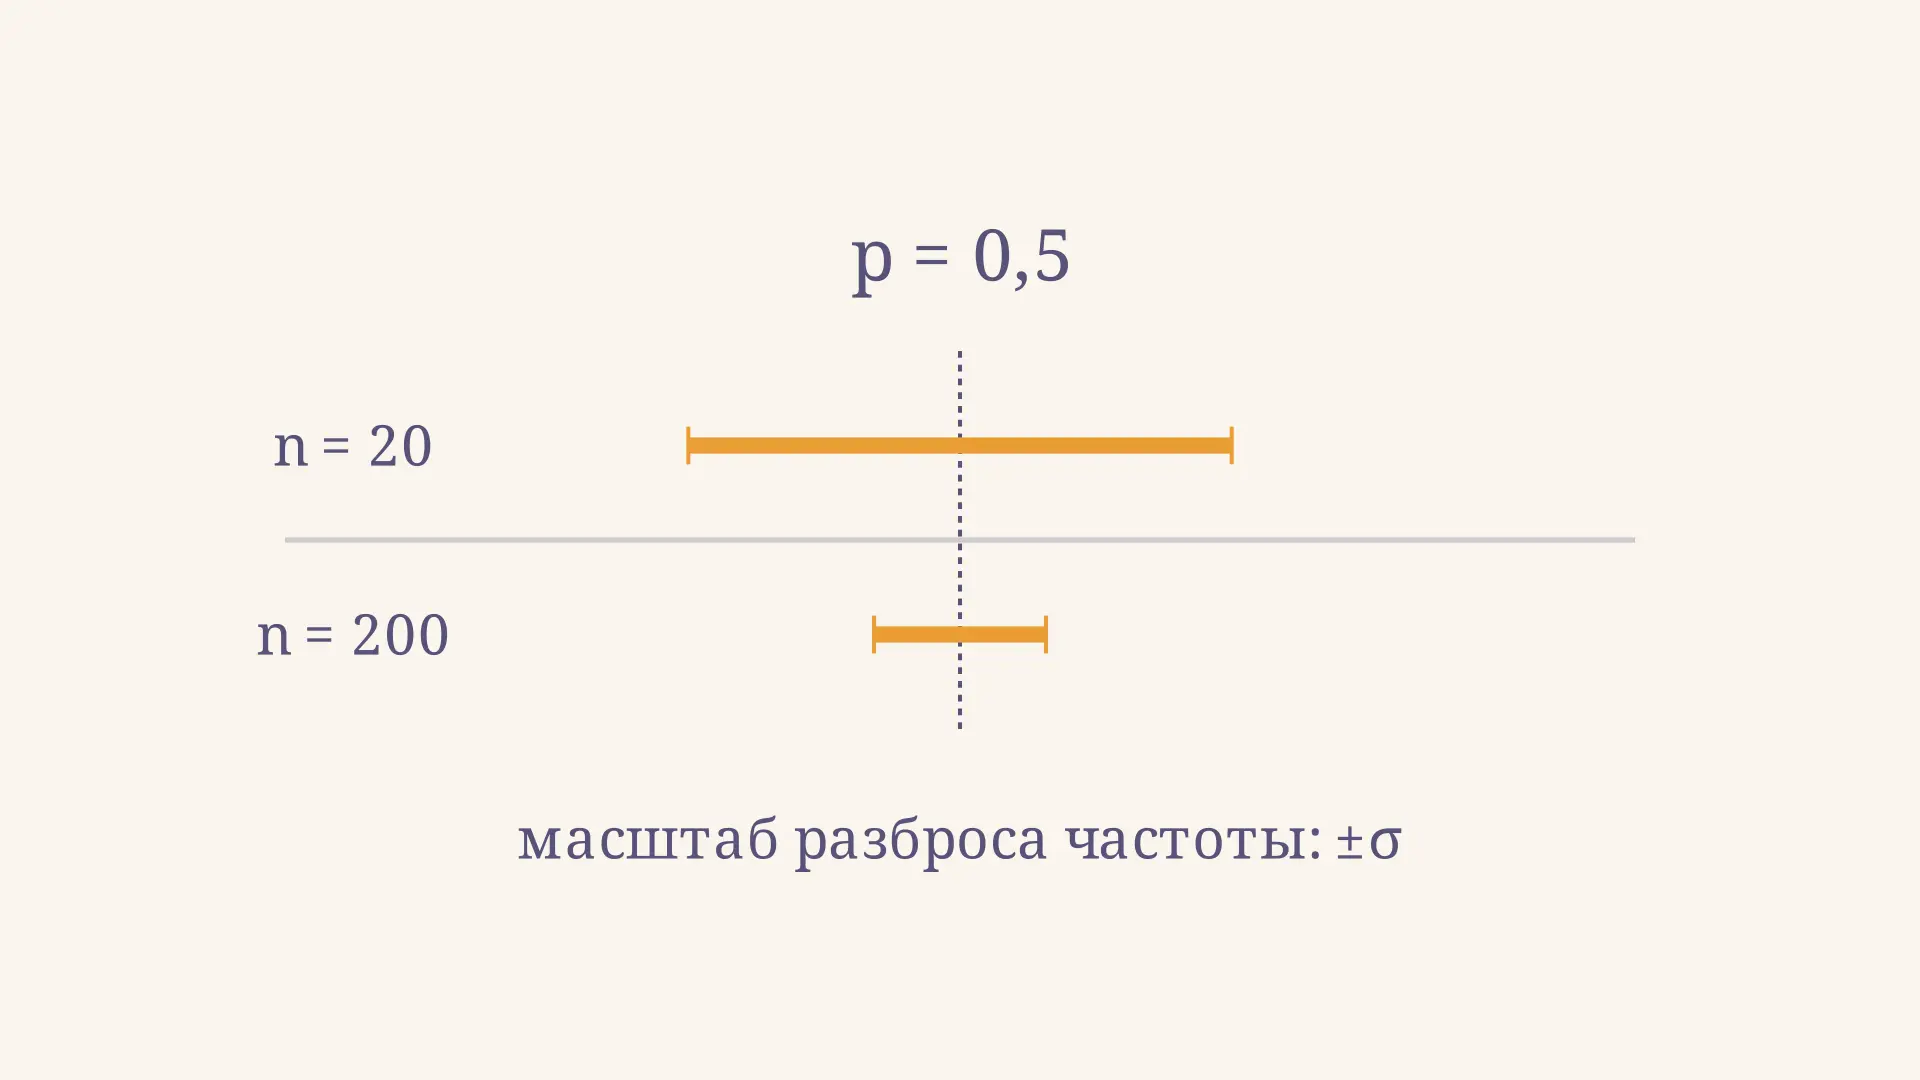
На видео изображён не путь одной конкретной монеты, а масштаб разброса распределения частоты. Золотой отрезок отложен на одно стандартное отклонение в каждую сторону от : он сужается при увеличении числа испытаний. Возврат параметра в конце нужен для повторения сравнения.
Этот отрезок не означает, что все результаты обязаны оказаться внутри него, и не является фиксированным доверительным интервалом. Он показывает масштаб , а не вероятность попадания. Например, серия из одних орлов возможна при любом конечном , хотя для честной монеты её вероятность равна .
Почему теорема верна
Введём индикатор : он равен единице при успехе в -м испытании и нулю при неудаче. Тогда , а частота - среднее этих индикаторов. Для каждого из них
По линейности математического ожидания . Независимость позволяет сложить дисперсии: . После деления на получаем
Последняя формула объясняет сужение отрезка на видео. При увеличении в четыре раза стандартное отклонение уменьшается вдвое. Само значение не меняется: частота в среднем остаётся равной , но её разброс вокруг этого значения становится меньше. Свойства числа успехов подробнее разобраны в статье про математическое ожидание биномиального распределения.
Применим к частоте неравенство Чебышёва:
При фиксированном правая часть стремится к нулю, а вероятность слева неотрицательна. Значит, она тоже стремится к нулю. Это доказательство связывает конкретную теорему об успехах и частотах с законом больших чисел для средних независимых величин. Оценка может быть больше единицы; тогда она остаётся верной, но ничего не добавляет к общему ограничению вероятности.
Пример: три длины серии бросков
Пусть монета честная, , а порог . При событие означает или . Оба граничных значения включены. Суммируем вероятности по биномиальной формуле:
Получается около 5,69 %. Для сравнения, оценка Чебышёва равна , то есть 25 %. Она гарантирует верхнюю границу, а не предсказывает точный процент. Точная вероятность требует полной модели распределения; оценка использует только дисперсию.
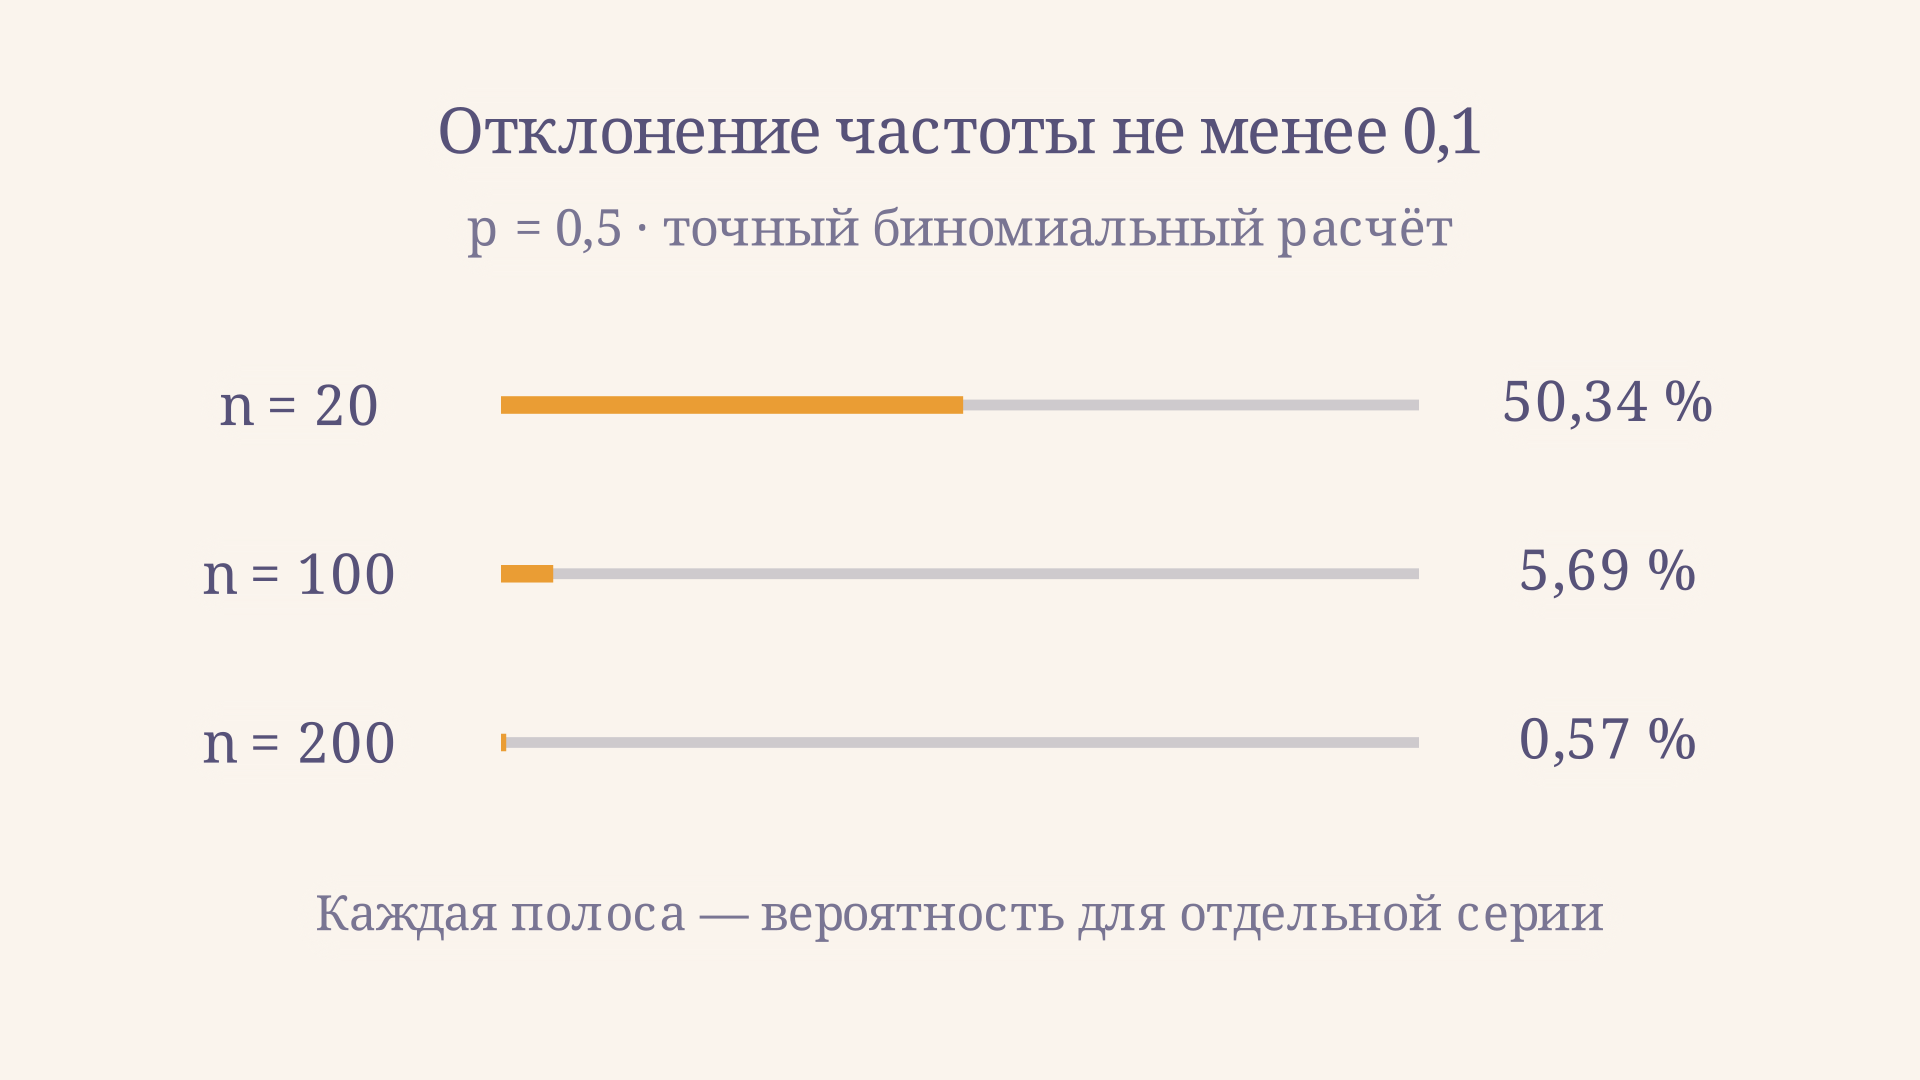
При тех же и точный расчёт даёт около 50,34 % для и 0,57 % для . Это вероятности для отдельных серий, а не доли одной заранее известной последовательности. График в калькуляторе показывает и промежуточные значения. Он может немного подниматься на отдельных шагах: допустимое число успехов целочисленно, и при изменении граница события скачком включает или исключает очередной исход. Пределу это не противоречит.
При сравнении серий полезно различать абсолютное и относительное число успехов. Для честной монеты ожидаемое число орлов равно : оно растёт вместе с . Стандартное отклонение числа орлов тоже растёт и равно , но после деления на масштаб отклонения частоты становится . Поэтому закон больших чисел не обещает, что разность между числом орлов и сама становится маленькой; он описывает эту разность относительно длины серии.
В калькуляторе можно выбрать другую вероятность успеха и сравнить графики при нескольких порогах. Меньший фиксированный порог обычно делает требование к точности строже: событие отклонения охватывает больше возможных результатов. При этом для доказательства важно сохранять выбранный порог неизменным, пока число испытаний растёт.
Где условия существенны
Независимость - свойство совместной модели, а не описание внешней непохожести опытов. Если вынуть из небольшой урны шар и не вернуть его, состав урны изменится; вероятность успеха следующего извлечения зависит от предыдущего результата. Для такой процедуры биномиальная формула и приведённое доказательство напрямую не подходят. Понятие зависимости и её проверка разобраны на примерах условной вероятности.
Рассмотрим более резкий пример. Один раз бросили монету и записали её результат как результат всех последующих «испытаний». Вероятность орла в каждой позиции равна 0,5, но исходы полностью зависимы. Частота всегда равна либо нулю, либо единице, поэтому при вероятность отклонения равна единице при любом . Одного совпадения индивидуальных вероятностей недостаточно для вывода теоремы.
Постоянство также нужно для этой формулировки. Если вероятность успеха меняется от опыта к опыту, могут работать другие версии закона больших чисел, но центр и условия следует устанавливать отдельно. Большой объём данных сам по себе не устраняет систематическую ошибку измерения или зависимость наблюдений.
Как читать результат в прикладной задаче
Пусть успехом считается обнаружение дефекта при проверке изделия. Прежде чем подставлять числа, нужно определить, что представляет собой одно испытание, сохраняется ли способ проверки и можно ли считать результаты независимыми. Если прибор постепенно разлаживается, вероятность обнаружения дефекта может меняться; если проверяют несколько изделий одной партии, общая причина брака способна связать результаты. Эти обстоятельства относятся к устройству эксперимента и не исчезают при увеличении числа проверок.
Когда модель подходит, результат удобно записать словами вместе с событием: «вероятность отклонения доли обнаружений от заданного на или больше не превышает вычисленную границу». Так сразу видно, какая именно случайная величина рассматривается и включено ли равенство. Если по наблюдаемой частоте нужно оценить неизвестное , возникает обратная статистическая задача: её нельзя решить простой подстановкой неизвестного параметра как будто он заранее известен.
Частые ошибки
- Требовать точного равенства . Теорема говорит о вероятности отклонения на любой фиксированный положительный порог, а не о точном совпадении.
- Ждать компенсации неудач. Независимый следующий бросок имеет ту же вероятность успеха независимо от предыдущих результатов.
- Считать оценку Чебышёва точной вероятностью. Она ограничивает вероятность сверху и может быть существенно больше неё.
- Считать сближение монотонным. Частота конкретной серии способна удалиться от после очередного испытания; точная вероятность тоже может колебаться при переходе от к .
- Игнорировать границы. Событие с включает равенство, а событие с его исключает; при конечном ответы могут различаться.
FAQ
Обязательно ли частота приблизится к в каждой последовательности? Нет. Сходимость по вероятности не утверждает этого для каждой возможной последовательности. Для независимых одинаково распределённых испытаний есть и более сильный закон больших чисел: сходимость почти наверное, допускающая исключительное множество вероятности ноль.
Как найти достаточное число испытаний для заданной гарантии? Если требуется, чтобы вероятность отклонения не менее не превышала , достаточно выбрать целое . Это достаточная оценка по Чебышёву, не обязательно наименьшее число по точному биномиальному расчёту.
Что происходит при или ? Каждое испытание даёт соответствующий исход с вероятностью один, дисперсия равна нулю, и частота совпадает с почти наверное для каждого фиксированного . Теорема остаётся верной.
Коротко
Теорема Бернулли утверждает: в последовательности независимых испытаний с постоянной вероятностью успеха частота сходится к по вероятности. Для любого фиксированного вероятность отклонения не менее стремится к нулю; оценка доказывает этот факт и даёт достаточную, хотя иногда грубую, количественную границу.
Читайте также
Состоятельная оценка параметра: определение и проверка
Состоятельная оценка параметра: строгое определение через сходимость по вероятности, разница со смещённостью, достаточные условия, закон больших чисел и примеры проверки оценок.
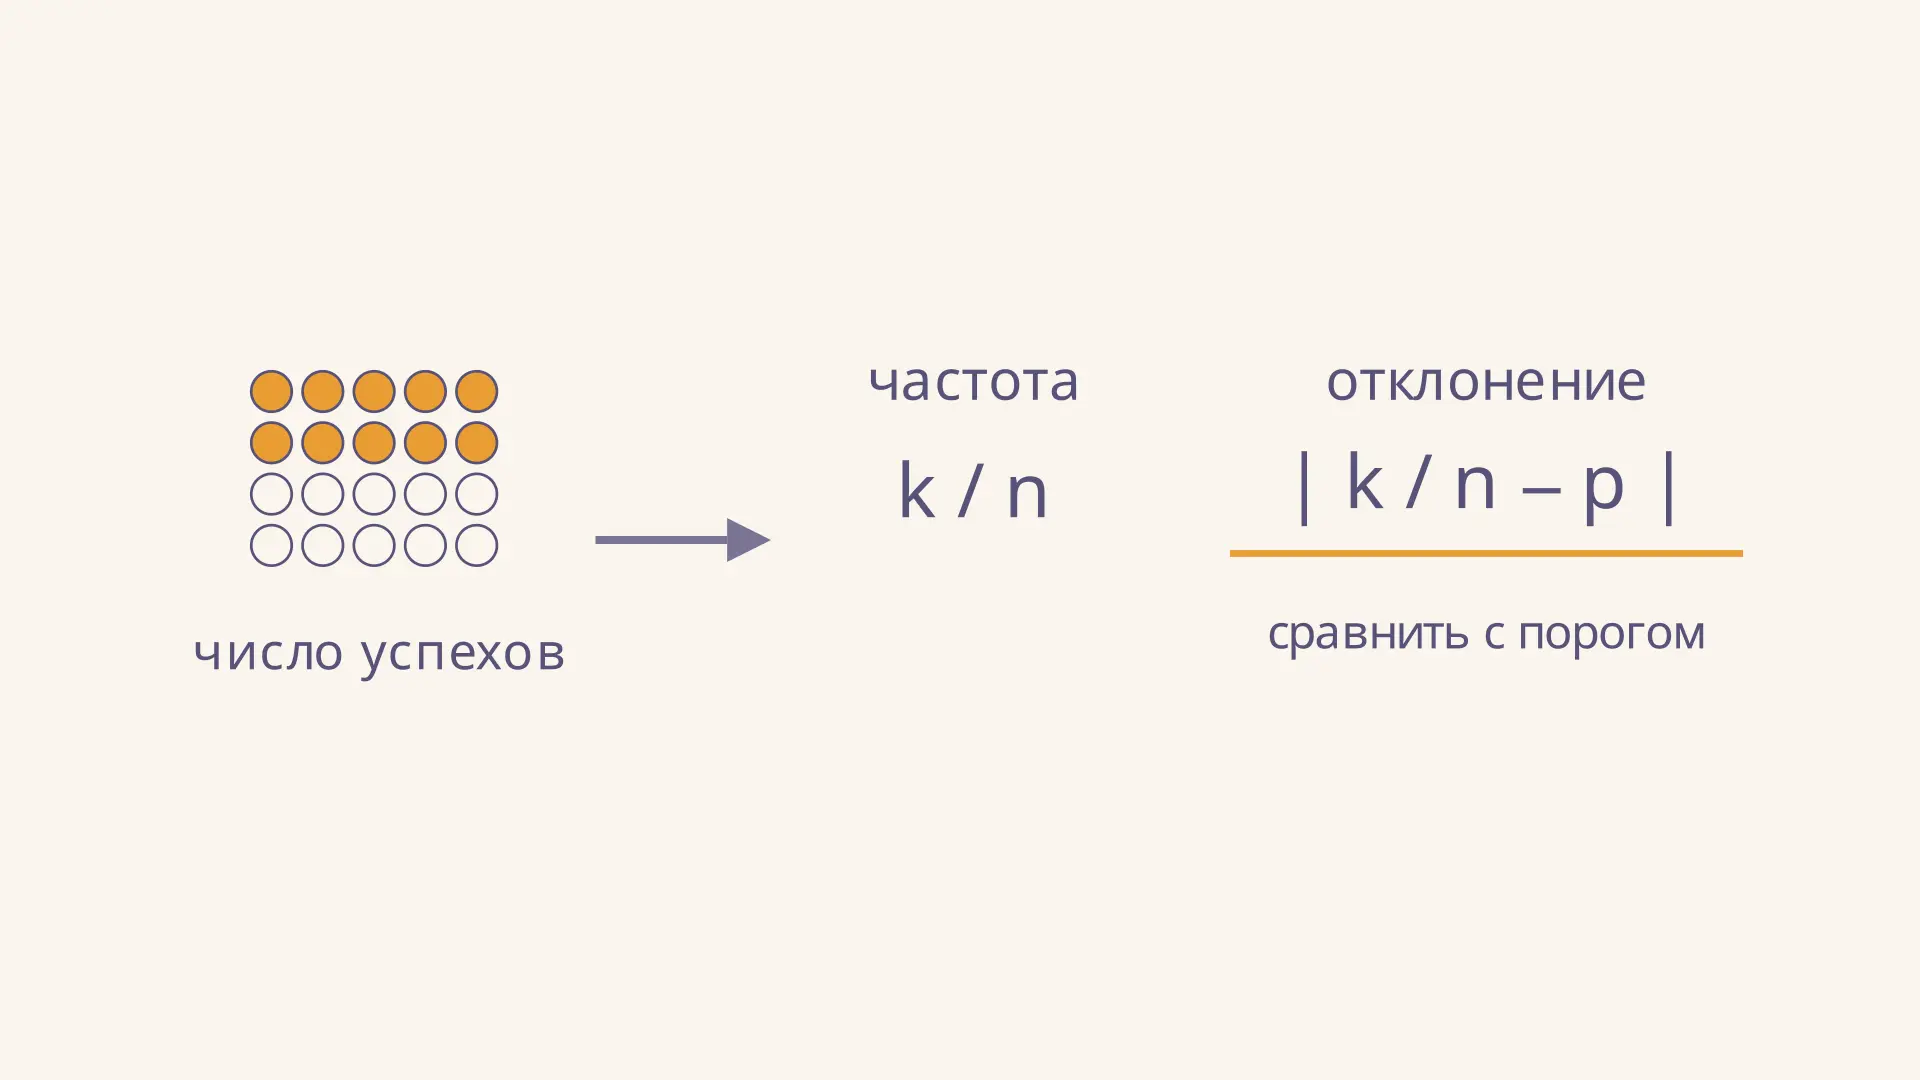
Вероятность отклонения частоты от вероятности
Как найти вероятность отклонения частоты от вероятности: точная биномиальная сумма, границы числа успехов, оценка Чебышёва и подробный пример с монетой.
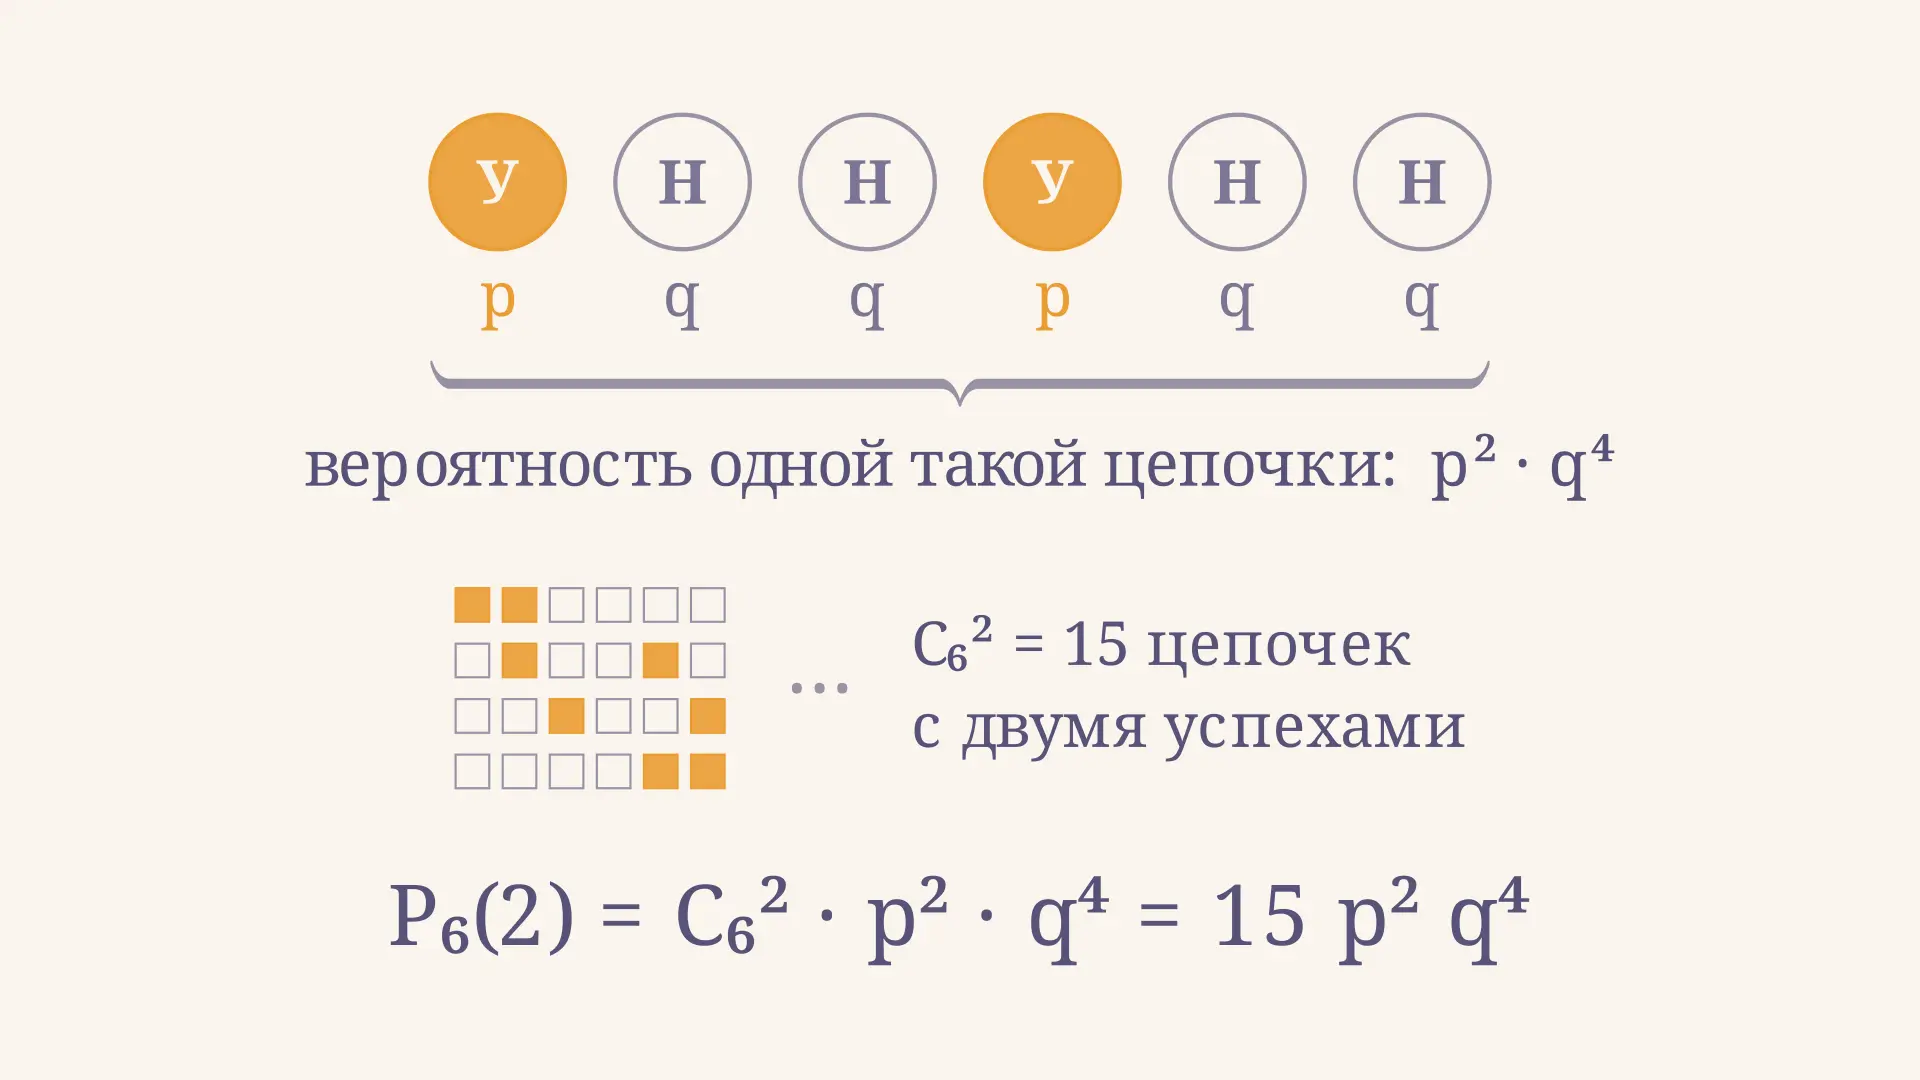
Схема Бернулли: формула, условия и приближения
Схема Бернулли: какие три условия обязаны выполняться, как выводится формула вероятности k успехов, чему равны np и npq и когда точный расчёт заменяют Пуассоном или Муавром-Лапласом.
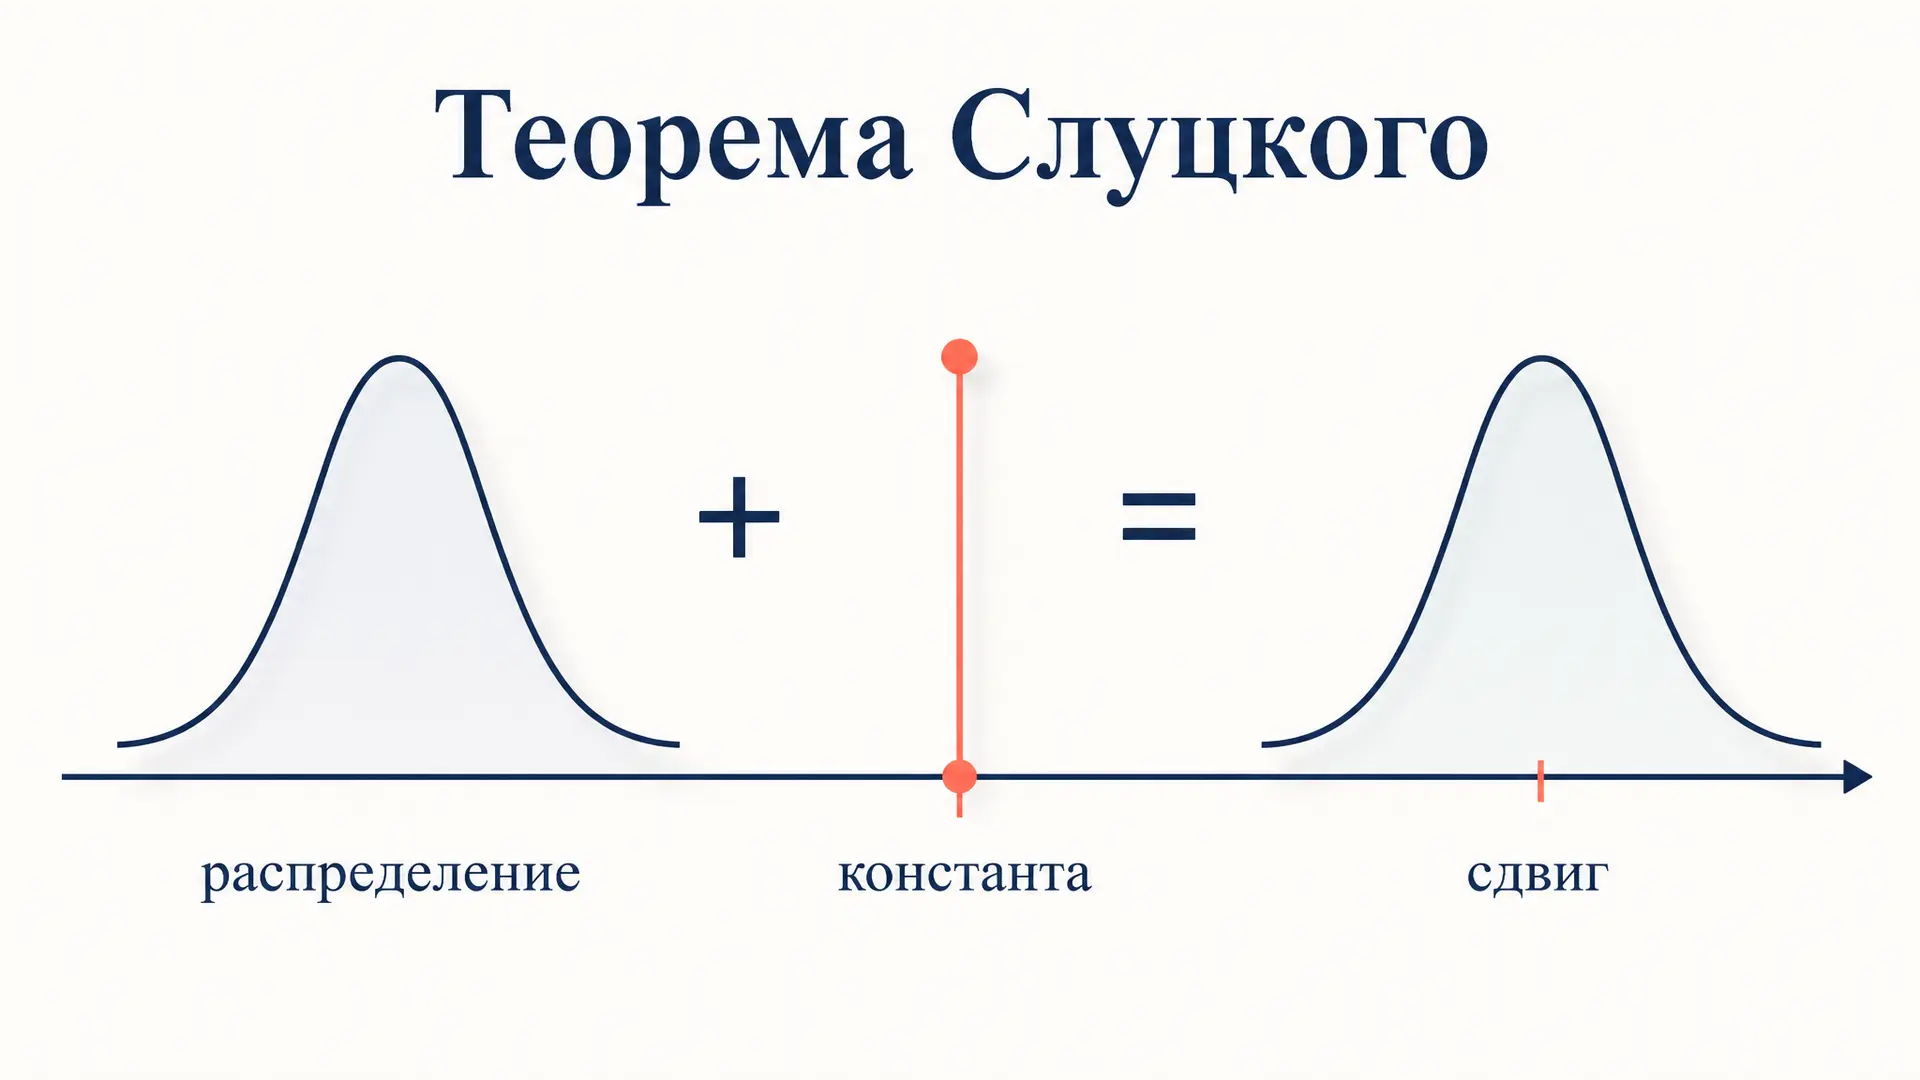
Теорема Слуцкого: сходимость суммы и произведения
Теорема Слуцкого простыми словами: как сходимость по распределению сочетается со сходимостью по вероятности к константе, формулировка, доказательство и применение в статистике.
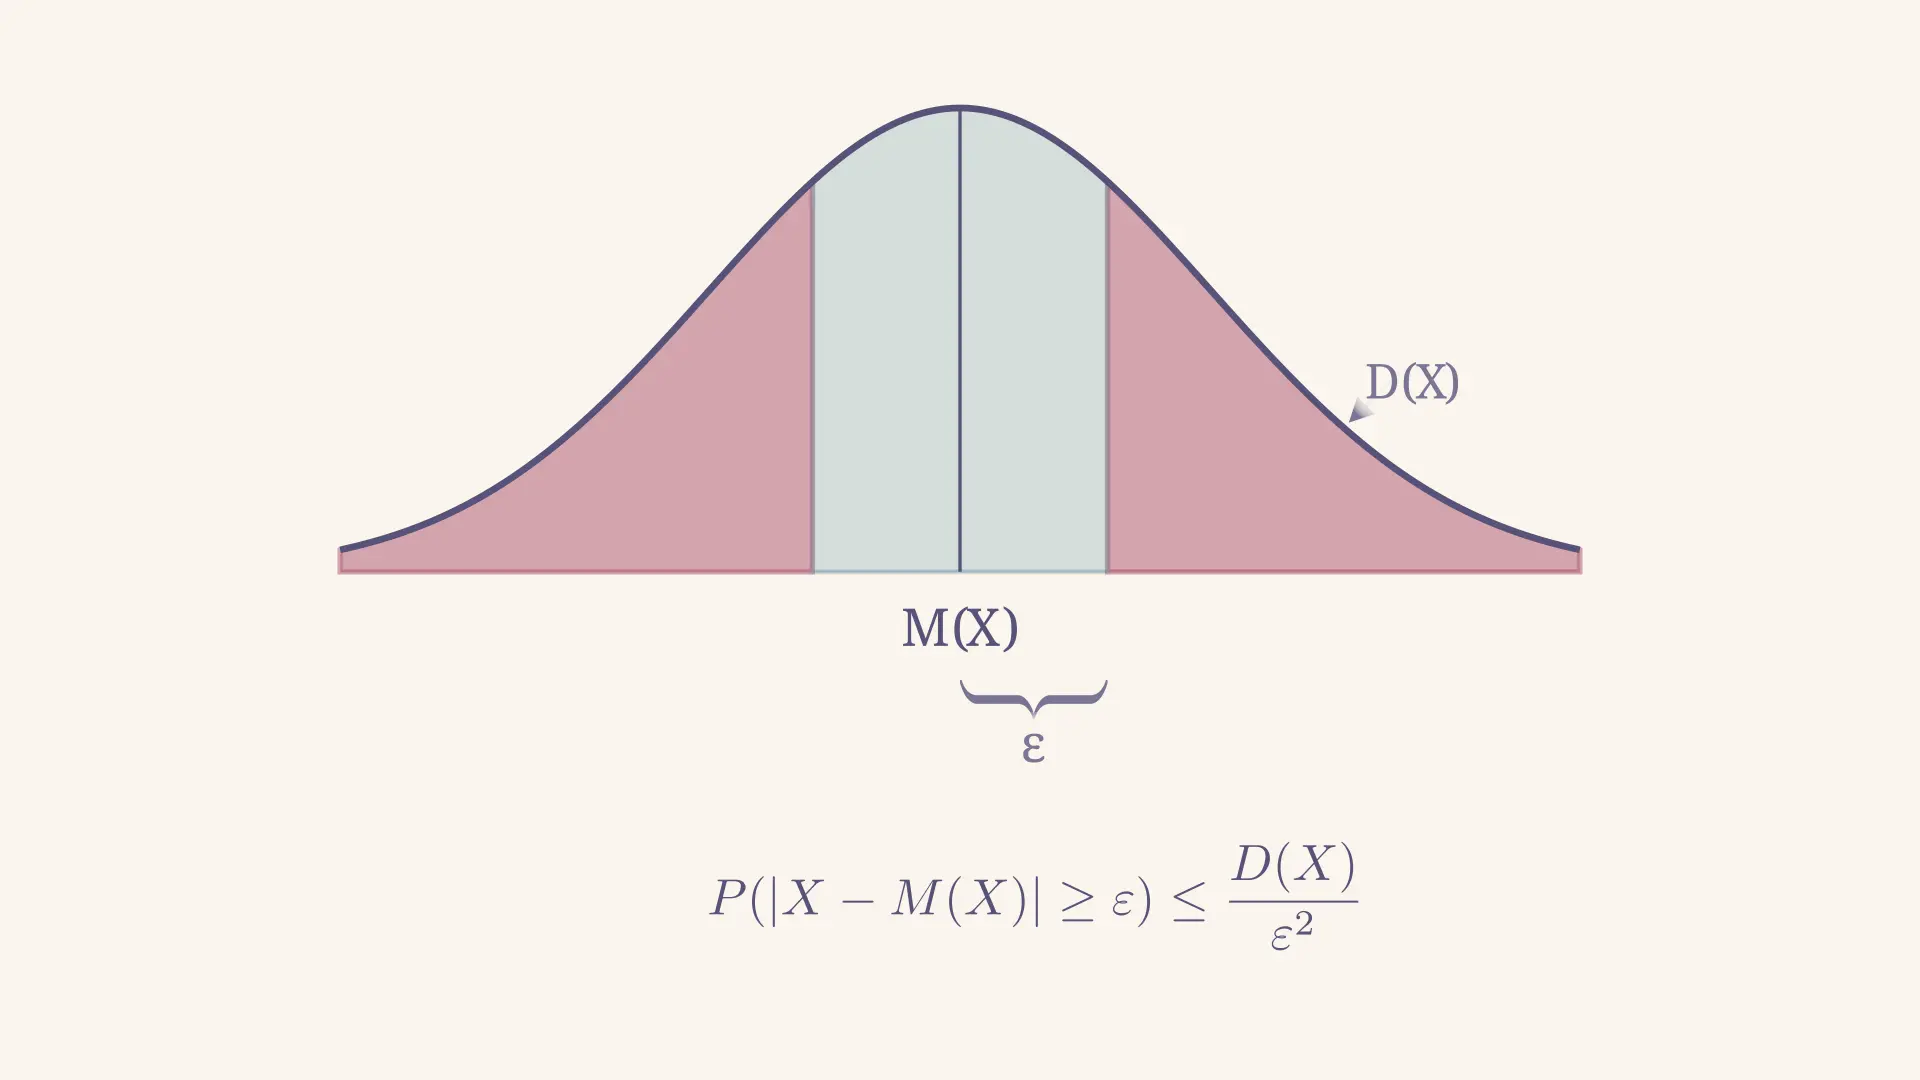
Закон больших чисел и неравенство Чебышёва: вывод формулы
Разбираем неравенство Чебышёва, оценку вероятности отклонения через дисперсию и вывод закона больших чисел, с разбором типовых учебных задач и формул на числах.
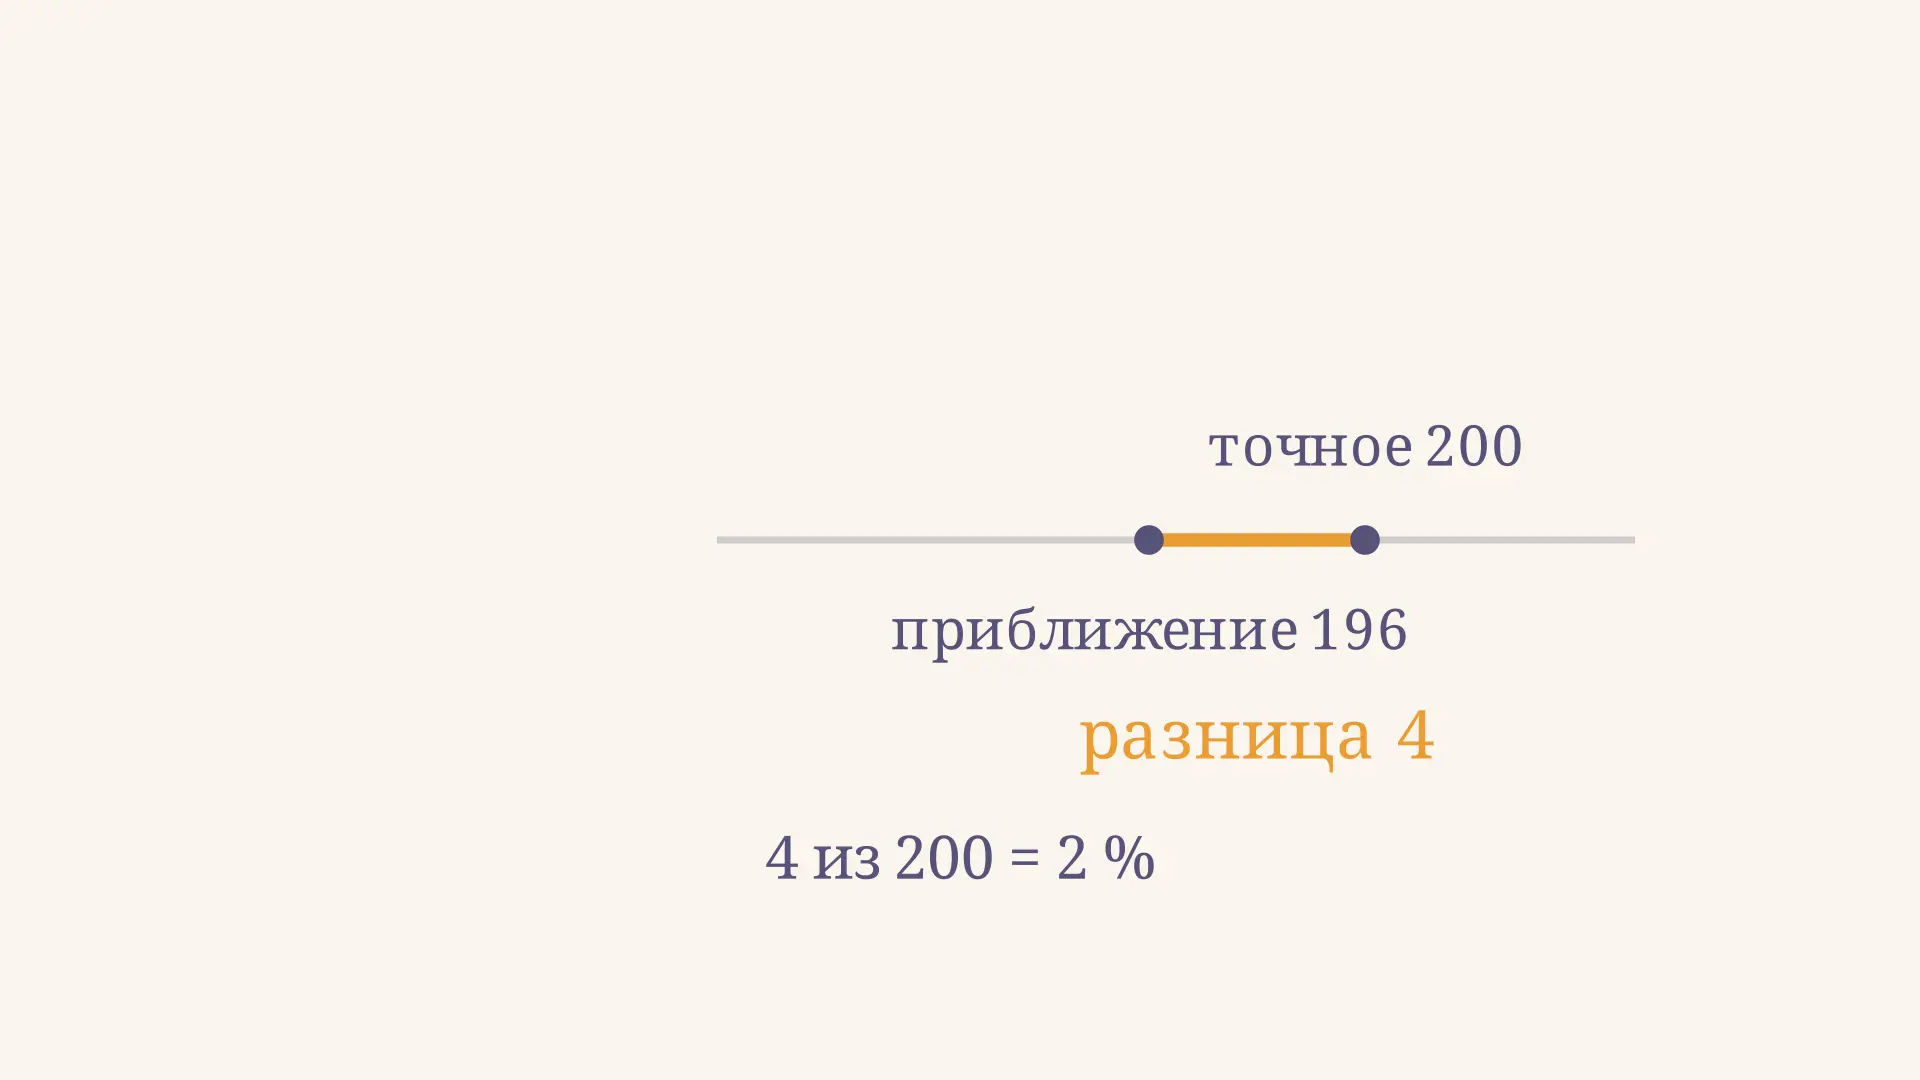
Абсолютная и относительная погрешность числа
Абсолютная и относительная погрешность приближённого числа: формулы, расчёт в процентах, оценка при округлении и подробные примеры сравнения точности.