Обратная индукция в теории игр: решение с конца
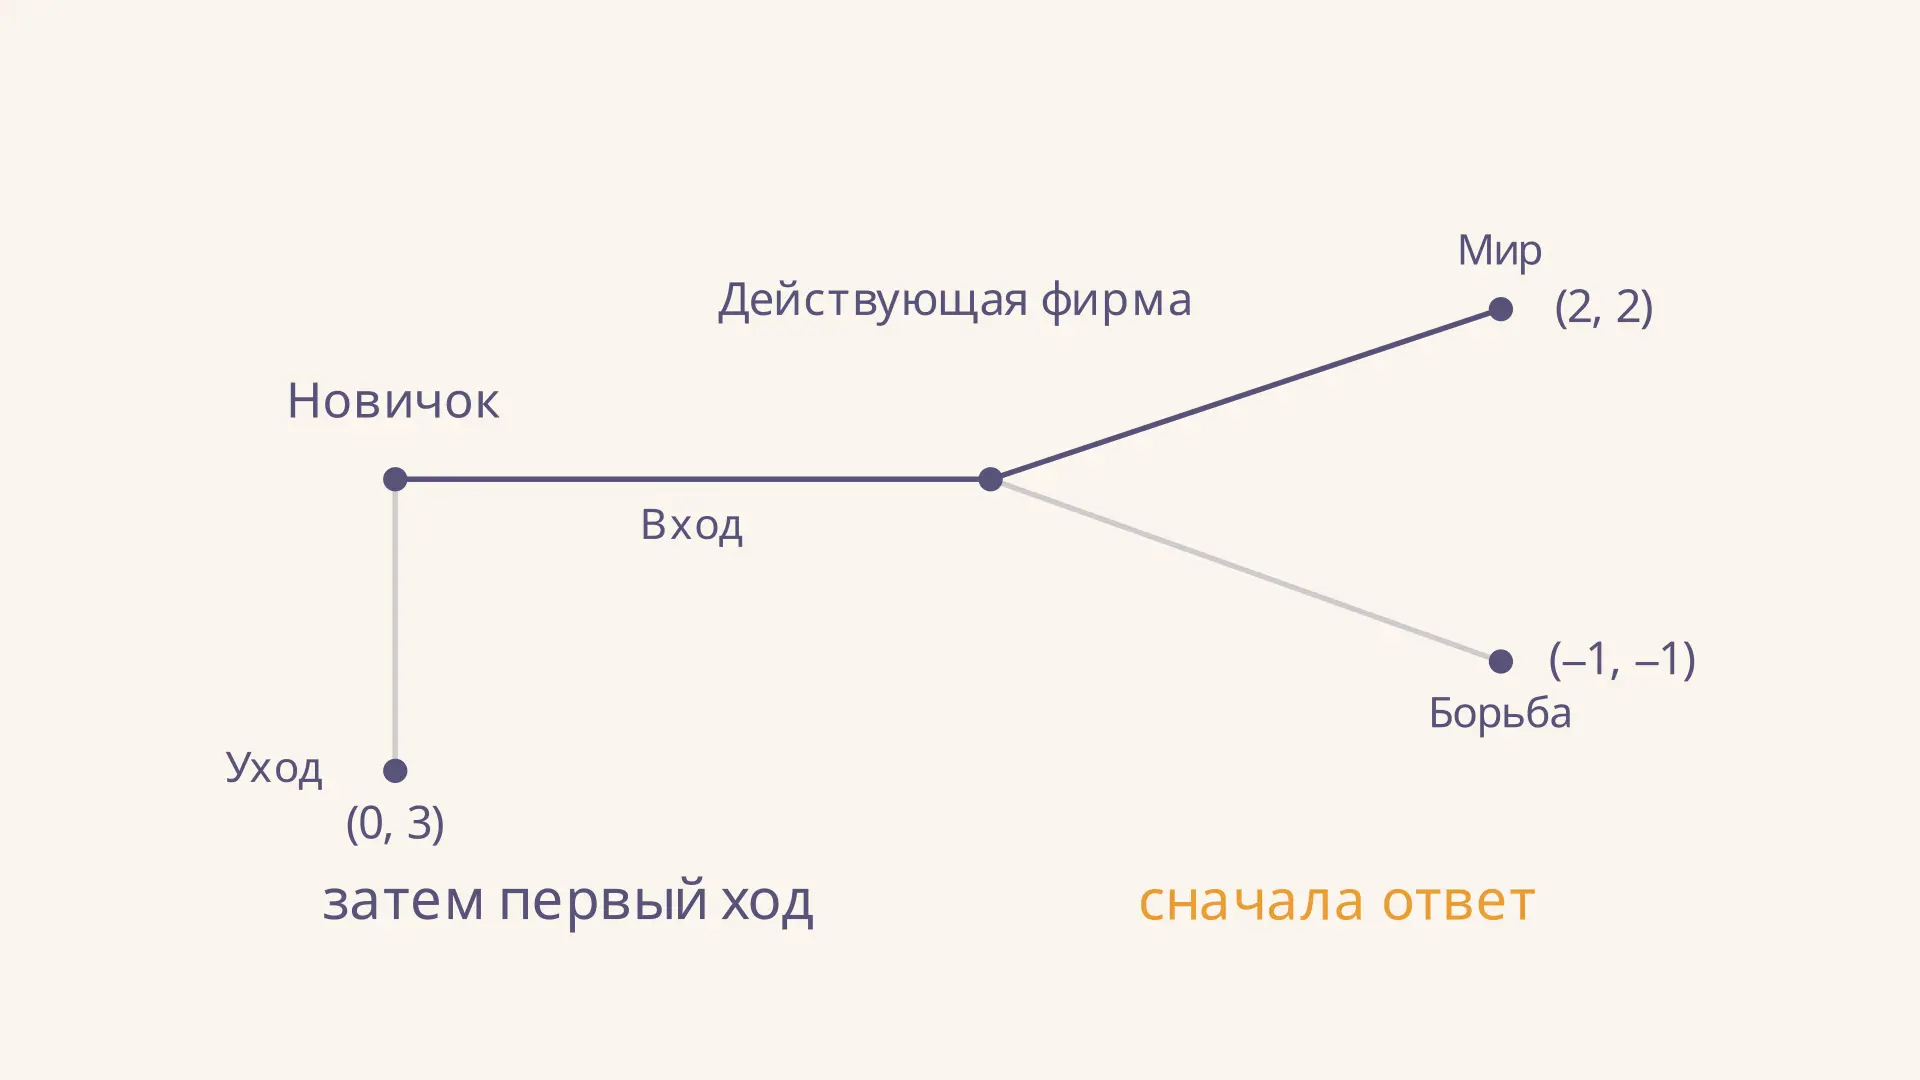
Обратная индукция - способ решать последовательную игру, начиная с последнего решения и возвращаясь к первому. Игрок, который ходит раньше, учитывает не любое обещание соперника, а то, что тому будет выгодно сделать, когда придёт его очередь. Ниже разберём вход на рынок, проверим угрозу ценовой борьбы и увидим, как изменение выигрыша последней фирмы меняет первый ход. В калькуляторе можно самостоятельно изменить этот выигрыш.
Зачем рассуждать от конца к началу
Представим рынок с действующей фирмой и потенциальным новичком. Новичок сначала решает, войти или остаться вне рынка. Если он входит, действующая фирма видит это и выбирает: смириться с соседом или начать борьбу. Порядок важен: второй участник реагирует на уже совершённый ход.
Новичку недостаточно спросить, чего он сам хотел бы после входа. Ему нужно предвидеть выбор конкурента. Поэтому сначала мысленно оказываемся в конце дерева, сравниваем варианты последнего игрока и переносим его лучший ответ на предыдущий этап. Лишь после этого выбираем первый ход. Это порядок расчёта, а не порядок реальных событий: в жизни решения принимаются от начала к концу.
В отличие от простого перечисления исходов, дерево сохраняет сведения о том, кто и когда делает выбор. Такая постановка отличается от одновременной игры, например той, что рассматривается в статье о модели Курно.
Дерево игры и выигрыши
Для учебного примера зададим выигрыши условными единицами. В каждой паре первое число относится к новичку, второе - к действующей фирме. Больший выигрыш каждый игрок предпочитает меньшему.
| Ход новичка | Ответ действующей фирмы | Выигрыши |
|---|---|---|
| Уход | Ответ не требуется | |
| Вход | Мир | |
| Вход | Борьба |
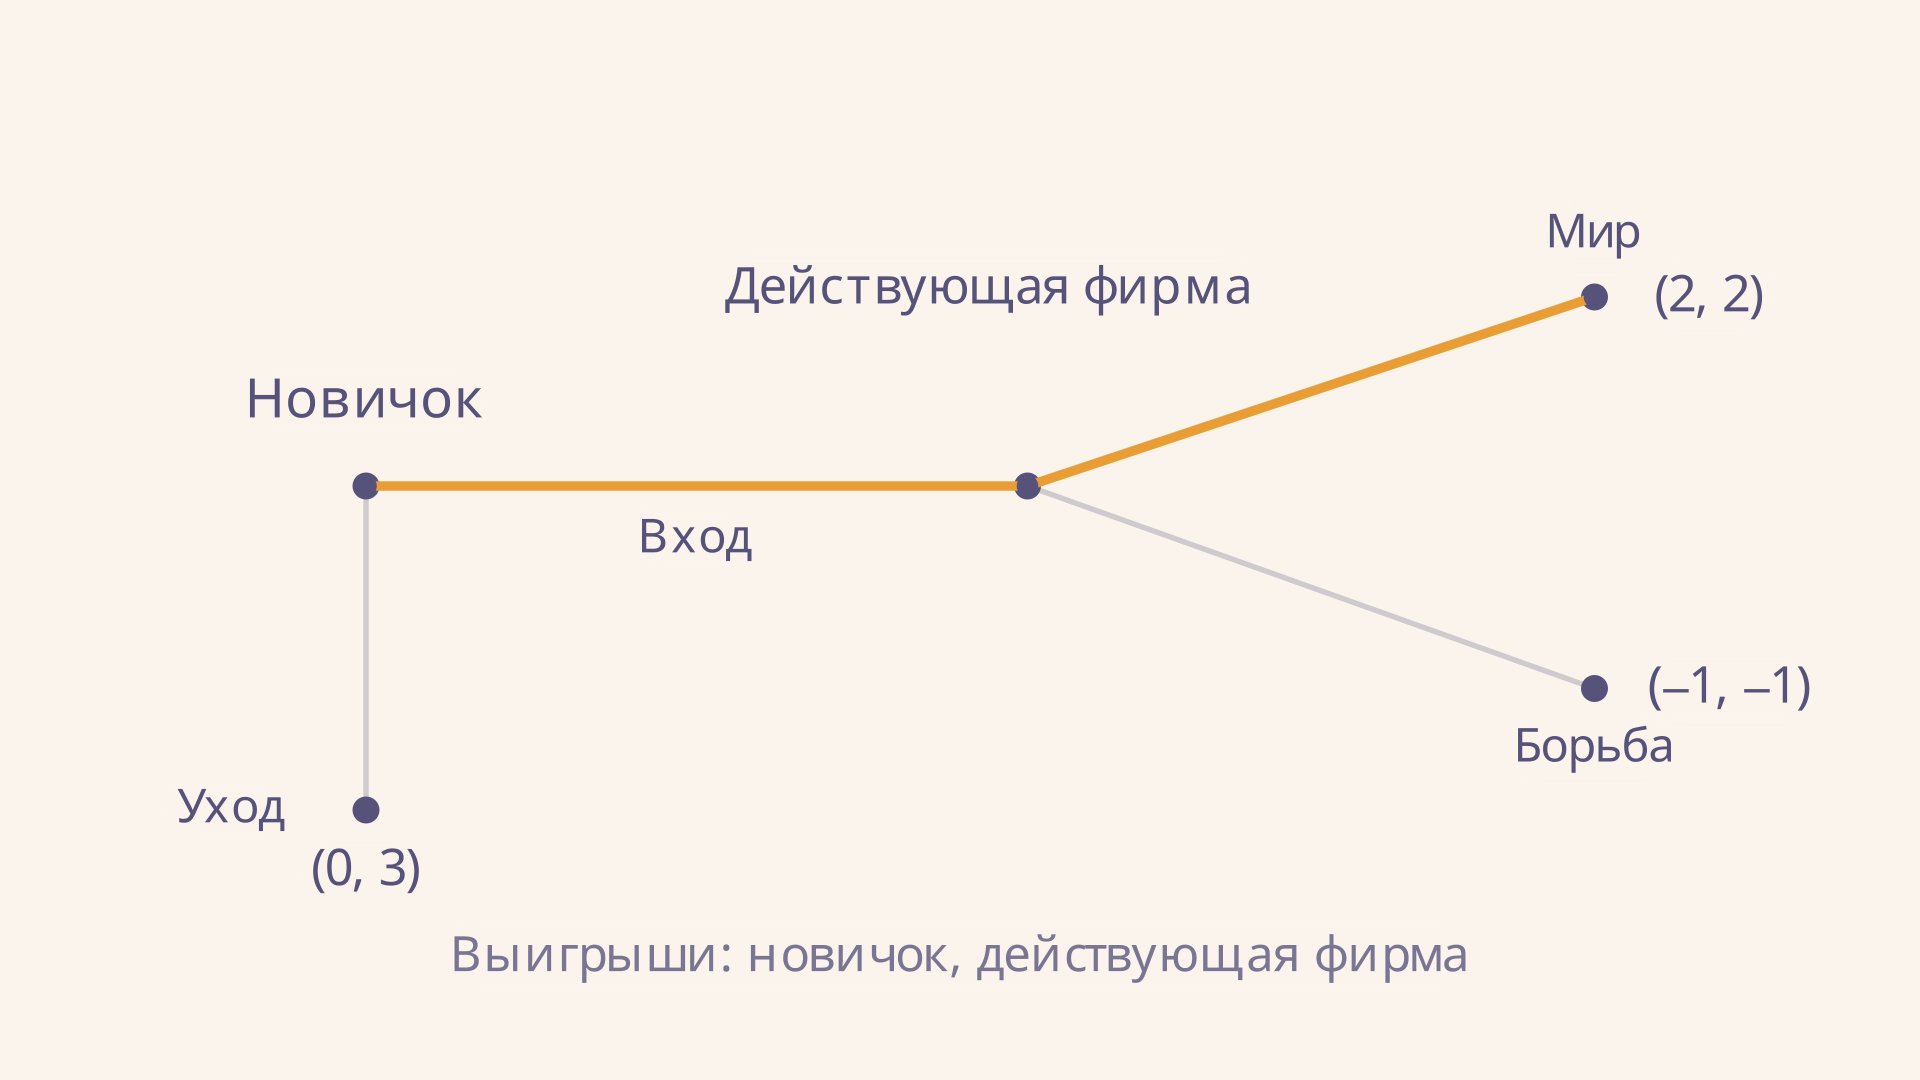
Здесь мир означает сосуществование, а борьба - действие, которое в нашем примере дорого обходится обеим фирмам. Это не оценка реального рынка: числа заданы для иллюстрации. Если издержки, спрос или стратегические цели иные, вывод может измениться.
Решение по шагам
Шаг 1. Последний выбор. Предположим, вход уже произошёл. Действующая фирма сравнивает свои выигрыши: при мире она получает , при борьбе . Поскольку , её лучший ответ - мир. Сравнивать надо именно вторые числа в парах: решение принимает второй игрок.
Шаг 2. Свернуть продолжение. Заменим всю ветвь после входа её рациональным исходом . Новичок теперь сравнивает собственный выигрыш от входа с нулём от ухода. Так как , он входит.
Шаг 3. Записать стратегии. Новичок выбирает вход; действующая фирма выбирает мир, если вход произойдёт. Итоговый путь - вход и мир, выигрыши . Стратегия второго игрока описывает его действие в узле решения, а не только конечную пару чисел.
Общий алгоритм повторяется и на большем дереве: в каждом самом позднем узле выбирают лучший вариант именно для игрока, которому принадлежит этот узел, затем переносят всю соответствующую пару выигрышей к предыдущему узлу. Если последние решения находятся на разных ветвях, их нужно разобрать все, в том числе те, до которых игра в итоге не дойдёт.
При записи ответа полезно разделить три вещи: план каждого игрока, путь игры и итоговые выигрыши. План фирмы говорит, что она сделает после возможного входа; путь показывает, какие ходы действительно произойдут при выбранных стратегиях. В нашем основном примере этот узел достигается, а при уходе новичка ответ фирмы остаётся условным. Тем не менее именно условный ответ помогает проверить, стоило ли новичку уходить. Если задача просит только результат, укажите и путь, и пару выигрышей; если просит равновесие, дополнительно запишите стратегии участников. Такой порядок делает рассуждение проверяемым даже тогда, когда часть нарисованных ветвей не реализуется.
Почему угроза может быть недостоверной
Пусть действующая фирма заранее заявляет: «Если войдёшь, я начну борьбу». Если новичок верит угрозе, он сравнивает с нулём и уходит. Но после фактического входа фирме выгоднее мир: она получает вместо . В заданной игре угроза не согласуется с её собственным будущим интересом.
Пара стратегий «уход; борьба после входа» всё же является равновесием Нэша всей игры: при угрозе новичку невыгодно входить, а при уходе выбор фирмы после входа не меняет её фактического результата. Но в подыгре, которая начинается после входа, борьба не является лучшим ответом. Поэтому эта пара не совершенна по подыграм. Различие между проверкой всей игры и каждого продолжения объясняется в материалах MIT по совершенным по подыграм равновесиям.
Это не означает, что любая угроза неубедительна. Договор, репутационные последствия или изменение издержек могут изменить будущие выигрыши. Но их необходимо явно добавить в модель, а не считать угрозу достоверной только потому, что она произнесена. Лекция Йельского университета о достоверных угрозах показывает, почему эта проверка важна.
Что меняется при других выигрышах
В калькуляторе выигрыш фирмы от мира зафиксирован на уровне , а её выигрыш от борьбы меняется от до . Выигрыши новичка остаются прежними: при мире, при борьбе и при уходе.
Если борьба приносит фирме меньше , она выбирает мир, а новичок входит. Если борьба приносит больше , фирма выберет борьбу, и новичок предпочтёт уход: . Например, при выигрыше фирмы от борьбы равновесные стратегии - уход новичка и борьба фирмы после возможного входа. Путь игры заканчивается уходом с выигрышами .
При точном равенстве фирме безразличны оба ответа. В чистых стратегиях возможны два совершенных по подыграм равновесия: вход и мир либо уход и борьба. Возможны и смешанные стратегии; вывод о единственном результате здесь делать нельзя. Если фирма выбирает мир с вероятностью , ожидаемый выигрыш новичка от входа равен . Граница безразличия - : выше неё новичок входит, ниже уходит. При равенстве он может смешивать действия. Все эти выводы относятся к заданной модели и её выигрышам.
Связь с совершенным равновесием по подыграм
Подыгра - продолжение игры, которое само удовлетворяет правилам выделения игры, включая сохранение информационных множеств целиком. Совершенное по подыграм равновесие требует равновесия Нэша в каждой подыгре, включая недостигнутые. В нашем дереве после входа начинается отдельная подыгра, поэтому ответ фирмы должен быть оптимальным и там.
Для конечной игры с совершенной информацией обратная индукция находит совершенное по подыграм равновесие в чистых стратегиях; при равных выигрышах возможны несколько решений. Совершенная информация здесь означает, что при каждом ходе игрок знает предшествующую историю. Это не то же самое, что гарантированное знание всех будущих действий. Формулировка теоремы приведена в конспекте MIT.
В модели Штакельберга тот же принцип применяется к выбору объёмов выпуска: лидер учитывает реакцию последователя. Для сравнения рассмотрите модель Бертрана, в которой фирмы одновременно выбирают цены. А равновесие в смешанных стратегиях позволяет исследовать случай, когда участники выбирают действия с определёнными вероятностями.
Когда метод применять осторожно
Описанный простой проход от листьев требует конечного дерева и совершенной информации. Если игрок не знает, в каком из нескольких узлов он находится, нельзя независимо назначать разные действия в неразличимых узлах: это нарушит его информационные ограничения. В играх с несовершенной информацией анализируют подыгры и равновесия с учётом информационных множеств; подход может потребовать других уточнений.
Метод предполагает заданные предпочтения и рациональный выбор на каждом рассматриваемом шаге. В реальности выигрыши и знания участников могут быть неизвестны, а люди - ошибаться или учитывать справедливость и репутацию. Поэтому результат служит условным прогнозом: сначала проверьте правила и допущения, затем сравните его с поведением участников.
Частые ошибки
- Выбирать на каждом шаге максимальную сумму выигрышей. Игрок максимизирует свой выигрыш, а не обязательно общий.
- Считать последний результат первым действием. Игра разворачивается вперёд, хотя анализ идёт назад.
- Игнорировать недостигнутые ветви. Именно там проверяют достоверность ответов и угроз.
- Забывать о равенстве. Несколько лучших ответов могут дать несколько равновесий.
- Приписывать игроку невидимую информацию. Его стратегия должна учитывать то, что он реально знает при выборе.
FAQ
Обратная индукция и математическая индукция - одно и то же?
Нет. Обратная индукция решает последовательную игру, начиная с конечных решений. Математическая индукция доказывает утверждение для последовательности случаев через базу и переход.
Всегда ли равновесие единственно?
Нет. При равных выигрышах могут существовать несколько оптимальных продолжений и несколько равновесий. Нужно рассмотреть все лучшие ответы.
Можно ли анализировать бесконечную игру с конца?
У бесконечного горизонта нет последнего хода, с которого можно начать описанный алгоритм. Для таких игр применяют другие методы анализа равновесий и дополнительные условия.
Коротко
Обратная индукция последовательно заменяет поздние решения их лучшими ответами и затем определяет ранние ходы. В нашем примере фирма после входа выбирает мир, поэтому новичок входит. Вывод зависит от выигрышей, информации и правил игры; равенство лучших ответов требует отдельного разбора.
Читайте также
Доминирующая стратегия: как найти её в игре
Доминирующая стратегия в теории игр: как сравнивать выигрыши, отличать строгое доминирование от слабого и находить равновесие на примере дилеммы заключённых.
Модель Штакельберга: лидер, последователь и первый ход
Модель Штакельберга: олигополия с последовательным выбором объёмов. Лидер и последователь, обратная индукция, преимущество первого хода, равновесие и сравнение с моделью Курно.
Ценовая дискриминация третьей степени: расчёт
Ценовая дискриминация третьей степени: условия разделения покупателей, связь цены с эластичностью спроса и пошаговый расчёт прибыли для двух сегментов рынка.
Ценовой потолок: дефицит и график спроса и предложения
Ценовой потолок простыми словами: когда ограничение цены вызывает дефицит, как рассчитать спрос и предложение по формулам и прочитать результат на графике.
Чистые потери монополии: формула и пример расчёта
Как возникают чистые потери монополии, почему это треугольник между спросом и предельными издержками и как рассчитать его площадь на числовом примере.
Эластичность предложения труда: формула и расчёт
Эластичность предложения труда показывает реакцию рабочих часов на ставку. Разбираем точечную и дуговую формулы, пример расчёта и границы интерпретации.