Налоговое бремя: распределение между покупателем и продавцом
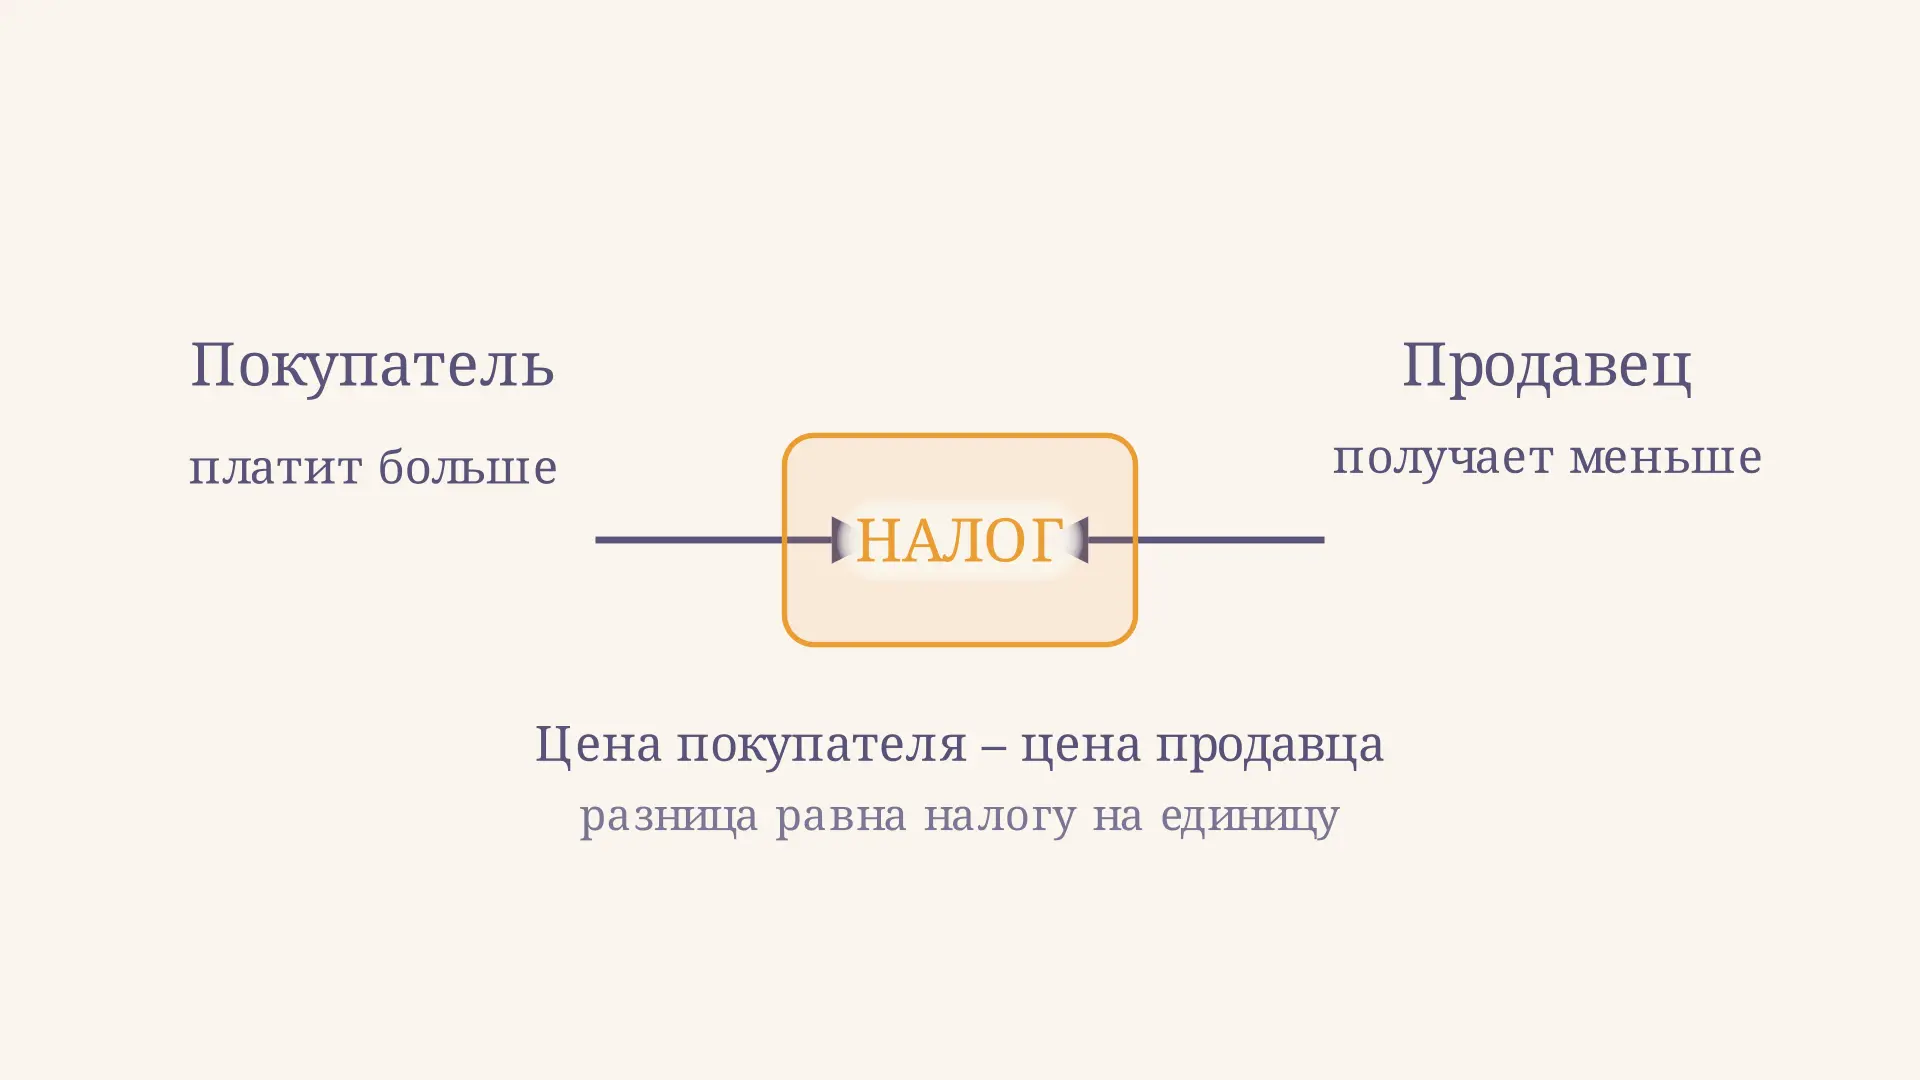
Налоговое бремя распределяется между участниками рынка через изменение цен и объёма сделок. Даже если налог перечисляет продавец, покупатель может заплатить часть суммы через более высокую цену. Другая часть останется на продавце, который получит меньше за каждую проданную единицу. Доли зависят от реакции спроса и предложения, а не только от того, чьё имя стоит в налоговых документах.
Калькулятор ниже показывает учебный конкурентный рынок с налогом на единицу товара. Измените налог или наклоны кривых и сравните цену покупателя, выручку продавца за единицу и количество сделок. Затем разберём, почему результат получается именно таким и что модель оставляет за кадром.
Юридический плательщик и экономическое бремя
Юридический плательщик обязан исчислить и перечислить налог по правилам соответствующего законодательства. Экономическое бремя показывает, чьё положение ухудшилось после приспособления рынка: кто платит больше, получает меньше или теряет возможность совершить выгодную сделку. Эти понятия отвечают на разные вопросы и могут указывать на разных людей.
Представим налог на каждую проданную единицу товара. Фирма не обязательно сможет прибавить к прежней цене всю сумму: при высокой цене часть покупателей откажется от покупки, а конкуренты будут соперничать за оставшихся. В результате установятся две связанные цены: покупатель заплатит цену с налогом, а продавцу достанется цена без него. Разница между ними и есть налоговый клин.
Клин не следует путать с прибылью продавца. Из полученной им цены ещё оплачиваются издержки производства. Не следует и автоматически считать налог «убытком общества»: поступления становятся доходом бюджета, который может финансировать общественные услуги или трансферты. Но сами налоговые поступления и потери от несостоявшихся сделок - разные величины.
Равновесие до и после налога
Возьмём условные обратные функции спроса и предложения, где - цена в условных денежных единицах, а - количество товара:
До налога покупатель платит продавцу одну и ту же цену. Приравниваем и получаем и . Это точка, где объём желаемых покупок равен объёму предложения. Дробные количества допустимы в модели непрерывного товара; для штучных неделимых товаров такая модель была бы приближением.
Пусть налог составляет за единицу. При новом равновесии цена покупателя на 30 выше цены, которую получает продавец :
Отсюда , , а . Проверка: разница цен равна ровно 30, а количество проданного товара меньше прежнего на 10 единиц.
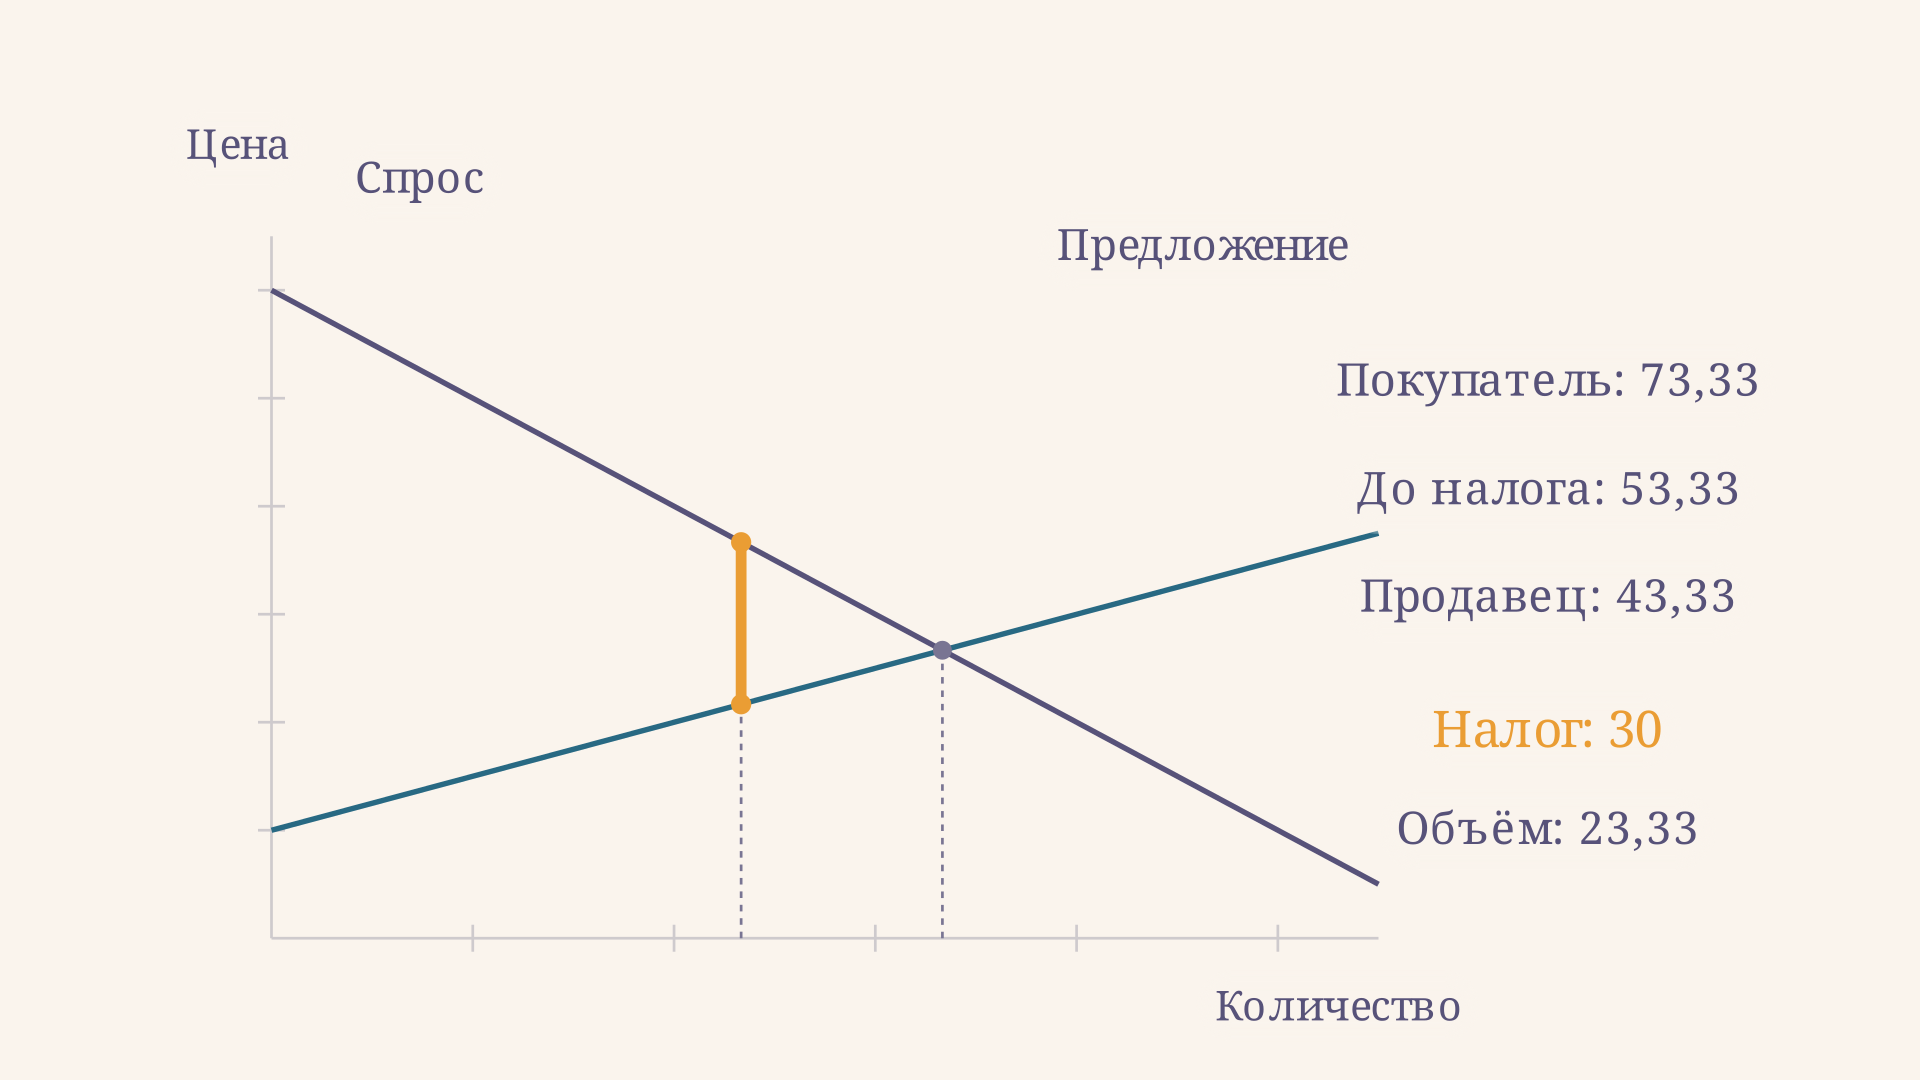
В нашем примере покупатель платит на 20 больше прежней цены за каждую купленную единицу, а продавец получает на 10 меньше. Поэтому две трети налога на единицу приходятся на покупателя и одна треть - на продавца. Это не универсальная пропорция: другие кривые дадут другое распределение. Цены округлены для чтения, поэтому в промежуточных вычислениях лучше сохранять дроби.
Как эластичность меняет распределение
Эластичность измеряет, насколько сильно количество реагирует на изменение цены. Если спрос относительно неэластичен, покупателям трудно сократить покупки или найти замену. Тогда даже заметный рост цены вызывает сравнительно небольшое сокращение спроса, и большая часть клина обычно ложится на покупателей. Если же покупатели легко уходят к заменителям, продавцам труднее повысить цену, и большая часть бремени остаётся у них.
С предложением логика симметрична. Когда производителям легко переключить ресурсы на другие товары, предложение относительно эластично, и значительная часть налога перекладывается на покупателей. Если же выпуск сложно быстро сократить или перенаправить, предложение неэластично, и большую долю несут продавцы. Такую взаимосвязь разбирает и учебник OpenStax об эластичности и налоговом бремени.
В линейной модели с и доли налога на единицу равны для покупателей и для продавцов. При сравнении этих наклонов нужно помнить: наклон и эластичность - не одно и то же. При одной исходной точке равновесия они связаны, но эластичность учитывает также уровень цены и количества. Для малого налога в конкурентной модели долю покупателей можно выразить через исходные ценовые эластичности как , где - эластичность предложения, а - спроса. Для большого налога при меняющихся эластичностях эта локальная формула не обязана точно описывать весь переход.
Поступления и чистые потери
В бюджет попадает налог с каждой реально проданной единицы. В примере доход равен условных денежных единиц. Это сумма платежа, а не дополнительный расход сверх уже рассчитанных ценовых долей: для каждого товара покупатель и продавец вместе несут 30 относительно исходной цены.
На оставшихся сделках условные изменения составляют со стороны покупателей и со стороны продавцов. Вместе это 700. Но 10 единиц товара, которые обменивались бы без налога, больше не продаются. На них исчезает часть взаимной выгоды от обмена.
Для прямых кривых в нашей модели эта утраченная выгода равна площади треугольника между кривыми на отрезке от до :
Её называют безвозвратной, или чистой, потерей благосостояния. Это не сумма налоговых поступлений и не оценка пользы или вреда конкретной государственной программы. Анализ строится на излишках участников рынка: например, излишек производителя показывает разницу между полученной ценой и минимальной ценой, по которой продавцы согласны предложить товар. Учет выгод от государственного расходования и возможного внешнего ущерба потребовал бы отдельной модели.
Важны сроки и устройство рынка
Результат зависит от выбранного периода. В коротком периоде оборудование уже куплено, а покупатели ещё не нашли замену товару; позже обе стороны могут изменить поведение. Поэтому нельзя переносить оценку эластичности или бремени с одного срока на другой без проверки. Даже одна сторона рынка в разных условиях может реагировать по-разному.
Модель выше предполагает конкуренцию, отсутствие внешних эффектов, фиксированный поштучный налог, неизменные кривые и свободное изменение цен. При монополии, ограничениях цен, импорте или неполном исполнении налога распределение может быть иным. Сам по себе юридический перенос обязанности перечислить тот же налог с продавца на покупателя в стандартной конкурентной модели не меняет клин и равновесие, если условия сделки и соблюдение правил одинаковы. На практике эти условия нужно проверять, а не считать их данностью.
Поштучный налог также отличается от налога в процентах цены: во втором случае клин меняется вместе с ценой. Для понимания устройства косвенного налога полезно отдельно разобрать механизм НДС, не подменяя его конкретные правила расчётом нашего абстрактного налога. На уровне бюджета налоги могут реагировать на экономический цикл и как встроенные стабилизаторы. А вопрос о том, как финансирование расходов влияет на решения домохозяйств во времени, обсуждается в статье об эквивалентности Рикардо - Барро.
Частые ошибки
- Приравнивать плательщика к носителю всего бремени. Обязанность перечислить деньги сама по себе не определяет изменение рыночных цен.
- Складывать налоговые поступления и ценовые доли как независимые расходы. В примере доли на сохранившихся сделках уже составляют сумму поступлений.
- Подставлять эластичности после налога в формулу для малого изменения без оговорок. Реакция может меняться вдоль кривых.
- Считать падение объёма целиком чистой потерей. Измеряется утраченная выгода от сделок, а не их полная стоимость.
- Переносить вывод на любой рынок. Конкуренция, период анализа и форма налога влияют на ответ.
FAQ
Всегда ли покупатель несёт часть налога?
Нет. При абсолютно эластичном спросе и обычном восходящем предложении цена покупателя в предельной конкурентной модели не растёт, и бремя на единицу ложится на продавца. На реальных рынках абсолютная эластичность - упрощённый крайний случай.
Почему налог не всегда полностью включается в цену?
Повышение цены уменьшает спрос. Продавец учитывает реакцию покупателей и конкурентов, поэтому новая цена определяется совместно спросом и предложением. В зависимости от их реакции часть налога может уменьшить цену, получаемую продавцом.
Равно ли бремя общества налоговым поступлениям?
Поступления - перевод ресурсов в бюджет. Наряду с изменением положения покупателей и продавцов налог может создать чистые потери из-за исчезновения сделок. Полная общественная оценка зависит также от того, как используются поступления и существуют ли внешние эффекты.
Коротко
Распределение налогового бремени показывает, как налог меняет положение сторон после рыночного приспособления. В конкурентной модели налоговый клин равен налогу на единицу, а более неэластичная сторона обычно несёт большую долю. В примере налог 30 делится на 20 для покупателя и 10 для продавца; бюджет получает 700, а чистые потери составляют 150 условных единиц. Эти результаты относятся к заданным кривым и допущениям, а не ко всем налогам сразу.
Читайте также
Ценовая дискриминация третьей степени: расчёт
Ценовая дискриминация третьей степени: условия разделения покупателей, связь цены с эластичностью спроса и пошаговый расчёт прибыли для двух сегментов рынка.
Перекрёстная эластичность спроса: формула и пример
Перекрёстная эластичность спроса показывает реакцию спроса на цену другого товара. Разбираем знак, точечную и дуговую формулы, расчёт и ограничения показателя.
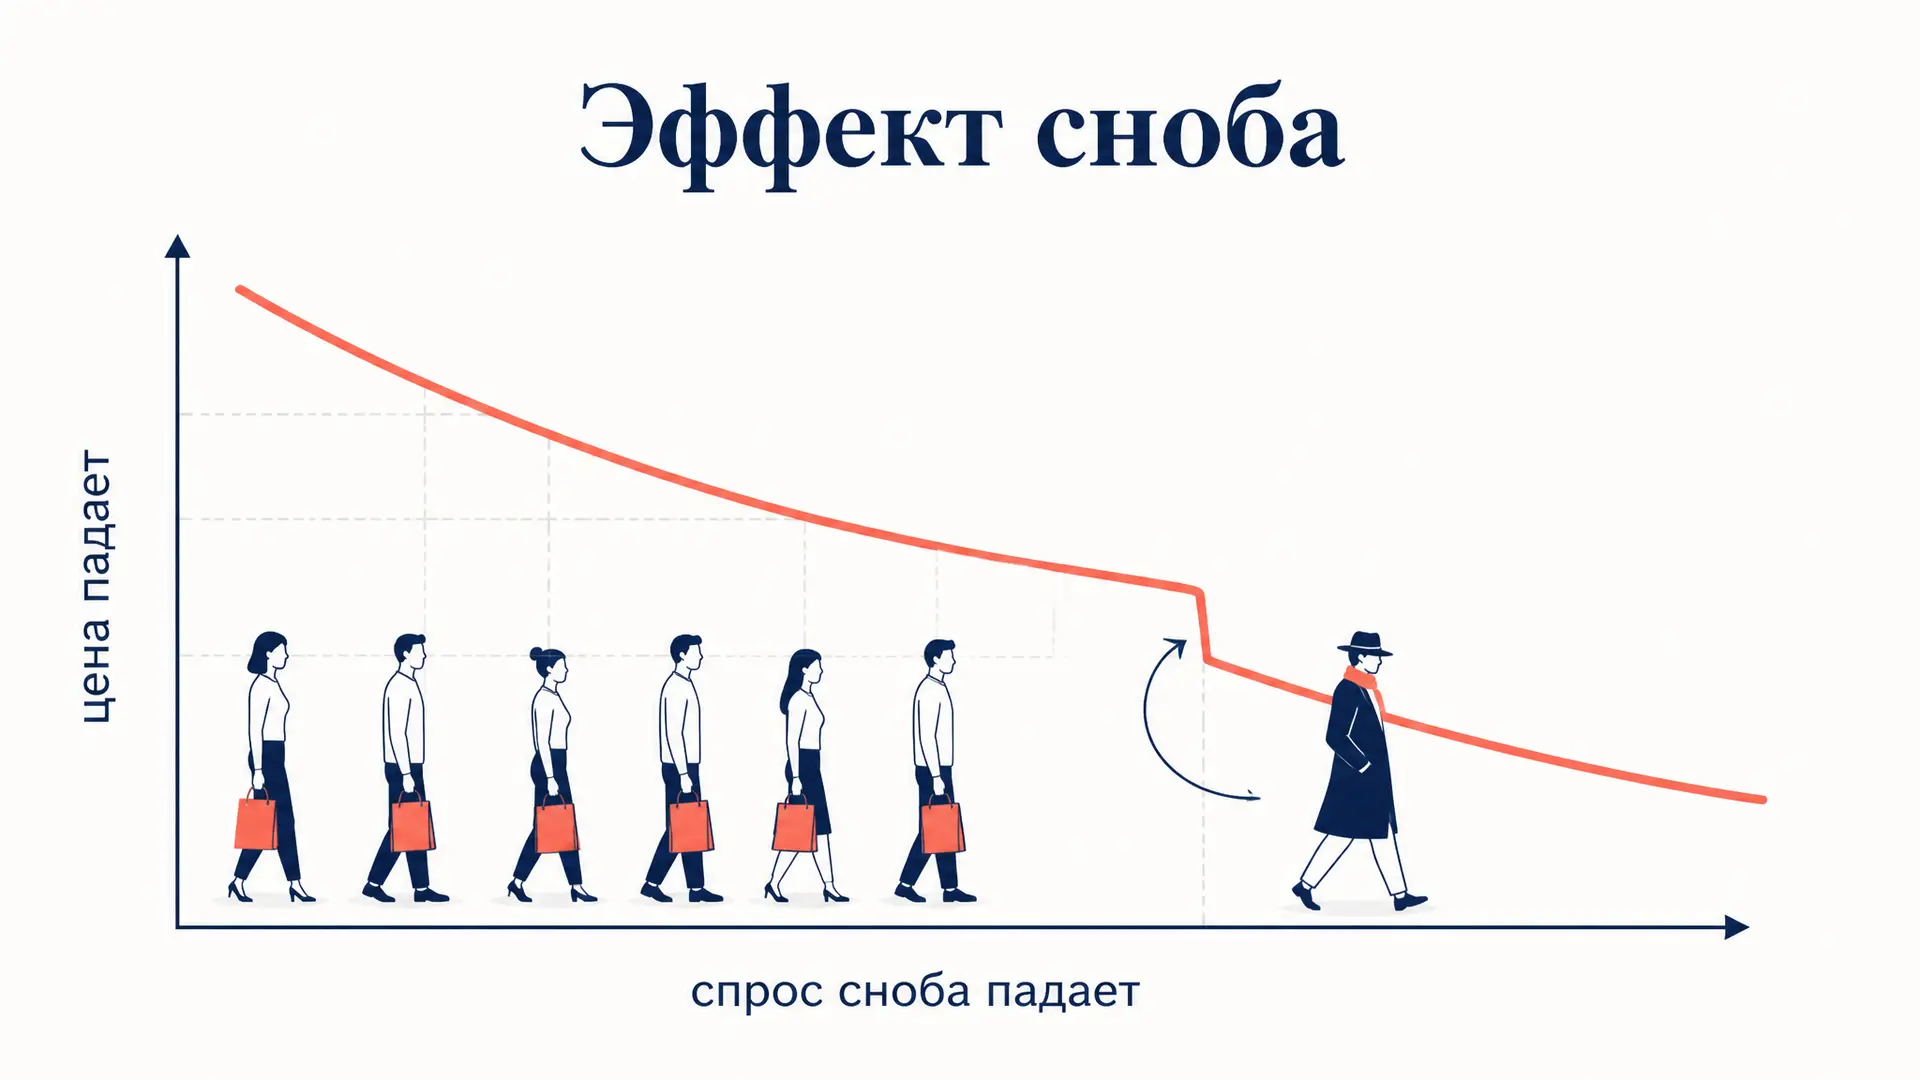
Эффект сноба в потреблении: спрос против толпы
Эффект сноба в потреблении: почему рост популярности товара снижает спрос у части покупателей, чем он отличается от эффекта Веблена и присоединения и как считать его по модели Лейбенстайна.
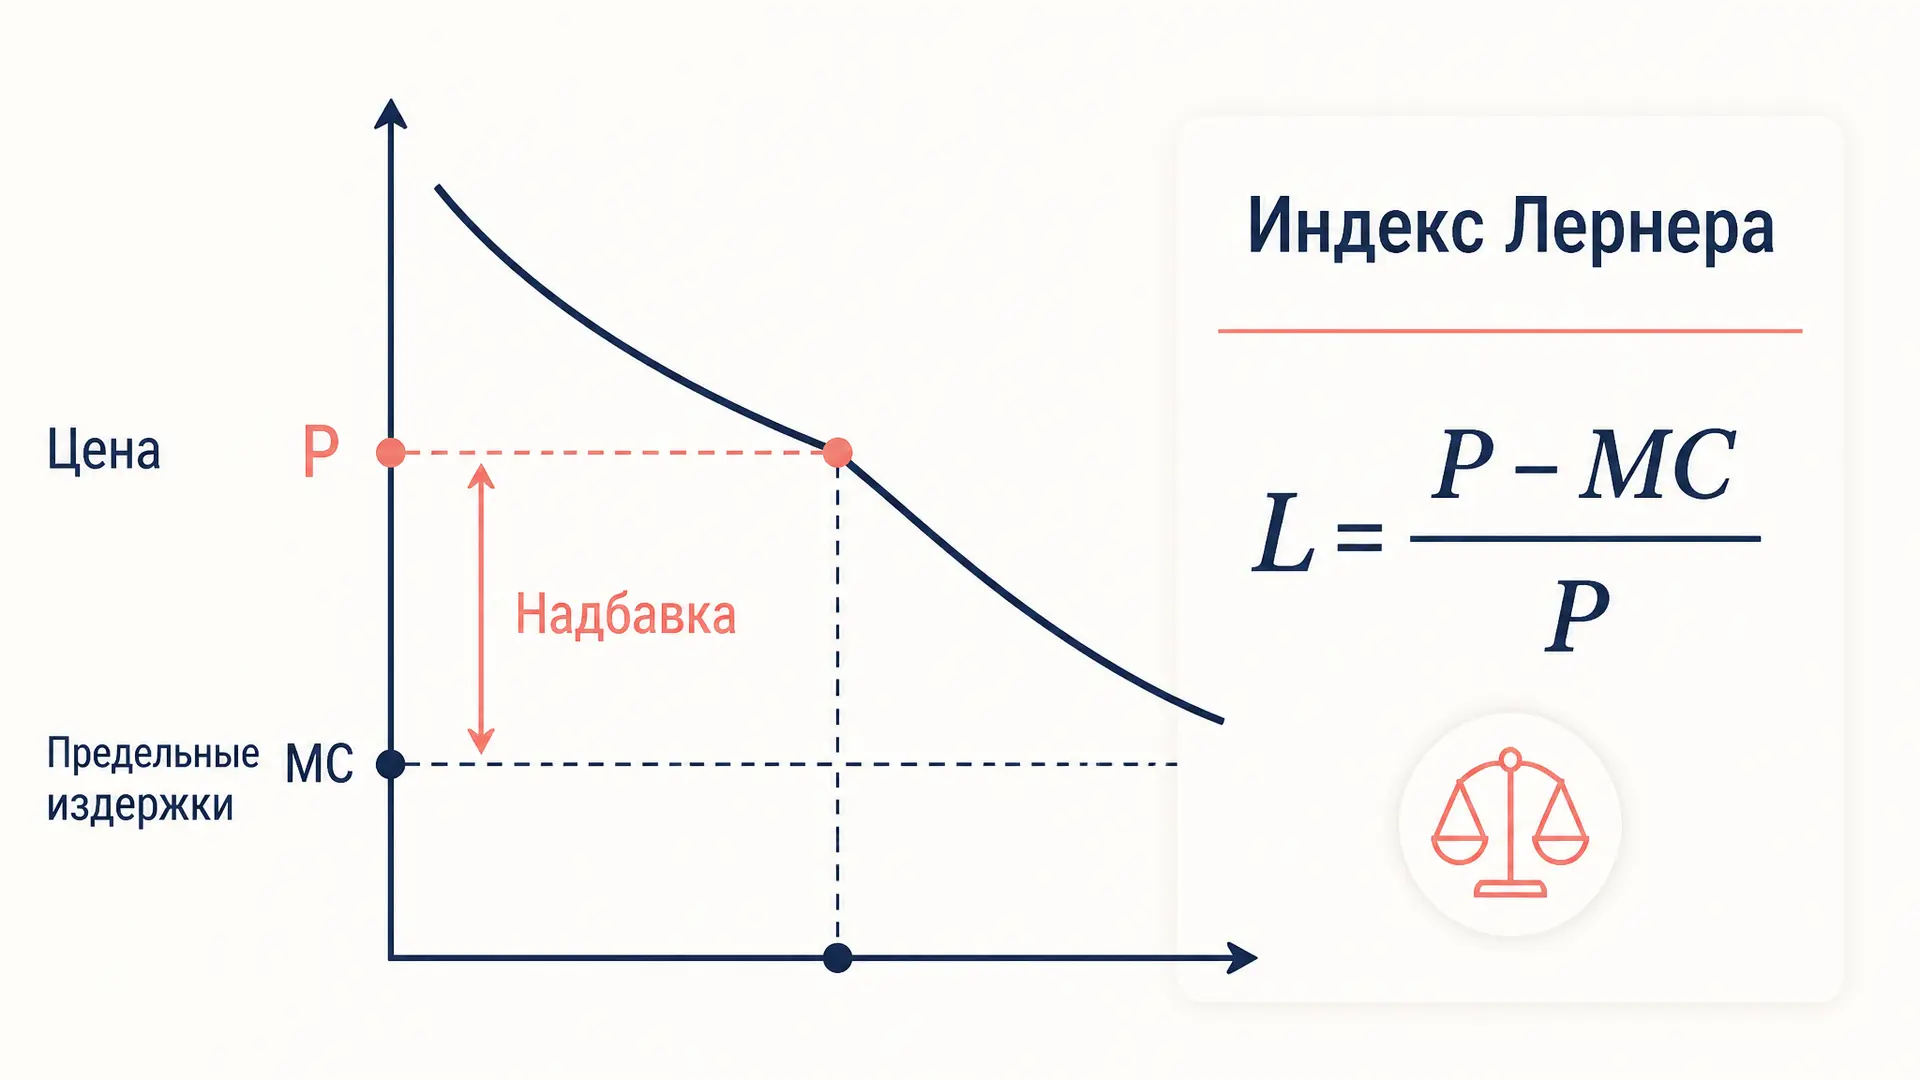
Индекс Лернера: измерение рыночной власти фирмы
Индекс Лернера показывает степень рыночной власти фирмы через разрыв между ценой и предельными издержками. Формула, интерпретация, связь с эластичностью спроса и примеры расчёта.
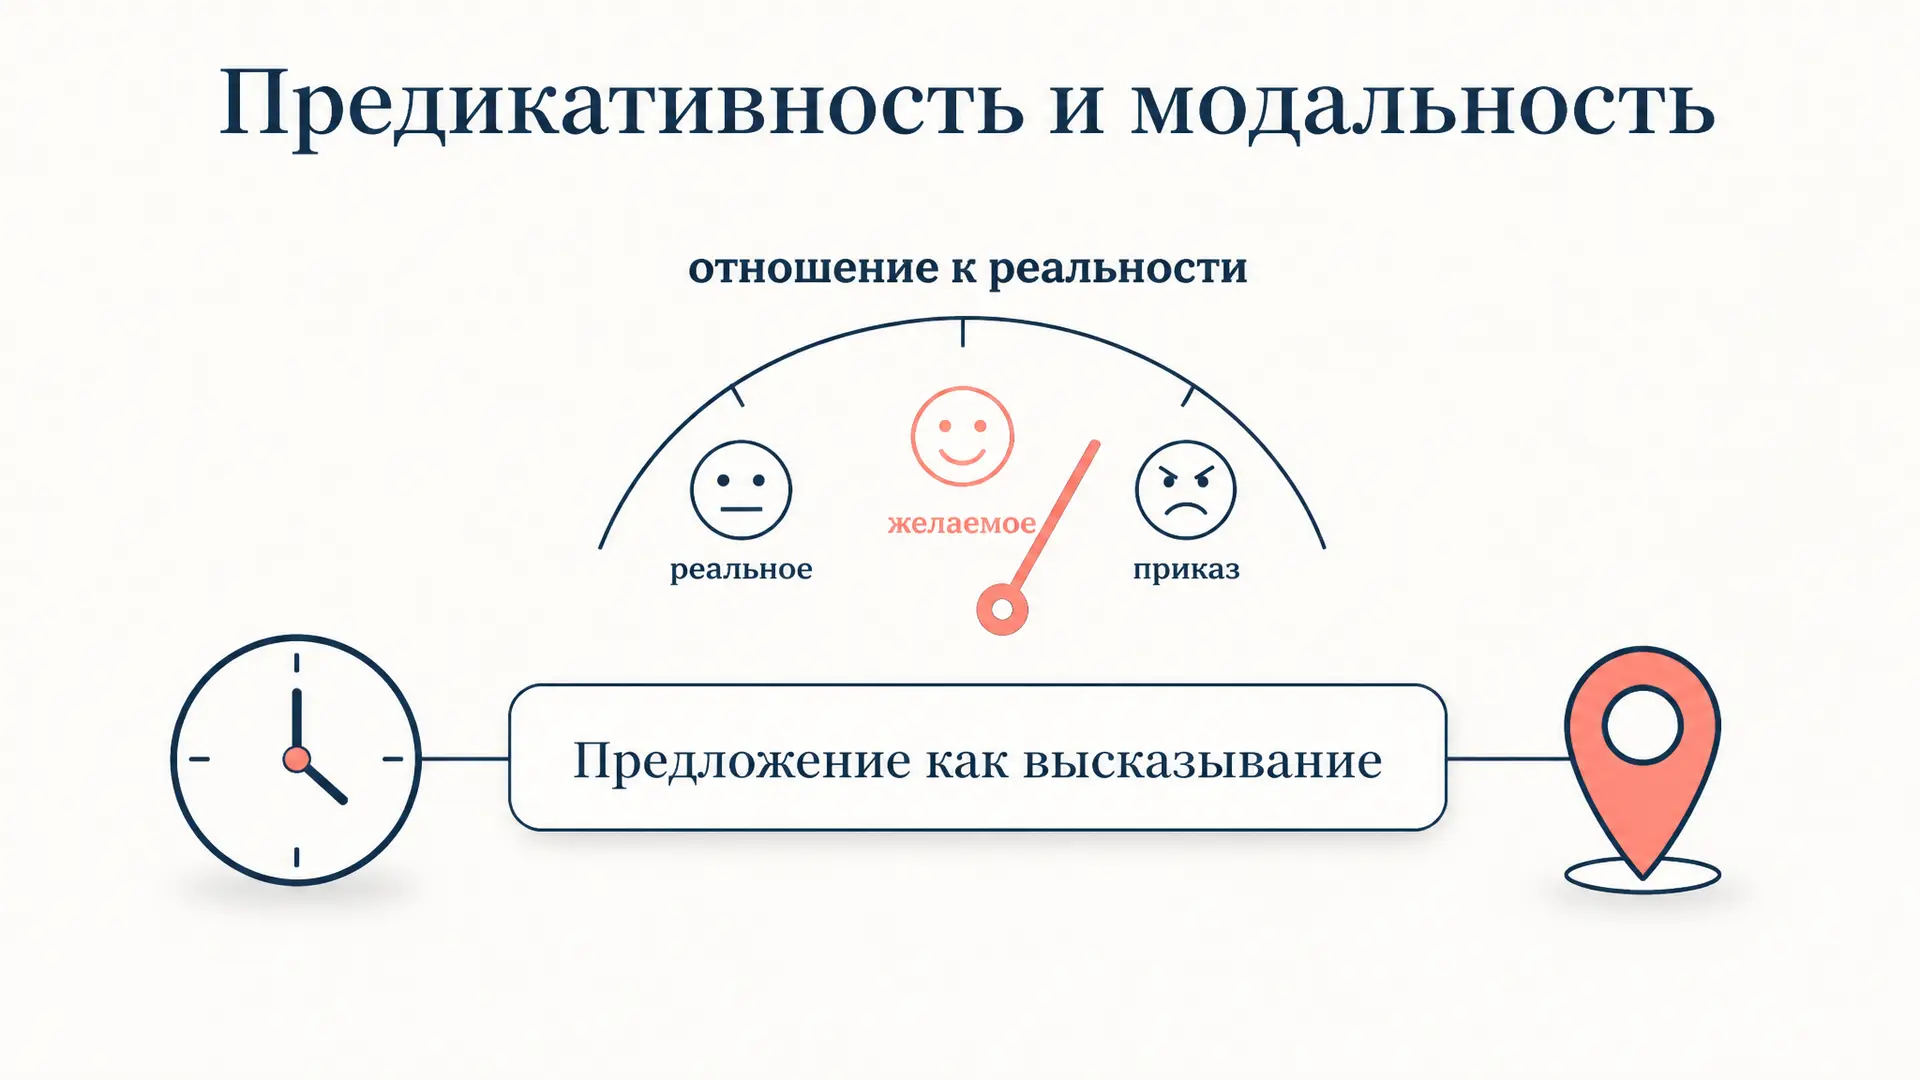
Предикативность и модальность предложения: в чём разница
Предикативность и модальность предложения простыми словами: что делает предложение высказыванием, как связаны время, лицо и наклонение, чем модальность отличается от предикативности, с примерами.
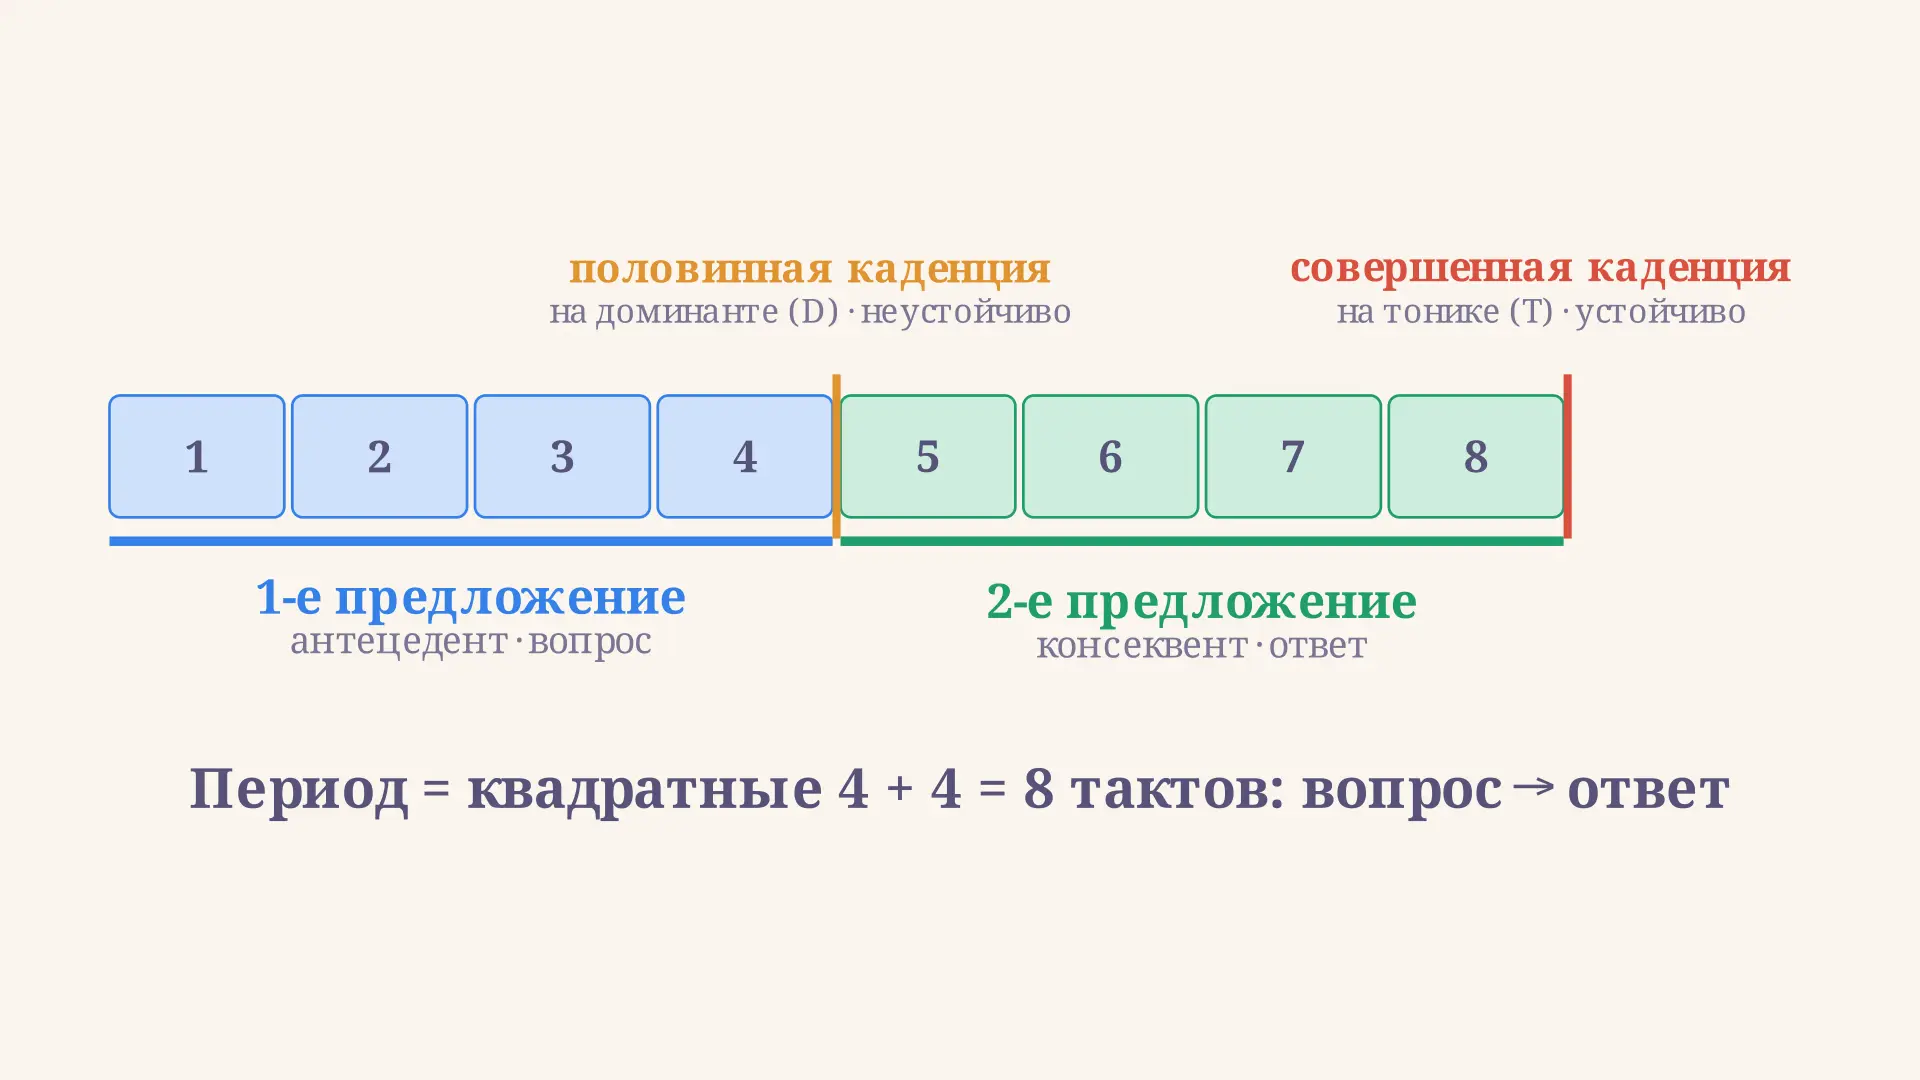
Период в музыкальной форме: предложения и каденции
Период в музыкальной форме простыми словами: из каких предложений состоит, что такое квадратность, где стоят половинная и совершенная каденции и как разобрать структуру периода в задаче.