Метод Ньютона для систем нелинейных уравнений
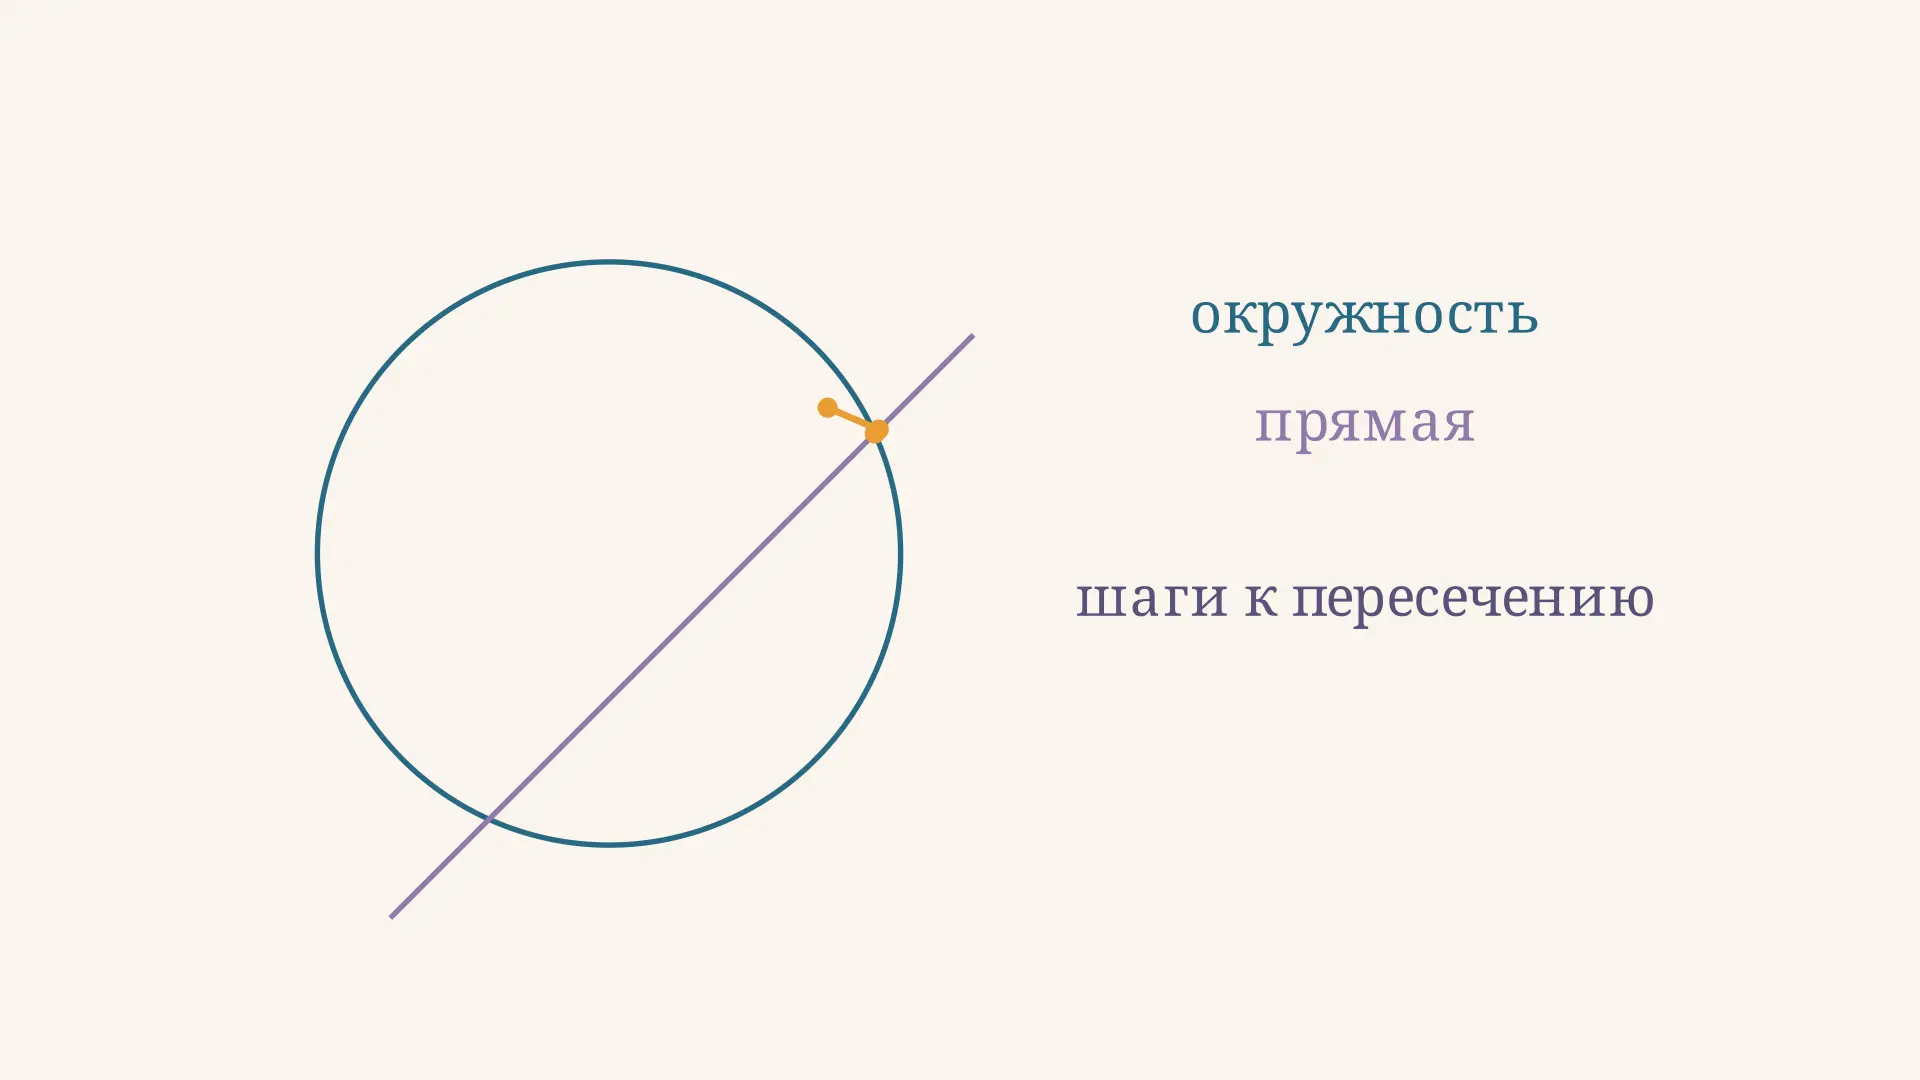
Метод Ньютона для систем нелинейных уравнений последовательно уточняет сразу все неизвестные. На каждом шаге исходную систему заменяют линейной вблизи текущей точки и находят из неё поправку. Метод особенно полезен, когда точное решение трудно выразить через привычные функции. В калькуляторе можно изменить начальную точку и проследить четыре шага для окружности и прямой; ниже разберём, откуда берутся эти шаги и когда результату можно доверять.
От системы к вектору невязки
Пусть требуется найти неизвестных из уравнений. Сначала переносим всё в левые части и записываем систему как , где , а . Значение в пробной точке называют вектором невязки: его компоненты показывают, насколько каждое уравнение отличается от нуля.
Для двух неизвестных точное решение лежит одновременно на кривых и . Начальная точка обычно находится вне пересечения. На видео золотая точка проходит по вычисленным приближениям; обратное движение нужно для повтора ролика и не является дополнительными шагами метода.
Это многомерное продолжение метода касательных для одного уравнения: вместо одного значения производной здесь нужна матрица частных производных, а вместо деления - решение линейной системы. Иногда удачная замена переменных в системе позволяет найти корни точно; численный подход полезен, когда такой замены не видно.
При ручном решении удобно завести таблицу: отдельно записывать текущие координаты, значения функций, матрицу, поправку и новую точку. Это помогает отличить саму точку от изменения координат и быстро найти ошибку знака. Для разных начальных приближений таблицы могут вести к разным пересечениям. Наблюдать это особенно полезно ещё до попытки обобщить результат на всю систему.
Как построить матрицу Якоби
В строку с номером записывают производные функции по всем неизвестным, сохраняя их порядок. Получается матрица Якоби:
Каждый элемент описывает изменение одной функции при изменении одной координаты. Матрица даёт локальное линейное приближение всего отображения . Это тот же принцип частных производных, который используется при вычислении якобиана замены координат, хотя здесь матрица нужна для поиска поправки, а не для замены переменных в интеграле.
Важно различать матрицу и её определитель . Определитель помогает обнаружить вырождение квадратной матрицы, но сам по себе не заменяет матрицу в расчёте. Производные вычисляют символически один раз, затем подставляют в них новую точку на каждой итерации.
Чтобы составить матрицу без перестановок, сначала зафиксируйте порядок уравнений и переменных. Затем дифференцируйте каждую левую часть по очереди: при взятии производной по одной переменной остальные считаются постоянными. В учебной задаче результат можно проверить на небольшом изменении одной координаты: линейное приближение должно правильно предсказывать направление изменения функции. Такая проверка не заменяет вычисления производных, но помогает заметить пропущенный множитель или неверный знак.
Формула шага и смысл линеаризации
Пусть - текущее приближение, а - искомая поправка. Линейное приближение вблизи этой точки имеет вид
Приравнивая правую часть к нулю, получаем систему для поправки и правило обновления:
Когда матрица обратима, это формально эквивалентно . На практике обратную матрицу обычно не вычисляют: надёжнее решить линейную систему для подходящим алгоритмом. Этот способ записи принят и в материале MIT о многомерном методе Ньютона.
Геометрически линеаризованные уравнения в двух переменных задают прямые. Их пересечение даёт следующее приближение. Оно точно удовлетворяет линейной модели, но не обязано лежать на обеих исходных кривых: поэтому после шага невязку вычисляют заново.
Пример: окружность и прямая
Рассмотрим систему , и начальную точку . Выберем
В начале , а матрица равна . Следовательно, поправку определяет система
Её решение - , поэтому первое приближение равно . Прямая второго уравнения уже линейна, и первый полный шаг попадает на неё точно. Первое уравнение нелинейно: в новой точке его невязка равна , а не нулю.
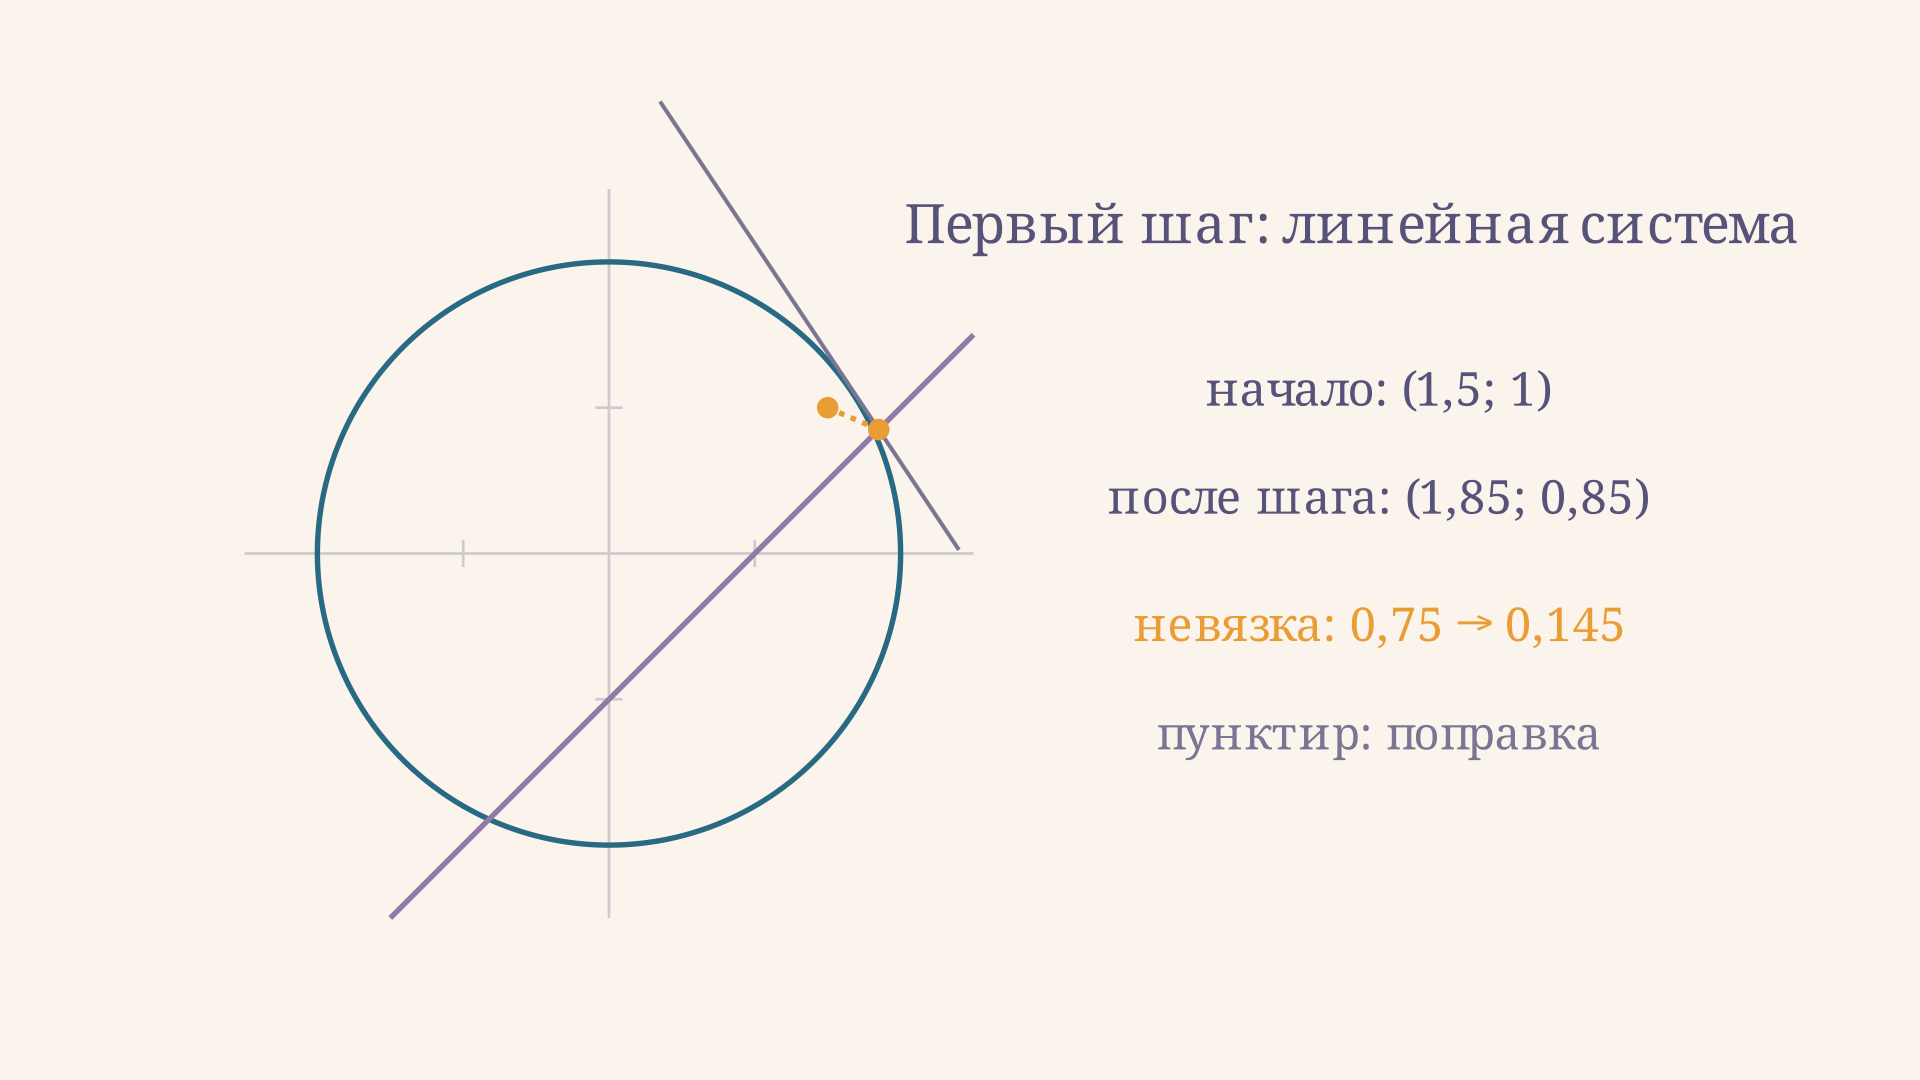
Повторяя вычисления без промежуточного округления, получаем следующую таблицу. Невязка здесь - максимальный модуль компонентов .
| Шаг | |||
|---|---|---|---|
| 0 | 1,500000 | 1,000000 | 0,75 |
| 1 | 1,850000 | 0,850000 | 0,145 |
| 2 | 1,823148 | 0,823148 | 0,001442 |
| 3 | 1,822876 | 0,822876 |
Для проверки можно подставить в уравнение окружности. Положительное пересечение равно . Есть и второе пересечение : один запуск метода не доказывает, что других решений нет.
От чего зависит сходимость
Метод локален: выбор начального приближения влияет и на успех, и на то, к какому из корней придёт последовательность. Для достаточно гладкой системы с невырожденным якобианом в корне и достаточно близкого старта обычный метод имеет квадратичную локальную сходимость. Грубо говоря, в установившемся режиме число верных знаков может примерно удваиваться за шаг. Это не обещание для произвольной начальной точки. Условия и зависимость от старта обсуждаются в конспекте MIT по системам нелинейных уравнений.
Если вырождена, единственная поправка может не определяться. Даже близкая к вырожденной матрица способна сильно усилить ошибки округления. Для нашей системы : на прямой обычный шаг не определён. Вдали от корня итерации могут уйти за область определения функций, перейти к другому корню или не сходиться вовсе.
Связь с общей теорией итераций видна, если рассматривать правило Ньютона как отображение текущей точки в следующую. В статье о сходимости метода простой итерации объясняется роль условий в окрестности неподвижной точки. Для метода Ньютона отдельное преимущество при выполнении его условий - более высокая локальная скорость, но проверять область применимости всё равно необходимо. Численное приближение также стоит сравнивать с ограничениями исходной постановки: например, отрицательная координата может быть математическим корнем, но не подходить задаче, где она означает длину.
В сложной задаче полезны несколько разумных стартов, масштабирование переменных и контроль обусловленности линейной системы. Иногда применяют демпфированный шаг , где : длину шага подбирают, например, по уменьшению невязки. Это может улучшить поведение вдали от корня, хотя само по себе не гарантирует успех во всех задачах.
Если точность исходных коэффициентов ограничена, требовать слишком много знаков также бессмысленно: итог не станет достовернее самих данных. При программной реализации полезно сохранять историю итераций, чтобы видеть рост невязки и необычно большие шаги. Для предложенного калькулятора выбраны только положительные начальные значения первой координаты при фиксированной второй; этот ограниченный диапазон удобен для изучения одного корня, но не описывает все возможные начальные точки.
Когда остановить вычисления
Практическая проверка сочетает малую невязку и малую поправку. Например, задают допуски и и требуют одновременно и . Последнее условие стоит масштабировать с учётом величины координат; компоненты уравнений с разными единицами тоже нужно нормировать.
Малая поправка одна не гарантирует решения: она возможна из-за округления или неудачного шага. Малая невязка сама по себе тоже не даёт универсальной границы ошибки координат, особенно около плохо обусловленного корня. Кроме допусков задают предел числа итераций и отдельно сообщают о неудаче, если линейную систему решить нельзя. Калькулятор выше показывает именно четыре шага, а не автоматическую гарантию заданной точности.
Частые ошибки
- Перепутать строки и столбцы якобиана. В каждой строке должны стоять производные одной функции по всем переменным в одном порядке.
- Потерять минус в правой части. В системе для поправки стоит , после чего поправка прибавляется к точке.
- Не обновлять якобиан. Для обычного метода Ньютона производные подставляют в текущую, а не всегда в начальную точку.
- Проверять только изменение координат. Подставьте найденную точку в каждое исходное уравнение и оцените невязку.
- Считать один найденный корень единственным. Другие начальные приближения и анализ исходной задачи могут обнаружить другие решения.
FAQ
Обязательно ли находить обратную матрицу?
Нет. Формула с удобна для теории, но вычислительно достаточно решить систему . При этом нужно учитывать возможное вырождение и плохую обусловленность.
Всегда ли метод сходится за несколько шагов?
Нет. Быстрая квадратичная сходимость относится к достаточно близкой окрестности подходящего невырожденного корня при условиях гладкости. Вне неё поведение зависит от системы и начальной точки.
Что делать, если уравнений больше, чем неизвестных?
Описанная формула рассчитана на квадратную систему. Для переопределённой задачи часто рассматривают минимизацию нормы невязки и специальные методы нелинейных наименьших квадратов; это другая постановка.
Коротко
Метод Ньютона заменяет систему её линейным приближением в текущей точке, решает систему с матрицей Якоби и прибавляет найденную поправку. Близко к невырожденному корню он может сходиться очень быстро, но выбор старта и проверка невязки остаются обязательными частями решения.
Читайте также
Метод Ньютона в оптимизации: формула и пример
Метод Ньютона для поиска минимума: как построить квадратичную модель, вычислить шаг по градиенту и гессиану и проверить условия сходимости на примере.
Метод секущих для корня уравнения: формула и шаги
Метод секущих для корня нелинейного уравнения: рекуррентная формула через два приближения, пошаговый разбор, отличие от метода Ньютона и бисекции, условия сходимости и типичные ошибки.
Комбинированный метод хорд и касательных
Комбинированный метод хорд и касательных: как выбрать концы отрезка, вычислить границы корня, оценить погрешность и выполнить итерации на примере уравнения.
Метод Эйлера для ОДУ: пошаговый расчёт
Метод Эйлера для ОДУ: как построить ломаную по начальным данным, составить таблицу шагов, сравнить численный результат с точным решением и оценить погрешность.
Метод предиктор-корректор: прогноз и поправка
Метод предиктор-корректор для задачи Коши: формулы прогноза и поправки, подробный пример пары Адамса и трапеций, оценка ошибки, запуск и ограничения схемы.
Метод простой итерации для СЛАУ: пример решения
Метод простой итерации для СЛАУ: как построить итерационную формулу, выбрать шаг, вычислить приближения и проверить результат по невязке и оценке ошибки.