Метод простой итерации для СЛАУ: пример решения
Метод простой итерации для СЛАУ строит последовательность векторов: из выбранного начального приближения получают следующее, затем ещё одно. Если итерационная схема сходится, её неподвижная точка оказывается решением исходной системы. Ключевой вопрос здесь - не только как повторять вычисления, но и какую формулу для повторения выбрать. В калькуляторе ниже можно менять шаг и наблюдать путь для одной и той же системы; затем разберём построение и ручной расчёт.
От системы к повторяемому правилу
Пусть требуется решить , где - квадратная матрица коэффициентов, - столбец свободных членов, а - искомый столбец. Перепишем систему в виде
Здесь - матрица итерации, - постоянный вектор. Если преобразование эквивалентно исходной системе, решение становится неподвижной точкой: подстановка точного возвращает тот же вектор. Выбрав , применяем одно и то же правило:
Каждый верхний индекс обозначает номер приближения, а не степень координаты. Важно сохранить и эквивалентность исходной системе, и сходимость конкретной схемы: формально записать равенство ещё недостаточно. Например, тождество неподвижно для любого вектора и исходную систему не решает.
Отрезки на рисунке помогают проследить порядок точек; промежуточные положения маркера не являются отдельными итерациями. Возврат в начале повтора тоже не означает обратный ход алгоритма.
Схема через невязку
Один универсальный способ построения правила использует невязку . Она показывает, насколько текущий вектор не удовлетворяет уравнениям. Добавим к приближению невязку с постоянным множителем :
Это стационарная итерация Ричардсона; в ней и . При неподвижная точка этой формулы удовлетворяет . Но даже для системы с единственным решением некоторые значения дают расходящуюся последовательность. Параметр влияет на всё преобразование, поэтому его нельзя выбирать лишь по тому, что первая поправка кажется небольшой.
В литературе под простой итерацией также понимают общую схему , в том числе полученную другим преобразованием системы. Например, при разделении матрицы с обратимой получается и . Выбор меняет стоимость шага и поведение последовательности. О конкретном покоординатном варианте читайте в статье о методе Якоби.
Чтобы самостоятельно построить схему, удобно идти в определённом порядке. Сначала запишите коэффициенты системы в матрицу и отдельно выпишите правую часть. Затем выберите правило получения следующего вектора и найдите его матрицу перехода. Проверьте, что неподвижная точка правила действительно обращает исходную невязку в ноль. После этого исследуйте сходимость и лишь затем переходите к таблице приближений. Такая последовательность отделяет алгебраическое преобразование от численного эксперимента: несколько удачных первых шагов сами по себе ещё не доказывают, что метод будет сходиться дальше.
Если система невырождена, а схема через невязку использует ненулевой шаг, неподвижная точка у неё единственная. Для других преобразований это свойство нужно устанавливать отдельно. Преобразование строк системы может упростить расчёт, но меняет коэффициенты и, следовательно, итерационную матрицу. Поэтому проверку сходимости проводят для той схемы, которую действительно собираются считать, а не для исходной матрицы без дополнительных пояснений.
Пример: строим матрицу итерации
Рассмотрим систему
Её точное решение - : обе подстановки дают нужные правые части. Возьмём и начальный вектор . Тогда
Скалярные формулы для одного шага имеют вид:
В обе правые части подставляют координаты одного и того же старого вектора. Если сразу использовать новое при расчёте , получится уже другая схема. Такой последовательный порядок обновления отдельно разобран в статье о методе Гаусса–Зейделя.
Три шага и проверка подстановкой
Из нулевого вектора первая невязка равна , поэтому поправка . Для второго шага вычисляем невязку заново: , а поправка равна . Последующие вычисления устроены так же.
| Номер | |||
|---|---|---|---|
| 0 | 0 | 0 | 8 |
| 1 | 1,2 | 1,6 | 0,8 |
| 2 | 1,12 | 1,76 | 0,48 |
| 3 | 1,072 | 1,856 | 0,288 |
Здесь норма - максимум модулей координат вектора. После третьего шага левая часть первого уравнения равна , второго - . До правых частей ещё есть разница: невязка , её максимальный модуль равен .
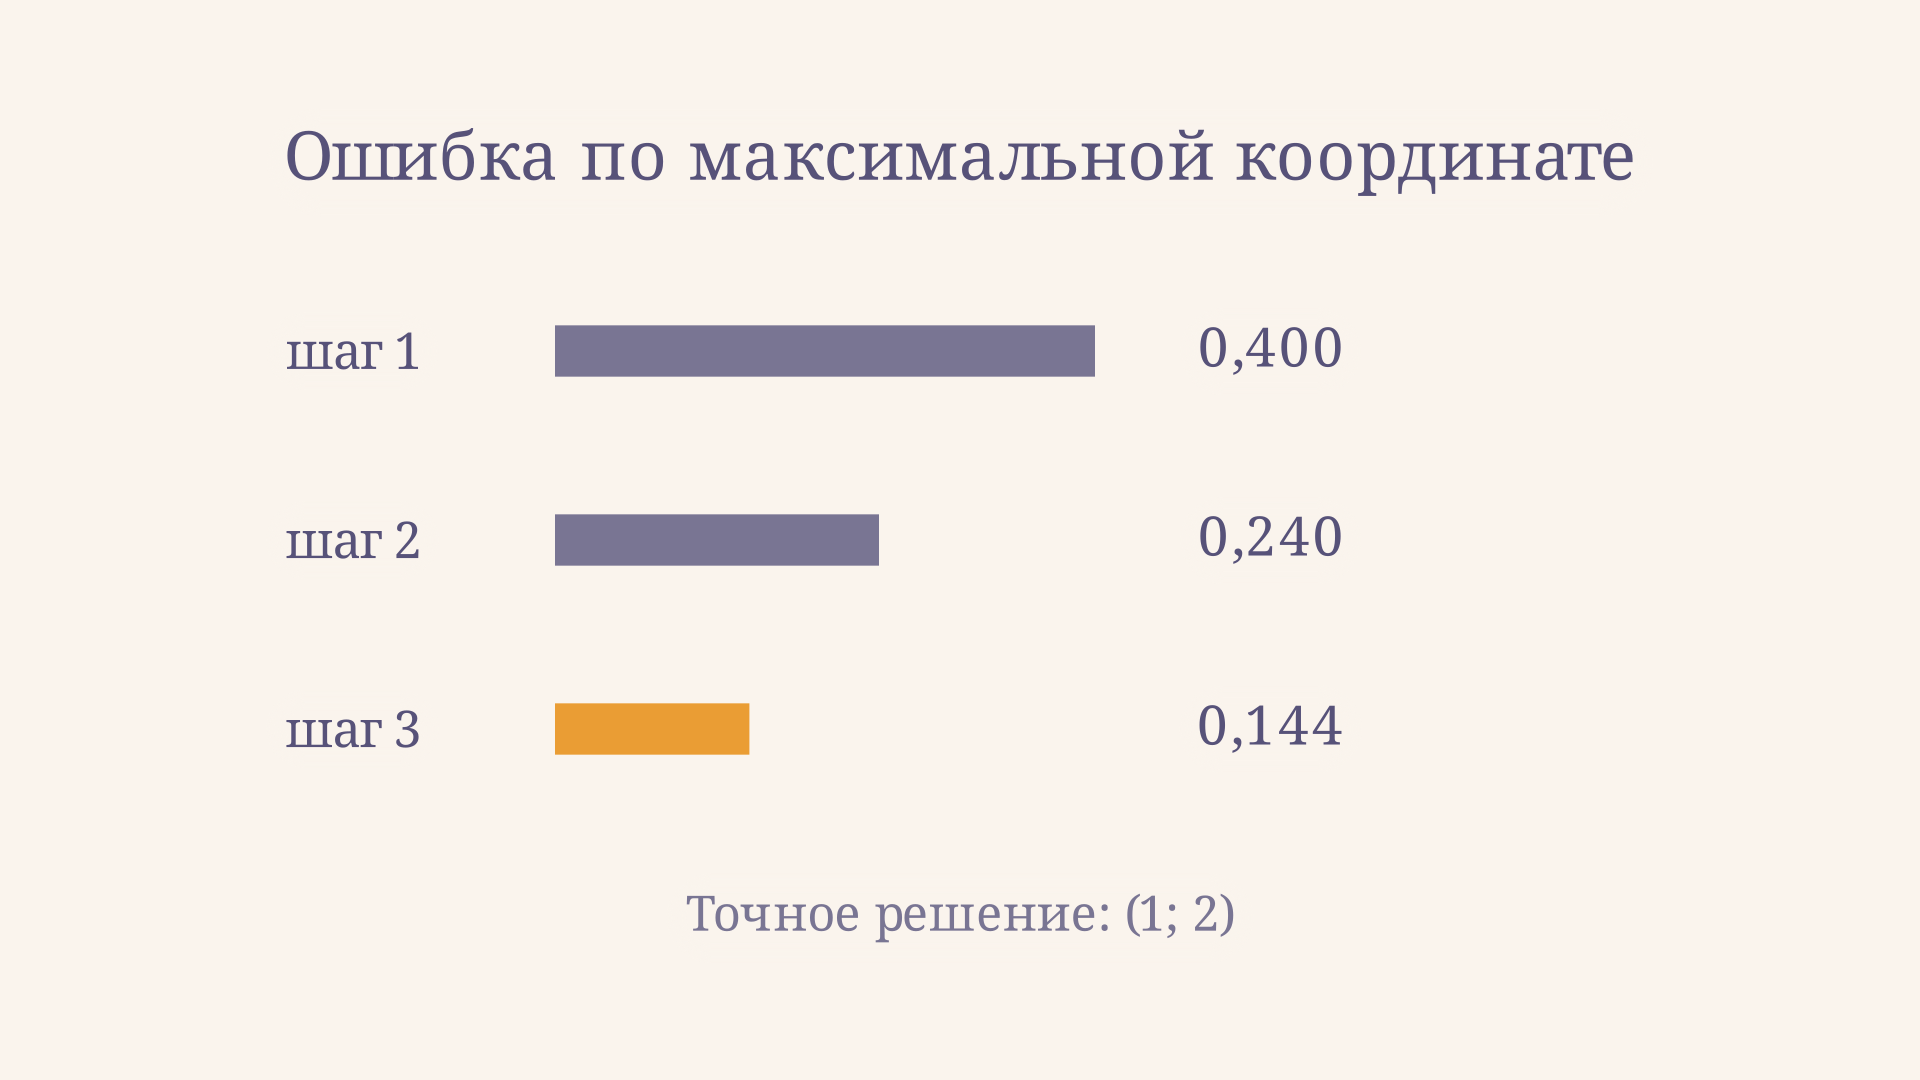
На рисунке показана ошибка относительно известного в учебном примере решения: равна , и . Её нельзя путать с невязкой из таблицы: это величины в разных пространствах, хотя обе здесь уменьшаются.
Таблицу удобно продолжать одинаковым способом: сначала сохранить обе старые координаты, затем вычислить две компоненты невязки, умножить их на шаг и только после этого заменить старый вектор новым. При ручном счёте полезно оставить отдельные столбцы для невязки и поправки. Знак поправки показывает направление изменения конкретной координаты, но не гарантирует, что каждая координата будет монотонно приближаться к своему ответу. В выбранном примере первая координата сначала превышает единицу, а вторая остаётся меньше двух.
Если точный ответ заранее неизвестен, соответствующие полосы ошибки построить нельзя. В таком случае таблица невязок и теоретическая оценка через норму матрицы дают доступные способы контроля. При этом допустимую величину невязки нужно выбирать с учётом масштаба правой части: одинаковая абсолютная разница может быть существенной для одной задачи и малой для другой.
Как выбрать шаг и убедиться в сходимости
Для фиксированной матрицы схема сходится к единственной неподвижной точке при любом начальном векторе тогда и только тогда, когда её спектральный радиус меньше единицы. Это максимум модулей собственных значений . Для нашей матрицы собственные значения - и , поэтому у они равны и . Оба модуля меньше единицы именно при
Выбранный шаг даёт собственные значения и ; следовательно, . На калькуляторе доступны шаги от до : все они лежат внутри этого интервала, но последовательности идут по разным траекториям. При одна из спектральных компонент меняет знак, поэтому приближения могут перескакивать через решение. На границе модуль одного собственного значения равен единице, и гарантии сходимости для произвольного старта уже нет.
Более простой достаточный признак - в согласованной матричной норме. В максимальной строковой норме для выбранного шага . Этот тест гарантирует сходимость, но его невыполнение само по себе расходимость не доказывает. Общие признаки и скорость подробнее разобраны в статье о сходимости метода простой итерации.
При выборе схемы полезно различать цену одного шага и число необходимых шагов. Простая формула с дешёвым умножением на разреженную матрицу может требовать много повторений; другая схема уменьшает число итераций, но усложняет каждую из них. Для крупной системы не обязательно вычислять обратную матрицу явно: достаточно организовать действия, нужные для очередного приближения. В учебной задаче сначала выпишите правило целиком, проверьте знак каждого коэффициента и только после этого составляйте таблицу. Так легче заметить ошибку ещё до длинного расчёта и повторить его с другим начальным вектором.
Когда остановиться
Если известна оценка , ошибка текущего приближения ограничена через разность двух соседних:
Все нормы в этой формуле должны быть согласованы. Для примера при максимальная разность соседних векторов равна ; с получаем верхнюю оценку . Она больше фактической ошибки , но остаётся корректной гарантией. Для желаемой точности можно продолжать шаги, пока именно эта оценка не станет меньше допуска.
На практике также считают невязку исходной системы и задают предел числа шагов. Маленькая невязка полезна для проверки, но не всегда означает столь же маленькую ошибку решения: связь зависит от и обусловленности задачи. При медленном продвижении или росте невязки стоит проверить схему, параметр и масштаб коэффициентов. Практические критерии остановки обсуждаются в руководстве Netlib по итерационным методам.
Проверим значение параметра на другом конце диапазона калькулятора. При шаге 0,35 первое приближение получается равным (2,1; 2,8), то есть обе координаты перескакивают через точное решение. Это не опровергает сходимость: знак ошибки на одном шаге может измениться, пока последовательность в целом приближается к неподвижной точке. Однако и красивый график на нескольких шагах не заменяет проверку спектрального радиуса. Для произвольной системы собственные значения могут быть комплексными, поэтому сравнивают с единицей именно их модули.
Частые ошибки
- Проверяют только существование решения. Обратимость не гарантирует сходимости произвольно выбранной итерации.
- Смешивают старые и новые координаты. Для приведённой формулы обе поправки считают по старому вектору и обновляют одновременно.
- Объявляют невязку ошибкой. Невязка измеряет нарушение уравнений; ошибка сравнивает приближение с точным решением.
- Округляют после каждого действия слишком грубо. Это может исказить последовательность и критерий остановки; сохраняйте запас знаков.
- Считают норму больше единицы доказательством расходимости. Это лишь означает, что данный достаточный тест не сработал.
FAQ
Обязательно ли начинать с нулевого вектора?
Нет. При схема сходится из любого начального вектора, хотя число шагов может зависеть от старта.
Чем этот подход отличается от правила Крамера?
Итерация последовательно улучшает приближение, а правило Крамера выражает точное решение через определители при ненулевом определителе матрицы системы.
Почему маленькая разность соседних шагов не всегда достаточна?
Без известной оценки сжатия она сама по себе не гарантирует заданной ошибки. Например, слишком малый делает поправку маленькой даже вдали от решения; полезно проверять и невязку.
Коротко
Для СЛАУ сначала строят эквивалентную схему , затем проверяют её сходимость, выбирают начальный вектор и повторяют шаг. В примере с третье приближение равно ; контроль невязки и оценка ошибки показывают, достаточно ли оно точно для поставленной задачи.
Читайте также
Комбинированный метод хорд и касательных
Комбинированный метод хорд и касательных: как выбрать концы отрезка, вычислить границы корня, оценить погрешность и выполнить итерации на примере уравнения.
Метод Эйлера для ОДУ: пошаговый расчёт
Метод Эйлера для ОДУ: как построить ломаную по начальным данным, составить таблицу шагов, сравнить численный результат с точным решением и оценить погрешность.
Метод Ньютона для систем нелинейных уравнений
Метод Ньютона для систем нелинейных уравнений: как составить матрицу Якоби, найти поправку, выполнить итерации и проверить точность решения на подробном примере.
Метод Ньютона в оптимизации: формула и пример
Метод Ньютона для поиска минимума: как построить квадратичную модель, вычислить шаг по градиенту и гессиану и проверить условия сходимости на примере.
Метод предиктор-корректор: прогноз и поправка
Метод предиктор-корректор для задачи Коши: формулы прогноза и поправки, подробный пример пары Адамса и трапеций, оценка ошибки, запуск и ограничения схемы.
Разложение Холецкого: условия, формулы и пример
Разложение Холецкого матрицы: как проверить положительную определённость, найти треугольный множитель, решить систему линейных уравнений и понять ограничения этого численного метода на примерах.