Агентская проблема: принципал, агент и издержки
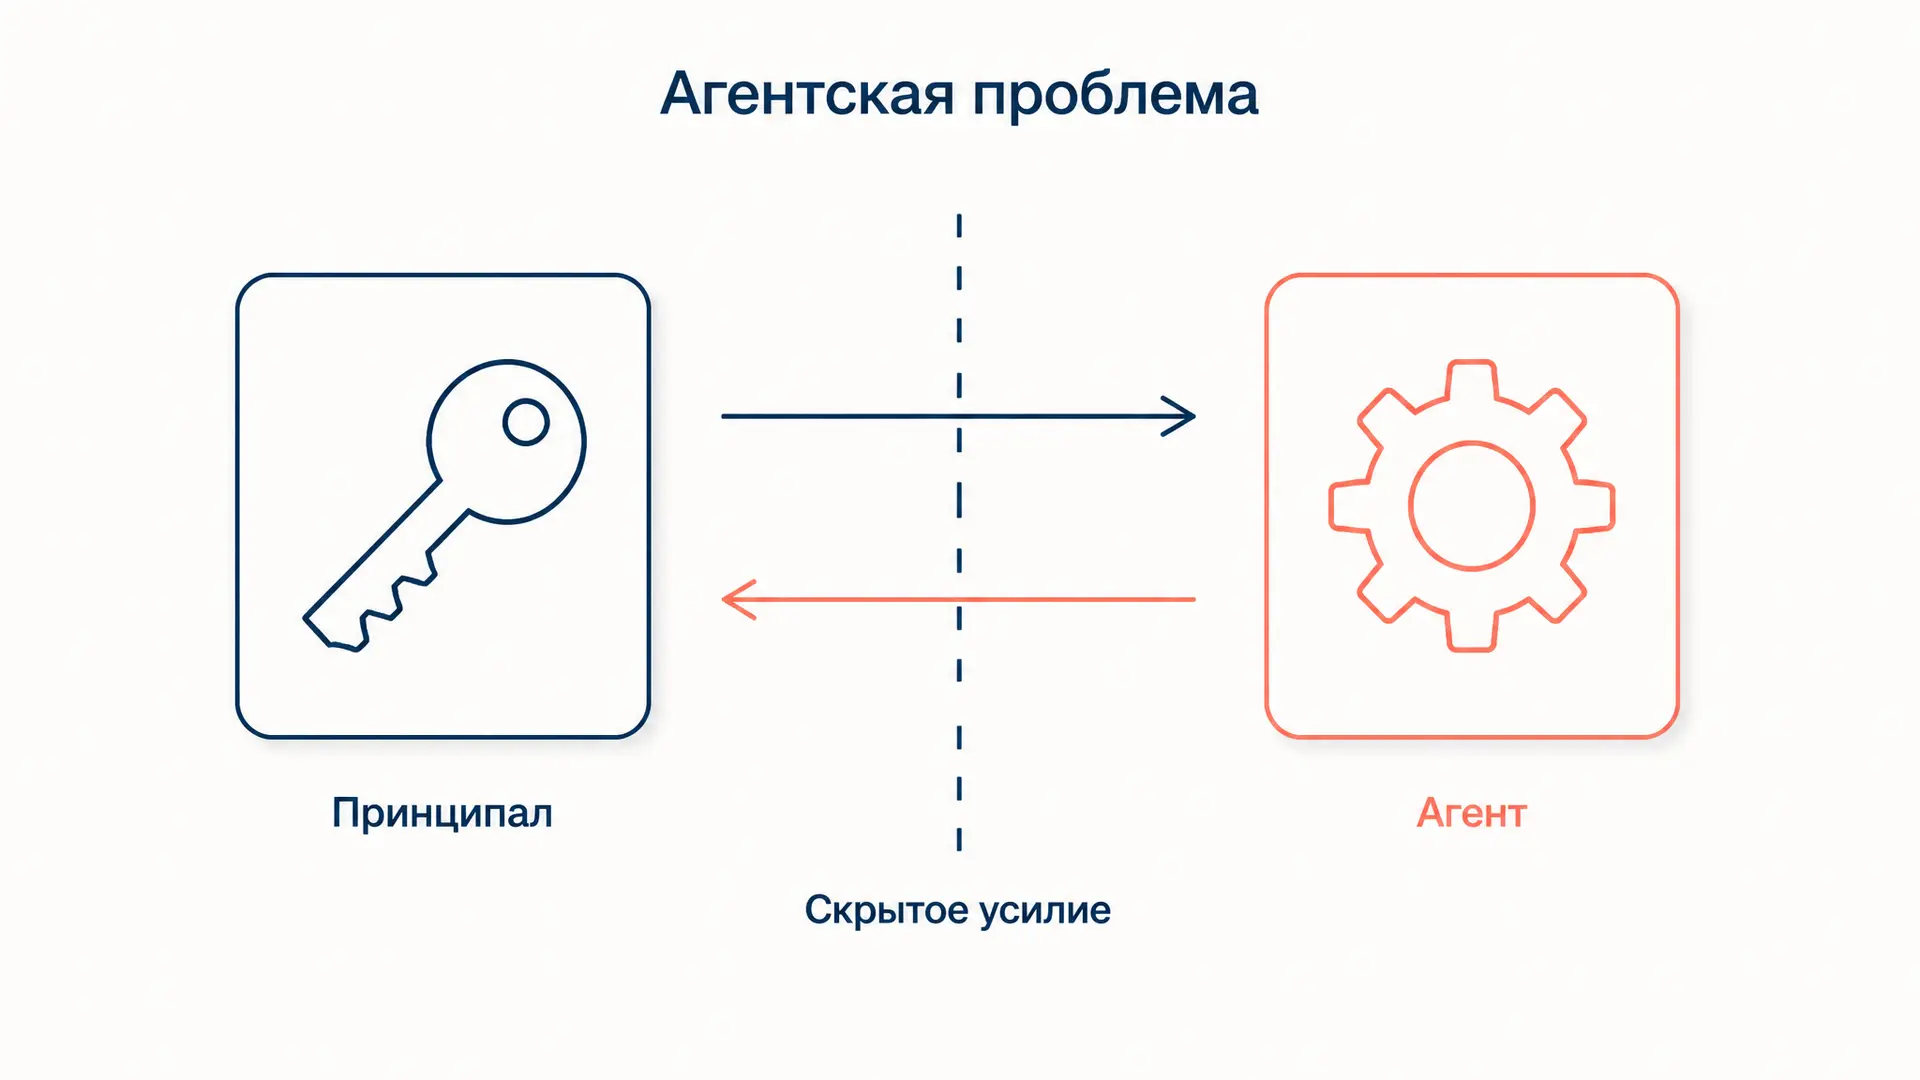
Агентская проблема появляется всюду, где один человек действует по поручению другого: собственник нанимает директора, избиратель отправляет в парламент депутата, клиент передаёт дело юристу. Поручитель хочет одного, исполнитель - своего, и при этом он не может показать, сколько усилий вложил на самом деле. Из этой связки и рождается вопрос, ради которого написаны сотни страниц теории контрактов: сколько стоит доверить своё дело чужим рукам и как сделать эту цену меньше. Калькулятор ниже собирает ответ по слагаемым: он считает, во что обходятся контроль, стимулы и то, что всё равно теряется.
Что такое агентская проблема
Агентские отношения Майкл Дженсен и Уильям Меклинг в статье 1976 года определили как контракт, по которому один или несколько человек (принципал) поручают другому человеку (агенту) выполнять действия от их имени, делегируя ему часть права принимать решения. Агентская проблема - это неизбежное следствие такого делегирования: у агента есть собственная функция полезности, и, если он максимизирует её, он не будет действовать строго в интересах принципала.
Важно, что проблема не сводится к нечестности. Даже безупречно порядочный директор ценит свободное время, спокойные проекты и размер собственного подразделения, а собственник ценит прибыль. Расхождение возникает из различия целей, а не из злого умысла, и потому не лечится подбором «хорошего человека» - только устройством контракта.
Два условия: расхождение интересов и ненаблюдаемость усилий
Чтобы проблема возникла, нужны оба условия сразу. Формально результат агента складывается из его усилия и внешнего шума:
Принципал наблюдает результат , но не наблюдает усилие и не может отделить старание от везения. Если бы дисперсия шума была нулевой, усилие вычислялось бы из результата, контракт писался бы прямо на , и первое лучшее решение достигалось бы без потерь. Ровно так же проблема исчезает, если интересы совпадают: агент, владеющий всей фирмой, сам себе принципал.
Это классический случай скрытого действия, одна из двух форм асимметрии информации: скрытая информация относится к характеристикам сторон, скрытое действие - к их поведению после заключения договора. Агентская проблема живёт именно в поле скрытого действия.
Агентские издержки: мониторинг, бондинг, остаточные потери
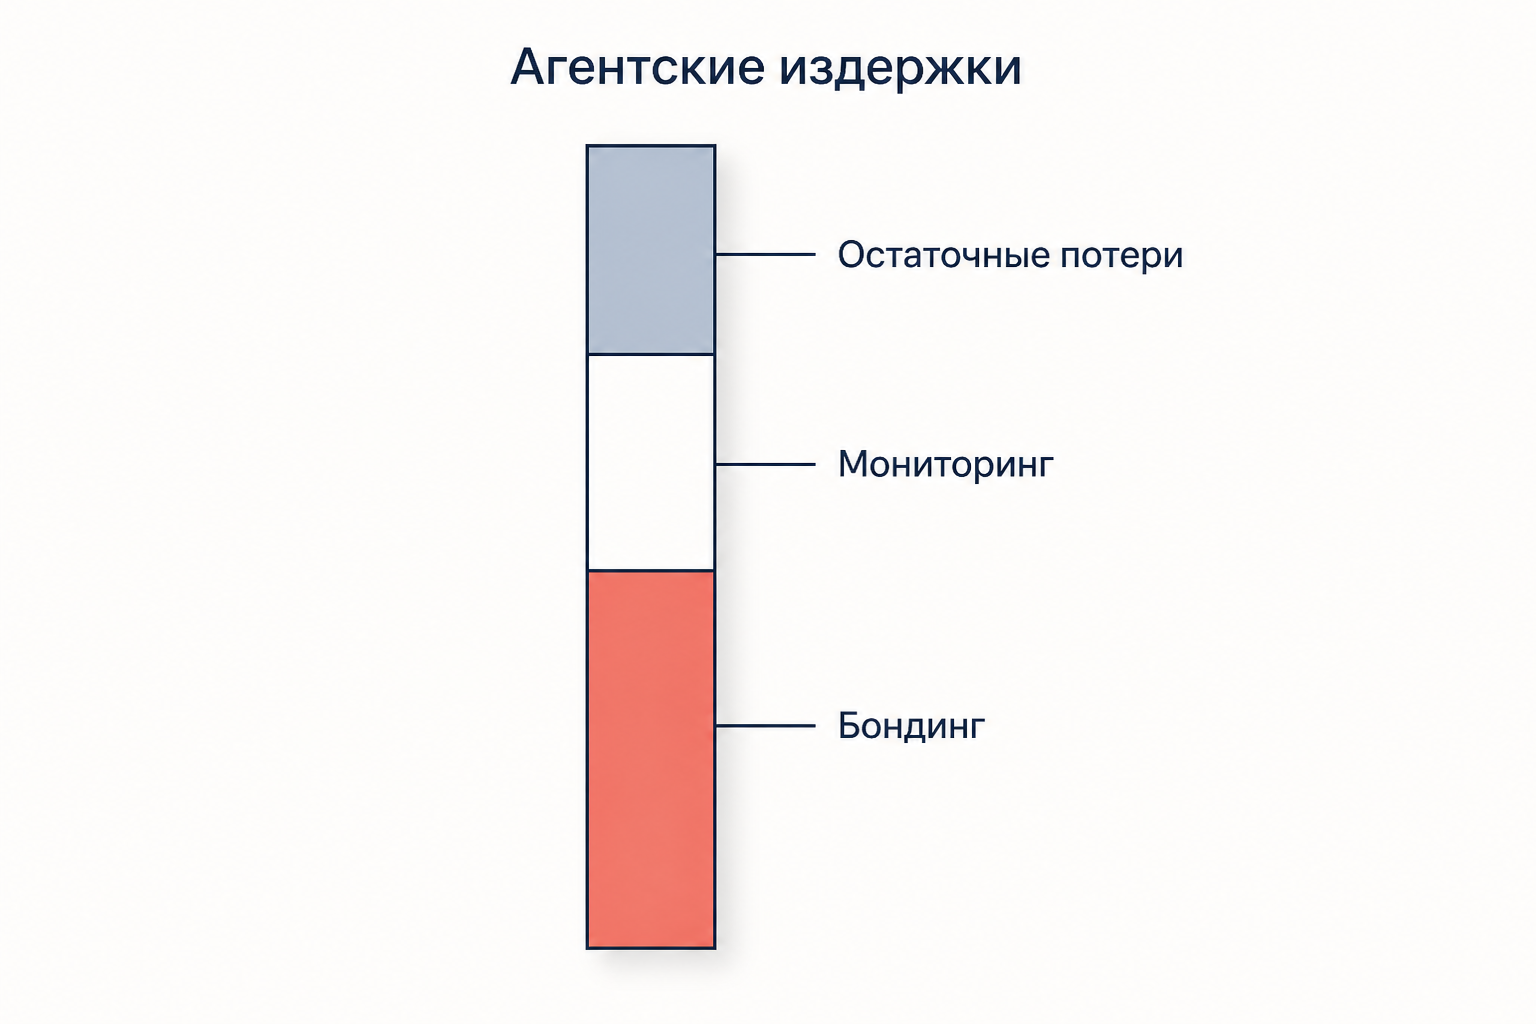
Дженсен и Меклинг предложили измерять цену проблемы суммой трёх слагаемых.
- Расходы на мониторинг несёт принципал: аудит, отчётность, совет директоров, системы учёта, ревизии, KPI.
- Расходы на бондинг несёт агент, чтобы убедить принципала в своей добросовестности: добровольные ковенанты, личное поручительство, отказ от совмещения должностей, независимая проверка отчётности. Формально их платит агент, но фактически они закладываются в его вознаграждение.
- Остаточные потери - то, что теряется даже при оптимальном контракте и разумном контроле. Полностью выровнять интересы дешевле не получается, и разрыв между фактическим решением агента и идеальным для принципала остаётся.
В калькуляторе выше остаточные потери убывают с ростом бюджета контроля и с ростом доли результата в вознаграждении, а полные издержки складываются из всех трёх частей:
При значениях по умолчанию (потери без контроля тыс. руб., доля , бюджет контроля тыс. руб., цена переноса риска тыс. руб., отдача контроля тыс. руб.) остаточные потери равны 1512 тыс. руб., бондинг - 60 тыс. руб., а полные агентские издержки - около 2172 тыс. руб. в год. Условие даёт оптимальный бюджет контроля
при котором издержки падают до 1969 тыс. руб. Заодно видно красивое свойство модели: в оптимуме остаточные потери в точности равны , то есть контроль стоит наращивать ровно до момента, когда очередной вложенный рубль перестаёт экономить рубль потерь.
Стимулирующий контракт: как считают оптимальную долю
Второй рычаг - привязать вознаграждение к результату. В базовой линейной модели агент получает
где - оклад, - доля результата. Издержки усилия равны , и агент выбирает усилие из условия стимулирующей совместимости, максимизируя :
Казалось бы, поставь , продай фирму менеджеру и получи первое лучшее решение. Но вместе с долей результата агенту передаётся и весь шум , а за принятый риск он требует надбавку , где - коэффициент неприятия риска. Максимизация общего излишка даёт компромисс:
Пусть , , . Тогда : разумно отдать агенту треть результата, а не всё и не ничего. Чем сильнее шум и чем осторожнее агент, тем более плоским должен быть контракт - и тем больше остаточные потери. Это и есть фундаментальный размен теории агентских отношений: стимулы против страхования риска.
Типовые пары принципала и агента
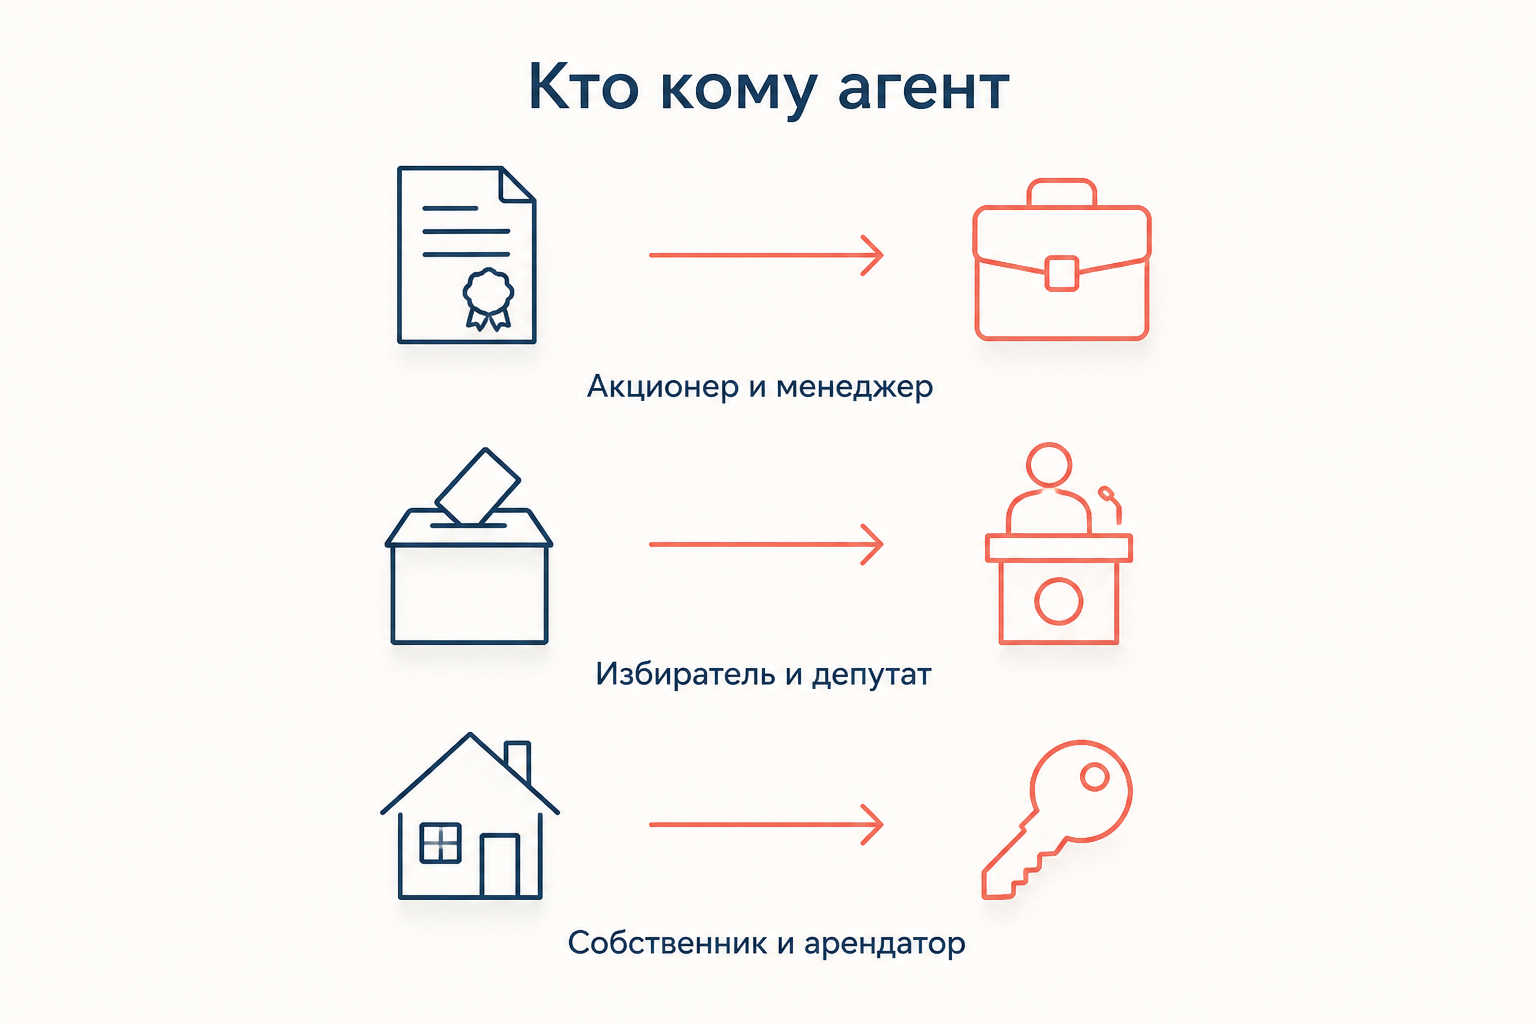
Схема шире корпоративных финансов, и в задачах её просят распознать в разных декорациях.
- Акционер и менеджер - канонический случай: распылённым акционерам невыгодно вникать в дела фирмы поодиночке, чем менеджмент и пользуется, наращивая империю вместо прибыли.
- Избиратель и депутат: контракт заключается раз в несколько лет, результат зашумлён внешними обстоятельствами, а санкция всего одна - не переизбрать.
- Собственник и арендатор: арендатор не заинтересован беречь чужое имущество, если срок договора короче, чем горизонт износа.
- Кредитор и заёмщик, клиент и адвокат, пациент и врач, гражданин и чиновник - везде исполнитель знает о деле больше и действует незаметно для поручителя.
Отношения часто выстраиваются в цепочку: акционер поручает совету директоров, совет - генеральному директору, тот - руководителям подразделений. На каждом звене возникает своя агентская проблема, и потери накапливаются. Часть таких конфликтов участники распределяют заранее, например корпоративным договором акционеров.
Механизмы решения: от опционов до репутации
Полностью снять агентскую проблему нельзя, но её цену снижают пятью группами инструментов.
- Стимулирующий контракт: сдельная оплата, бонус за прибыль, опционы на акции, отложенное вознаграждение. Опцион делает менеджера совладельцем и повышает , но провоцирует чрезмерный риск, поэтому его дополняют долгим сроком удержания и клавбэком.
- Мониторинг: совет директоров с независимыми членами, внешний аудит, раскрытие отчётности, внутренний контроль. Работает до порога , дальше становится дороже потерь.
- Бондинг и ограничения: ковенанты в кредитных договорах, запрет на сделки с заинтересованностью, залог, страхование ответственности.
- Рынок и репутация: менеджеру дорога карьера, а фирма с плохим управлением дешевеет и становится мишенью для поглощения. Угроза увольнения и поглощения дисциплинирует не хуже контракта.
- Долговая нагрузка: обязательные процентные платежи вычищают свободный денежный поток, который иначе ушёл бы на сомнительные проекты.
Смежный сюжет - прямое оппортунистическое поведение со специфичными активами: там сторона не просто ленится, а вымогает квазиренту, и защита строится уже на структуре собственности.
Чем агентская проблема отличается от неблагоприятного отбора
Разница во времени. Неблагоприятный отбор работает до сделки: покупатель не знает качества товара и потому предлагает среднюю цену, из-за чего с рынка уходят лучшие продавцы - сюжет рынка лимонов Акерлофа. Агентская проблема работает после: стороны уже договорились, тип агента известен, ненаблюдаемо только его поведение.
Ближайший родственник агентской проблемы - моральный риск, то есть изменение поведения застрахованного после выдачи полиса. По сути это та же конструкция скрытого действия, только принципалом выступает страховщик, а долю играет франшиза.
Частые ошибки
- Считать агентскую проблему разновидностью мошенничества. Она возникает и между честными людьми: достаточно разных целей и ненаблюдаемости усилий.
- Путать её с неблагоприятным отбором. Отбор - про скрытые характеристики до сделки, агентская проблема - про скрытые действия после.
- Требовать как идеал. Полный перенос результата даёт первые лучшие стимулы, но перегружает агента риском, и премия за риск съедает выигрыш.
- Забывать про бондинг. В разборе часто считают только мониторинг, хотя расходы агента на самообязывание входят в агентские издержки наравне с контролем.
- Наращивать контроль без предела. Мониторинг имеет убывающую отдачу, и после точки каждый рубль контроля обходится дороже сэкономленных потерь.
FAQ
Кто такие принципал и агент простыми словами? Принципал - тот, чьи интересы затронуты решением и кто поручает дело. Агент - тот, кто принимает решение и действует от чужого имени. Наниматель и работник, собственник и управляющий, доверитель и представитель.
Можно ли устранить агентскую проблему полностью? Нет. Устранить её означало бы либо сделать усилия наблюдаемыми без затрат, либо полностью совместить интересы, а это требует передать агенту весь результат вместе со всем риском. Оба пути стоят дороже, чем остаточные потери, поэтому оптимум всегда внутренний.
Почему опционы не решают проблему до конца? Опцион выравнивает интересы в части роста стоимости, но асимметричен: убыток менеджера ограничен нулём, а выигрыш нет. Это подталкивает к избыточному риску и манипуляциям с отчётностью, поэтому опционы сочетают с длинным сроком удержания, порогами и правом отозвать выплату.
Коротко
Агентская проблема - конфликт интересов между принципалом, который поручает дело, и агентом, чьи усилия ненаблюдаемы. Её цена измеряется агентскими издержками: расходы на мониторинг плюс расходы на бондинг плюс остаточные потери. Снижают её стимулирующим контрактом с оптимальной долей результата , разумным по объёму контролем, ковенантами, репутацией и угрозой поглощения. Полного решения нет: оптимум достигается там, где предельный рубль контроля и стимулов экономит ровно рубль потерь.
Читайте также
Адаптация первокурсников к вузу
Адаптация первокурсников к вузу: виды трудностей, этапы вхождения в учебную и социальную среду, роль куратора и тьютора, методы оценки и практические рекомендации.
Адвербиализация: как слова становятся наречиями
Адвербиализация в русском языке: переход существительных, прилагательных и деепричастий в наречия, критерии, спорные случаи и правила слитного написания.
Акт о супрематии 1534: церковь и власть
Акт о супрематии 1534 года: почему Генрих VIII стал главой церкви Англии, как присяга привела к казни Мора и Фишера, роспуску монастырей и появлению англиканства.
Александрийская поэзия: черты и представители
Александрийская поэзия эллинистической эпохи: Мусейон, Каллимах, Феокрит, эпиграмма и учёная работа со старой традицией, повлиявшая на римских поэтов.
Алкеста Еврипида: жертва, долг и возвращение
«Алкеста» Еврипида: почему жена умирает вместо Адмета, как Геракл спорит со Смертью и зачем трагедии счастливый финал. Сюжет, образы и темы для анализа пьесы.
Амплификация развития Запорожца: смысл идеи
Амплификация развития Запорожца: как дошкольная педагогика обогащает игру, рисование, конструирование и общение, чем идея отличается от акселерации и почему ранняя школьность обедняет детство.