Приоритет существа над формой: учёт, налоги, сделки
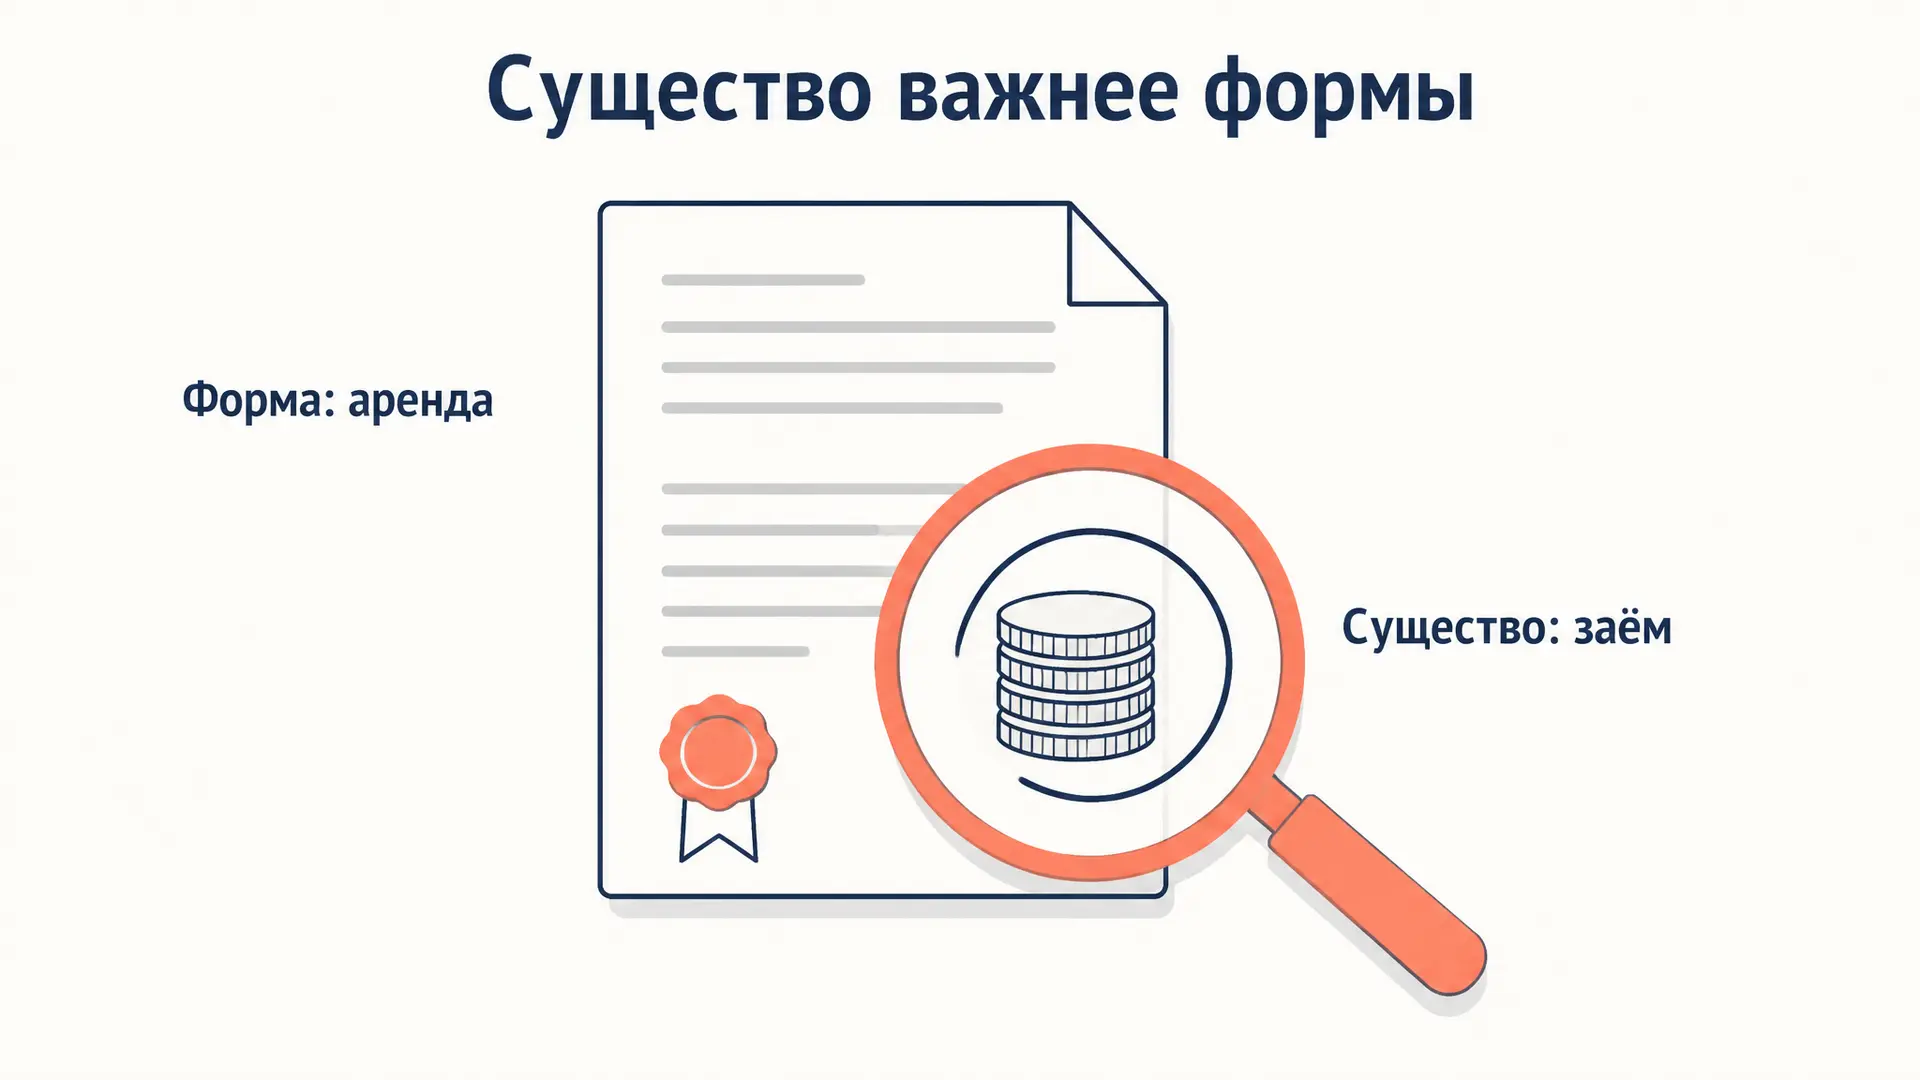
Договор назван арендой, а по сути это продажа в рассрочку. «Заём» единственному участнику, который никто не собирается возвращать, по сути дивиденд. Приоритет существа над формой (substance over form) означает, что последствия операции определяются её реальным экономическим содержанием, а не названием документа и выбранной конструкцией. Принцип действует сразу в трёх отраслях и в каждой устроен по-своему: в бухучёте это требование к достоверности отчётности, в налогах основание для доначисления, в гражданском праве механизм ничтожности притворных сделок. Инструмент ниже прогонит вашу конструкцию через этот взгляд, а затем идёт разбор норм и типовых схем.
Что означает приоритет существа над формой
Юридическая форма описывает, как стороны оформили отношения: вид и название договора, распределение ролей, число участников. Существо показывает, что произошло на самом деле: кто получил деньги и выгоду, кто нёс риски, вернулось ли имущество, сменился ли тот, кто распоряжается активом. Обычно форма и содержание совпадают, и принцип незаметен. Он включается только при расхождении, когда форма создаёт одни последствия, а экономический результат соответствует другим.
Чего принцип не делает: он не отменяет форму как таковую и не превращает любую выгодную конструкцию в злоупотребление. Он даёт суду, налоговому органу или составителю отчётности право квалифицировать операцию по содержанию, если форма это содержание искажает. Расхождение доказывает тот, кто на него ссылается.
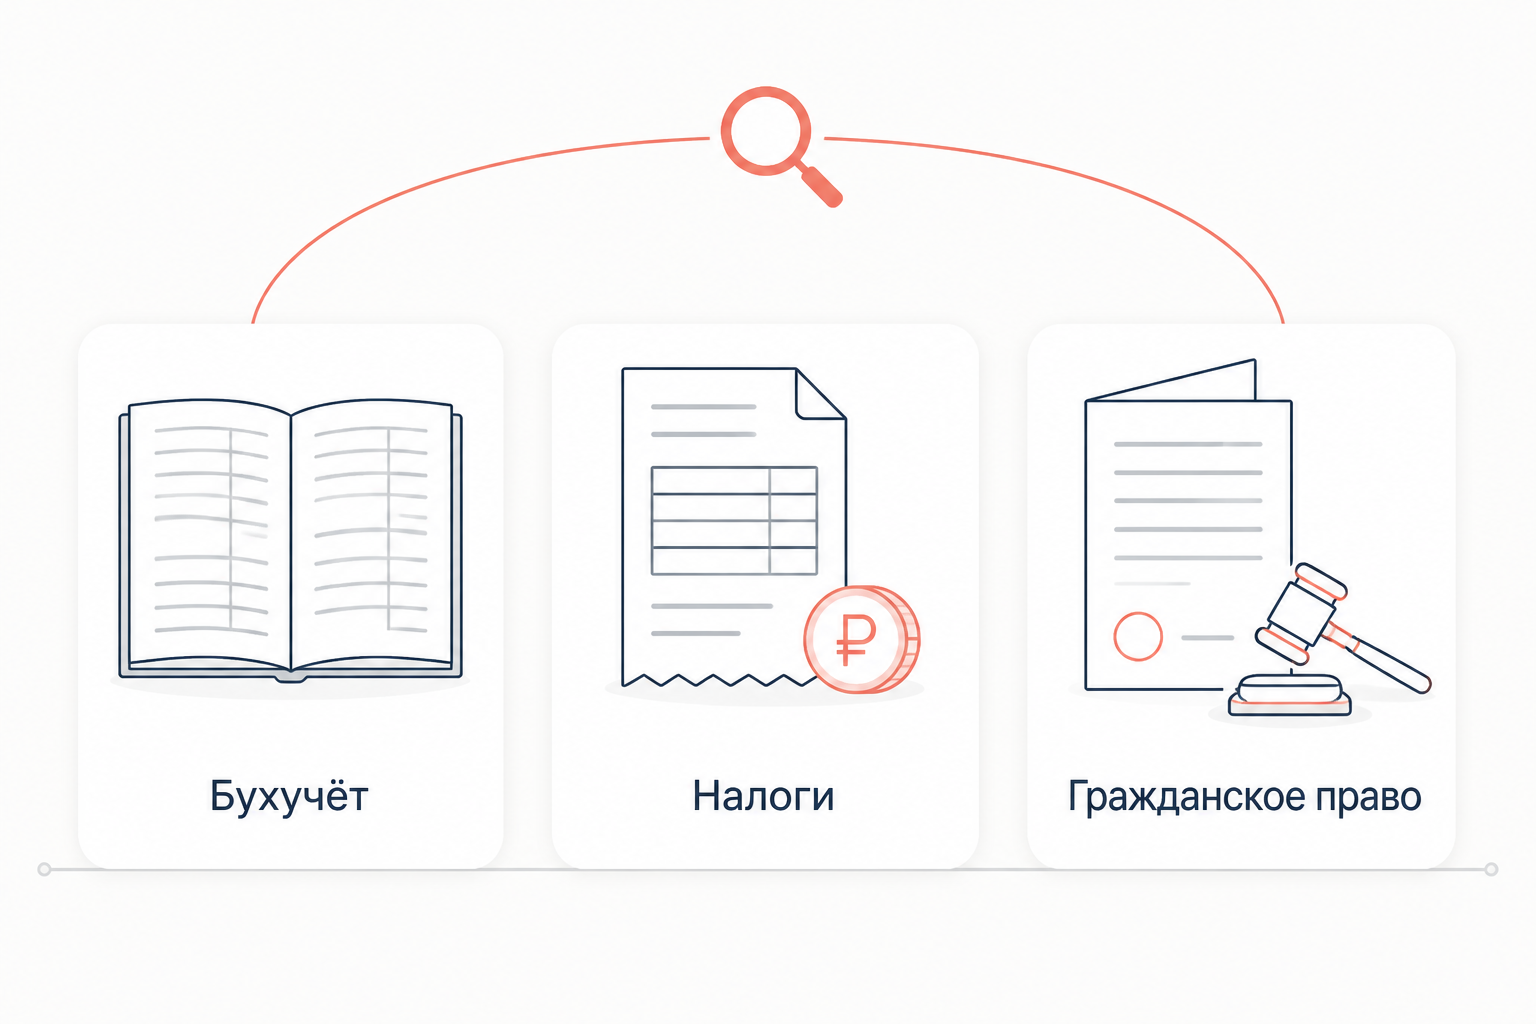
| Отрасль | Где закреплён | Что происходит при расхождении |
|---|---|---|
| Бухучёт | Концептуальные основы МСФО, п. 6 ПБУ 1/2008 | операцию отражают по содержанию |
| Налоги | ст. 54.1 НК РФ, постановление Пленума ВАС РФ № 53 | права и обязанности определяют по реальной операции |
| Гражданское право | ст. 170 ГК РФ | сделка ничтожна, к прикрытой применяют её правила |
Откуда принцип взялся
Исходная точка обычно называется одна: дело Gregory v. Helvering (1935). Верховный суд США отказал в льготе по реорганизации, которая формально соответствовала закону, но служила только тому, чтобы вывести акции с меньшим налогом. Отсюда пошла доктрина деловой цели.
В учёт принцип пришёл из борьбы с внебалансовым финансированием: заимствования оформляли как аренду или продажу с обратным выкупом, и долг исчезал из баланса, хотя вернуть деньги всё равно придётся.
Бухучёт: МСФО и российские стандарты
Концептуальные основы МСФО 1989 года прямо называли приоритет существа частью надёжности информации. В редакции 2010 года отдельную формулировку убрали, объяснив, что она и так входит в правдивое представление. Концептуальные основы 2018 года вернули её явно: п. 2.12 указывает, что информация только о юридической форме не даёт правдивого представления, если экономическое содержание иное, а п. 4.59 требует отражать договорные права и обязанности по их существу.
В российском учёте требование записано в п. 6 ПБУ 1/2008 «Учётная политика организации»: учётная политика должна обеспечивать отражение фактов хозяйственной жизни исходя не столько из правовой формы, сколько из экономического содержания. Наглядный пример даёт аренда. По старым правилам учёт лизинга зависел от того, на чьём балансе стороны договорились держать предмет. ФСБУ 25/2018 и МСФО (IFRS) 16 от этой договорённости отказались: арендатор признаёт право пользования активом и обязательство по аренде, потому что по существу он получил актив в пользование в обмен на долг.
Три классических случая расхождения:
- аренда на весь срок службы с выкупом за символическую цену для арендодателя является продажей в рассрочку;
- продажа ценных бумаг с обязательством выкупить их дороже (репо) отражается как заём под залог;
- продажа с обратной арендой, если актив по существу не перешёл покупателю, остаётся у продавца, а полученные деньги учитываются как финансовое обязательство.
Название договора в учёте ничего не решает. Проверяйте, кто контролирует актив, кто несёт риски и получает выгоды и есть ли у стороны реальный выбор не выкупать или не возвращать.
Налоговое право: от постановления № 53 к ст. 54.1 НК РФ
Базовый текст российской практики - постановление Пленума ВАС РФ от 12.10.2006 № 53 об оценке обоснованности налоговой выгоды. Оно исходит из презумпции добросовестности налогоплательщика (п. 1), но признаёт выгоду необоснованной, если операции учтены не в соответствии с действительным экономическим смыслом или не обусловлены разумными деловыми причинами (п. 3). Если главная цель состояла в экономии налога без реальной деятельности, суд определяет права и обязанности налогоплательщика исходя из подлинного экономического содержания операции (п. 7). Это и есть переквалификация по существу. При этом возможность достичь того же результата с меньшим налогом другим законным путём сама по себе не порок (п. 4).
С 19 августа 2017 года действует ст. 54.1 НК РФ, введённая Федеральным законом от 18.07.2017 № 163-ФЗ. Пункт 1 запрещает уменьшать налоговую базу за счёт искажения сведений о фактах хозяйственной жизни. Пункт 2 разрешает учитывать расходы и вычеты при двух условиях одновременно: основной целью сделки не была неуплата налога, а обязательство исполнило лицо, являющееся стороной договора, или тот, кому оно передано по договору или закону. Пункт 3 перечисляет то, что само по себе основанием отказа не служит: подписание документов неустановленным лицом, нарушение контрагентом налогового законодательства, возможность получить тот же результат другими сделками.
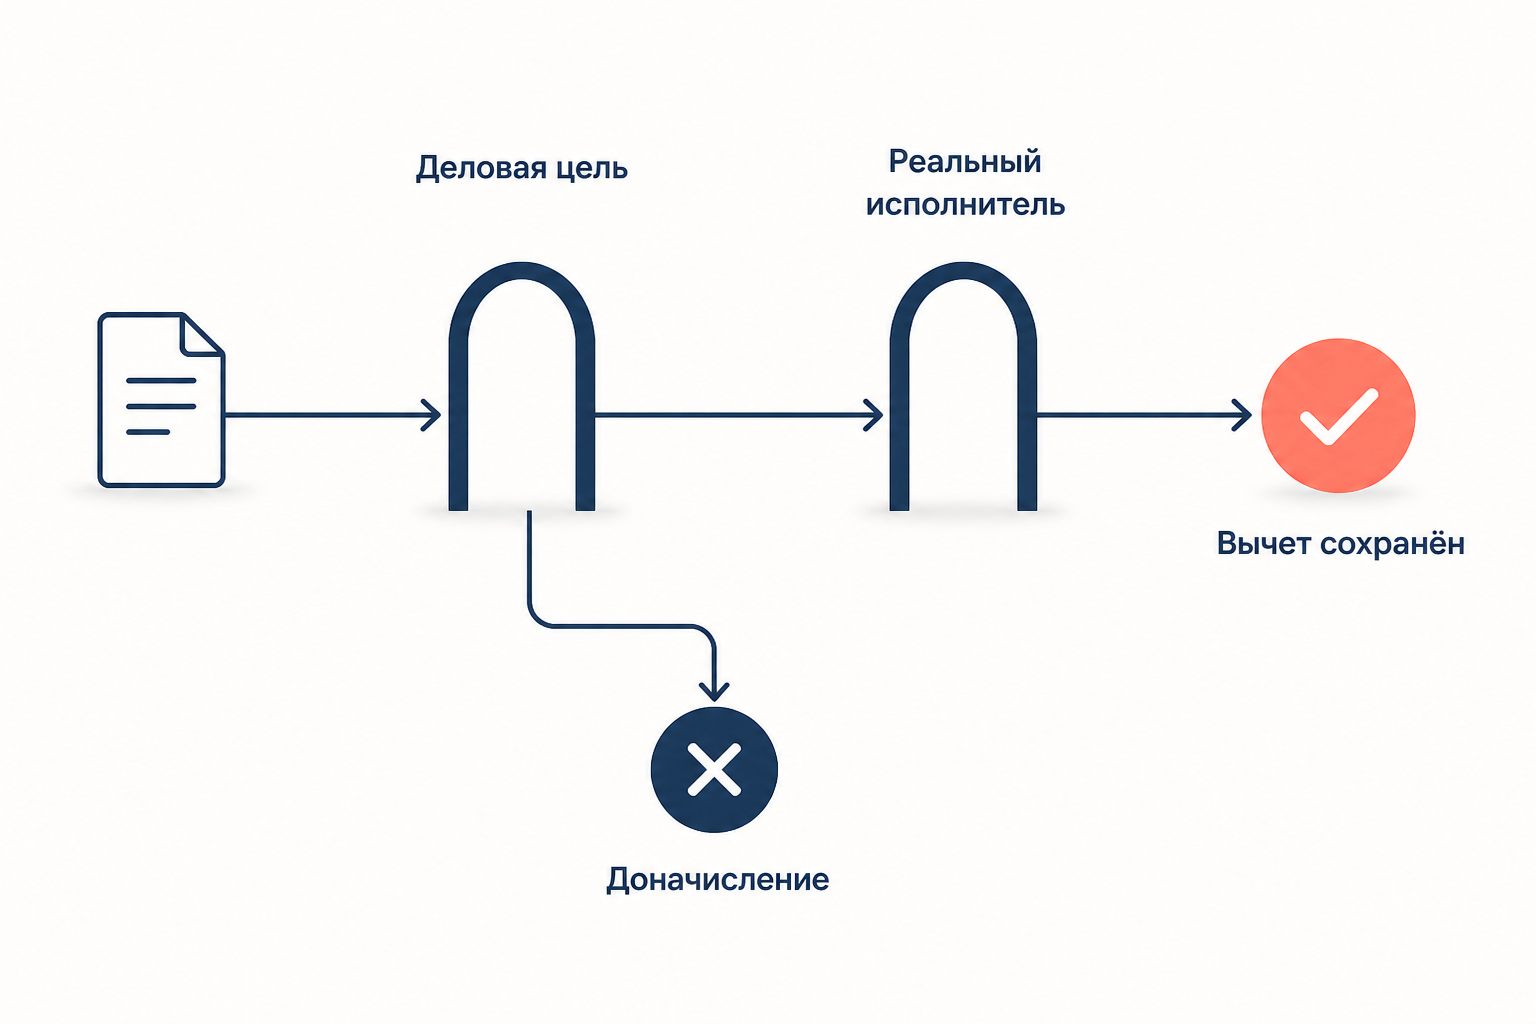
Письмо ФНС России от 10.03.2021 № БВ-4-7/3060@ описало налоговую реконструкцию. Если налогоплательщик раскрыл реального исполнителя и документы по реальной операции, налог определяется по её действительному содержанию, а не с отказом во всех расходах и вычетах целиком.
Типовые схемы: дробление бизнеса и выплаты под видом займов
Дробление бизнеса. Единое дело распределяют между несколькими ООО и ИП на упрощёнке, чтобы каждый не выходил за лимиты спецрежима и не платил НДС. Налоговый орган смотрит на совокупность признаков: общий персонал, который переводят между точками, одни помещения, касса, сайт и бренд, общая бухгалтерия, взаимозависимость, отсутствие у каждого звена самостоятельного смысла. Один признак сам по себе схему не доказывает. Если схема доказана, доходы консолидируют у основного лица и считают налоги по общей системе, а налоги, уплаченные участниками по УСН, по позиции ФНС учитываются в счёт доначисленного. Федеральный закон от 12.07.2024 № 176-ФЗ предложил амнистию за 2022-2024 годы тем, кто добровольно откажется от дробления в 2025-2026 годах.
Выплаты под видом займов. Общество год за годом выдаёт единственному участнику беспроцентные займы, которые не возвращаются и потом прощаются. Налоговый орган квалифицирует такие суммы как дивиденды или, если участник работает директором, как оплату труда: доначисляет НДФЛ, а во втором случае и страховые взносы. Признаки: нет графика возврата и требований о нём, долги прощают или списывают по давности, суммы займов соотносятся с прибылью.
Близкий сюжет в трудовом праве: договор с ИП или самозанятым, который работает по графику и подчиняется внутреннему распорядку. Статьи 15 и 19.1 ТК РФ позволяют признать такие отношения трудовыми, и тогда за этим следуют НДФЛ и взносы.
Гражданское право: мнимые и притворные сделки
В ГК принцип проявляется через ст. 170. Мнимая сделка совершена лишь для вида, без намерения создать последствия (п. 1). Притворная прикрывает другую сделку, в том числе на иных условиях (п. 2). Обе ничтожны, но к прикрытой сделке применяются относящиеся к ней правила с учётом её существа и содержания. Пленум ВС РФ в постановлении от 23.06.2015 № 25 (п. 86-88) уточнил, что сторонам не поможет формальное исполнение мнимой сделки, а притворной может оказаться и цепочка взаимосвязанных сделок. Разница в основаниях и последствиях подробно разобрана в статье о различии притворной и мнимой сделки.
Типичный пример: участник ООО «дарит» долю постороннему, а деньги получает наличными по расписке. Суд квалифицирует это как прикрытую куплю-продажу, и другие участники получают возможность воспользоваться преимущественным правом покупки. Той же логике служит ст. 431 ГК: договор толкуется с учётом действительной общей воли сторон и цели договора, а не только его названия.
Для налоговых целей признавать сделку недействительной в гражданском суде не требуется: налоговый орган переквалифицирует операцию прямо в решении по проверке.
Пределы принципа и критика
У принципа есть сильные противники, и их доводы стоит знать:
- Правовая определённость. Если форму можно отбросить всегда, закон перестаёт предсказывать последствия. Конституционный Суд РФ в постановлении от 27.05.2003 № 9-П признал право налогоплательщика использовать не запрещённые законом механизмы и выбирать наиболее выгодные формы деятельности.
- Оценочность критериев. «Основная цель» и «деловая цель» не имеют чётких границ, поэтому исход спора сильно зависит от усмотрения проверяющих и суда.
- Асимметрия. Существо почти всегда противопоставляют налогоплательщику, а сослаться на него в свою пользу ему заметно труднее.
- Риск в учёте. Суждение о существе позволяет составителю отчётности «найти» удобное ему содержание.
Не стоит смешивать принцип с доктриной снятия корпоративной вуали. Там тоже игнорируется форма, а именно обособленность юридического лица, но это самостоятельный институт ответственности контролирующих лиц, а не правило квалификации операций.
Частые ошибки
- Считать, что правильно названный договор защищает от переквалификации. Решает распределение прав, рисков и денежных потоков.
- Путать мнимую сделку с притворной: при притворной применяются правила прикрытой сделки, а не простая реституция.
- Выводить схему из одного признака. Взаимозависимость или общий адрес без остального картины дробления не дают.
- Полагать, что налоговая экономия сама по себе запрещена. Пункт 4 постановления № 53 и п. 3 ст. 54.1 НК РФ прямо говорят обратное.
- Считать приоритет существа тем же, что снятие корпоративной вуали.
FAQ
Что значит приоритет содержания над формой в бухучёте? Это требование отражать операцию по её экономическому смыслу. В России оно записано в п. 6 ПБУ 1/2008, в МСФО следует из требования правдивого представления в Концептуальных основах.
Может ли налоговая переквалифицировать договор без суда? Да. Налоговый орган делает это в решении по проверке, оспорить его можно в вышестоящем органе и затем в арбитражном суде. Признавать сделку недействительной по ГК для этого не нужно.
Работает ли принцип в пользу налогоплательщика? Ограниченно. Налоговая реконструкция позволяет учесть реальные расходы, если раскрыт действительный исполнитель, но инициатива переквалификации обычно исходит от государства.
Коротко
Приоритет существа над формой позволяет оценивать операцию по реальному экономическому содержанию, когда форма его искажает. В учёте он обеспечивает правдивую отчётность (Концептуальные основы МСФО, п. 6 ПБУ 1/2008, ФСБУ 25/2018), в налогах лежит в основе постановления Пленума ВАС № 53 и ст. 54.1 НК РФ, в гражданском праве действует через ничтожность мнимых и притворных сделок по ст. 170 ГК РФ. Пределы задают правовая определённость и право выбирать законную конструкцию: порок не в экономии, а в расхождении формы с содержанием.
Читайте также
Притворная и мнимая сделка: различие по ст. 170 ГК РФ
Притворная и мнимая сделка по ст. 170 ГК РФ: обе ничтожны, но различаются основанием. Мнимая совершается без намерения создать последствия, притворная прикрывает другую сделку.
Асимметричная федерация: признаки, примеры и Россия
Асимметричная федерация: чем различаются юридический статус и фактические особенности регионов, как устроена российская модель, роль договоров с Татарстаном и примеры стран.
Брак в римском праве: формы и последствия
Брак в римском праве: условия matrimonium, conubium, согласие и возраст, режимы cum manu и sine manu, приданое dos, развод, конкубинат и законы Августа.
Цена преступности: как оценить ущерб обществу
Цена преступности: из чего складывается социальный ущерб, как считать прямые и нематериальные потери, чем различаются затратный метод и готовность платить, пример расчёта.
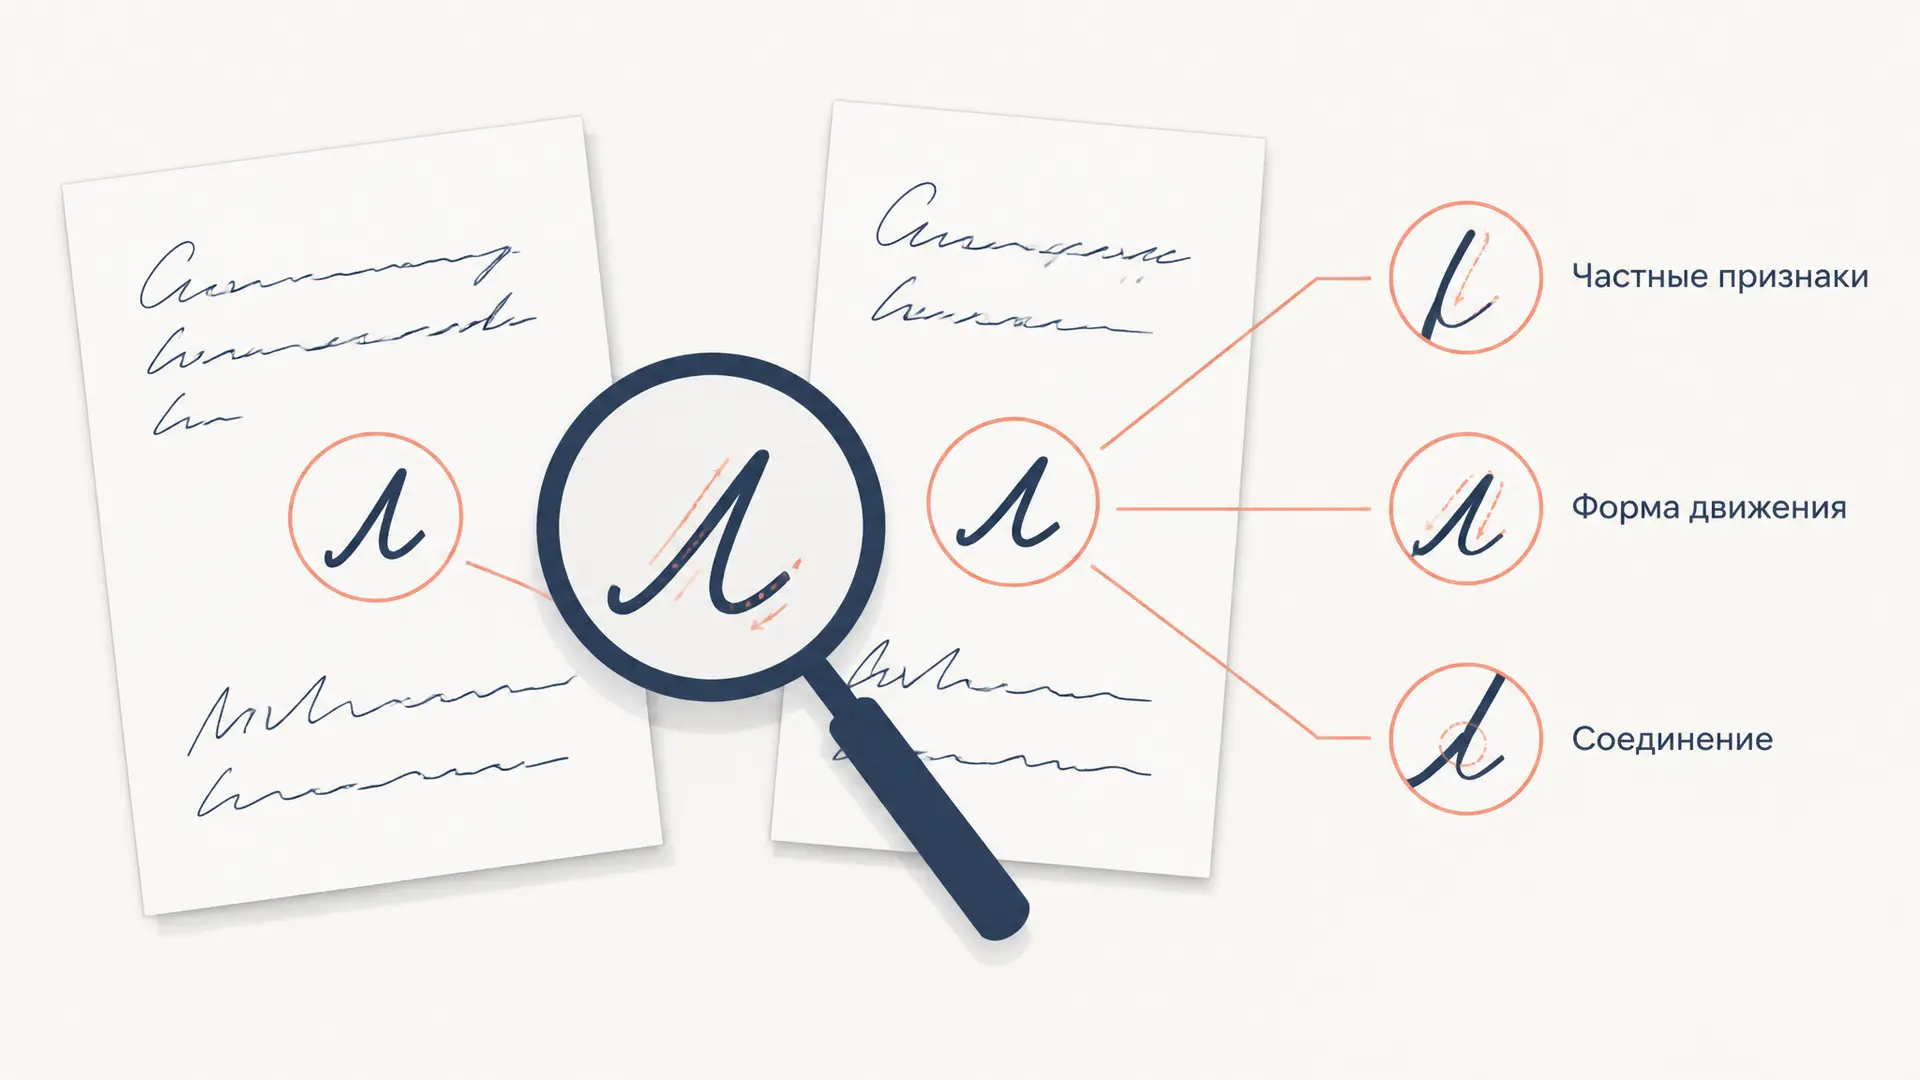
Частные признаки почерка: как их оценивают
Частные признаки почерка: форма и направление движений, соединения, начала и окончания штрихов. Чем они отличаются от общих признаков и как эксперт оценивает их совокупность.
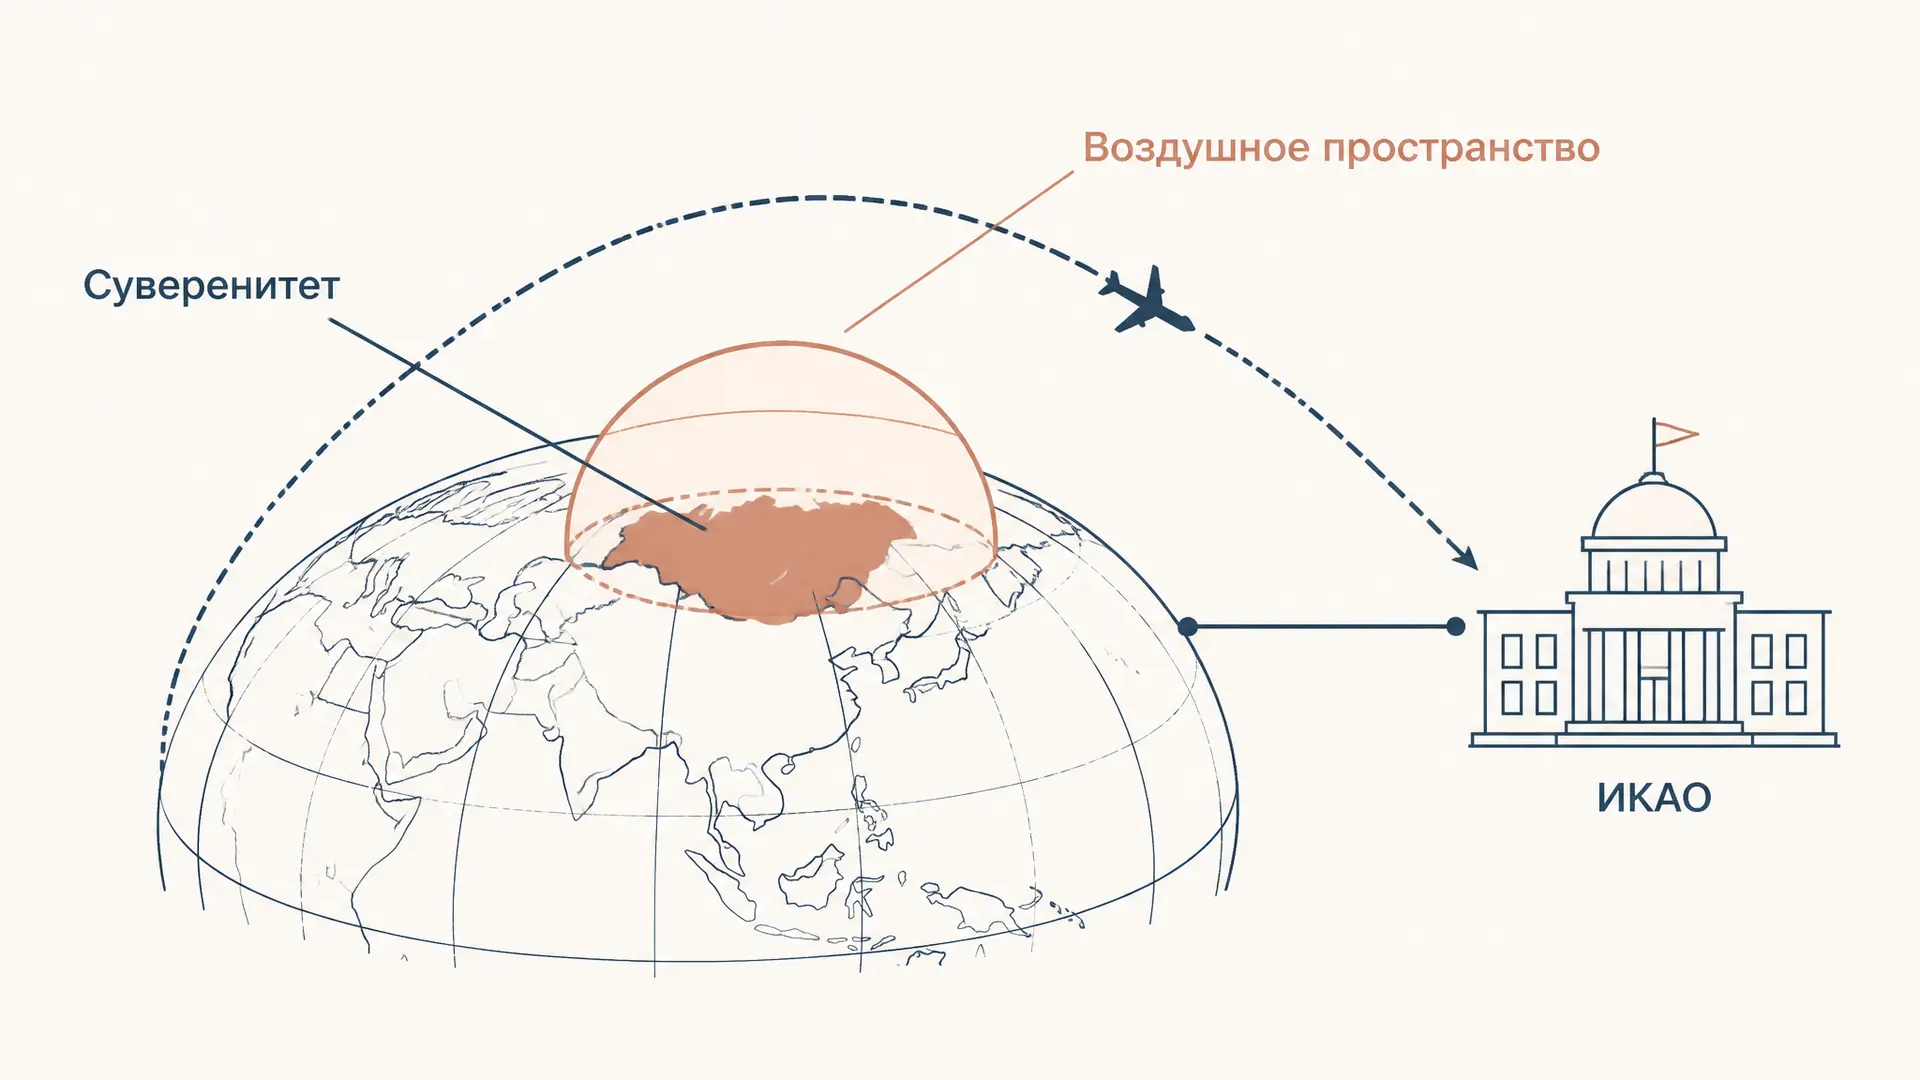
Чикагская конвенция 1944: основы международной авиации
Чикагская конвенция 1944 года: суверенитет над воздушным пространством, ИКАО, допуск регулярных рейсов, национальность воздушных судов, стандарты и расследование происшествий.