Кумулятивный метод ставки дисконтирования: расчёт
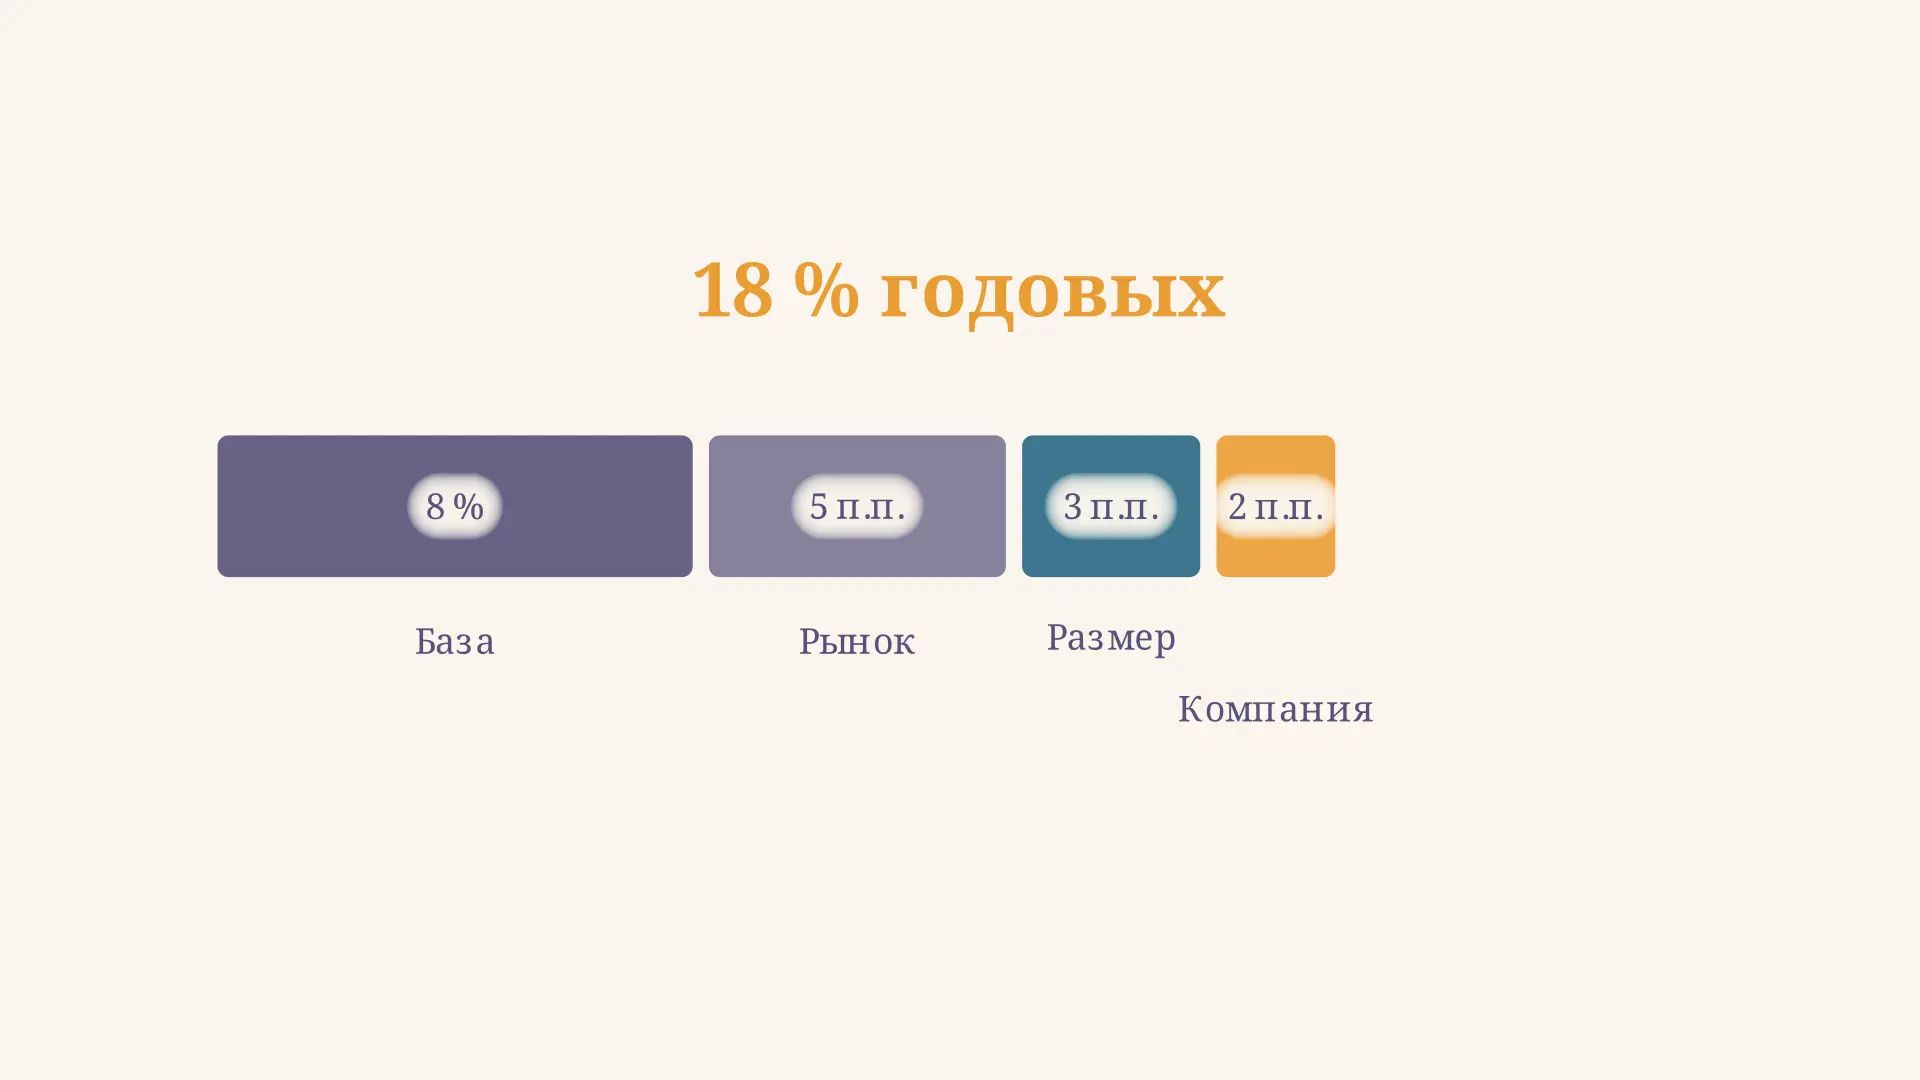
Кумулятивный метод ставки дисконтирования - способ оценить требуемую доходность, последовательно прибавляя к безрисковой базе премии за риск. Например, если база составляет 8 % годовых, а три надбавки равны 5, 3 и 2 процентным пунктам, получится ставка 18 %. Это учебные числа, а не готовые нормативы. Попробуйте изменить каждую составляющую и посмотреть, как ставка влияет на сегодняшнюю стоимость будущего платежа.
Суть кумулятивного построения
Инвестор сравнивает рискованное вложение с альтернативой, которая в выбранной валюте и на подходящем горизонте считается близкой к безрисковой. За принятие дополнительных рисков он ожидает компенсацию. Метод выражает эту идею через сумму: сначала выбирают базовую доходность, затем добавляют обоснованные премии. Полученная ставка служит одним из входов в оценку будущих денежных потоков.
Метод особенно обсуждают при оценке непубличного бизнеса, для которого нет собственного ряда биржевых цен. Однако отсутствие котировок не означает, что любую надбавку можно назначить произвольно. Аналитик должен объяснить, для какого инвестора, потока, валюты и даты строится ставка, откуда взялась каждая премия и какие риски она отражает.
Как правило, такой расчёт строят для собственного капитала. Тогда по нему дисконтируют поток, доступный собственникам после обслуживания долга. Если оценивают поток всей компании до выплат кредиторам, нужна ставка для всего капитала, а не автоматическая подстановка этой суммы. Разницу подробнее раскрывает статья о средневзвешенной стоимости капитала WACC.
Формула и смысл слагаемых
Упрощённая запись кумулятивного построения выглядит так:
где - требуемая доходность собственного капитала; - безрисковая ставка; - рыночная премия; - надбавка за размер; - премия за особенности компании. Это не обязательный закрытый список: состав и способ оценки премий зависят от задачи, доступных данных и предположений. В частности, небольшая компания не получает автоматически одинаковую для всех надбавку.
Суммируют именно процентные пункты. Если к 8 % прибавить 5 п.п., получится 13 %, а не 8,4 %. Все компоненты должны относиться к одной периодичности. Годовую ставку нельзя без преобразования применить как месячную, а номинальную ставку - к потоку в постоянных ценах.
В исследовательских материалах Асвата Дамодарана об оценке частных компаний описано добавление премий за размер, неликвидность и специфический риск. Автор одновременно предупреждает, что такие премии могут перекрываться и давать простор для субъективности. Поэтому формула - структура рассуждения, а не доказательство точности результата.
Как выбрать базу и премии
База должна соответствовать валюте, сроку и характеру денежных потоков. Доходность долгового инструмента используют как приближение только после анализа риска дефолта и других особенностей инструмента. Для долгого потока ставка по очень короткому инструменту может плохо отражать нужный горизонт. Номинальные потоки сопоставляют с номинальной ставкой, реальные - с реальной; это правило согласованности рассматривается в материалах CFA Institute.
Рыночная премия отражает требуемую дополнительную доходность вложений в акции относительно безрисковой базы. Для её оценки нужны данные и методика, применимые к выбранному рынку и дате. Премия за размер может отражать дополнительные характеристики малых компаний, если они подтверждаются данными и не учтены в других слагаемых. Специфическая премия может быть связана, например, с зависимостью бизнеса от одного клиента или ключевого специалиста.
Наличие риска ещё не доказывает размер премии. Полезно составить таблицу: фактор, свидетельство, способ оценки, источник и объяснение, почему этот фактор не входит в другие компоненты. Если убедительных данных нет, диапазон сценариев честнее одной цифры с видимостью высокой точности. Для диверсифицированного и недиверсифицированного покупателя значимость специфического риска также может различаться.
Пошаговый учебный пример
Допустим, аналитик оценивает денежный поток собственнику в рублях и принял следующие условные годовые параметры:
| Компонент | Значение | Накопленная ставка |
|---|---|---|
| Безрисковая база | 8 % | 8 % |
| Рыночная премия | 5 п.п. | 13 % |
| Премия за размер | 3 п.п. | 16 % |
| Специфический риск компании | 2 п.п. | 18 % |
Получаем . Числа специально заданы для иллюстрации: в реальной оценке нужно подтвердить каждый элемент и проверить их совместимость. Сумма показывает требуемую годовую доходность в предположениях модели, а не обещанную фактическую доходность инвестора.
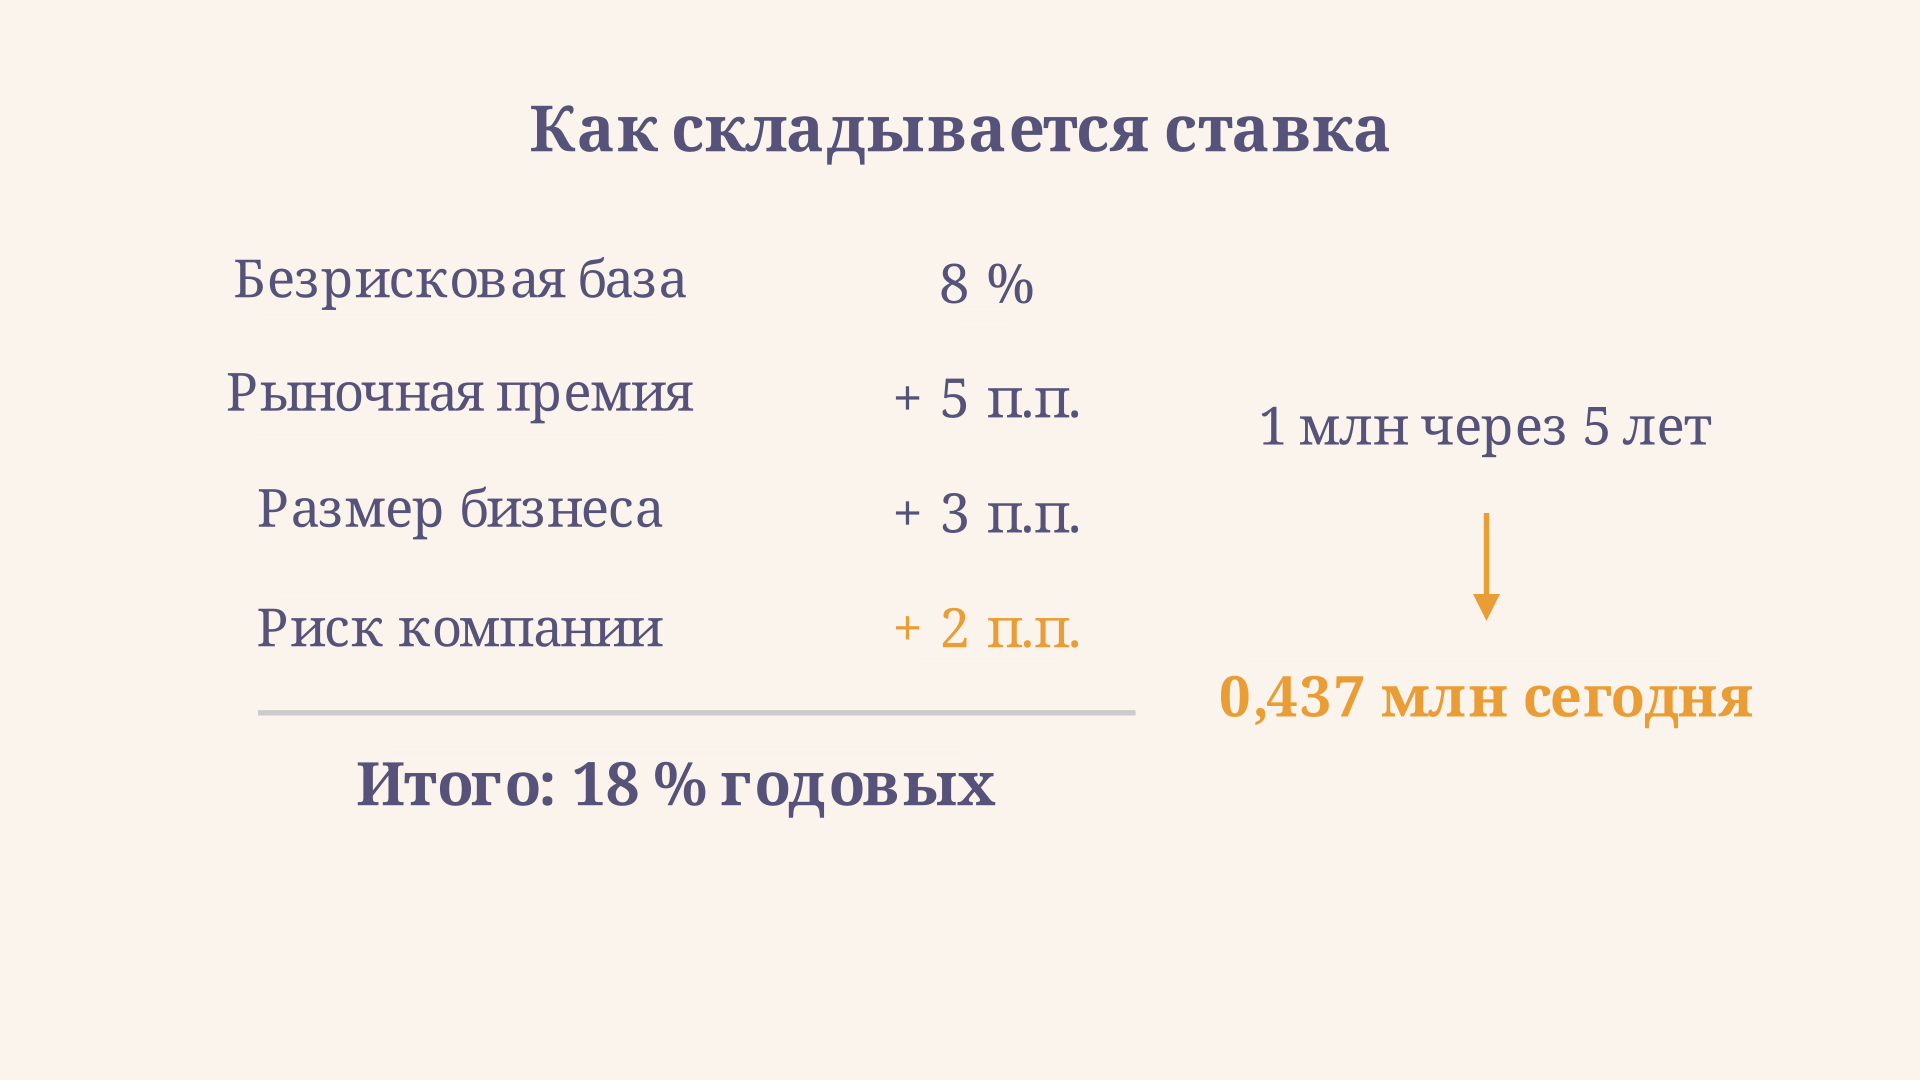
Пусть единственный ожидаемый платёж собственнику равен 1 млн рублей в конце пятого года. При ежегодном дисконтировании его текущая стоимость равна:
Это стоимость одного будущего платежа в данной модели. Если в другие годы есть дополнительные потоки, каждый приводится к текущему моменту отдельно и затем складывается с остальными. Само приведение подробно разбирается в статье о методе дисконтированных денежных потоков.
Проверка чувствительности и двойного счёта
Ставка сильно влияет на результат, особенно для удалённых поступлений. При неизменном платеже в 1 млн через пять лет ставка 15 % даёт около 497 177 рублей, а ставка 21 % - около 385 543 рублей. Разница между этими двумя оценками превышает 111 тысяч рублей. Это не доверительный интервал и не прогноз цены: меняется одно допущение при прочих равных.
Проверка чувствительности помогает найти параметры, требующие особого обоснования. Для полноценного сценарного анализа меняют не только ставку, но и связанные с ней прогнозы потоков, следя за логикой сценария. Например, падение продаж может одновременно влиять на поступления и на риск, но нельзя бездумно штрафовать за один и тот же эффект несколько раз.
Двойной счёт возникает и внутри самой ставки: надбавка за размер уже может частично отражать риск, который аналитик повторно называет специфическим. Аналогично, если ожидаемые потери от конкретного события уже взвешены по вероятностям в прогнозе, дополнительная премия за тот же эффект требует отдельного обоснования. Нельзя считать любой учёт риска в потоке и ставке автоматической ошибкой: важно установить, какая именно часть риска учтена каждым способом. Подробное обсуждение альтернатив даёт Дамодаран в работе о стоимости капитала.
В рабочей таблице удобно сохранять не только конечную сумму, но и дату каждого источника, валюту, горизонт и единицы измерения. Тогда другой специалист сможет воспроизвести расчёт и понять, какие данные изменились. Отдельно записывают положение оцениваемого инвестора: собственник, вложивший почти все средства в один бизнес, и покупатель с широким портфелем могут по-разному оценивать значение специфического риска.
В примере выше надбавка в 2 п.п. не выведена из статистики: она задана условно. Если аналитик не может связать такую надбавку с данными, стоит показать результат с ней и без неё, объяснить причину выбора и исследовать влияние на стоимость. Округление результата до тысяч рублей не устраняет неопределённости исходных допущений; оно лишь делает вывод удобнее для чтения.
Где метод полезен и где его предел
Кумулятивная схема полезна как прозрачный список допущений при недостатке прямых наблюдений. Её можно сопоставить с другими подходами, например с оценкой стоимости собственного капитала по сопоставимым компаниям. Совпадение результатов не гарантирует правильность, но заметное расхождение подсказывает, какие предпосылки стоит перепроверить.
Метод не заменяет прогноз денежных потоков, анализ долга и проверку сравнимых сделок. Он также не превращает мнение о риске в рыночное наблюдение. Если задача - принять или отвергнуть проект с начальными вложениями, одной ставки недостаточно: после дисконтирования нужно учесть инвестиционный отток. Этот шаг рассматривается в статье о чистой приведённой стоимости NPV. Для сопоставления доходности с разбросом результатов портфеля существует другая мера - коэффициент Шарпа; он не является заменой ставке в расчёте стоимости бизнеса.
Частые ошибки
- Складывать проценты как относительные величины. Надбавки выражаются в процентных пунктах: 8 % плюс 5 п.п. равно 13 %.
- Использовать типовые премии без источника. Надбавка зависит от рынка, даты, объекта и методики; учебные значения нельзя переносить в отчёт без проверки.
- Смешивать виды потоков. Ставка собственного капитала относится к потоку собственникам, а не автоматически ко всему денежному потоку фирмы.
- Учесть один риск дважды. Проверяйте пересечения между премиями и допущениями прогноза.
- Игнорировать валюту и инфляцию. Согласуйте валюту, периодичность и номинальный или реальный характер ставки и потока.
FAQ
Чем метод отличается от CAPM?
В CAPM премия за рыночный риск масштабируется коэффициентом бета. В кумулятивном построении доходность собирают из базы и выбранных надбавок; возможны разные версии расчёта. Их полезно сравнивать при одинаковом виде потока и согласованных исходных данных.
Всегда ли нужна премия за неликвидность?
Нет. Её уместность зависит от объекта, инвестора и уже принятых корректировок. Если неликвидность отдельно отражена в стоимости или другой премии, повторное добавление требует особой проверки.
Можно ли применять ставку 18 % к любому проекту?
Нет. Здесь это условный итог для конкретного учебного примера. Другому проекту могут соответствовать иные валюта, горизонт, риски и структура финансирования; ставка должна соответствовать именно оцениваемому потоку.
Коротко
Кумулятивный метод складывает безрисковую базу и обоснованные премии за риск. В учебном примере 8 % и надбавки 5, 3 и 2 п.п. дают 18 % годовых, а один миллион рублей через пять лет оценивается примерно в 437 тысяч рублей сегодня. Главные проверки - соответствие ставки потоку, доказательность премий и отсутствие двойного счёта.
Читайте также
WACC: средневзвешенная стоимость капитала компании
WACC - средневзвешенная стоимость капитала: формула расчёта, веса источников, связь с CAPM, влияние налогового щита долга и частые ошибки при оценке инвестиций.
Метод дисконтированных денежных потоков DCF: расчёт
Как работает метод дисконтированных денежных потоков DCF: формула, ставка дисконтирования, прогноз потоков, терминальная стоимость и типовые ошибки в оценке бизнеса и проектов.
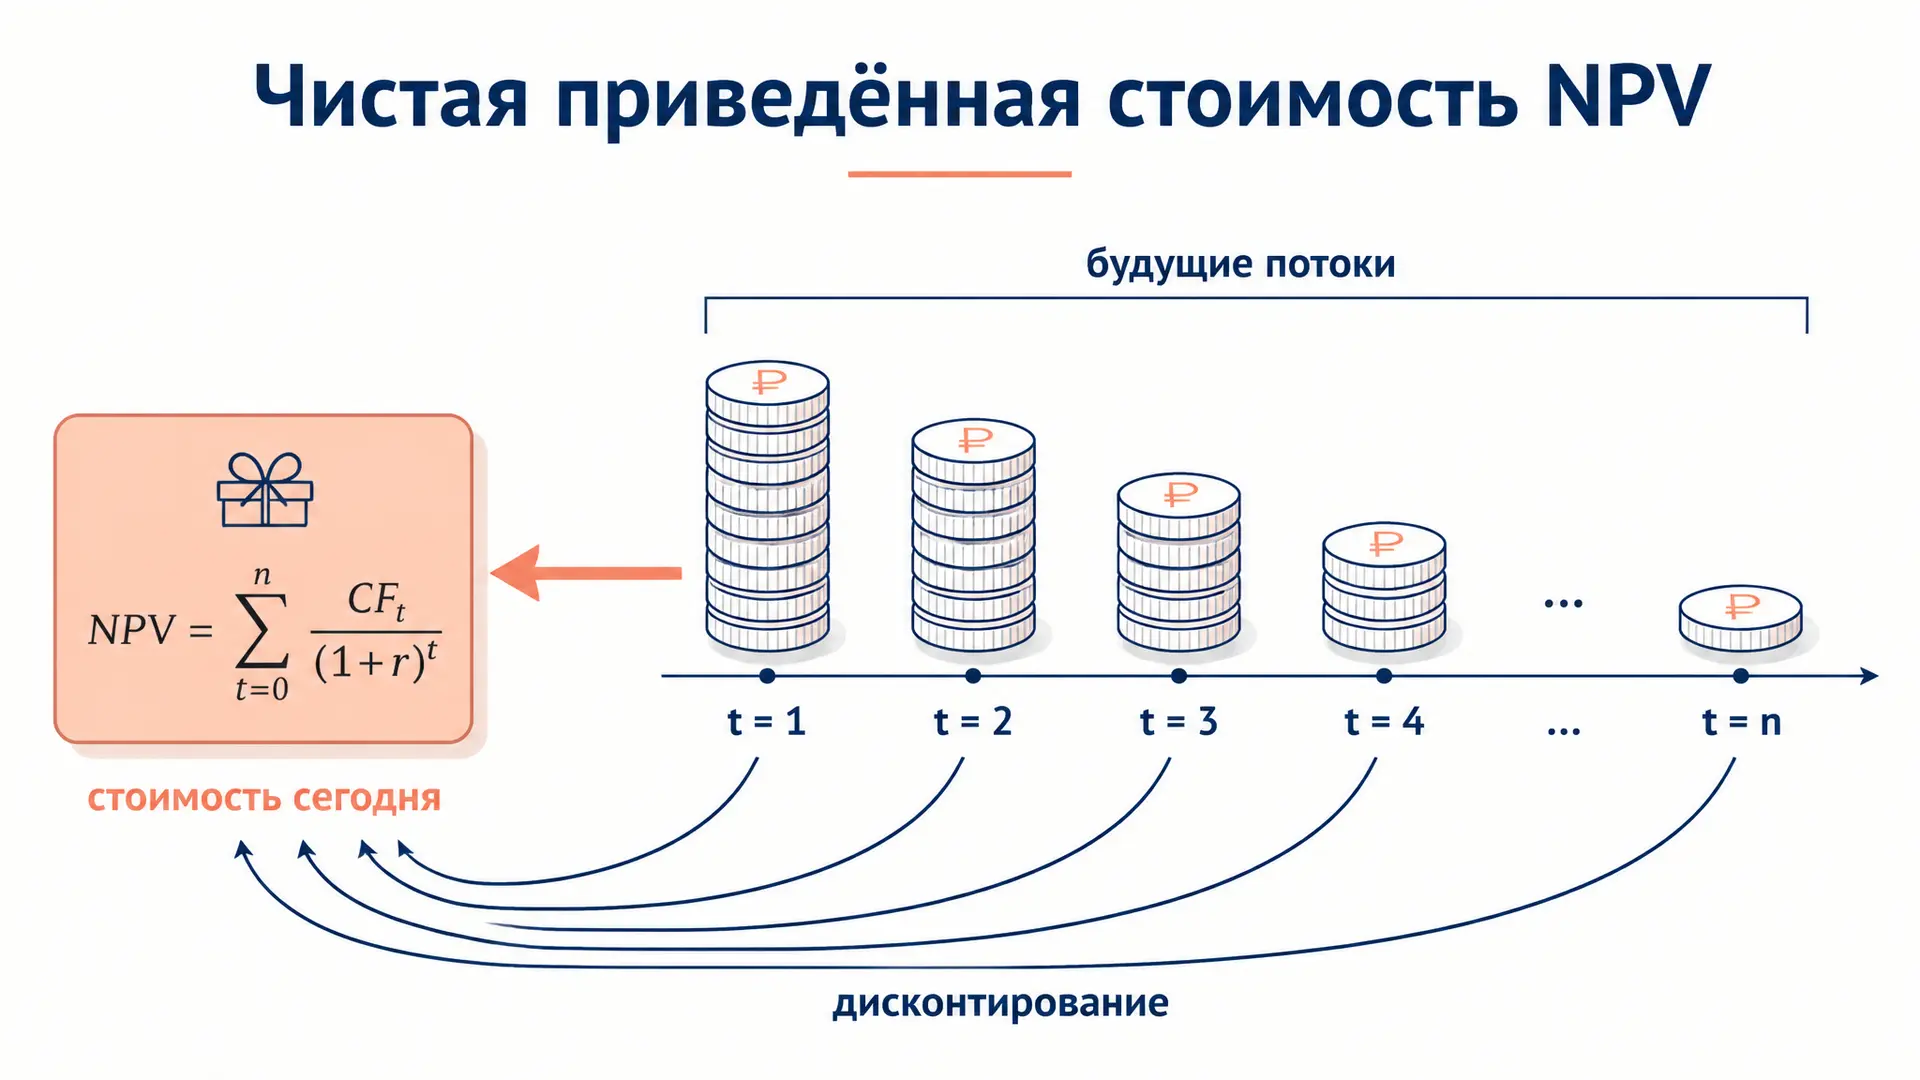
Метод чистой приведённой стоимости NPV: формула и расчёт
Метод чистой приведённой стоимости NPV: что показывает критерий, как дисконтировать денежные потоки, формула, пример расчёта, выбор ставки и частые ошибки.
Рыночная добавленная стоимость MVA: формула и смысл
Что такое рыночная добавленная стоимость MVA, как её рассчитать по формуле рыночная стоимость минус инвестированный капитал, как MVA связана с EVA и WACC и где применяется в оценке бизнеса.
Модель Гордона: рост дивидендов и цена акции
Модель Гордона (Gordon Growth Model) оценивает справедливую стоимость акции через дивиденды с постоянным темпом роста. Формула, вывод, расчёт, ставка дисконтирования и ошибки.
Модель Фамы-Френча: три фактора доходности
Трёхфакторная модель Фамы-Френча расширяет CAPM факторами размера (SMB) и стоимости (HML). Формула, смысл коэффициентов, регрессия, пример расчёта и типичные ошибки.