Эффект вытеснения: госрасходы против инвестиций
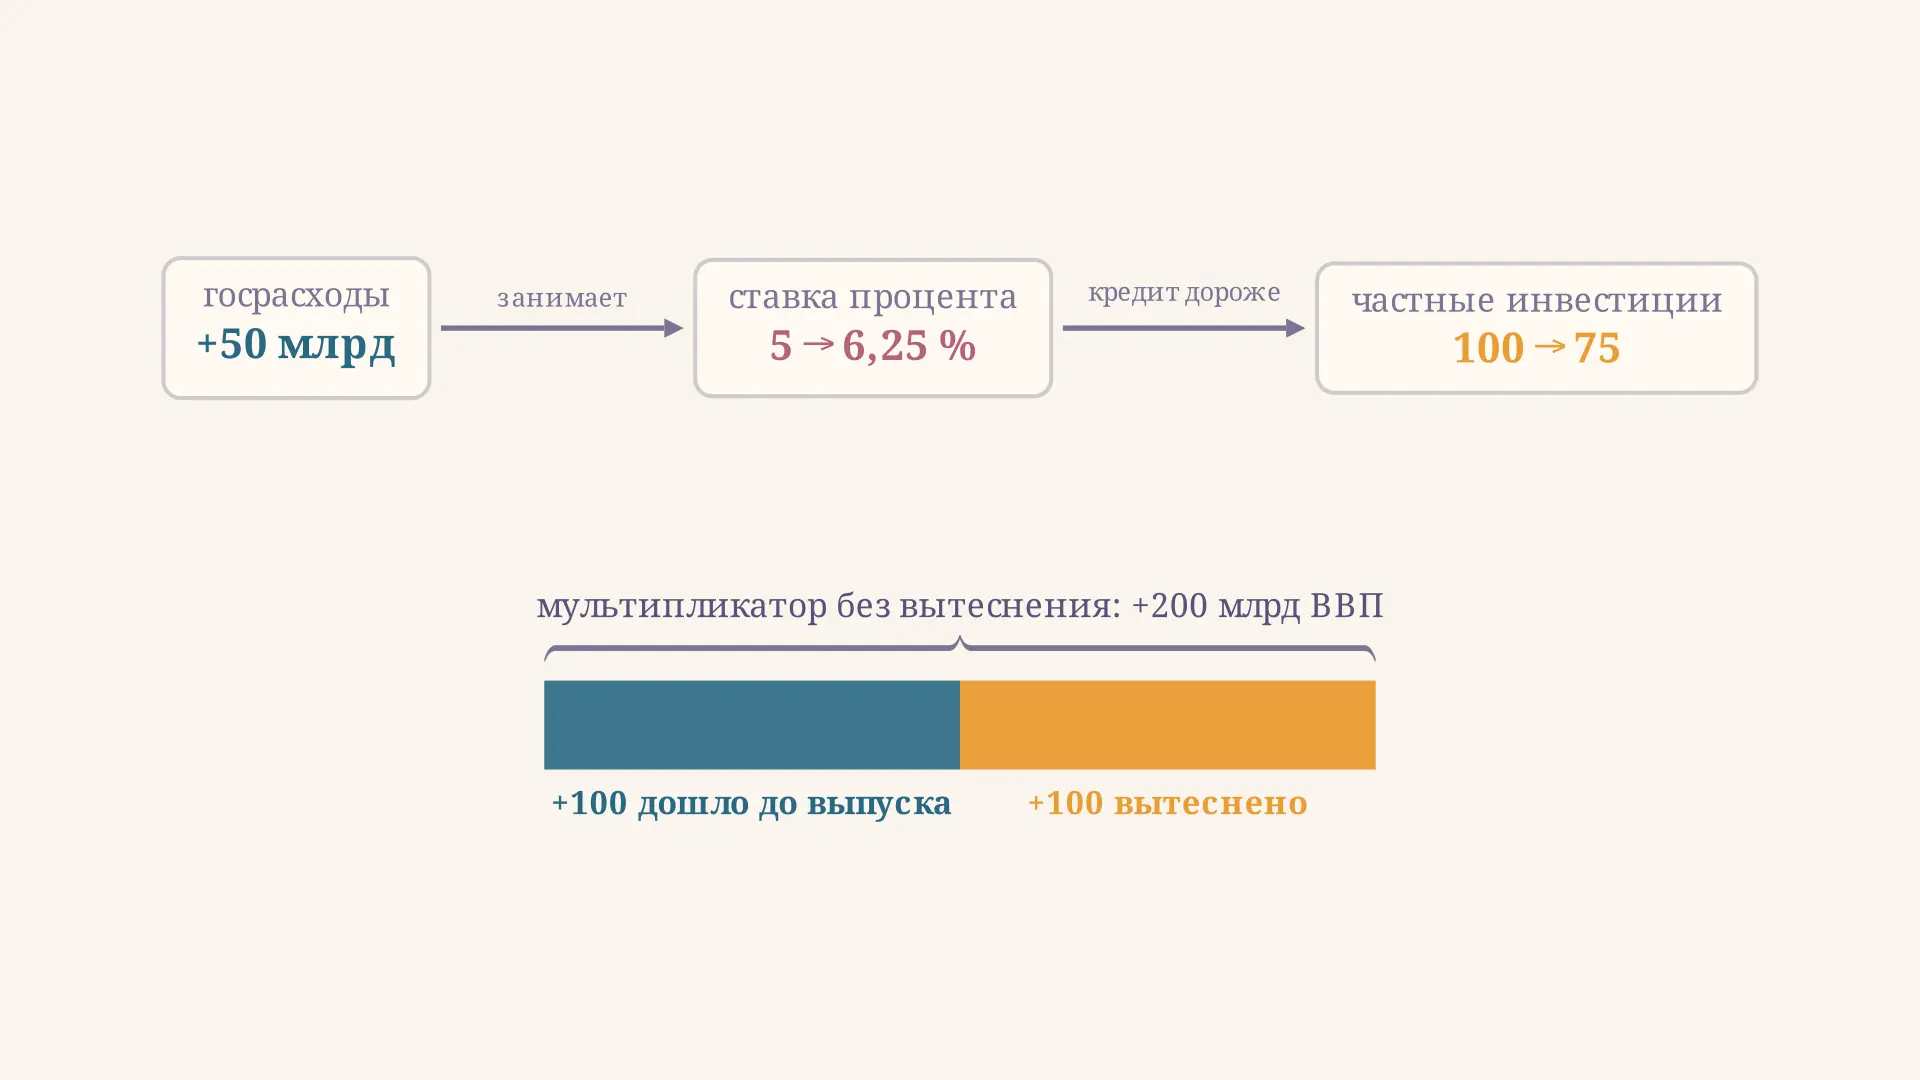
Государство увеличивает расходы на 50 млрд рублей, предельная склонность к потреблению равна 0,75, и простой мультипликатор обещает прирост выпуска в 200 млрд. В учебной задаче на этом обычно ставят точку, а в модели с денежным рынком экономика получает вдвое меньше. Разницу съедает эффект вытеснения: заняв деньги, государство подняло ставку процента, и часть частных инвестиций просто не состоялась. Ниже разобрано, как этот механизм работает на рынке заёмных средств и в модели IS-LM, от чего зависит его сила и в каких условиях он не проявляется вовсе. Калькулятор под абзацем считает вытеснение по тем же числам, что и все схемы статьи: подвигайте ползунки и посмотрите, как разрыв между обещанным и фактическим приростом растёт или исчезает.
Что такое эффект вытеснения
Эффект вытеснения (crowding out) - это сокращение частных расходов, прежде всего инвестиций, вызванное ростом государственных расходов или бюджетного дефицита. Логика простая: ресурсы экономики ограничены, и если государство забирает себе большую долю сбережений, товаров и рабочих рук, частному сектору достаётся меньше.
Различают два канала. Финансовое вытеснение идёт через ставку процента: дефицит финансируется займами, спрос на заёмные средства растёт, кредит дорожает, часть инвестиционных проектов становится невыгодной. Ресурсное вытеснение работает напрямую при полной занятости: если все мощности загружены, государственный заказ перетягивает на себя рабочих, металл и цемент, а частные стройки останавливаются. В учебных курсах под эффектом вытеснения почти всегда подразумевают первый, финансовый канал, и именно он поддаётся точному счёту.
Важно, что вытеснение не отменяет фискальную политику, а урезает её результат. Выпуск всё равно растёт, но меньше, чем предсказывает мультипликатор с фиксированной ставкой, а структура спроса меняется: доля государства в ВВП увеличивается, доля частных инвестиций падает.
Механизм на рынке заёмных средств
Проще всего увидеть механизм на рынке, где встречаются сбережения и спрос на инвестиции. В закрытой экономике тождество национальных счетов даёт
Государственные сбережения равны . Когда расходы растут, а налоги нет, эта часть уменьшается, и вся кривая предложения заёмных средств сдвигается влево на величину дефицита. Спрос на инвестиции не менялся, поэтому равновесие переезжает вверх по кривой спроса: ставка растёт, а объём фактически профинансированных инвестиций падает.
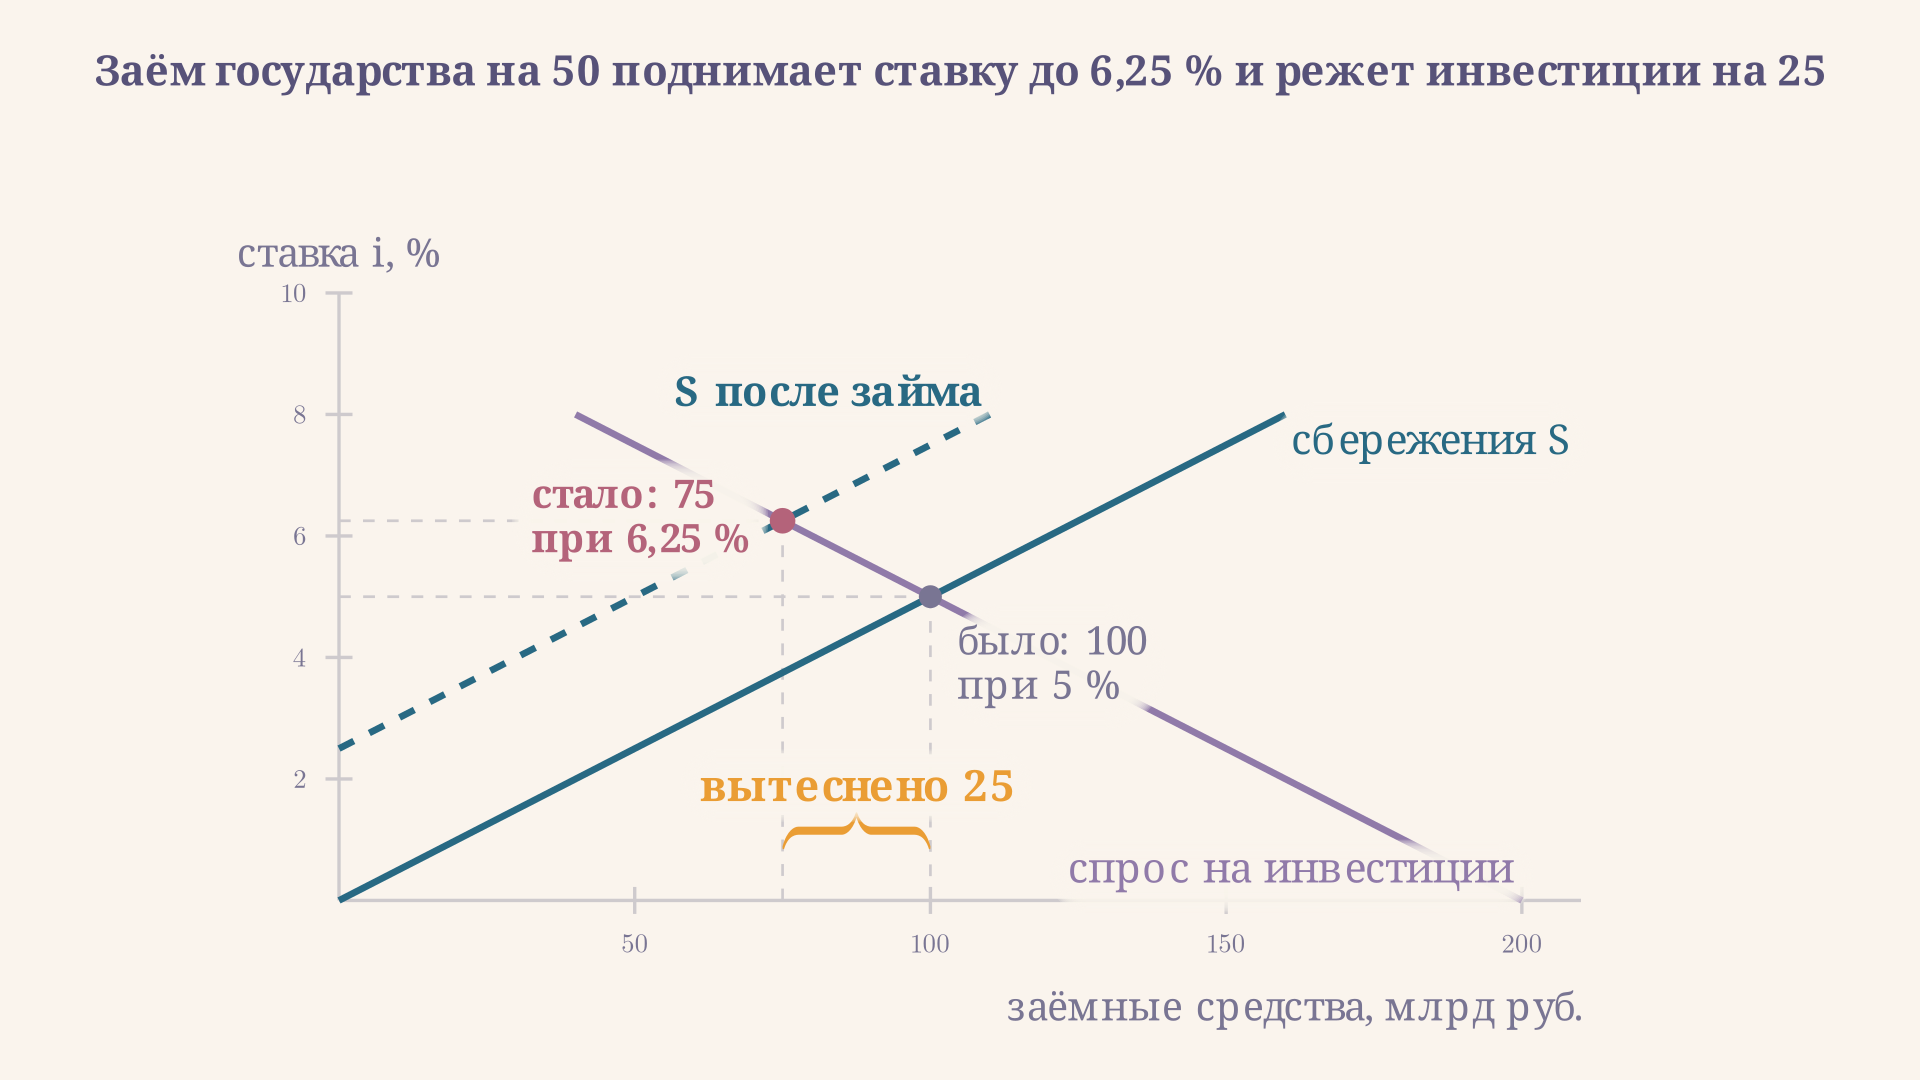
Возьмём числа примера: сбережения описываются функцией , спрос на инвестиции . До вмешательства ставка равна 5 %, инвестиции 100 млрд. Государство занимает 50 млрд, предложение становится , и новое равновесие даёт %, а инвестиции 75 млрд. Из 50 млрд государственного займа 25 млрд покрыты приростом сбережений (люди откладывают больше при высокой ставке) и 25 млрд отняты у частных инвесторов. Это и есть вытеснение в чистом виде.
Эффект вытеснения в модели IS-LM
Рынок заёмных средств показывает ставку, но не показывает выпуск. Чтобы связать одно с другим, нужна модель IS-LM, где товарный и денежный рынки уравновешиваются одновременно. Пусть
Равновесие такой системы считается по формуле
где - автономные расходы без государственных. При исходных данных получается и %.
Рост на 50 сдвигает кривую IS вправо, однако денежный рынок не позволяет экономике просто переехать на новый уровень выпуска. Больший доход означает больший спрос на деньги для сделок, а предложение денег не изменилось, значит ставка обязана вырасти. Новое равновесие: , %. Инвестиции падают со 100 до 75 млрд, как и на рынке заёмных средств, а прирост выпуска составляет 100 вместо обещанных мультипликатором 200 млрд.
Обратите внимание на порядок событий. Сначала мультипликатор разгоняет выпуск вдоль новой кривой IS, затем подорожавшие деньги отнимают часть инвестиций, и экономика скатывается по IS обратно влево, пока не упрётся в LM. Разница между точкой на пересечении новой IS со старой ставкой и фактическим равновесием и есть эффект вытеснения.
Полное и частичное вытеснение
Величину эффекта можно выписать формулой. Фактический прирост выпуска равен
а простой мультипликатор дал бы . Отношение потерянной части к обещанной не зависит от размера фискального импульса:
Для наших чисел это : ровно половина мультипликативного эффекта исчезает. Из формулы видно, чем управляется сила вытеснения. Оно тем больше, чем чувствительнее инвестиции к ставке (большое ), чем сильнее спрос на деньги реагирует на доход (большое ) и чем слабее он реагирует на ставку (малое , то есть крутая LM).
Частичное вытеснение - обычный случай: выпуск растёт, но меньше расчётного. Полное вытеснение возникает, когда кривая LM вертикальна: спрос на деньги вообще не зависит от ставки, денежный рынок жёстко фиксирует выпуск, и весь прирост госрасходов замещает частные расходы рубль в рубль. Прирост ВВП нулевой, меняется только структура спроса. Это классический, а не кейнсианский результат, и именно им монетаристы возражали против активной фискальной политики.
Когда вытеснения нет
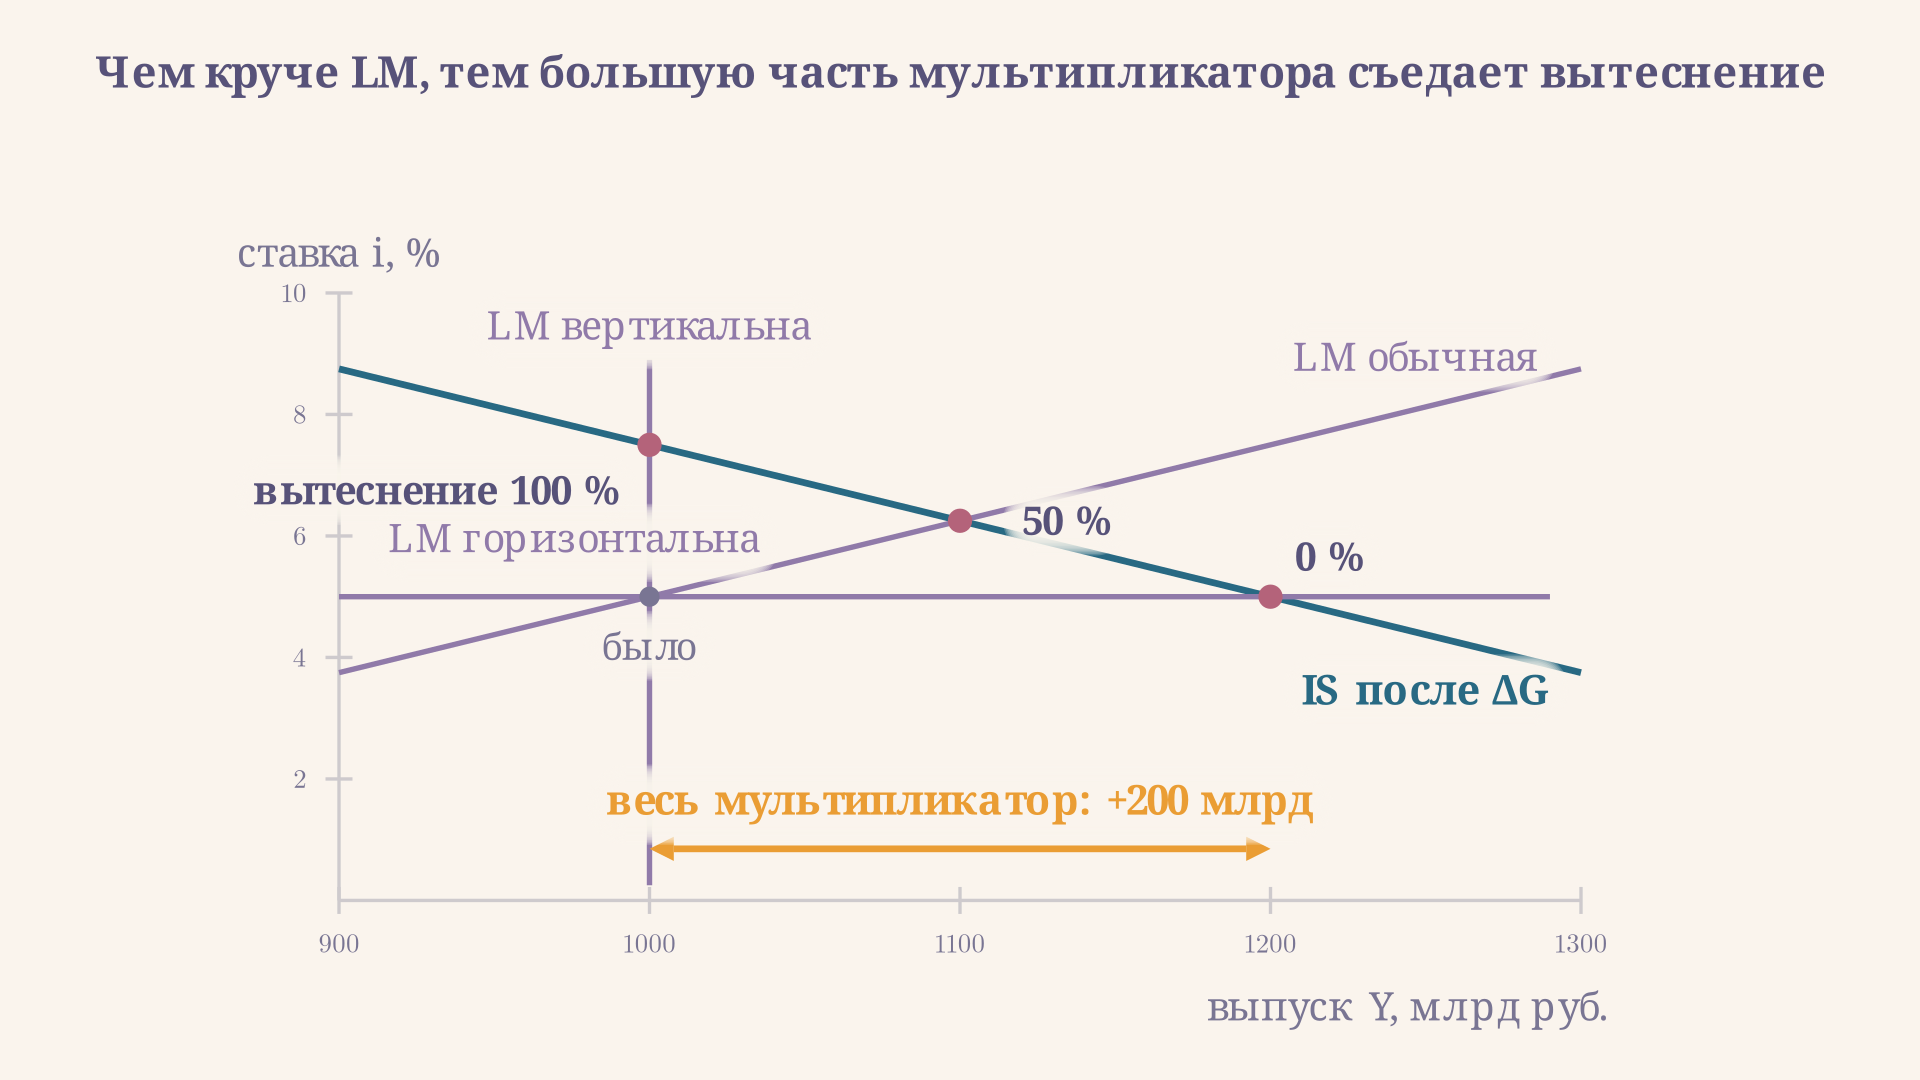
Крайний случай с нулевым вытеснением - ловушка ликвидности. Ставка у нижней границы, спрос на деньги бесконечно чувствителен к ней, кривая LM горизонтальна. Фискальный импульс не поднимает ставку, инвестиции не страдают, и выпуск получает весь мультипликатор целиком. Именно этим аргументом обосновывали бюджетные стимулы 2009 и 2020 годов, когда ставки ведущих центробанков стояли около нуля.
Второй случай - неполная занятость ресурсов. Если в экономике есть свободные мощности и безработица, рост спроса увеличивает выпуск, а не перераспределяет его. Ресурсное вытеснение здесь не работает, финансовое остаётся, но ослаблено: при вялом спросе на кредит ставка растёт слабо.
Третий случай - аккомодирующая денежная политика. Если центральный банк одновременно с фискальным импульсом расширяет предложение денег и удерживает ставку, кривая LM сдвигается вслед за IS и вытеснения не возникает. Об инструментах такой поддержки полезно почитать отдельно в материале про виды монетарной политики. Платой становится инфляционный риск: выпуск выше потенциального разгоняет цены.
Наконец, есть теоретическая позиция, согласно которой вытеснения не должно быть вовсе. По эквивалентности Рикардо-Барро домохозяйства понимают, что сегодняшний дефицит означает завтрашние налоги, и увеличивают сбережения ровно на величину займа. Предложение заёмных средств не сокращается, ставка остаётся прежней, инвестиции не страдают. Эмпирически полная эквивалентность не подтверждается, но частичный эффект ослабляет вытеснение.
Вытеснение чистого экспорта
В открытой экономике ставка работает ещё одним каналом. Рост внутренней ставки притягивает иностранный капитал, спрос на национальную валюту растёт, курс укрепляется, экспорт дорожает для внешних покупателей, а импорт дешевеет. Чистый экспорт сокращается - это вытеснение не инвестиций, а внешнего спроса. В модели Манделла-Флеминга при плавающем курсе и высокой мобильности капитала фискальная экспансия в итоге не даёт прироста выпуска совсем: весь эффект уходит в укрепление валюты. При фиксированном курсе картина обратная, потому что центральный банк вынужден печатать деньги для удержания курса и тем самым аккомодирует бюджетный импульс.
Частые ошибки
- Считать вытеснение всегда полным. Полное вытеснение - крайний случай вертикальной LM или экономики при полной занятости. В стандартной кейнсианской постановке оно частичное, и задача обычно требует посчитать именно долю.
- Путать эффект вытеснения с мультипликатором. Мультипликатор описывает расширение спроса на товарном рынке, вытеснение - обратную реакцию денежного рынка. Они действуют одновременно, и итоговый прирост выпуска уже содержит в себе оба.
- Забывать про режим денежной политики. Если центробанк таргетирует ставку и держит её неизменной, кривая LM фактически горизонтальна, и вытеснения в модели не будет.
- Мерить вытеснение по изменению инвестиций в рублях. Сокращение инвестиций на 25 млрд и потеря выпуска в 100 млрд - разные величины: потерю выпуска даёт тот же мультипликатор, применённый к вытесненным инвестициям.
- Переносить выводы закрытой экономики на открытую. При свободном движении капитала часть эффекта уходит в курс и чистый экспорт, и вывод про инвестиции меняется.
FAQ
Чем отличается полное вытеснение от частичного?
При частичном вытеснении выпуск растёт, но меньше мультипликативного прогноза: часть прироста съедена подорожавшим кредитом. При полном прирост выпуска равен нулю, государственные расходы замещают частные один к одному. Полное вытеснение получается при вертикальной LM (спрос на деньги не зависит от ставки) или в экономике, работающей на пределе мощностей.
Как посчитать эффект вытеснения в задаче?
Порядок такой. Сначала найдите исходное равновесие IS-LM и ставку . Затем посчитайте прирост выпуска по простому мультипликатору - это результат при замороженной ставке. Потом решите систему заново с новым и получите фактические и . Разность двух приростов и есть эффект вытеснения, а изменение инвестиций проверяется по формуле .
Вытесняет ли государственный долг частные инвестиции на практике?
Эмпирические оценки скромнее учебных: в открытой экономике с большим притоком капитала ставка реагирует слабо, а при спаде эффект близок к нулю. Заметным вытеснение становится при высокой загрузке мощностей, при жёсткой денежной политике и в странах, где государство занимает на узком внутреннем рынке.
Коротко
Эффект вытеснения - это сокращение частных инвестиций, вызванное ростом государственных расходов: дефицит финансируется займами, спрос на заёмные средства растёт, ставка поднимается, и часть проектов не окупается. В модели IS-LM это видно как движение равновесия вверх по кривой LM: при , , и прирост госрасходов на 50 млрд даёт не 200, а 100 млрд выпуска, ставка идёт с 5 до 6,25 %, инвестиции падают со 100 до 75 млрд. Доля вытеснения равна и зависит только от наклонов кривых, а не от размера импульса. Вытеснение исчезает в ловушке ликвидности, при неполной занятости и при аккомодирующей денежной политике, а в открытой экономике частично превращается в вытеснение чистого экспорта.
Читайте также
Модель IS-LM: равновесие товарного и денежного рынков
Кейнсианская модель IS-LM: вывод кривых IS и LM, совместное равновесие выпуска и ставки, фискальная и монетарная политика, эффект вытеснения, ловушка ликвидности и ограничения модели.
Адаптация первокурсников к вузу
Адаптация первокурсников к вузу: виды трудностей, этапы вхождения в учебную и социальную среду, роль куратора и тьютора, методы оценки и практические рекомендации.
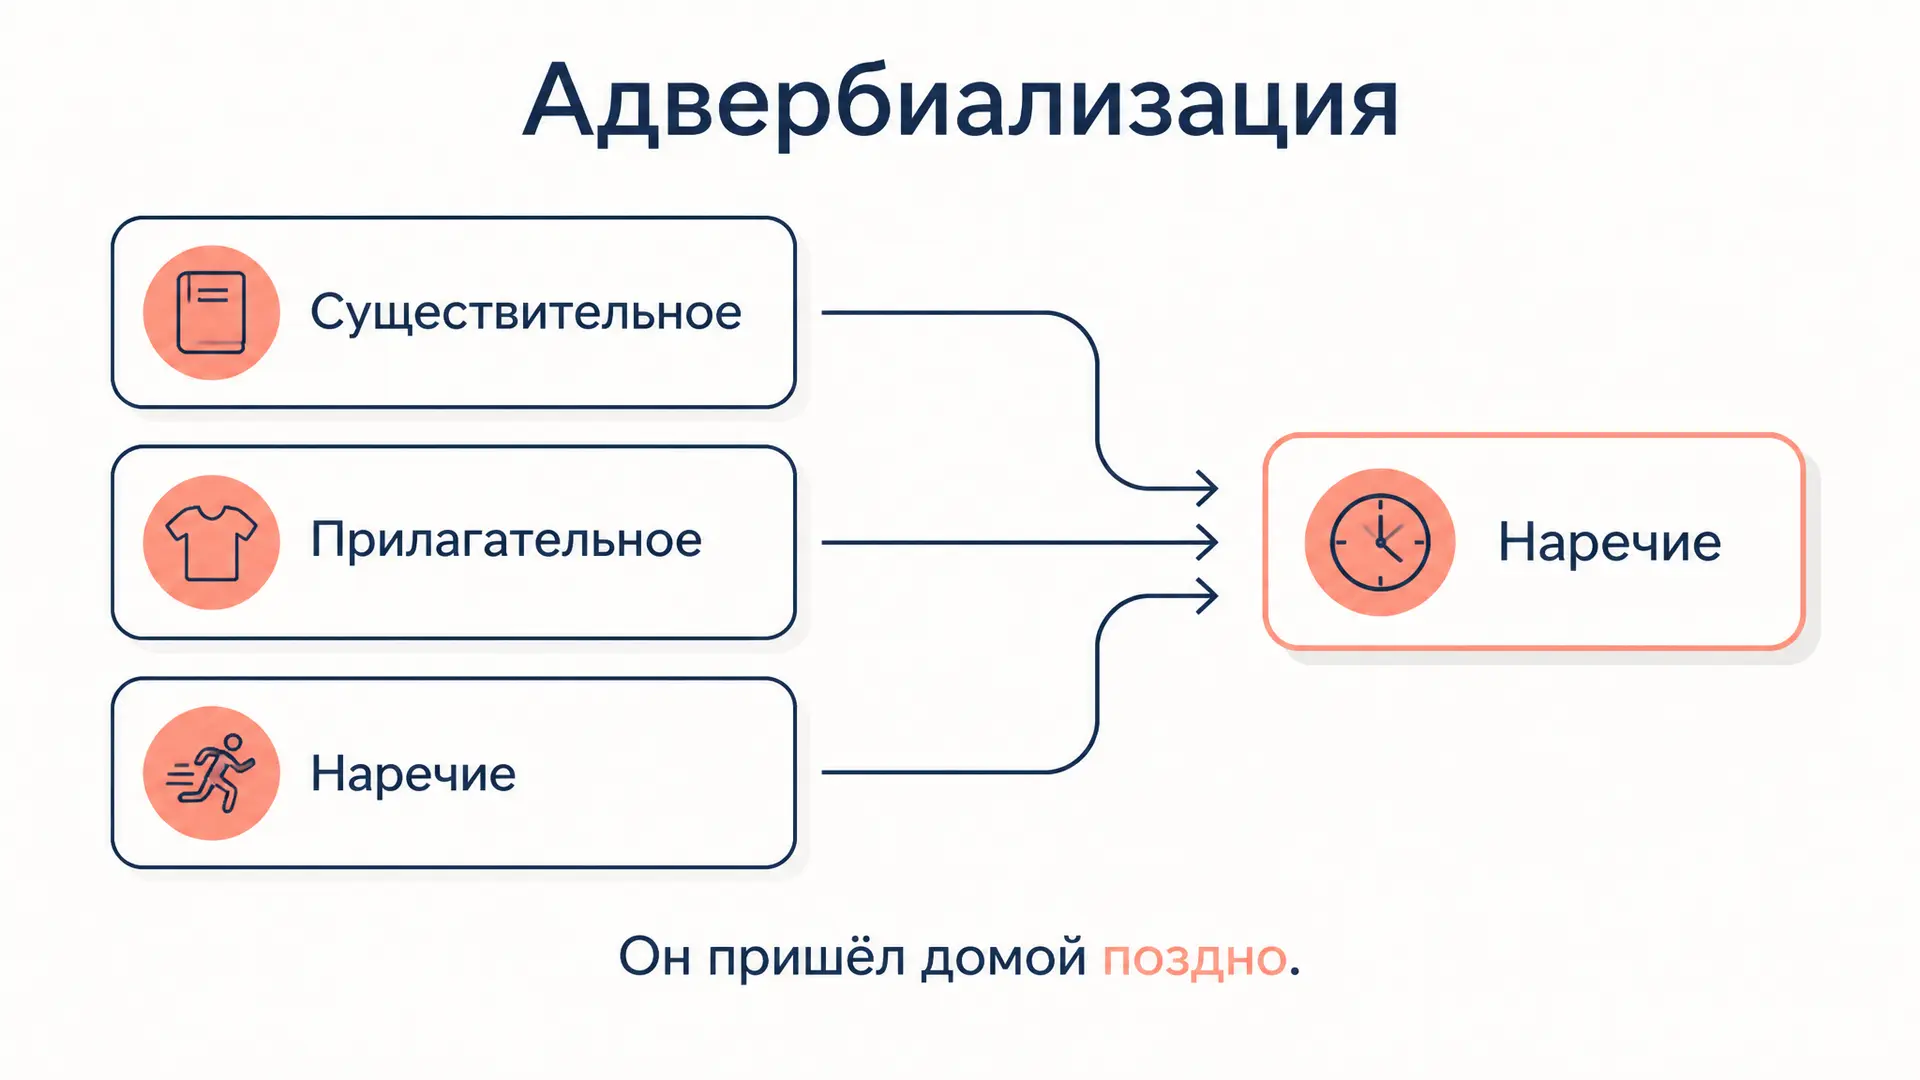
Адвербиализация: как слова становятся наречиями
Адвербиализация в русском языке: переход существительных, прилагательных и деепричастий в наречия, критерии, спорные случаи и правила слитного написания.
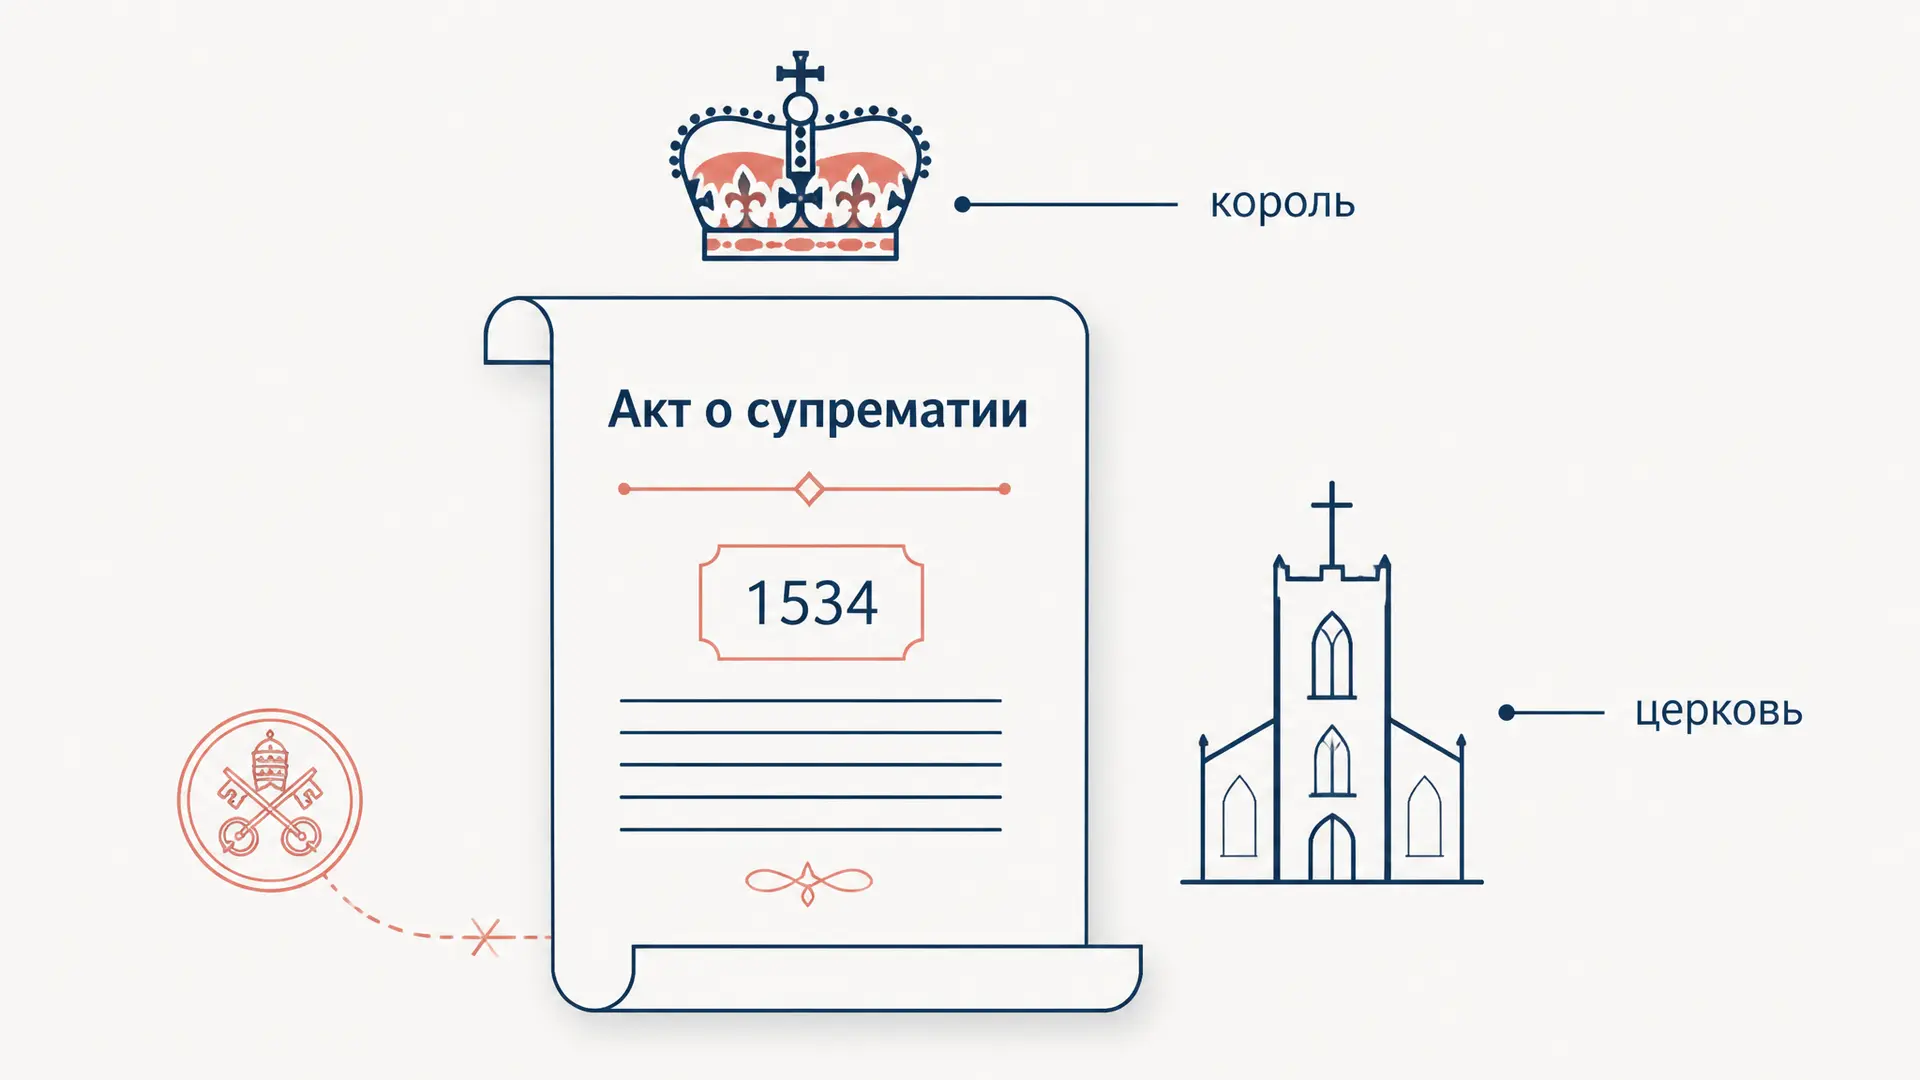
Акт о супрематии 1534: церковь и власть
Акт о супрематии 1534 года: почему Генрих VIII стал главой церкви Англии, как присяга привела к казни Мора и Фишера, роспуску монастырей и появлению англиканства.
Александрийская поэзия: черты и представители
Александрийская поэзия эллинистической эпохи: Мусейон, Каллимах, Феокрит, эпиграмма и учёная работа со старой традицией, повлиявшая на римских поэтов.
Алкеста Еврипида: жертва, долг и возвращение
«Алкеста» Еврипида: почему жена умирает вместо Адмета, как Геракл спорит со Смертью и зачем трагедии счастливый финал. Сюжет, образы и темы для анализа пьесы.