Доктрина корпоративной возможности: суть и практика
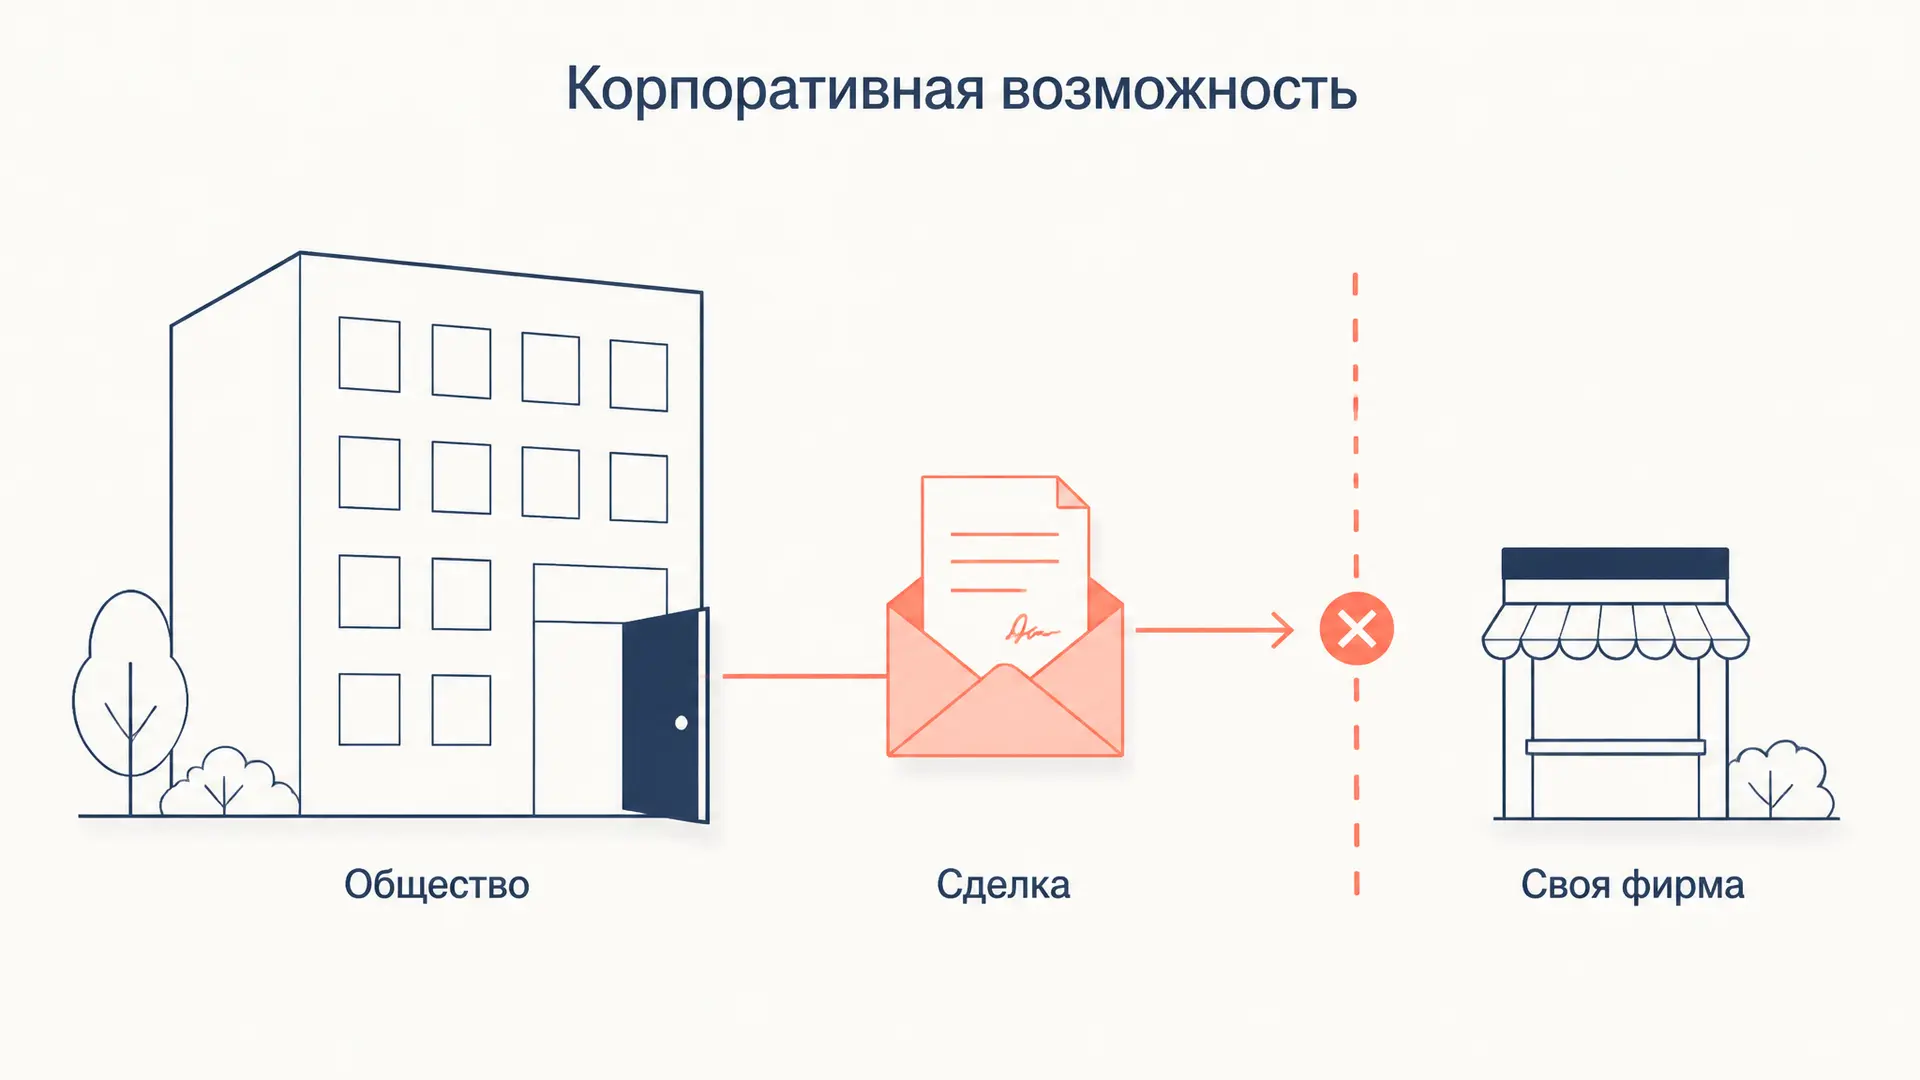
Директор узнаёт о выгодной сделке потому, что руководит компанией: клиент пишет на корпоративную почту, продавец актива звонит в приёмную. Доктрина корпоративной возможности (corporate opportunity doctrine) отвечает на вопрос, кому принадлежит такой шанс. Ответ права: обществу, а не человеку, через которого он пришёл. Директор не вправе забрать сделку себе, передать её своей фирме или родственнику, пока общество не узнало о ней и не отказалось. Ниже тесты США и Англии, российская база и доказывание. Если нужно приложить эти правила к своему кейсу, соберите запрос в инструменте ниже.
Что такое корпоративная возможность
Корпоративная возможность это деловой шанс, который по справедливости должен достаться обществу: контракт, покупка актива, доля в бизнесе, лицензия, технология. Нарушение состоит не в сделке против интересов общества, а в том, что сделка вообще прошла мимо него. Общество ничего не подписывало и формально ничего не потеряло, но осталось без прибыли, которую могло получить.
В этом отличие доктрины от обычных сделок с заинтересованностью. Там общество само заключает договор, а директор стоит на другой стороне, поэтому работают правила об извещении и одобрении. При присвоении возможности договор заключает другое лицо, и нормы о сделках с заинтересованностью напрямую не срабатывают. Закрывает этот пробел общая обязанность лояльности: директор служит интересам общества и не конкурирует с ним за его же шансы.
Откуда доктрина: тесты судов США
Доктрина выросла в американском праве штатов, и за столетие суды предложили несколько тестов.
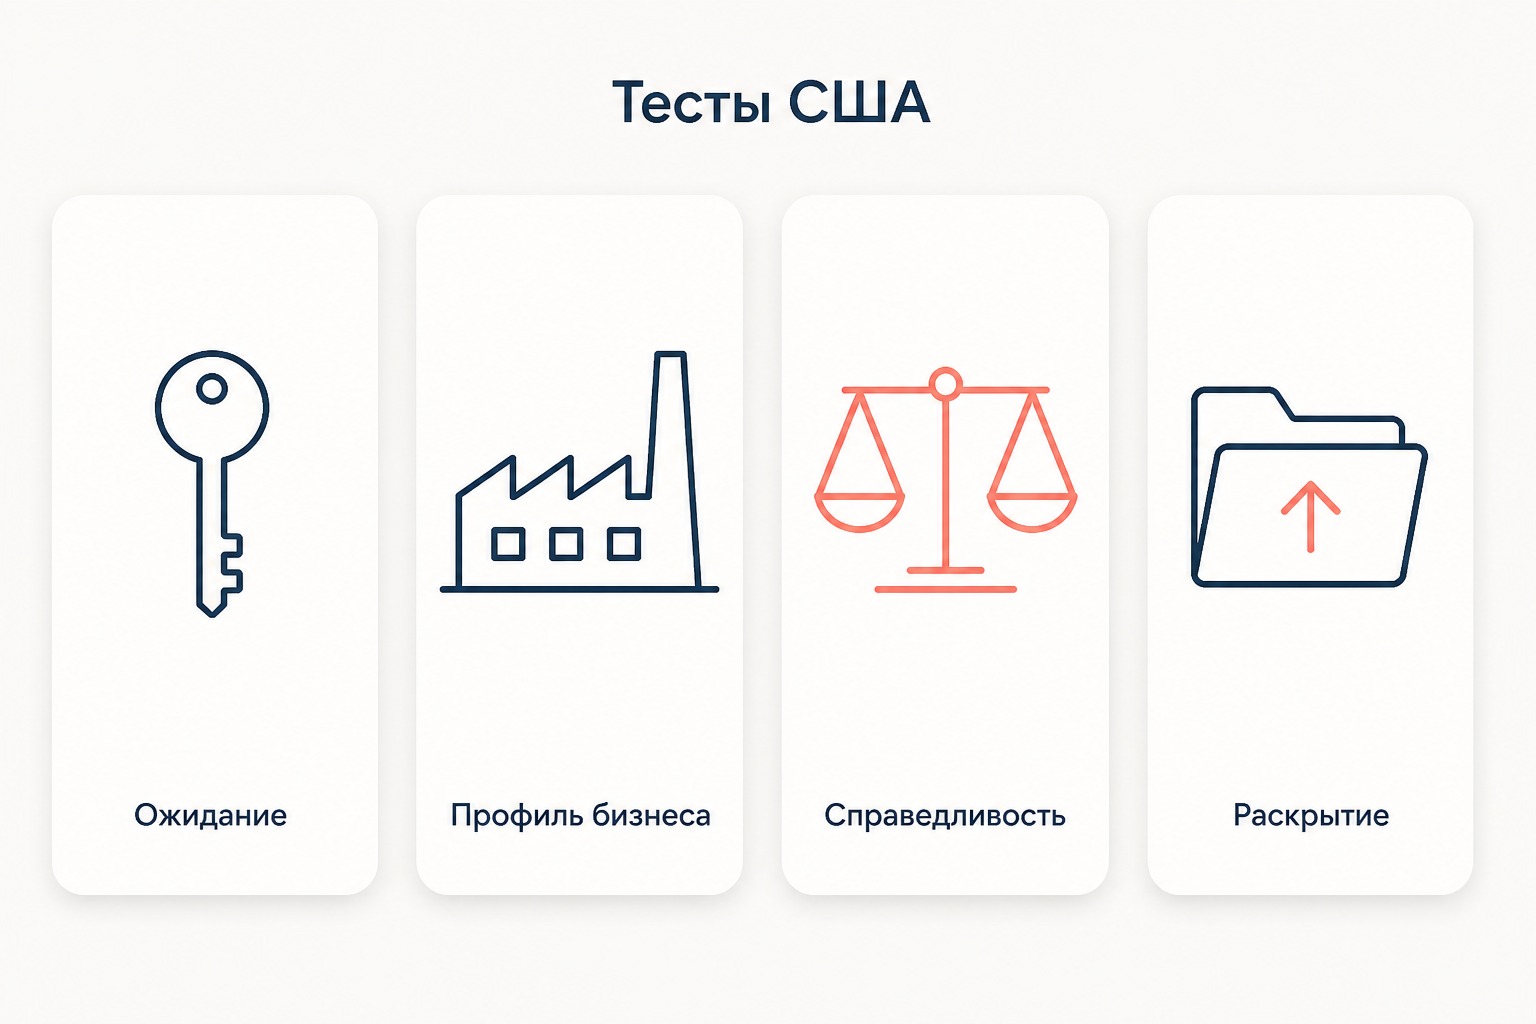
Тест интереса или ожидания (interest or expectancy) сложился в деле Lagarde v. Anniston Lime & Stone Co. (Алабама, 1900). Возможность принадлежит обществу, если у него уже было право или обоснованное ожидание на актив. Тест узкий и директору удобен.
Тест сферы деятельности (line of business) дал Верховный суд Делавэра в деле Guth v. Loft (1939). Гут, президент сети кондитерских Loft, лично приобрёл права на Pepsi-Cola, используя деньги, персонал и помещения Loft. Суд признал, что сделка входила в профиль бизнеса Loft, и обязал Гута держать акции Pepsi в доверительной собственности в пользу компании. Критерий шире: важно, насколько возможность близка к тому, чем общество занимается или может заняться.
Тест справедливости (fairness) из дела Durfee v. Durfee & Canning (Массачусетс, 1948) предлагает оценить, было ли поведение директора честным с учётом всех обстоятельств. Исход такого теста трудно предсказать, поэтому Миннесота в деле Miller v. Miller (1974) соединила два теста: сначала сфера деятельности, затем справедливость.
Подход ALI (§ 5.05 Принципов корпоративного управления Американского института права, 1994) сместил центр на процедуру. Директор обязан раскрыть возможность обществу и может использовать её сам, только если незаинтересованные директора или акционеры от неё отказались. Делавэр в деле Broz v. Cellular Information Systems (1996) остался на факторах Guth, но признал раскрытие совету «безопасной гаванью»: оно не обязательно, зато защищает.
Англия: строгое правило Regal и Bhullar
Английское право подошло к вопросу через правило «никакого конфликта, никакой прибыли» и оказалось заметно строже.
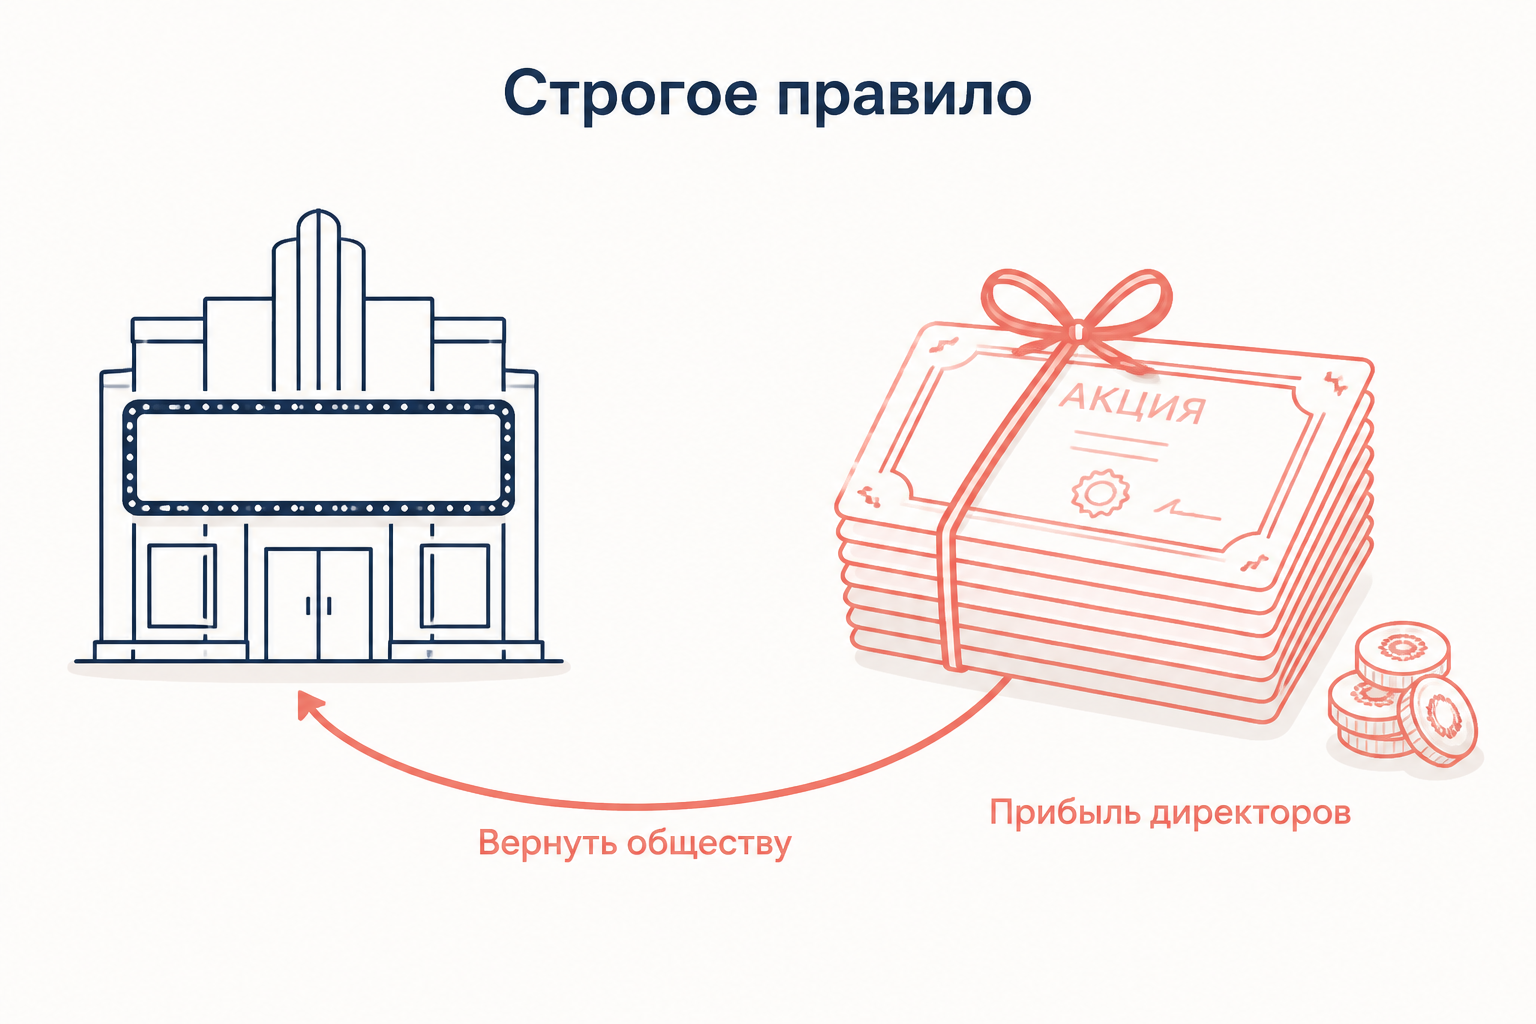
В деле Regal (Hastings) Ltd v Gulliver (Палата лордов, 1942) общество, владевшее кинотеатром, создавало дочернюю компанию для аренды ещё двух залов. Денег на весь капитал у Regal не хватило, и директора выкупили часть акций дочки сами. Позже бизнес продали, директора получили прибыль, и суд обязал их вернуть её обществу. Директора действовали добросовестно, а общество само купить акции не могло, но это не имело значения: прибыль получена благодаря должности.
Современный ориентир дало дело Bhullar v Bhullar (Апелляционный суд, 2003). Семейная компания двух ветвей родственников решила больше не покупать недвижимость. Директора одной ветви через свою фирму тихо купили объект по соседству с имуществом общества. Суд признал нарушение: директор обязан был сообщить обществу о возможности, которую разумный наблюдатель счёл бы для него интересной, а решение не расширяться не снимало эту обязанность.
Сегодня правило закреплено в ст. 175 Companies Act 2006: директор обязан избегать конфликта интересов, в особенности при использовании имущества, информации или возможности, причём не важно, могло ли общество воспользоваться ею само. Защита одна: одобрение незаинтересованными директорами или участниками.
Российское право: откуда запрет без прямой нормы
Термина «корпоративная возможность» в российском законе нет, но тот же результат выводится из общих норм. По п. 3 ст. 53 ГК РФ лицо, выступающее от имени юридического лица, обязано действовать в его интересах добросовестно и разумно. Ст. 53.1 ГК РФ возлагает на это лицо обязанность возместить убытки, причинённые нарушением.
Ключевой инструмент дал Пленум ВАС РФ в постановлении № 62 от 30.07.2013. По подп. 1 п. 2 недобросовестность директора считается доказанной, если он действовал при конфликте между своими личными интересами (интересами аффилированных лиц) и интересами общества, в том числе при фактической заинтересованности в сделке. Исключение одно: конфликт заранее раскрыт, а действия одобрены в установленном порядке. Именно под эту формулу суды подводят типичный сюжет: директор регистрирует параллельную компанию на себя или супругу и переводит туда клиентов, заказы и сотрудников.
Общая схема ответственности директора, правило делового решения и распределение бремени доказывания подробно разобраны в статье об ответственности директора за убытки общества. Здесь важна специфика: для корпоративной возможности главный вопрос не «разумно ли директор управлял», а «чью возможность он использовал». Не путайте доктрину и со снятием корпоративной вуали: там кредиторы добираются до контролирующих лиц через банкротство, здесь само общество взыскивает с директора упущенную выгоду.
Раскрытие и одобрение: как директору остаться чистым
У директора, который хочет законно воспользоваться шансом, путь один и тот же во всех трёх системах: раскрыть возможность обществу и получить отказ органа, где его голос не решает.
- Сообщить о возможности письменно: суть, условия, контрагент, сроки, собственный интерес.
- Вынести вопрос на общее собрание или совет директоров, не участвуя в голосовании.
- Зафиксировать отказ протоколом с мотивами.
- Для руководителя дополнительно действует ст. 276 ТК РФ: работать по совместительству у другого работодателя он может только с разрешения уполномоченного органа.
Частичное раскрытие не работает. Если директор сообщил о сделке, но умолчал о своей доле в покупателе, одобрения по существу не было.
Как доказать присвоение возможности
Иск о возмещении убытков подаёт само общество или участник в его интересах по ст. 65.2 ГК РФ; механику такого иска мы разбирали в материале о косвенном иске участника. Истцу нужно собрать четыре блока.
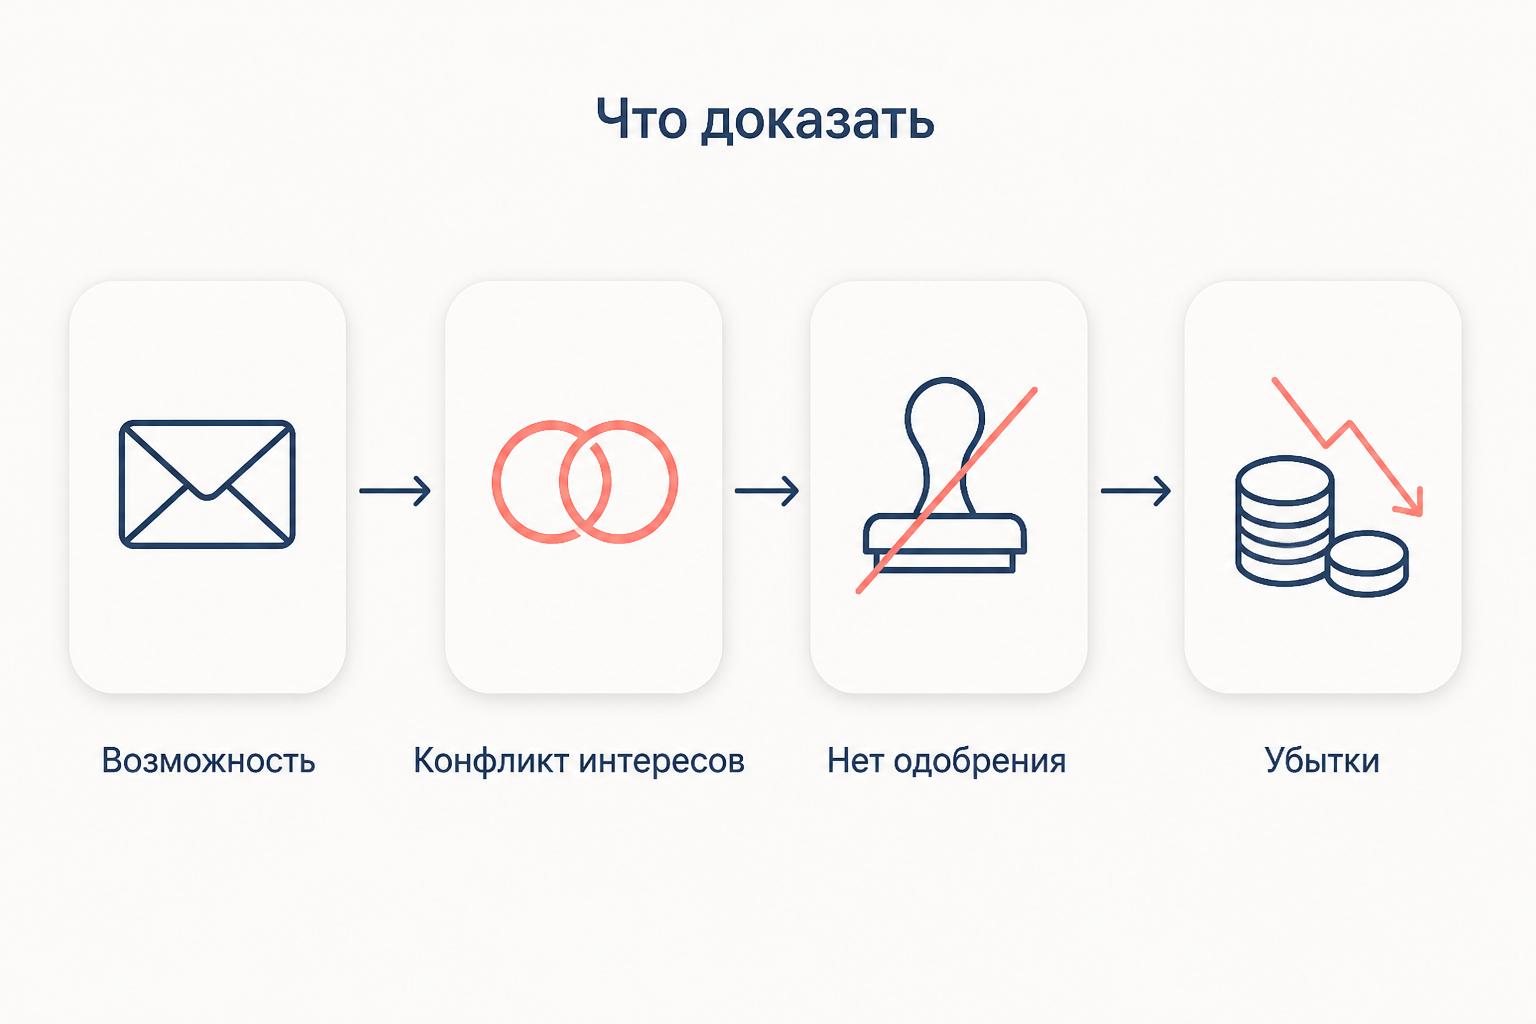
- Возможность принадлежала обществу. Запрос пришёл на корпоративные контакты, переговоры шли от имени общества, сделка в его профиле, общество раньше работало с этим клиентом.
- Конфликт интересов. Выписки из ЕГРЮЛ о связи директора с фирмой-получателем, совпадение адресов, телефонов, сотрудников, IP-адресов при сдаче отчётности.
- Нет раскрытия и одобрения. Протоколы собраний, переписка, отсутствие извещений.
- Убытки и их размер. Выручка общества от клиента до и после, договоры фирмы-получателя, заключение специалиста о рентабельности.
Если директор отказывается объяснять свои действия или даёт явно неполные пояснения, по п. 1 постановления № 62 бремя доказывания добросовестности переходит на него.
Пример: заказ ушёл к фирме жены
ООО «Альфа» поставляет промышленное оборудование, обычная рентабельность продаж 20%. На корпоративную почту приходит запрос клиента на поставку на 12 млн руб. Директор отвечает, что «Альфа» не успеет, и направляет клиента в ООО «Бета», единственный участник которой его жена. «Бета» исполняет заказ и зарабатывает 3 млн руб. прибыли.
Упущенную выгоду «Альфы» можно считать двумя способами:
Абзац второй п. 2 ст. 15 ГК РФ позволяет требовать упущенную выгоду не меньше доходов, которые получил нарушитель. Участник «Альфы» заявляет косвенный иск на 3 млн руб. и доказывает, что доход «Беты» получен в интересах директора через аффилированное лицо. Спорными будут два вопроса: можно ли считать доходом директора прибыль фирмы супруги и брать ли за основу прибыль, а не выручку. Поэтому расчёт по марже общества стоит держать запасным.
Частые ошибки
- Считать, что без сделки общества нет и нарушения. Присвоение возможности как раз и состоит в том, что общество в сделке не участвовало.
- Ссылаться на то, что общество не могло позволить себе сделку. В Англии со времён Regal это не защита, в России довод слаб, если директор не раскрыл возможность и не получил отказ.
- Смешивать доктрину с субсидиарной ответственностью. Здесь истец общество, а не кредиторы, и банкротство не нужно.
- Путать раскрытие с уведомлением задним числом. Сообщение после заключения договора не заменяет одобрения.
FAQ
Распространяется ли запрет на бывшего директора? Да, если возможность возникла, пока он руководил обществом. В Англии это прямо указано в ст. 170 Companies Act 2006, в России тот же довод строится на п. 3 ст. 53 ГК РФ и доказательствах, что переговоры начались до увольнения.
Может ли устав заранее разрешить директору параллельный бизнес? Частично. В Делавэре с 2000 года (§ 122(17) закона о корпорациях) общество вправе заранее отказаться от видов возможностей в уставе. В России соглашение об освобождении от ответственности за недобросовестные действия ничтожно (п. 5 ст. 53.1 ГК РФ), но конкретное одобрение конкретной сделки после раскрытия допустимо.
Отвечает ли участник, который не директор? Если он фактически определял действия общества и увёл сделку, да: п. 3 ст. 53.1 ГК РФ распространяет ответственность на контролирующих лиц.
Коротко
Доктрина корпоративной возможности запрещает директору забирать себе деловые шансы, которые пришли к нему благодаря должности. В США это тесты ожидания, сферы деятельности, справедливости и раскрытия по ALI. Англия со времён Regal v Gulliver и Bhullar v Bhullar применяет строгое правило ст. 175 Companies Act 2006. В России запрет выводится из п. 3 ст. 53 и ст. 53.1 ГК РФ и подп. 1 п. 2 постановления Пленума ВАС № 62, а размер требования можно поднять до дохода нарушителя по п. 2 ст. 15 ГК РФ.
Читайте также
Ответственность директора за убытки общества: разбор
Когда директор отвечает за убытки общества: состав ответственности по статье 53.1 ГК РФ, недобросовестность и неразумность, правило делового решения и срок исковой давности.
Правило делового решения: когда директор не отвечает
Правило делового решения в корпоративном праве: четыре условия презумпции, что снимает защиту директора, как распределяется бремя доказывания и практика по статье 53.1 ГК РФ.
Снятие корпоративной вуали: доктрина и практика
Снятие корпоративной вуали простыми словами: откуда взялась доктрина, как она работает в России через субсидиарную ответственность контролирующих лиц и что суд требует доказать по делу.
Корпоративный договор акционеров: структура и ограничения
Корпоративный договор акционеров по ст. 67.2 ГК РФ: предмет соглашения, ограничения, соотношение с уставом, ответственность за нарушение и судебная практика.
Косвенный иск участника общества: защита прав
Косвенный иск участника общества: основания по ст. 65.2 ГК РФ, кто вправе подать, стандарт делового решения, соотношение с прямым иском и судебная практика.
Право на информацию участника общества: доступ по закону
Право на информацию участника ООО и АО: какие документы обязаны предоставить, сроки, порядок запроса, ограничения по коммерческой тайне и защита по ФЗ-14 и ФЗ-208.